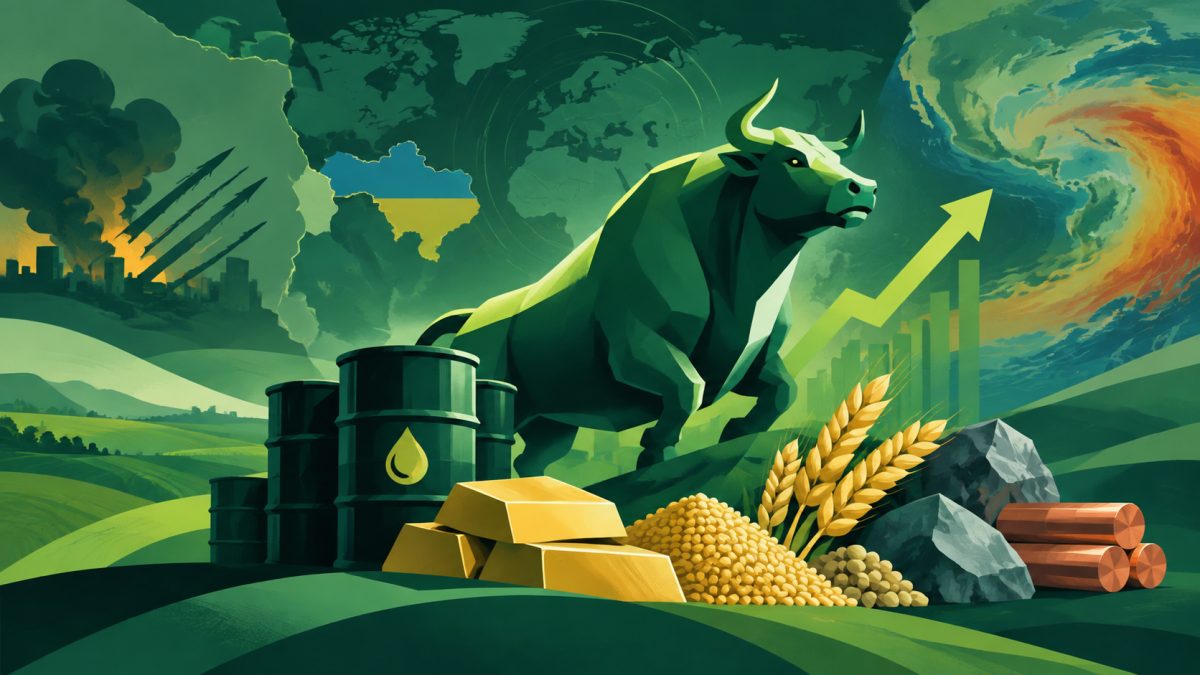
HSBC, 이란 전쟁·우크라이나 분쟁·엘니뇨 충돌 속 원자재 ‘슈퍼 불’ 경고
TREE NEWS 보도: HSBC에 따르면 글로벌 원자재 시장은 공급 충격이 겹치는 희귀한 국면에 들어섰으며, 이로 인해 가격이 평소보다 더 오랫동안 높은 수준을 유지할 수 있다. HSBC의 수석 글로벌 원자재 이코노미스트인 폴 블록셤은 새 보고서에서 이란 전쟁, 러시아-우크라이나 분쟁, 심화되는 엘니뇨가 공급을 교란하는 동시에 인공지능 인프라 투자와 에너지 전환이 에너지 및 금속 수요를 끌어올리고 있다고 밝혔다. HSBC는 이제 2026년 원자재 가격이 평균 22% 상승할 것으로 예상하며, 이는 이전 전망치인 16%에서 상향 조정된 것이다. 또한 2027년 전망치도 14%포인트 상향했다.
시장은 이미 이러한 변화를 반영하고 있다. 런던 구리 선물은 잠시 톤당 14,700달러를 돌파했고, 브렌트유는 배럴당 102달러를 회복했다. HSBC의 통계 모델인 COCCLES는 원자재가 ‘슈퍼 불’ 국면에 진입했음을 시사하며, 이는 역사적으로 다른 주기보다 더 오래 지속된다.
공급 리스크, 에너지 너머로 확산
중동 분쟁 발발 6개월 후에도 호르무즈 해협은 대부분 봉쇄된 상태이며, 언제 어떤 조건에서 재개될지에 대한 명확성은 없다. 후티 세력의 홍해 및 사우디 선박 공격은 바브엘만데브 해협을 통한 해운을 추가로 교란했다. 그 결과 원유, 정제 제품 및 기타 원자재 공급망 전반에 걸쳐 운송 비용이 상승하고 불확실성이 커졌다.
이제 5년째에 접어든 러시아-우크라이나 분쟁도 그 영향을 확대하고 있다. 최근의 차질은 디젤 및 기타 정제 제품과 곡물 공급에 타격을 주었으며, 충격은 원유에서 황, 비료, 알루미늄, 헬륨, 제트 연료, 나프타 및 기타 정제 부산물로 확산되고 있다. 블룸버그 원자재 지수는 연초 대비 18%, 전년 대비 24% 상승하며 공급 충격이 광범위한 가격 압력으로 이어지고 있음을 보여준다.
재고 완충 여력 감소
높은 재고 수준은 이전에 시장이 공급 충격을 흡수하는 데 도움이 되었다. 그러나 그 완충 여력은 이제 빠르게 소진되고 있으며, 특히 에너지 부문에서 그러하다. 석유의 경우 지속적인 미국 수출이 전략 비축유를 감소시키고 있다. HSBC는 차질이 지속될 경우 재고가 ‘탱크 바닥’ 수준으로 떨어질 위험이 급격히 커질 것이라고 경고한다. 완충 여력이 소진되면 새로운 공급 충격은 곧바로 더 강한 가격 상승으로 이어질 수 있다.
천연가스도 비슷한 문제에 직면해 있다. 유럽의 저장량은 목표 수준을 크게 밑돌고 있으며, 이례적으로 더운 여름이 소비를 가속화했다. 겨울 전에 재고가 보충되지 않으면 수급 격차가 확대되고 가격이 급등할 수 있다.
AI, 에너지 전환, 엘니뇨가 수요를 재편
수요 측면에서는 구조적 변화가 진행 중이다. AI 인프라 붐과 에너지 전환은 글로벌 전기화를 이끌며 대부분의 기초 금속 가격을 끌어올리고 있다. 구리는 신규 광산 투자 부족에서 비롯된 장기 공급 제약과 수요 증가를 반영하며 사상 최고치를 기록했다. 알루미늄 가격은 일부 선적이 여전히 호르무즈를 통과할 수 있기 때문에 상대적으로 억제되었다. 리튬 가격은 지난 1년간 130% 상승했지만, 역사적으로 높은 가격은 짐바브웨와 호주에서 새로운 공급을 자극해 추가 상승을 제한할 수 있다.
농산물은 날씨와 비용이라는 이중 압력에 직면해 있다. 강한 엘니뇨가 심화되고 있으며, 남방진동지수(SOI)는 20년 이상 만에 가장 극단적인 수준을 기록하고 있다. 호주와 인도네시아에서는 가뭄 위험이 커지고, 인도의 몬순은 약화되고 있으며, 동남아시아 일부 지역은 더 뜨겁고 건조해지고 있다. 동시에 중동 분쟁과 러시아-우크라이나 전쟁은 비료와 디젤의 공급 리스크를 높이고 있다. 곡물 가격은 상승세를 이어가고 있으며, 밀이 특히 강세를 보이는 가운데 코코아와 커피도 올랐다.
귀금속에서는 금이 2026년 1월 정점을 찍은 후 후퇴했으며, 일부 투자자들이 수익 자산으로 이동하면서 장기 금리 상승에 압박을 받았다. 블록셤은 지속적인 지정학적 리스크, 중앙은행의 금 매수, 채권 시장 불확실성이 귀금속을 계속 지지할 것이며, 제한된 광산 공급은 백금과 팔라듐에 도움이 될 수 있다고 주장한다.
투자자를 위한 핵심 요점
- 원자재는 더 오래 높은 수준을 유지할 수 있다. 겹치는 공급 충격과 구조적 수요 성장은 짧은 급등이 아니라 장기간의 높은 가격을 시사한다.
- 에너지 재고가 핵심 리스크다. 석유와 가스 저장량이 임계 수준으로 떨어지면 가격 변동성이 급격히 커질 수 있으며, 특히 북반구 겨울을 앞두고 그러하다.
- 금속은 여전히 구조적 투자처다. 구리와 기타 전기화 금속은 AI 인프라와 에너지 전환의 지지를 받지만, 리튬 랠리는 공급 대응에 직면할 수 있다.
- 농업은 날씨와 투입 비용에 노출되어 있다. 엘니뇨와 비료 및 디젤 비용 상승이 식품 가격을 끌어올리고 있으며, 밀, 코코아, 커피가 주목받고 있다.
- 귀금속은 헤지 역할을 유지한다. 최근 약세에도 불구하고 금과 백금족 금속은 지정학적 리스크와 중앙은행 수요의 혜택을 받을 수 있다.



