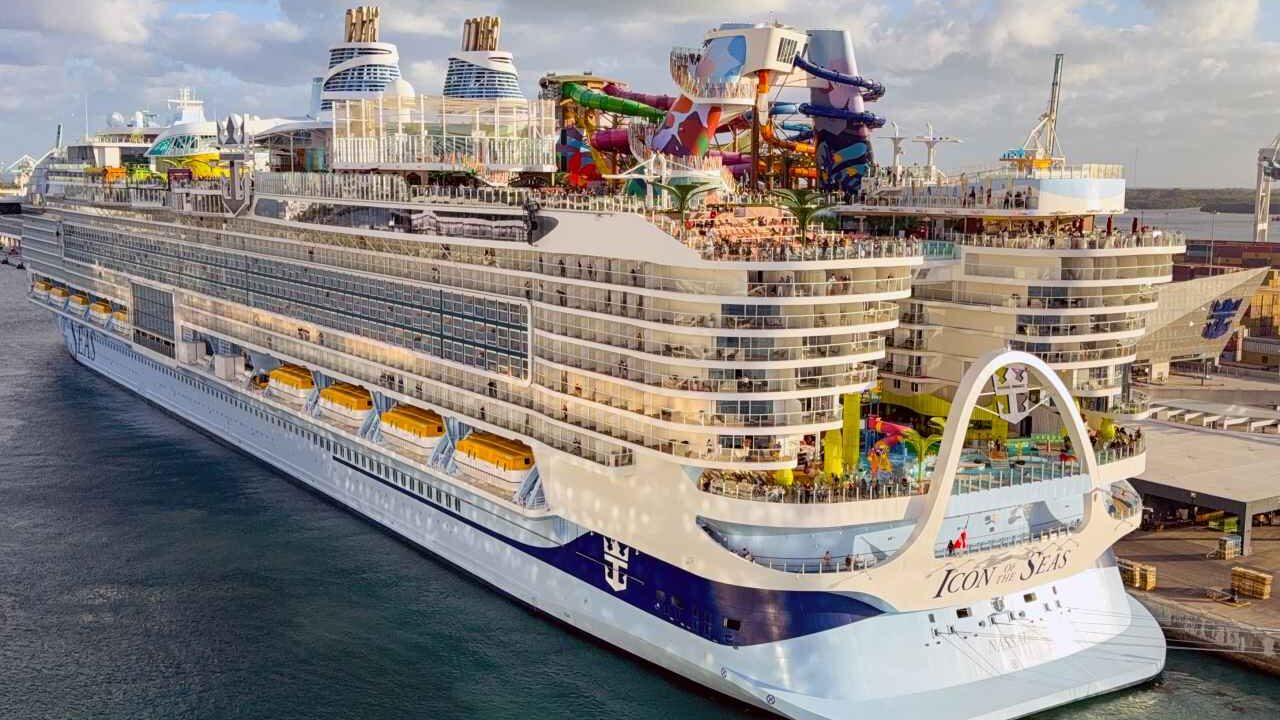
로열 캐리비안, 육상에 베팅하다: 샌달스 리조트 지분 50% 인수
TREE NEWS 보도: 로열 캐리비안 크루즈가 카리브해 올인클루시브 호스피탈리티 브랜드인 샌달스 리조트의 지분 50%를 인수한다고 발표하며 애널리스트들을 놀라게 했다. 이는 공해를 넘어선 전략적 전환을 시사한다. 이 거래로 크루즈 운영사는 샌달스의 부유층 고객 기반에 직접 접근하고, 역사적으로 크루즈와 다른 수요 주기로 운영되어 온 프리미엄 육상 리조트 시장에 발판을 마련하게 된다.
이 거래는 로열 캐리비안의 핵심 사업이 메가십 건조 및 운영이라는 점을 고려할 때 시장 관계자들로부터 “극히 놀랍다”는 평가를 받고 있다. 샌달스의 절반을 인수함으로써 회사는 보완적이면서도 운영상 별개의 호스피탈리티 분야로 사실상 다각화하는 셈이다.
왜 샌달스이며, 왜 지금인가?
샌달스는 성인 전용 올인클루시브 카리브해 리조트 틈새시장을 지배하고 있으며, 고객층은 일반적인 크루즈 승객보다 더 부유하고 고령에 치우쳐 있다. 로열 캐리비안은 수년간 프리미엄 및 럭셔리 브랜드인 셀러브리티 크루즈와 실버시를 고급화하기 위해 노력해 왔다. 샌달스 지분 인수는 육상 숙박을 선호할 수 있지만 크루즈 휴가에도 열려 있는 고액 자산가 여행객을 확보함으로써 이 전략을 가속화한다.
교차 판매 잠재력은 상당하다. 샌달스 투숙객을 로열 캐리비안의 럭셔리 항해로 유도하고, 크루즈 로열티 회원에게는 샌달스 패키지를 제공할 수 있다. 이번 움직임은 또한 기상 악화, 건강 우려, 연료 가격 변동성 등 크루즈 특유의 리스크에 대한 헤지 역할도 한다.
시장 영향
- 주식: 투자자들이 자본 지출과 통합 리스크를 소화하면서 로열 캐리비안 주가는 단기적으로 변동성을 보일 수 있다. 그러나 경영진이 매출 시너지와 교차 판매 성과를 입증할 수 있다면, 이 거래는 이익에 기여하고 더 높은 밸류에이션 배수를 정당화할 수 있다. 카니발과 노르웨이지안 크루즈 라인 등 경쟁사들은 자체적인 육상 또는 다각화 전략을 명확히 하라는 압력을 받을 수 있다.
- 채권: 로열 캐리비안은 팬데믹 시기부터 상당한 부채를 안고 있다. 샌달스 지분을 위한 대규모 현금 지출은 레버리지 우려를 높여 채권의 신용 스프레드를 확대할 수 있다. 투자자들은 현금, 주식, 부채 중 어떤 방식인지 자금 조달 구조를 면밀히 살펴 재무상태표에 대한 단서를 찾을 것이다.
- 소비재 및 여행 섹터: 이 거래는 프리미엄 여행 수요의 회복력을 부각시킨다. 카리브해 노출이나 올인클루시브 모델을 가진 다른 호스피탈리티 및 레저 종목, 특히 그런 기업들의 심리를 끌어올릴 수 있다.
- 암호화폐 및 원자재: 직접적 영향은 미미하지만, 여행 섹터 강세는 제트 연료 수요와 광범위한 위험 선호를 뒷받침한다. 이 거래가 위험 자산 전반을 끌어올리는 광범위한 M&A 물결을 시사하지 않는 한 암호화폐 시장이 반응할 가능성은 낮다.
투자자 시사점
이것은 단기적 이익 동력이 아니라 전략적 다각화 시도다. 투자자들은 다음을 주시해야 한다:
- 거래 자금 조달 및 레버리지 비율에 미치는 영향에 관한 세부 사항
- 교차 판매와 매출 시너지에 대한 경영진의 코멘트
- 경쟁사들이 유사한 육상 진출로 대응하는지 여부
- 실행 리스크: 호스피탈리티 브랜드 통합은 선박 운영과 다르다
장기 보유자에게 이 거래는 새로운 성장 동력을 열고 프리미엄 레저에서 로열 캐리비안의 해자를 깊게 할 수 있다. 트레이더에게는 깜짝 요인이 단기적으로 변동성을 만들 수 있다. 핵심 질문은 로열 캐리비안이 바다에서 육상으로 운영 우수성을 성공적으로 이전할 수 있는지, 그리고 월스트리트가 그 야심을 보상할지 여부다.