法国西班牙政治动荡施压欧元跌至17个月低位,亚太科技股获加息压力缓解提振
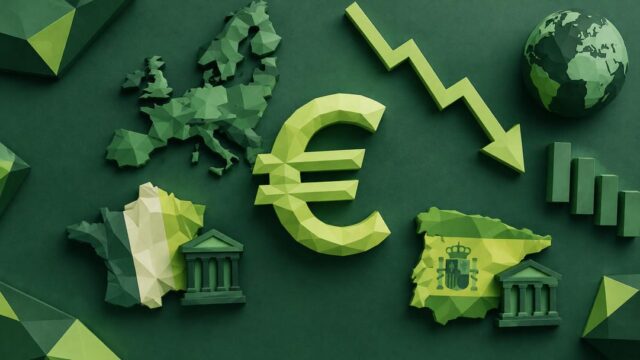
TREE NEWS 报道, 周一,欧元兑美元跌至17个月以来最低水平,法国与西班牙的双重政治危机重燃了市场对欧元区财政稳定性的担忧。欧元下跌0.5%至1.1204,为2025年5月以来最低;美元指数小幅走强0.1%。欧洲股市表现分化,法国CAC 40指数跌超1%,成为区域内最弱指数,而斯托克600指数在震荡后微涨0.14%。
政治风险成为核心变量
法国政策僵局持续发酵,高风险债券遭抛售。与此同时,西班牙首相桑切斯因住房问题引发大规模社会抗议,宣布提前举行大选,市场担忧欧元区财政压力进一步蔓延。XTB分析师指出,欧洲正在失去投资者的青睐,债券市场的“自警者”正密切关注欧元区动向,西班牙是否会成为下一个问题焦点引发关注。
亚太科技股受加息压力缓解提振
亚太股市则获得另一条逻辑主线的支撑——美国9月新增就业人数低于预期,薪资增速放缓,货币市场随即将美联储10月加息概率压至25%以下。日经225指数大涨2.4%,一度重返70000点上方;中国台湾加权指数一度上涨2.7%至49770.66点,台积电刷新历史高位。港股恒生指数收涨0.28%,AI算力硬件产业链成为最鲜明主线,PCB及光通信板块领涨。
巴西资产因大选意外跳升
巴西大选首轮结果出炉,右翼参议员意外领先现任总统卢拉,巴西股指期货大涨8.3%,巴西雷亚尔大涨4.6%,反映出市场对潜在亲市场政策转向的乐观情绪。
原油“乌龙式”震荡,金属市场受关注
原油经历了一轮“乌龙式”震荡:有报道称沙特东西输油管道再遭袭击并暂停运营,布伦特原油一度急升至103.08美元/桶,但沙特阿美随后证实运营正常,油价回落。布伦特原油收涨0.25%至102.51美元/桶,美油跌1.2%至90.02美元/桶。黄金反弹0.36%至4157.62美元/盎司,白银涨2.08%至61.71美元/盎司。铜价一度上涨0.9%,随后回落至0.6%,数据中心和可再生能源需求提振价格,但中国黄金周假期抑制了流动性。
投资者关键要点
- 欧元区政治风险回归: 法国和西班牙的动荡可能令欧元承压,并扩大外围国家债券利差。投资者应关注西班牙大选和法国预算谈判。
- 美联储政策仍取决于数据: 疲软的美国就业报告缓解了加息担忧,利好科技和成长股,尤其是亚洲市场。但单一数据点并不构成趋势。
- 巴西存在潜在机会: 大选意外提振了巴西资产,但政治格局仍不稳定,需考虑对冲汇率风险。
- 大宗商品对地缘政治敏感: 输油管道传言凸显供应担忧可迅速推动价格波动。在欧洲不确定性中,黄金继续发挥避险作用。
随着市场消化这些进展,欧洲政治不稳、美国货币政策预期以及大宗商品供应风险之间的相互作用,可能在未来数日继续驱动市场波动。