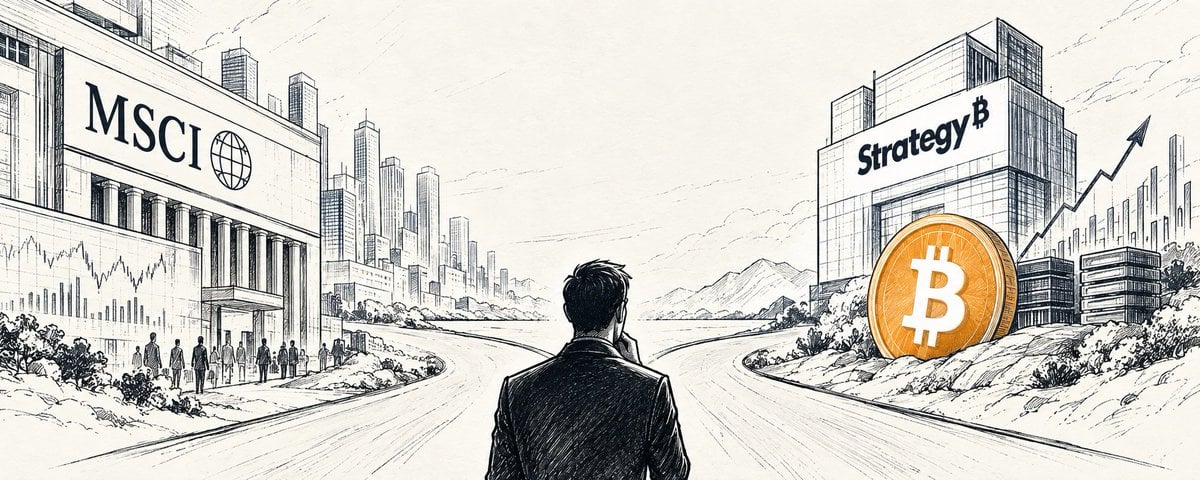
MSCI拟剔除Strategy:28亿美元被动卖盘与新旧经济框架之争
MSCI正考虑将Strategy(原MicroStrategy)从部分指数中剔除,此举可能触发高达28亿美元的被动卖盘。但比资金冲击更值得追问的是:一家公司应由它持有什么来定义,还是由它如何创造价值来定义?比特币之争的背后,是新经济与旧框架的正面对撞。
指数规则与企业身份的冲突
Strategy已从一家企业软件公司转型为事实上的比特币持有工具,其市值如今主要由比特币储备主导。然而,MSCI的指数编制方法是为传统运营公司设计的,而非为那些主要资产是波动性加密货币的实体。剔除Strategy将迫使跟踪这些指数的被动基金卖出股票,造成机械性的价格冲击。
28亿美元的估算凸显了被动投资与加密货币敞口已深度交织。指数纳入一直是Strategy股票需求的关键来源,使其能够以溢价融资并积累更多比特币。任何地位变化都将威胁到推动其战略的飞轮。
更广泛的影响
这不仅仅关乎一家公司。它为传统金融如何对待加密相关股票树立了先例。如果MSCI剔除Strategy,其他指数提供商可能效仿,被动资金流可能在整个板块逆转。这也引发了对以数字资产为核心储备的公司如何分类的疑问。
- 被动基金机制:指数剔除触发强制卖出,与基本面无关。
- 估值溢价:Strategy以溢价融资的能力可能受损。
- 先例风险:其他加密储备公司可能面临类似审查。
前瞻视角
结果将取决于MSCI如何在规则与市场现实之间取得平衡。可能会出现折中方案——例如为加密持有公司设立单独分类。但更深层的问题依然存在:传统金融框架难以容纳新经济商业模式。随着更多公司采用比特币储备,指数提供商需要进化,否则将面临被边缘化的风险。对投资者而言,教训很明确:对加密货币的被动敞口并不像看起来那么被动。



