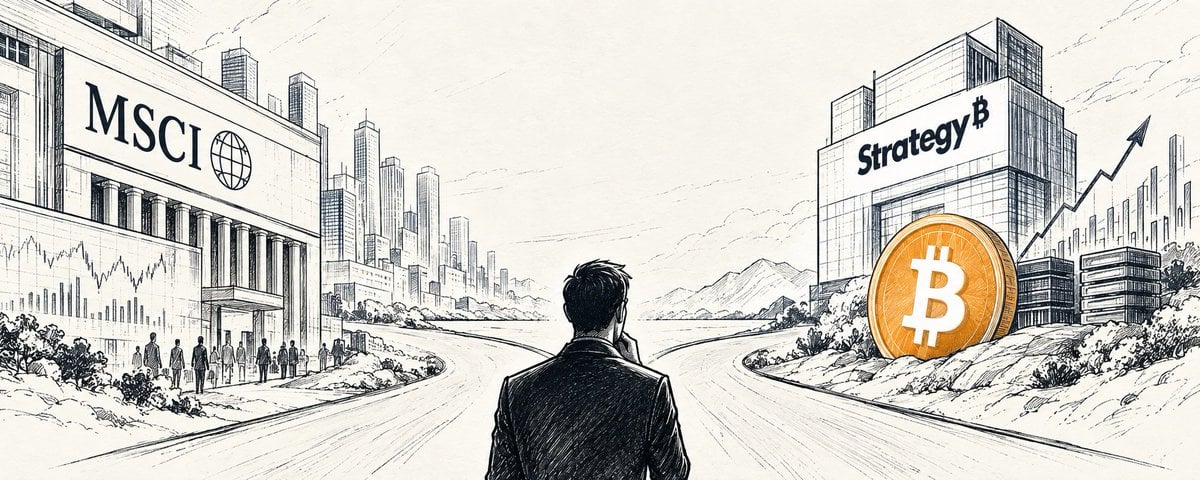
MSCIによるStrategy指数除外:28億ドルのパッシブ売りと経済フレームワークの衝突
MSCIは、Strategy(旧MicroStrategy)を一部の指数から除外することを検討しており、この動きは最大28億ドル規模のパッシブ売りを引き起こす可能性がある。しかし、目先の資本への影響を超えて、この決定は根本的な問いを投げかける。企業は「何を保有しているか」で定義されるべきなのか、それとも「いかに価値を生み出すか」で定義されるべきなのか。本質的に、ビットコインをめぐる議論は、新経済と旧来のフレームワークとの正面衝突なのである。
指数ルール vs. 企業アイデンティティ
Strategyはエンタープライズソフトウェア企業から事実上のビットコイン保有ビークルへと変貌を遂げ、時価総額は現在BTCトレジャリーが支配的となっている。しかしMSCIの指数算出方法は伝統的な事業会社向けに構築されたものであり、主要資産がボラティリティの高い暗号資産である事業体を想定していない。Strategyを除外すれば、これらの指数を追跡するパッシブファンドは株式の売却を余儀なくされ、機械的な価格ショックを生むことになる。
28億ドルという推計は、パッシブ投資が暗号資産エクスポージャーとどれほど深く結びついているかを浮き彫りにする。指数への組み入れはStrategy株の需要の重要な源泉であり、プレミアム付きでの資本調達とさらなるビットコインの蓄積を可能にしてきた。この地位にいかなる変更が加えられても、その戦略を支えてきたフライホイールが脅かされることになる。
より広範な影響
これは一企業の問題にとどまらない。伝統的金融が暗号資産関連株をどう扱うかについての前例となる。MSCIがStrategyを除外すれば、他の指数プロバイダーも追随する可能性があり、パッシブ資金の流れがセクター全体で反転しかねない。また、デジタル資産を中核的なトレジャリー準備として保有する企業の分類についても疑問を投げかける。
- パッシブファンドのメカニクス:指数除外はファンダメンタルズに関係なく強制売りを引き起こす。
- バリュエーション・プレミアム:Strategyのプレミアム付き資本調達能力が損なわれる可能性がある。
- 前例リスク:他の暗号資産トレジャリー企業も同様の精査に直面する可能性がある。
今後の展望
結果は、MSCIがルールと市場の現実をどう均衡させるかにかかっている。暗号資産保有企業向けの別個の分類といった妥協案が浮上する可能性もある。しかしより深い問題は残る。伝統的金融フレームワークは新経済のビジネスモデルに対応するのに苦慮しているのだ。より多くの企業がビットコイントレジャリーを採用するにつれ、指数プロバイダーは進化するか、無関係になるリスクを負うかの選択を迫られる。投資家にとっての教訓は明快だ。暗号資産へのパッシブ・エクスポージャーは、見た目ほどパッシブではないのである。



