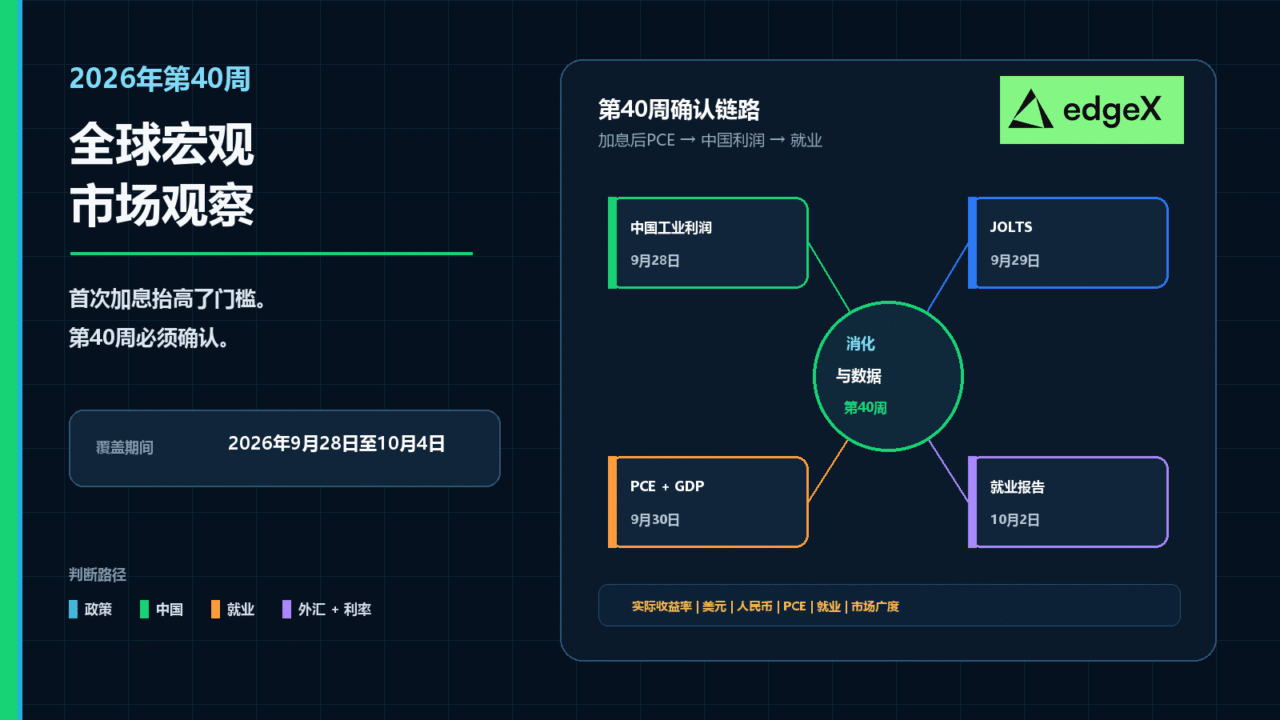
第40周:加息后市场的确认之周
第40周正成为全球市场的确认周。此前美联储实施了三年多来的首次加息,零售需求保持强劲,工厂产出持平,日本央行也再次收紧政策。如今市场面临密集的数据考验,关键在于加息后的有序消化阶段能否延续。
三大数据考验
最受关注的是三份数据。第一,8月PCE报告将显示通胀是继续受控还是重新加速。第二,中国工业企业利润将揭示利润率是否再度坍塌、迫使市场重新定价中国增长。第三,官方PMI读数将表明工厂部门与居民部门的分化是在扩大还是收窄。压轴的是9月非农就业报告,它必须在维持劳动力韧性的同时,不重新点燃工资恐慌。
对加密与风险资产的意义
对数字资产而言,传导渠道在于实际收益率与美元。核心PCE更热将推高实际收益率、推强美元、收窄市场广度并压制工业大宗商品——这一组合在历史上对比特币、以太坊及高贝塔DeFi代币构成压力。中国利润或PMI走弱将加剧全球增长担忧,冲击矿业与基础设施等周期性加密板块。非农数据偏软或过热都会令利率路径复杂化,给资金费率与永续合约带来波动。
需要关注的情景
- 金发女孩情景:PCE受控、中国利润稳定、PMI分化可控、非农有韧性但不过热。这支持加息后的有序消化,对包括加密在内的风险资产构成建设性环境。
- 通胀黏性:核心PCE高于预期。实际收益率维持高位,美元走强,加密在流动性收紧下面临回撤。
- 增长恐慌:中国利润或PMI疲弱叠加非农偏软。防御性配置占主导,加密与科技股的相关性上升。
- 工资恐慌:非农过热。降息预期被推迟,压制长久期资产与投机性加密代币。
前瞻
第40周不会终结宏观争论,但将决定加息后的消化是有序延续还是转为金融条件收紧。对加密参与者而言,关键不是标题数字,而是反应函数:实际收益率、美元方向与市场广度。若这三者保持稳定,消化阶段成立,风险偏好有望在年底前修复;否则,波动将重新席卷传统与数字市场。