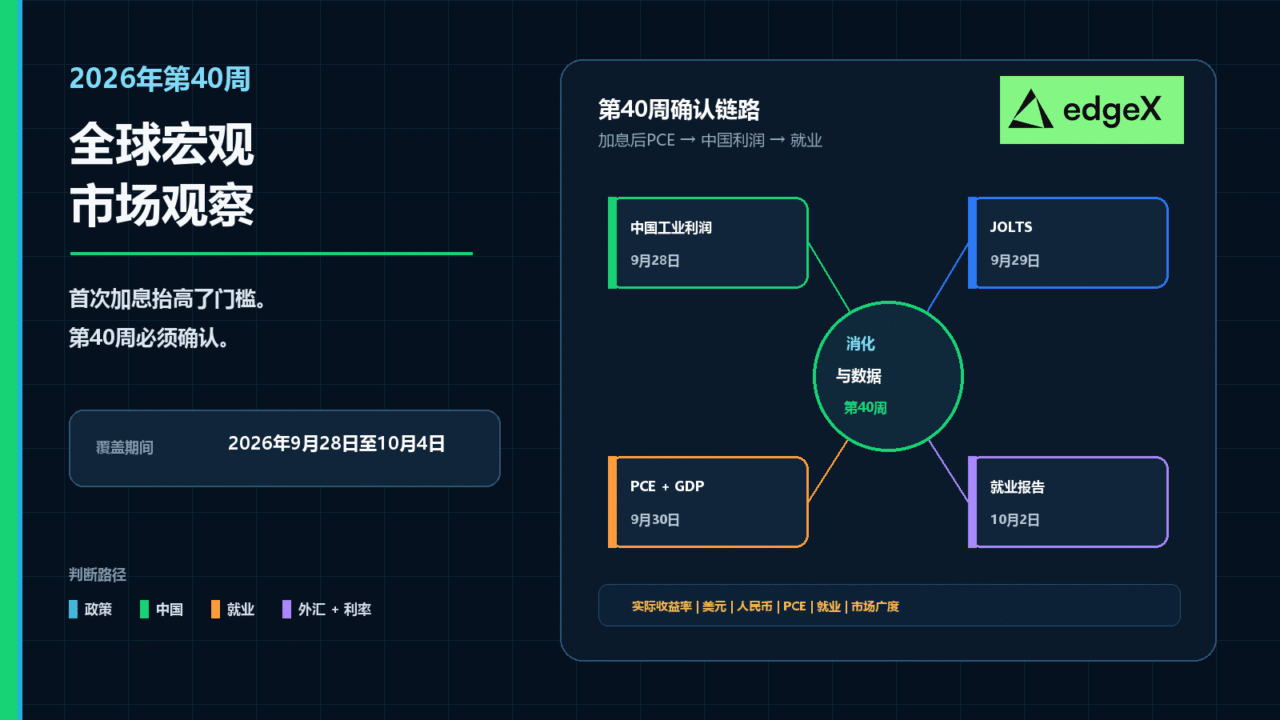
第40週:利上げ後市場の確認テスト
第40週は、世界市場にとって確認週となりつつある。これは、連邦準備制度が3年以上ぶりの利上げを実施し、小売需要が堅調を維持し、工場生産が横ばいとなり、日本銀行が再び政策を引き締めた期間に続くものである。今問われているのは、利上げ後に続いた秩序ある消化フェーズが、過密なデータカレンダーを乗り切れるかどうかだ。
データの試練
最も重要な3つの発表がある。第一に、8月のPCE報告は、インフレが抑制されたままか、再加速しているかを示す。第二に、中国の工業企業利益は、新たなマージン崩壊が投資家に中国成長の再価格設定を迫っているかを明らかにする。第三に、公式PMIは、工場部門と家計部門の乖離が拡大しているか縮小しているかを示す。週の締めくくりは9月の非農業部門雇用統計で、賃金不安を再燃させずに労働市場の底堅さを示す必要がある。
暗号資産とリスク資産にとって重要な理由
デジタル資産にとって、伝達経路は実質利回りとドルを通る。コアPCEが予想以上に強ければ、実質利回りが上昇し、ドルが強化され、市場の広がりが狭まり、工業用コモディティが圧迫される。これは歴史的にビットコイン、イーサ、高ベータのDeFiトークンに重しとなる組み合わせだ。中国の利益やPMIが弱ければ、世界的な成長懸念が増し、マイニングやインフラなどの循環的な暗号資産セクターに打撃を与える。非農業部門雇用統計が軟調または過熱気味なら、金利経路が複雑化し、資金調達率や無期限先物にボラティリティを注入する。
注目すべきシナリオ
- ゴルディロックス: PCEは抑制され、中国利益は安定し、PMIの乖離は限定的で、雇用統計は底堅いが過熱していない。これは利上げ後の秩序ある消化を支え、暗号資産を含むリスク資産にとって建設的だ。
- 粘着性インフレ: コアPCEが予想以上に強い。実質利回りは高止まりし、ドルは強化され、流動性条件の引き締まりにより暗号資産は下落に直面する。
- 成長不安: 中国利益やPMIが弱く、雇用統計も軟調。防御的ポジショニングが支配的になり、暗号資産とハイテク株の相関が高まる。
- 賃金不安: 雇用統計が過熱。利下げ期待が後退し、長期デュレーション資産や投機的な暗号資産トークンが圧迫される。
今後の見通し
第40週はマクロ議論を解決しないが、利上げ後の消化が秩序を保つのか、金融条件の引き締まりに変わるのかを決定づける。暗号資産参加者にとって鍵となるのは、見出しの数字ではなく反応関数だ。実質利回り、ドルの方向性、市場の広がりである。この3つが安定していれば、消化フェーズは持ちこたえ、リスク選好は年末にかけて回復し得る。そうでなければ、伝統市場とデジタル市場の両方でボラティリティが再び勢いを増すと予想される。