



宏观
现货白银日内跌1.66%至59.29美元,贵金属回调考验加密“贬值交易”
现货白银日内下跌1.66%至59.29美元/盎司,贵金属板块的回调对加密投资者意义重大,因为金属与比特币日益表达同一“贬值交易”。该走势引发对实际利率、美元强弱以及代币化金属与BTC是否面临联动去杠杆的关注。
现货白银日内下跌1.66%至59.29美元/盎司,贵金属板块的回调对加密投资者意义重大,因为金属与比特币日益表达同一“贬值交易”。该走势引发对实际利率、美元强弱以及代币化金属与BTC是否面临联动去杠杆的关注。
美国家庭财富已明显从房地产转向股票,背后是持续四年的AI驱动牛市。这种集中度正在推高整个经济的资金成本,形成自我强化的循环,放大上涨与回撤。投资者应关注实际收益率、市场广度和信用条件这三大传导渠道。
专业资产配置者尽管面对股市停滞、债市动荡,仍对股票保持出人意料的乐观,许多人表示只有在收益率达到6%后才会转向固定收益。已有相当比例的经理开始提前转移资金。调查凸显仓位拥挤与市场处于潜在拐点。
美国2026年社会保障生活成本调整(COLA)预计在2.5%至3%之间,普通退休人员每月可多领50至60美元。尽管幅度温和,但该数据具有宏观意义:它表明服务通胀依然顽固,可能使美联储对降息保持谨慎,并影响股票、债券、加密货币和美元走势。
全球最大资产管理公司贝莱德六年来首次看好政府债券,理由是收益率具吸引力且利率见顶。这一转变可能引发从股票和加密货币向债券的轮动,对全球市场产生重大影响。
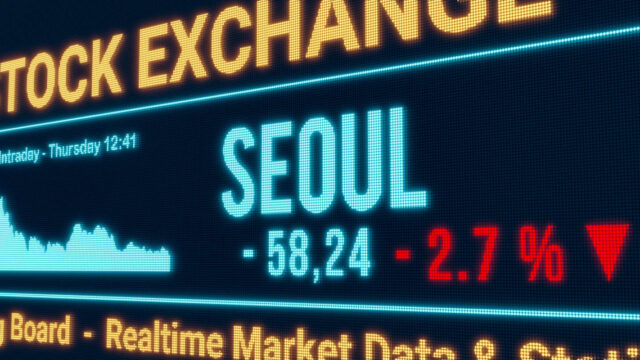
韩国股市大幅下挫,投资者对半导体盈利周期能否持续产生怀疑。抛售压制韩元,威胁全球 AI 硬件交易,并引发关键问题:这是回调,还是真正的周期反转?
日本央行预计在10月30日会议上维持利率不变,同时保留12月加息可能。市场定价显示本月加息概率仅约10%,12月则升至88%。加息推迟令日元继续承压于158附近,并支撑全球套息交易,但12月的鹰派意外可能引发跨资产剧烈波动。
问界与理想在巴黎车展宣布2027年进入欧洲市场,理想将率先在荷兰和挪威交付。在中国国内新能源销量下滑、出口激增的背景下,中国车企正从内需驱动转向出口驱动,这将对欧洲传统豪华品牌、电池供应链和关税政策产生深远影响。
莫斯科一夜遭417架无人机袭击,俄军同期集群打击乌克兰基础设施,而特朗普宣布的"能源停火"不足48小时即遭战场现实否定,克里姆林宫至今未确认协议。停火外交与实地冲突的落差令布油维持100美元上方,市场持续计入地缘风险溢价。
美联储理事沃勒表示,长期国债收益率上升正在收紧金融条件并抑制需求,客观上分担了美联储的紧缩工作。他指出AI基础设施建设推高收益率,短期内可能推升通胀,但长期有望提升生产率。自9月中旬以来,市场已定价近200个基点的加息幅度下降。
克利夫兰联储主席哈马克主张以“小幅快速”方式调整利率,而非拖延后被迫大幅修正,以维持限制性政策对抗通胀。在利率期货指向12月加息、美元接近18个月高位的背景下,比特币短期承压,但更快的政策正常化路径最终可能缓解宏观逆风。
现货黄金突破4200美元/盎司,日内上涨0.68%,在降息预期、财政担忧与央行购金推动下续创新高。这强化了硬资产交易逻辑,也让比特币与代币化黄金产品在争夺同一批配置资金时面临更高要求。
IMF首席经济学家滕雷罗表示通胀风险仍然存在,央行需保持足够紧缩的政策立场以推动通胀回落至目标水平。这一鹰派立场对加密市场具有重要影响,因加密资产对全球流动性和实际利率高度敏感。
债券ETF今年净流入5250亿美元创历史纪录,24年高位的国债收益率与创纪录的股价共同推动投资者重新审视经典60/40组合。资金轮动让收益与久期重回配置核心,也改变了加密等风险资产的机会成本。
IMF最新压力测试显示,在AI崩盘、政府债券收益率飙升与经济放缓叠加的末日情景下,110家“弱”银行将掌握全球银行业22%的资产,高于一年前的18%。报告揭示AI集中度风险与主权债务压力可能相互放大,并对加密与代币化资产市场产生连锁影响。
比特币在区间内震荡整固,10月加息预期回落与高企的美长债收益率相互角力,现货ETF资金流出现分化。市场正等待美国宏观数据与下一次FOMC会议指引,技术面阻力位界定短期区间。
有报道称特朗普政府与莫斯科达成协议,放宽俄罗斯柴油进入全球市场。分析师认为,美国柴油价格由本土炼油产能、库存与季节性需求决定,而非俄罗斯供应,因此该协议对加油站价格影响有限。市场更大的信号是地缘风险溢价可能回吐,这将温和压制原油并利好久期敏感资产。
FERC否决了PJM提出的大部分数据中心临时限电框架,仅批准了方案的一小部分。该裁决使美国最大批发电市场中电网成本与限电风险的分摊问题悬而未决,对公用事业、超大规模云厂商、核电与天然气发电企业,以及拥有PJM并网权的比特币矿企均产生深远影响。

美国玉米期货在上周五大幅下跌后部分反弹,此前USDA预测玉米产量将增加,引发市场对食品价格和通胀的重新评估。这一波动波及大宗商品、股票、债券和外汇市场。
美国财政部可能暂停或取消20年期国债发行,华尔街机构认为11月4日再融资声明或释放明确信号。花旗建议布局20年期跑赢10年期,法巴则警告取消可能被解读为恐慌信号。