



宏观
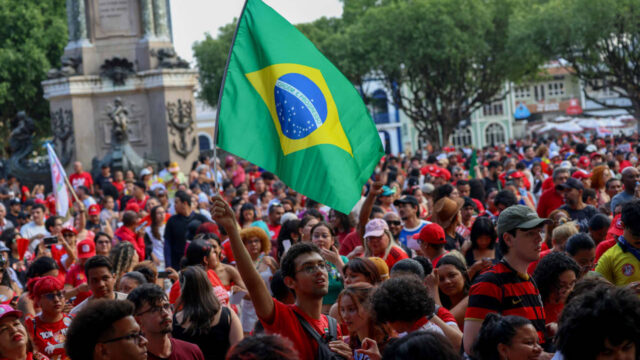
巴西股市突破上涨,选举乐观情绪吸引投资者转向非科技领域
巴西股市因选举乐观情绪而飙升,吸引寻求美股科技股之外多元化的投资者。涨势涵盖股票、债券和雷亚尔,但政治和货币风险依然存在。以下是其对全球投资组合的意义。
巴西股市因选举乐观情绪而飙升,吸引寻求美股科技股之外多元化的投资者。涨势涵盖股票、债券和雷亚尔,但政治和货币风险依然存在。以下是其对全球投资组合的意义。
零跑国际称纯电动车已占其欧洲销量的90%,表现超出预期,并正与Stellantis就欧洲制造基地选址展开讨论。在巴黎车展上的这番表态显示,尽管面临关税压力,中国电动车企仍在欧洲取得进展。
克利夫兰联储主席哈玛克表示,美联储应考虑更快、更频繁地小幅调整利率,以应对关税和AI投资带来的广泛通胀压力,并警告通胀预期可能固化。她强调政策需保持限制性,但未明确支持10月加息,并指出反应机制并非前瞻指引。
美国9月成屋待售签约量环比下跌4%,创2014年以来最低,30年期抵押贷款利率升至7.4%。供应增加与撤约率创纪录显示楼市全面放缓,对债券、股市、加密资产和美元均产生连锁影响。
伊朗革命卫队两天内第三次打击霍尔木兹海峡“违规”油轮,导致至少10艘空载超级油轮避开波斯湾。此举威胁到支撑海湾原油出口的海上接驳模式,可能收紧石油供应并推高运费。市场面临新的地缘政治风险溢价,影响波及石油、股市、债券和避险资产。
美元指数升至18个月新高,交易员押注美联储12月可能加息,比特币和风险资产承压。周三公布的CPI数据或将成为本周市场走向的关键决定因素。
克利夫兰联储主席哈玛克主张采取限制性政策立场,并通过小幅、更频繁的利率调整来应对通胀风险。该立场可能通过提高机会成本和推强美元对加密与DeFi市场构成压力,同时暗示政策校准的灵活性。
华尔街预测中值显示,美国9月核心CPI环比放缓至0.21%,低于8月的0.29%;整体CPI则因能源价格上涨升至0.58%。核心降温为美联储降息提供空间,利好比特币等流动性敏感资产,而整体通胀偏高或限制市场乐观情绪。
受美国国债收益率飙升和美联储加息预期影响,投资者以近年罕见的速度撤离美国抵押贷款债券基金,单周流出规模多次跻身 2021 年初以来最严重之列。MBS 指数 9 月创下历史第二差月度表现,策略师警告银行需求可能进一步减弱。
哈萨克斯坦央行计划将黄金储备占比降低约3个百分点,称在美国国债收益率创24年新高之际,美元吸引力上升。此举挑战了央行长期购金趋势,预示宏观格局重新校准。
现货黄金短线走低超10美元至4160.17美元/盎司,白银日内跌超1%至60.21美元/盎司,历史性贵金属涨势暂歇。由于黄金与比特币同受实际利率、美元强弱与“贬值交易”驱动,此次回调对加密市场具有重要参考意义。
Binance Research 指出,美国 10 年期实际收益率已升至 2008 年以来最高,8 月 31 日以来 47 个基点的收益率上行中有 43 个基点来自实际利率而非通胀预期。尽管宏观环境收紧,Layer 2 与 RWA 代币仍逆势上涨约 30%,显示资金正向具备生息能力与实用价值的加密资产轮动。
链上分析师 Willy Woo 认为,比特币本位会提高借贷风险、限制信贷扩张,从而可能拖慢经济增长。这场由《比特币本位》作者引发的辩论,涉及硬通货、借贷市场与 DeFi 未来的关键问题。
美国经济惊喜指数数月来首次转为负值,通胀仍高于目标且增长数据降温。这一转变挑战了软着陆叙事,对股市构成压力,使降息前景复杂化,并提高了债券、加密货币、大宗商品和外汇市场的波动风险。
欧元兑美元跌至17个月新低,逼近1.11关口,受利差扩大、增长分化和能源敞口推动。对加密市场而言,美元走强通常压制风险资产,同时提振稳定币和代币化国债需求。
一起围绕92.5万美元房产和48万美元投资的家庭纠纷,凸显了无偿照护与继承权之间日益紧张的矛盾。随着美国人口老龄化,此类冲突对住房供应、大规模财富转移和照护经济产生更广泛影响。
美国房地产市场压力加剧,卖家数量比买家多出58%,抵押贷款违约率上升,最大贷款机构UWM股价创历史新低。楼市放缓可能影响美联储政策,并对加密和DeFi市场产生连锁反应。
美联储官员倾向在10月底会议上维持利率不变,但若本周通胀数据显示物价压力持续,可能被迫加息。市场对加息风险的定价不足,股市、债市、加密货币和美元均面临剧烈重定价风险。
摩根士丹利警告CCC级信用利差已突破1000基点,同时银行股创下1993年以来最极端超卖读数。在标普500徘徊于历史高位之际,这些背离信号显示底层信用压力正在积聚。
布鲁金斯学会研究显示,2025-2032年美国AI数据中心投资将达10.3万亿美元,年均占GDP的3.6%,为史上最大基建浪潮。表外融资结构隐藏杠杆,引发系统性风险担忧。