Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
10月13日
マクロ

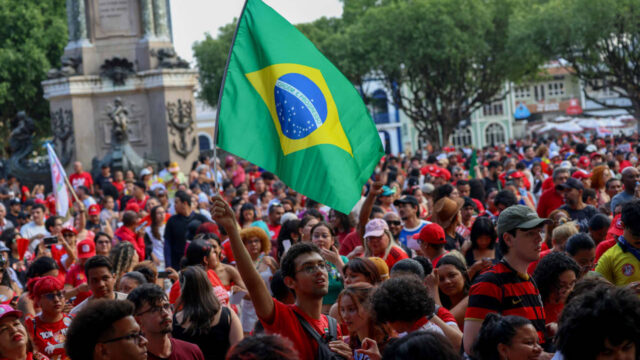
ブラジル株がブレイクアウト、選挙楽観論がテック以外への投資を呼び込む

ブラジル株がブレイクアウト、選挙楽観論がテック以外への投資を呼び込む TREE NEWS 報道: ブラジルの株式市場が急騰している。大統領選挙サイクルがラテンアメリカ最大の経済に新たな楽観論を注入しているためだ。米国のテクノロジー株への集中投資に警戒を強める投資家は、分散投資の機会としてブラジル株に目を向けている。ボベスパ指数は重要なテクニカル水準を突破し、持続的な上昇の可能性を示唆している。 何が起きたか ブラジルの大統領選挙が株式市場の楽観論を後押しし、混雑した米国テックトレード以外の機会を求める世界の投資家の注目を集めている。ブラジルレアルも上昇し、国内債券利回りは安定したことで、株式投資にとってより魅力的な環境が生まれている。 このブレイクアウトは、投資家が割高な米国株の外に価値と成長を求める中で、新興国市場への幅広いローテーションの中で起きている。ブラジルの商品中心の指数は、原材料に対する堅調な世界的需要の恩恵を受けており、市場に優しい改革への政治的期待が強気センチメントを煽っている。 市場への影響 株式 ブラジル株は幅広い上昇を見せており、国営石油大手ペトロブラスと鉱業会社ヴァーレが上昇をリードしている。銀行や一般消費財銘柄も参加している。選挙結果が財政規律と民営化を支持するものであれば、さらなる上昇余地がある。しかし、選挙が近づくにつれてボラティリティが急上昇する可能性があり、ポピュリズムへの転換は利益を急速に反転させかねない。 債券 ブラジルの国内債券は安定し、政治リスクプレミアムの縮小に伴い利回りは低下している。外国人投資家は高い実質利回りに惹かれてブラジル債に戻っている。改革に前向きな政府は財政見通しを改善し、格上げにつながる可能性がある。逆に、財政の綻びはスプレッドを拡大し、通貨を弱める可能性がある。 通貨 ブラジルレアルは選挙楽観論と堅調な商品輸出に支えられ、米ドルに対して上昇している。持続的な上昇はさらなる外国資本を呼び込む可能性があるが、レアルは世界的なリスクセンチメントと連邦準備制度の政策に対して脆弱なままである。タカ派的なFRBはドルを強め、レアルに圧力をかける可能性がある。 商品 ブラジルは鉄鉱石、大豆、石油の主要輸出国である。選挙による楽観論と供給制約が価格を支える可能性がある。しかし、特に中国における世界的な減速は依然として主要なリスクである。鉄鉱石価格は中国の不動産とインフラ需要に特に敏感である。 暗号資産 ブラジルは急速に成長する暗号資産市場を持ち、機関投資家の採用が進んでいる。市場に優しい選挙結果は規制の明確化を加速し、暗号資産投資を引き付ける可能性がある。しかし、暗号資産は世界的な流動性に対する高ベータの投資対象であり続け、リスク選好の変化はセクターに打撃を与える可能性がある。 投資家にとってなぜ重要か 分散投資: ブラジル株は米国テックへの過剰エクスポージャーに対するヘッジを提供し、商品、金融、消費セクターへのエクスポージャーをもたらす。 バリュエーション: ブラジル株は先進国市場に対して割安で取引されており、長期投資家にとって魅力的な価値を提供する。 政治的触媒: 選挙は主要な触媒である。改革志向の結果は大きな上昇余地を解放する可能性がある一方、ポピュリズムへの転換は売りを引き起こす可能性がある。 通貨リスク: レアルのボラティリティは外国人投資家のリターンや損失を増幅させる可能性がある。ヘッジが賢明かもしれない。 グローバルマクロ: ブラジルの命運は中国の成長、商品価格、FRB政策に結びついている。投資家はこれらの要因を注意深く監視すべきである。...
TREE NEWS 編集部 · 2026年10月13日
マクロ

Leapmotorの欧州での驚き:現地生産交渉が進む中、EVが販売の90%に到達

Leapmotorの欧州での驚き:現地生産交渉が進む中、EVが販売の90%に到達 TREE NEWS 報道: Leapmotor InternationalのCEO、ダニーロ・アネーゼ氏は月曜日のパリモーターショーで、バッテリー電気自動車(BEV)が同ブランドの欧州販売の最大90%を占めており、全体の販売台数は1年前の同社の予想を上回っていると述べた。アネーゼ氏は、EUが進めているハイブリッド車輸入制限をめぐる交渉について「関税に代わる興味深い選択肢」と評し、最終的にどのような貿易協定がまとまっても合弁会社は従うと述べた。 同じショーでLeapmotorは、レンジエクステンダーを搭載したD19 SUVを公開し、既存の欧州生産能力をさらに活用する方法を検討していると述べた。 低普及市場でも需要は予想を上回る アネーゼ氏によると、欧州の実際のEV需要は約1年前の同社の評価を上回っている。同氏は、歴史的にEV普及が遅れていたイタリアとスペインを挙げ、需要が明確に回復しており、Leapmotorにさらなる成長余地を与えていると述べた。 Leapmotor Internationalは、Stellantis NVと中国の浙江零跑科技(Zhejiang Leapmotor Technology)の合弁会社である。Stellantisが合弁会社の51%を保有し、中国以外でのLeapmotorブランドのすべての事業を担っている。5月、両社は電気自動車を共同開発するために協力を深化させると発表した。 アネーゼ氏は、将来の欧州生産拠点の候補地についてStellantisと継続的に協議していると述べた。マドリード工場は選択肢の一つだが唯一ではなく、スペイン以外の場所も検討されていると指摘した。貿易摩擦が激化し、関税圧力がまだ完全に解消されていない中、現地生産の推進は政策リスクを軽減し市場での地位を固める重要な道と見られている。同社は現在、既存の欧州能力をさらに稼働させる方法を評価している。 市場への示唆 自動車と株式:この開示は、関税が販売台数を抑え利益率を圧迫してきた欧州で事業を展開する中国EVメーカーにとって、まれな良いニュースである。また、合弁会社の51%を保有するStellantisにとっても重要であり、Leapmotorの海外成長に直接エクスポージャーを得るとともに、自社の低コストEV戦略の潜在的なモデルとなる。信頼できる現地組み立て計画は実効関税負担を軽減し、両パートナーへのセンチメントを高める可能性がある。 貿易政策:ハイブリッド車輸入協定を「関税に代わる選択肢」と位置づけたアネーゼ氏の見方は重要である。ブリュッセルが純粋な関税ではなく、交渉による割当やハイブリッド車特有のルールへと向かえば、欧州で中国製EVを販売する規制コストは下がる可能性がある。ただし、その条件には現地生産要件が伴う可能性が高く、既存の欧州工場を持つプレーヤーに有利となる。 コモディティ:予想を上回る欧州のEV需要、特にイタリアとスペインでの需要は、バッテリー金属(リチウム、ニッケル、コバルト、銅)需要を漸進的に支える。ただし、その量は単独で価格を動かすには小さすぎる。ドイツとフランスでのEV成長鈍化により圧力を受けている構造的な需要の物語を強化するものである。 通貨:欧州での現地生産は中国の自動車輸出余剰を減らし、一部の資本支出をユーロ圏に移す。ユーロにとっては中期的に緩やかなプラス、人民元の貿易収支にとっては軽度の重しとなる。マクロ要因に比べれば効果は小さいが、中国メーカーが欧州内で生産能力を構築する傾向を強めるものである。 債券:直接的な影響は最小限。より関連する経路は欧州の産業政策と国内EV製造への財政支援であり、ユーロ圏のソブリン・スプレッドの限界的な要因にとどまる。 投資家向けの主なポイント Leapmotorの欧州EV構成比が約90%というのは、価格競争力のある中国モデルが、歴史的にEV普及率の低い市場でもシェアを獲得できるという強いシグナルである。 Stellantisの合弁会社51%保有は、この成長ストーリーへの最も純粋な上場プロキシとなる。マドリードを含む候補地の中から欧州工場の具体的な発表に注目したい。 交渉によるハイブリッド車輸入協定は関税より懲罰的でない可能性があるが、現地生産を条件とされる可能性が高く、欧州の生産能力を持つ企業に有利となる。 需要回復が広範なものか企業固有のものかを見極める先行指標として、イタリアとスペインのEV登録データを注視したい。 バッテリー金属へのエクスポージャーはここでは二次的な取引にとどまる。短期的なストーリーは自動車株と貿易政策であり、コモディティではない。

TREE NEWS 編集部 · 2026年10月13日
マクロ

FRBのハマック氏、根強いインフレに警告、より速く小刻みな利上げを支持

FRBのハマック氏、根強いインフレに警告、より速く小刻みな利上げを支持 TREE NEWS 報道: 今年の連邦公開市場委員会(FOMC)の投票権を持つメンバーであるクリーブランド連銀のベス・ハマック総裁は、米中央銀行が高インフレが経済に定着するのを防ぐために、より頻繁かつ小刻みに金利を調整することを検討すべきだと述べた。物価圧力が高まるのを待ってから大きな利上げで対応するのではなく、という考えだ。ハマック氏は月曜日、クリーブランドで開催された全米企業経済学者協会(NABE)年次総会で講演し、インフレ圧力がエネルギー以外にも広がっていると強調した。関税引き上げや人工知能(AI)インフラ投資による需要もコストを押し上げている。同氏は、インフレを2%目標に速やかに戻すためには、金融政策は引き締め的な状態を維持する必要があると主張した。 インフレ圧力はエネルギー以外にも広がる ハマック氏は、インフレが単一のカテゴリーに集中しているわけではないと指摘した。複数回の関税引き上げが企業に繰り返しコストショックを与え、それが消費者に転嫁される可能性がある。一方、AIインフラの構築はコンピューター、電子機器、その他のハイテク部品の需要と価格を押し上げ、データセンター事業だけでなく、航空、発電、建設など同様の部品を使用する産業にも影響を与えている。同氏は、目標を上回るインフレが持続すれば、企業や消費者の間に高インフレが常態化するという考え方が定着するリスクがあると警告した。 適時かつ段階的な調整を好む 「状況が許せば、私は一般的に、後でより大きな修正が必要になるリスクを冒すよりも、比較的迅速に行う小刻みな調整の方が望ましいと考えています」とハマック氏は述べた。これはタカ派的な傾斜を示唆するが、10月27〜28日の会合での利上げを明確に求めるものではない。FRBは既に9月に再燃するインフレ圧力に対処するため利上げを実施した。ハマック氏は、政策は変化する経済状況に対応すべきであり、待つことにはコストが伴うと強調した。同氏は以前、当局者が次回会合前に今後の経済データを使って経済を評価できると示唆していた。投資家は最近、10月の利上げへの賭けを縮小している。副議長や監督担当副議長を含む複数のFRB当局者が、連続する会合での利上げの緊急の必要性はないと示唆しているためだ。しかし、ハマック氏の発言は、少なくとも一部の当局者が根強いインフレを懸念し、十分に引き締め的な政策が必要だと考えていることを示唆している。 政策の透明性とフォワードガイダンス ハマック氏はインフレと金利に加え、FRBが政策決定をどのように伝えるべきかについても論じた。政策立案者には、決定の根拠と、判断に影響を与えるデータ、金融情勢、予測、リスクを説明する責任があると述べた。しかし、反応関数を説明することは将来の金利経路へのコミットメントではないと強調した。「反応関数はフォワードガイダンスではない」と述べ、市場が説明を約束と解釈すれば、透明性が政策期待の誤った価格設定につながる可能性があると警告した。これは透明性と柔軟性のバランスを反映している。 市場への影響 ハマック氏のコメントは市場に重要な影響を与える。株式市場では、タカ派的なトーンがテクノロジーや不動産など金利に敏感なセクターに圧力をかける一方、金融セクターは高金利の恩恵を受ける可能性がある。債券利回り、特に短期ゾーンは、市場が近い将来の利上げ確率や利下げペースの鈍化を織り込めば上昇する可能性がある。米ドルは引き締め政策への期待で強まる可能性があり、ドル建て商品の重しとなる。インフレヘッジと見なされることの多い金は、根強いインフレへの懸念から支えられる可能性があるが、ドル高が上昇を抑制するかもしれない。流動性状況に敏感な暗号資産は、利上げ期待が高まれば逆風に直面する可能性があるが、独自の力学により反応は限定的かもしれない。全体として、このメッセージはFRBがインフレ勝利を宣言する準備ができていないことを強調し、資産クラス全体でボラティリティを高止まりさせている。 投資家向けの主なポイント インフレはエネルギー以外にも広がり、関税とAI投資が物価圧力を高めている。 FRBは後での大きな利上げを避けるため、より頻繁で小刻みな金利調整を好む可能性がある。 10月の利上げは保証されていないが、政策はより長く引き締め的に維持される可能性が高い。 データが政策を左右し、明確なフォワードガイダンスがないため、市場は継続的なボラティリティに備えるべきだ。 投資家は今後のインフレデータとFRBのコミュニケーションを注視し、金利経路の手がかりを探すべきだ。

TREE NEWS 編集部 · 2026年10月13日
マクロ

米国の中古住宅販売成約が12年ぶり低水準に急落、住宅ローン金利は7.4%に上昇

住宅ローン金利が7%台に再上昇、米国の住宅需要を圧迫 TREE NEWS 報道: 米国の中古住宅販売成約件数は9月に約12年ぶりの低水準に急落した。住宅ローン金利の急上昇が、すでに脆弱な住宅市場に新たな打撃を与えた。不動産仲介大手レッドフィンの季節調整済みデータによると、成約件数は前月比4%減少し、3年以上で最大の単月下落幅を記録、2014年以来の低い水準となった。同時に、売り出し中の物件数は2020年3月以来の高水準に増加し、供給増加と需要縮小という異例の組み合わせが生じている。 直接的な原因は借入コストである。フレディマックによると、30年固定住宅ローンの平均金利は10月8日に7.4%に上昇し、8月末の6.66%から急上昇した。これはほぼ3年ぶりの高水準であり、1年前の金利を1%ポイント以上上回っている。 需要の弱さが全米に波及 金利ショックはレッドフィンが追跡するすべての主要都市圏に打撃を与えた。2023年9月以来(それ自体が住宅ローンコスト高の時期であった)初めて、上位50都市圏すべてで成約件数が減少した。レッドフィンのチーフエコノミスト、ダリル・フェアウェザー氏は「不動産業界のセンチメントに大きな変化が起きている。このように金利が上昇すると、購入できる人が減り、販売量は必然的に落ち込む」と述べた。 売り手が値下げ、契約解除は過去最高 需要の落ち込みは取引条件にも波及している。9月にはほぼ5人に1人の売り手が希望価格を引き下げ、購入契約の解除率は14.5%に上昇し、同社の記録で最高となった。在庫の増加により交渉力は買い手に移りつつあるが、高い資金調達コストが実際の成約を難しくしている。 影響は地域によって偏っている。北東部と中西部では供給が依然として比較的逼迫しており、価格は下支えされている。サンベルトの一部地域は需要減退と価格下落の両方に直面している。西海岸が最も大きな打撃を受けており、住宅価格の高さから買い手が借入コスト上昇に特に敏感になっている。主要都市圏の中で成約件数の減少幅が最大だったのはシアトルで、前年同月比24.4%減となり、テック企業の採用減速も重なった。中央値販売価格は前年同月比4.4%下落し、これも全米で最大の下落幅となった。 市場への影響 金利と債券:7%超への上昇は、米国債利回りに対する「より長く高止まり」の見方を強める。住宅ローン金利が高止まりすれば、住宅が消費に与える重しが成長期待を弱め、イールドカーブの長期ゾーンのボラティリティを高める可能性がある。 株式:住宅建設会社、建材サプライヤー、住宅ローン組成業者は収益圧力に直面する。住宅ローンエクスポージャーの大きい地方銀行は、期限前返済リスクの上昇と貸出需要の減退に見舞われる可能性がある。住宅に関連する一般消費財銘柄——家具、家電、住宅改修——も脆弱である。 暗号資産:高ベータで流動性に敏感な資産クラスとして、暗号資産は実質利回りが上昇しリスク選好が後退する局面で弱含みやすい。持続的な金利ショックはビットコインやアルトコインにとって逆風となるが、その後の利下げ方向への転換があれば急速に反転し得る。 コモディティ:木材、銅、その他の住宅関連コモディティは建設活動の減速にさらされている。米国の高利回りに支えられたドル高は、工業金属にさらなる重しとなる。 為替:米国の高金利は引き続き主要G10通貨や新興国通貨に対してドルを支え、輸出企業やドル建て調達を行う借り手を圧迫している。 投資家向けの重要ポイント 今回の住宅データは、最近の長期借入コスト急騰が金融市場だけでなく実体経済活動を侵食していることを示すこれまでで最も明確な証拠である。投資家は3点を注視すべきだ。住宅ローン金利が7%超を維持するか、在庫が冬にかけて積み上がり続けるか、連邦準備制度理事会(FRB)のトーンが反応として変わるか。住宅主導の減速は最終的にFRBを動かす可能性があるが、それまでは金利感応度の高いセクター、景気循環株、暗号資産は圧力下にとどまる可能性が高く、現金と短期債の魅力は維持されるだろう。

TREE NEWS 編集部 · 2026年10月13日
マクロ

イランがホルムズ海峡でタンカー攻撃を激化、空のスーパータンカーがペルシャ湾を回避

イランがホルムズ海峡でタンカー攻撃を激化、空のスーパータンカーがペルシャ湾を回避 TREE NEWS 報道: 新華社が引用した声明によると、イランのイスラム革命防衛隊(IRGC)海軍は月曜日、ホルムズ海峡で「違反」していた大型石油タンカーを攻撃した。これは2日間で3件目の同種の攻撃となる。同船は航行システムを無効化し、海峡からの離脱を試みる際に警告を無視していたと報じられている。IRGCはまた、ホルムズ海峡およびペルシャ湾で米軍に協力するいかなる商船やタンカーも「断固たる措置」に直面すると警告した。 10月9日の別の声明で、IRGCは「違法な」ルートでの通過を試みた大型液化石油ガス運搬船を攻撃し、機関室と推進システムで火災を引き起こしたと述べた。IRGCはさらに、違反船舶に対する今後の作戦はホルムズ海峡に限定されず、無許可のルートを使用するあらゆる船舶を標的とすると付け加えた。 その結果、船舶追跡データによると、少なくとも10隻の超大型原油タンカー(VLCC)と数隻のスエズマックスタンカーが、ホルムズ海峡外の主要な石油積み替え拠点であるフジャイラへ向かう途中で停止または反転した。この後退は、湾岸の原油輸出の回復を支えてきた船対船の積み替えモデルを脅かしている。このモデルでは、大型タンカーが海峡外で待機し、小型のシャトルタンカーがリスクを冒して石油を運び出す。 市場への影響 この激化は、エネルギー市場に新たな地政学的リスクプレミアムをもたらす。ホルムズ海峡自体は技術的には依然として開いているものの、周辺海域に進入しようとするタンカーの意欲は低下しており、湾岸から国際的な買い手への原油の流れが鈍る可能性がある。これは供給側のボトルネックを生み出し、特にブレント原油とドバイ原油の指標価格を押し上げる可能性がある。 株式への影響はまちまちである。エネルギー大手や油田サービス企業は原油価格の上昇から恩恵を受ける可能性がある一方、航空会社、海運会社、一般消費財セクターは燃料費の上昇に直面する。タンカー運航会社は運賃の高騰を見込めるかもしれないが、保険や遅延のコストが利益率を侵食する可能性がある。広範な市場ではリスクオフのセンチメントが生じ、グロース株や新興市場が圧迫される可能性がある。 緊張がさらに高まれば、債券には安全資産への需要が生じ、利回りが低下する可能性がある。しかし、原油価格が急騰しインフレ期待に波及すれば、中央銀行はより厳しいトレードオフに直面し、利回りが不安定なままとなる可能性がある。米ドルは安全資産への資金流入で強くなる可能性があり、カナダドルやノルウェークローネなどの商品連動通貨は原油高から支援を得るかもしれない。 暗号資産では、ビットコインやその他のデジタル資産は当初リスクオフのセンチメントに反応するかもしれないが、地政学的な不安定さやインフレへのヘッジとして関心を集める可能性もある。ただし、ここ数か月は伝統的なリスク資産との相関が高かったため、暗号資産が直ちにデカップリングするとは限らない。 原油以外のコモディティも影響を受ける可能性がある。エネルギーコストの上昇は広範なインフレに波及し、安全資産としての金を支える。原油の流れが混乱すれば、天然ガスや精製品に上昇圧力がかかる可能性がある。 投資家向けの主なポイント 原油供給リスクが高まっている:海峡が開いたままであっても、タンカーが湾内に進入することをためらえば実効供給が逼迫し、原油価格を支える可能性がある。 運賃と保険コストが上昇している:タンカー運賃はすでに高水準にあり、地域回避がさらに進めば上昇し、一部の海運企業に恩恵をもたらす一方、輸入業者のコストを押し上げる。 インフレへの波及に注意:原油価格の持続的な上昇は、特にコアインフレに波及すれば、中央銀行の政策を複雑にする可能性がある。 安全資産が上昇する可能性:緊張が悪化すれば、金、米ドル、そしておそらくビットコインに需要が生じる可能性がある。 株式セクターのローテーション:エネルギー株がアウトパフォームする一方、運輸や消費セクターが遅れる可能性がある。 投資家は、さらなる激化の兆候について、船舶追跡データ、IRGCの声明、原油価格のスプレッドを監視すべきである。状況は流動的であり、実際の原油の流れに混乱が生じれば、世界市場に過大な影響を及ぼす可能性がある。

TREE NEWS 編集部 · 2026年10月13日
マクロ

ドルがFRB利上げ観測で18カ月ぶり高値、ビットコインと株式への影響は

急騰するドルと脆弱なリスクオン相場の衝突 TREE NEWS 報道: 米ドルは、トレーダーが12月の連邦準備制度理事会(FRB)による追加利上げの可能性にポジションを構築する中、18カ月ぶりの高値まで上昇した。この動きは、ほんの数週間前には多くの人が排除していた利上げに、先物市場が相応の確率を織り込むなど、市場が金融政策の道筋を再評価していることを反映している。水曜日の消費者物価指数(CPI)の発表が、今週最も重要なデータポイントとして迫っている。 なぜドルが強くなっているのか ドル高は3つの相互補強的な要因によって進んでいる: 金利差:米国の予想金利の上昇が世界の資本をドル建て資産に引き寄せ、通貨を押し上げる。 粘着性の高いインフレ期待:CPIが上振れすれば、FRBは利下げではなくさらなる引き締めを迫られる可能性がある。 世界成長への懸念:欧州と中国の見通し悪化により、ドルが相対的な安全資産となっている。 ビットコインへの影響 ビットコインは歴史的にドル指数(DXY)と強い逆相関を示してきた。ドル高は世界の流動性を引き締め、通常はリスク資産に圧力をかける——暗号資産も例外ではない。短期的には、タカ派的な再評価がビットコインの上値を抑え、CPI発表を巡ってボラティリティを引き起こす可能性がある。しかし、長期的なナラティブは依然として健在だ。ビットコインの固定供給量と分散型の性質は、通貨価値の希薄化に対するヘッジとして機能する。たとえその理論が数週間ではなく数年単位で実現するとしても。 株式への影響 株式市場も同様の圧力に直面している。ドル高は多国籍企業の利益、特に大型テクノロジー企業や輸出企業の重しとなる。不動産や公益事業など金利感応度の高いセクターも圧力を受ける可能性がある。逆に、CPIが予想より冷え込めば、ドルは急落し、株式と暗号資産の両方で安堵のラリーが引き起こされる可能性がある。 注目すべきポイント 水曜日のCPI:強い数字は利上げ確率を高めドルを強化し、弱い数字は逆の効果をもたらす。 FRB当局者の発言:FRB高官のトーンの変化は、12月会合前に市場を動かす可能性がある。 DXYのテクニカル:現在の高値を上抜ければ、ドルのモメンタムが加速する可能性がある。 ビットコインの相関:BTCがマクロからデカップリングするか、高ベータのリスク資産として取引され続けるかに注目。 今後の展望 来週は「より長く高く」というナラティブにとって極めて重要な試練となる。インフレが粘着性を示せば、ドル高の継続と、ビットコインおよび株式双方にとって厳しい環境が予想される。インフレが冷え込めば、脚本は一気に反転する。いずれにせよ、投資家はボラティリティに備えるべきであり、マクロ主導の価格乖離がしばしば確信を持つ者にとって最良の長期エントリーポイントを生み出すことを忘れてはならない。

TREE NEWS 編集部 · 2026年10月13日
マクロ

FRBハマック総裁、引き締め姿勢を強調-より小刻みで頻繁な利上げを支持

FRBハマック総裁、制限的政策を支持-より小刻みで頻繁な金利調整 TREE NEWS 報道: 2026年FOMC投票権を持つクリーブランド連銀のベス・ハマック総裁は、全米企業エコノミスト協会(NABE)年次総会で、現在の経済状況、見通し、インフレリスクを踏まえると、インフレを速やかに2%目標に戻すために制限的な金融政策スタンスが適切だと述べた。最近の米国債利回りは顕著に上昇しているものの、全体的な金融情勢は中立のままで需要を抑制しておらず、経済はより厳しい政策に耐えられると指摘した。ハマック総裁は、インフレ心理が定着し、ディスインフレが長期化するリスクを減らすため、より頻繁で小規模な金利調整を通じて「帆を絞る」ことを提唱した。また、労働市場に明確な悪化の兆しがあれば政策経路を修正する必要があるかもしれず、インフレが予想を上回る場合にはさらなる利上げが必要になる可能性があると述べた。 分析:インフレリスクは依然上振れ方向に傾く ハマック総裁の発言は、底堅い経済と粘着性の高いインフレに対処するFRBの慎重な姿勢を浮き彫りにしている。より小刻みで頻繁な動きを好むことは、大規模で混乱を招く変更ではなく、政策の調整における柔軟性を求める意向を示唆する。これは、利下げのより緩やかな経路、あるいはインフレが頑固な場合にはさらなる引き締めへのバイアスを意味するかもしれない。金融情勢が中立であるとの言及は、現在の政策が需要を冷ますのに十分に制限的ではないことを示唆し、短期的には利回りとドルに上昇圧力がかかり続ける可能性がある。 暗号資産・DeFi市場への影響 暗号資産市場にとって、FRBの「より長く引き締め」スタンスは通常逆風となる。金利上昇はビットコインやイーサなどの無利子資産を保有する機会費用を高め、ドルを強化してリスク資産に圧力をかける可能性がある。DeFiプロトコル、特にレバレッジやイールドファーミングに依存するものは、借入コストが上昇すれば需要が減少する可能性がある。しかし、FRBの行動がインフレ期待をうまく固定できれば、長期的な安定は暗号資産の普及に利益をもたらすかもしれない。ステーブルコインの利回りやDeFiの貸出金利は、引き締め政策に反応して上昇し、資本を引き付ける一方で、過剰レバレッジポジションのデフォルトリスクを高める可能性がある。 今後の見通し 市場参加者は、今後のインフレと雇用データを注視すべきである。これらはFRBの次の動きを形作る上で極めて重要だからだ。ハマック総裁のデータ依存の強調は、労働市場の悪化があれば政策経路が緩和方向に急速に転換する可能性がある一方、インフレが持続すれば追加利上げを余儀なくされる可能性を示唆する。暗号資産投資家にとって、これは経済指標発表やFOMC会合をめぐるボラティリティの高まりを意味する。実物資産(RWA)やステーブルコインへのエクスポージャーを含む分散戦略が、不確実なマクロ環境を乗り切るのに役立つかもしれない。最終的に、FRBのバランス調整は流動性環境に影響を与え、それがデジタル資産市場の主要なドライバーであり続ける。

TREE NEWS 編集部 · 2026年10月13日
マクロ

ウォール街、コアCPIが0.21%へ鈍化と予想、エネルギーが総合を0.58%に押し上げ

ウォール街、9月インフレ統計のまちまちな結果を予想 TREE NEWS 報道: 主要なウォール街の金融機関から集計された予測中央値は、米国9月のコアCPIが前月比0.21%上昇となり、8月の0.29%から鈍化する一方、総合CPIはエネルギー価格の上昇を背景に0.58%へ加速するとの見方を示している。この乖離は重要だ。コアインフレはより粘着的で政策上重要な指標であり、鈍化すれば、暗号資産や株式のリスク選好を支えてきたディスインフレのシナリオを補強することになる。 なぜこの乖離が市場にとって重要なのか 総合インフレは、連邦準備制度理事会(FRB)が通常は織り込まない変動の大きいエネルギーによって押し上げられている。食品とエネルギーを除いたコアは、金利期待に反映される数値だ。コアの前月比0.21%は年率換算で約2.5%となり、FRBの目標に近く、緩やかな緩和バイアスと整合的である。 金利期待: コアCPIの軟化はFRBの追加利下げの根拠を強め、ドルと名目利回りに下押し圧力をかける。 実質利回り: 名目利回りがインフレ期待よりも速く低下すれば、実質利回りは圧縮される。これは歴史的に金とビットコインの追い風となってきた。 流動性に敏感な資産: 暗号資産は高ベータの流動性プロキシとして取引されてきたため、総合が高く見えても、コアが良好なら価格を支える傾向がある。 暗号資産への伝達経路 デジタル資産はインフレそのものを取引しているのではなく、インフレに対する政策対応を取引している。コアの鈍化はタカ派的なサプライズの確率を下げ、長期デュレーションのリスク資産に対する割引率の圧力を軽減する。これが、一度のCPI発表でビットコインが数分以内に数%動き得るメカニズムだ。逆に、コアが上振れすれば「より長くより高く」の取引が復活し、ドルが強まり、投機的流動性に依存するアルトコインやDeFiトークンの重しとなる。 ステーブルコインのフローも注目点だ。利下げ期待が強まると、トークン化国債やマネーマーケット型オンチェーン商品の利回り優位性が縮小し、限界的な資本が変動の大きい暗号資産へ戻る可能性がある。持続的な緩和サイクルは、このローテーションを加速させるだろう。 次に注目すべき点 総合の数値が当初の見出しを支配するだろうが、FRBのドットプロット、ひいては暗号資産のポジションを動かすのはコアの数値だ。トレーダーは、サービスへの波及の兆候としてエネルギーの寄与を注視し、コア財のディスインフレ傾向が続くかどうかを監視すべきだ。コアが0.21%以下で確認されれば、地政学的なエネルギーショックで総合インフレが不快なほど高止まりしない限り、年末にかけてビットコインや主要DeFiトークンを含むリスク資産の最小抵抗経路は上向きのままだろう。

TREE NEWS 編集部 · 2026年10月13日
10月12日
マクロ

FRB利上げ観測が米国住宅ローン担保証券からの歴史的流出を引き起こす

FRB利上げ期待が住宅ローン担保証券からの歴史的流出を引き起こす TREE NEWS 報道: 投資家は米国の住宅ローン担保証券(MBS)ファンドから、近年まれに見るペースで資金を引き揚げている。過去3週間の週次流出額は2021年初頭以来の7番目に大きい規模となり、債券利回りの急上昇が投資家を金利感応度の高い資産へのエクスポージャー削減に追い込んだ。 この売りはパフォーマンスにも影を落としている。米国MBSのベンチマーク指数は9月に記録上2番目に悪い月間リターンとなった。引き金は、原油価格の急騰、インフレ懸念の再燃、そしてFRBが金融引き締めを続けるとの期待の高まりによる米国債利回りの急上昇だった。 MBSが金利変動にこれほど敏感な理由 住宅ローン担保証券は住宅市場と信用コスト全体の交差点に位置するため、債券利回りの急変に対して異常に脆弱である。金利が上昇すると、住宅所有者は住宅ローンを借り換えなくなり、投資家は予想よりも長く低利回りの証券を保有することになる。このデュレーションの延長は金利上昇環境で損失を増幅させ、最近の利回り急騰がなぜこれほど迅速に強制売りやファンド解約につながったかを説明する一助となる。 ストラテジストのエリカ・アデルバーグ氏は、FRBの引き締めとイールドカーブのフラット化が、MBSの最も重要な買い手の一部であった銀行の需要をさらに減退させる可能性があると指摘した。カーブのフラット化は銀行が保有資産から得るスプレッドを圧縮し、引き締めは資金調達コストを上昇させ資本を拘束する。この組み合わせが、銀行のバランスシート上で住宅ローン債券の魅力を低下させる。 供給はいくらかの緩和をもたらす可能性 光明もある。住宅ローン金利が2023年以来の高水準に上昇するにつれ、借り換え活動と住宅購入需要が抑制され、住宅価格とローン残高の伸びが鈍化するはずだ。このダイナミクスは年末にかけてMBS供給を減少傾向に押しやると予想され、市場への圧力の一部を和らげる。 それでも、このエピソードはより広範な含意を持つ。MBSは金融政策が家計の借入コストに伝わる主要な経路であり、その弱さは、より長く続く高金利が債券全体で織り込まれつつあることを示している。住宅ローン借り手にとっては、高いローン金利が持続する可能性が高いことを意味し、投資家にとっては、デュレーションの長い資産のボラティリティが続くことを示唆している。 今後の見通し 今後の道筋は、インフレデータとFRBの次の動きにかかっている。原油価格が高止まりし、インフレが粘着性を示せば、MBSファンドはさらなる流出に見舞われ、銀行需要も衰え続ける可能性がある。逆に、引き締めサイクルが終わりに近いという兆しがあれば、利回りが安定し、利回りを求める買い手が市場に戻ってくるかもしれない。今のところ、市場は一つの前提で取引している。金利はすぐには下がらない、ということだ。

TREE NEWS 編集部 · 2026年10月12日
マクロ

カザフスタン中央銀行、ドル魅力の高まりで金準備を3ポイント削減へ

カザフスタン、金の買い手から売り手へ転換 TREE NEWS 報道: カザフスタン国立銀行は、世界最大級の金の買い手から純売り手へと舵を切りつつある。財務省当局が準備資産のリバランスを推進しているためだ。アリヤ・モルダベコワ副総裁によると、中央銀行は総外貨準備に占める金の割合を約3パーセントポイント削減することを目指している。この動きは、金価格が記録的高値から後退し、米国10年債利回りが24年ぶりの高水準に上昇する中で起きている。 「これほど長い間、このような水準は見たことがありません。これによりドルが魅力的な選択肢となり、投資資産としての金の魅力が低下しています」とモルダベコワ氏はインタビューで述べた。この転換は、長年にわたる積極的な蓄積の後、中央銀行のポートフォリオにおける金の役割に対する広範な再評価を浮き彫りにしている。 中央銀行の金需要に圧力 長年にわたり、中央銀行は金保有高を着実に増やし、価格を史上最高値に押し上げてきた。しかし、その傾向は今、逆風に直面している。今年初めのイラン戦争の勃発により、より高価なエネルギー輸入の支払いのための米ドル需要が世界的に急増し、金融機関が金を無尽蔵に買い続けるという想定に挑戦した。ワールド・ゴールド・カウンシルのデータによると、トルコとロシアは今年の早期削減国の一つだった。 この力学は古典的なマクロのトレードオフを反映している。実質利回りが上昇しドルが強くなると、金のような無利子資産の魅力は低下する。24年ぶりの高水準にある米国10年債利回りはこの効果を増幅させ、特に地政学的ショックの中で流動性ニーズを管理する中央銀行にとってそうだ。 世界市場への影響 金価格:中央銀行の購入減少は上昇モメンタムを抑制する可能性があるが、小売およびETFの需要がサポートを提供するかもしれない。 米ドル:中央銀行のドル資産需要の再燃はグリーンバックの強さを強固にし、新興国通貨に圧力をかける可能性がある。 分散戦略:カザフスタンの動きはより広範な転換を示唆するかもしれないが、長期的なヘッジ価値を考慮すると、金からの全面的な撤退を引き起こす可能性は低い。 暗号資産市場にとって、この転換はマクロの力—利回り、ドル流動性、地政学—が依然として支配的な要因であることを思い出させる。ビットコインの「デジタルゴールド」ナラティブは、中央銀行が金を購入するときに勢いを増すことが多いが、反転はその相関を試す可能性がある。ドル高が続けば、暗号通貨を含むリスク資産は短期的な逆風に直面するかもしれないが、長期的な採用トレンドは続く。 今後の見通し カザフスタンのリバランスは戦術的な動きであり、金の戦略的放棄ではない。中央銀行はおそらく、さらなる調整を行う前にインフレ、エネルギー価格、世界の金利軌道を監視するだろう。ドル高が持続すれば、他の中央銀行も同様に追随し、金の配分を徐々に減らす可能性がある。投資家にとっての重要なポイントは、マクロの背景が変化していることだ。流動性条件と利回り格差が再び主導権を握っており、金、ドル、デジタル資産のいずれであれ、資産配分の決定はそれに応じて適応しなければならない。

TREE NEWS 編集部 · 2026年10月12日
マクロ

金が4,161ドルを下回り、銀は1%下落 — ビットコインと暗号資産市場にとっての意味

貴金属が冷え込み、金は最近の高値から後退 TREE NEWS 報道: スポット金は日中の短時間で10ドル以上下落し、1オンス4,160.17ドルで取引された。一方、スポット銀は当日1.00%超下落し、1オンス60.21ドルとなった。今回の反落は、地政学的緊張、中央銀行の買い、金融緩和姿勢への期待を背景に金が繰り返し過去最高値を更新してきた歴史的な貴金属ラリーが一服したことを示している。 この動きが重要な理由 金の短期的な軟調さは、商品トレーダーにとっての見出し以上の意味を持つ。貴金属は、暗号資産市場を動かすのと同じマクロ要因——実質利回り、ドルの強さ、伝統的な銀行システム外の資産への需要——を測る重要なバロメーターとなっている。金が上昇するとき、それは投資家がインフレ、財政リスク、地政学的ショックをヘッジしていることを示すことが多く、こうした状況は歴史的にビットコインの「デジタルゴールド」ナラティブと相関してきた。 ただし、その相関は完全ではない。リスクオフ局面では、金はより厚みがあり流動性が高く、機関投資家に受け入れられたヘッジ手段であるため、しばしばビットコインを上回るパフォーマンスを示す。したがって、金の小幅な反落は次のいずれかを意味し得る。 利益確定とローテーション: 過密になった金属ポジションを縮小するトレーダーが、ビットコインや暗号資産関連株を含む高ベータ資産へ資本をローテーションさせる可能性がある。 恐怖プレミアムの緩和: 反落が地政学的または金利への不安の後退を反映しているなら、リスク資産全般を支え、暗号資産にとって追い風となり得る。 暗号資産への読み込み 暗号資産投資家にとって重要な問いは、金の一服がより広範なマクロのリセットを示唆しているかどうかだ。それが実質利回りの上昇やドル高に起因するなら、通常はビットコインやアルトコインにとって逆風となる。放物線的な上昇後の健全な調整を反映しているなら、同じ通貨価値希薄化トレードの次なる高ベータ表現として、資本がデジタル資産へ流れる可能性がある。 銀のより急な1%下落も注目に値する。銀の産業需要は世界の成長サイクルとより密接に結びついているため、そこでの弱さは製造業期待の軟化を示唆し得る——リスク選好にとっては混ざったシグナルだ。 今後の展望 今後のセッションでは、米国の実質利回り、ドル指数、そして金とビットコイン双方へのETFフローの3点を注視すべきだ。金が4,100ドル超で安定し、ビットコインが重要なサポートを維持するなら、「通貨価値希薄化トレード」は健在であり、暗号資産がローテーション資金を吸収する可能性がある。しかし、タカ派的な金利再織り込みによる金のより深い売りが起これば、デジタル資産が最初に圧力を受ける可能性が高い。現時点では、貴金属の反落はレジームチェンジではなく調整のように見える——だが、これほどマクロ感応度の高い市場では、次のデータポイントが方向性を決めるだろう。

TREE NEWS 編集部 · 2026年10月12日
マクロ

Binance Research:米国の実質利回りが2008年以来の高値に、レイヤー2とRWAトークンは売りを跳ね返す

実質金利がポスト危機後の極値に TREE NEWS 報道: Binance Researchの最新週次レポートは、注目すべきマクロ動向を指摘している。8月31日以降、米国10年債利回りは約47ベーシスポイント上昇し、そのうち約43ベーシスポイントはインフレ期待ではなく実質利回りの上昇によるものだった。ブレークイーブンインフレ率の寄与はわずか4ベーシスポイントにとどまった。実際には、10年実質利回りは2008年以来の最高水準に押し上げられており、単なるインフレ懸念ではなく、金融環境の真の引き締まりを市場が織り込んでいる局面である。 暗号資産にとってなぜ重要か 実質利回りは、キャッシュフローを生まない資産を保有する真のコストである。これが急上昇すると、ビットコイン、イーサ、またはキャッシュフローを生まないあらゆるトークンを保有する機会費用が増大し、歴史的にこの圧力は市場の最も投機的な領域に最初に現れる。しかしレポートは、異例の乖離を指摘している。レイヤー2トークンと現実世界資産(RWA)トークンは同じ期間に約30%上昇し、広範なリスクオフの流れに逆行した。 レイヤー2:イーサリアムのロードマップに関連するスケーリングソリューションは、手数料収益、シーケンシング経済、将来のトークンユーティリティへの期待から資本を引き寄せ続けている。基盤レイヤーの手数料市場が冷え込む中でもだ。 RWA:トークン化された国債、マネーマーケットファンド、プライベートクレジット商品は金利上昇から直接恩恵を受ける。原資産担保は現在4~5%の利回りを生み、オンチェーンラッパーはゼロ金利時代よりも魅力的になっている。 マクロの背景 利回り変動の構成が鍵となるシグナルである。インフレ・ブレークイーブンが安定しているのに実質利回りが急騰する場合、その要因は通常、予想を上回る成長データ、タカ派的な中央銀行のガイダンス、または大量の国債供給である。いずれも長期資産に適用される割引率を押し上げる。暗号資産は歴史的にこの割引率に非常に敏感であり、だからこそL2とRWA銘柄の底堅さが際立つのである。 今後の見通し 実質利回りが高止まりするなら、二極化の継続を予想すべきだ。識別可能なキャッシュフローや利回りを生む担保を持つトークン——RWAプロトコル、ステーキングおよびリステーキング資産、実際の手数料捕捉を伴うインフラ——は、純粋なナラティブ主導の銘柄よりも有利な立場にある。対照的に、実質利回りの持続的な低下は、広範なリスク選好を再び呼び覚ます可能性が高い。投資家は次の国債入札、CPI発表、FRBのコミュニケーションを当面の触媒として注視すべきである。2008年との比較は誇張ではない。この水準の実質金利は歴史的に強力なレジームシグナルであり、暗号資産内部での利回り資産・ユーティリティ連動トークンへのローテーションは、市場がそれに適応する方法なのかもしれない。

TREE NEWS 編集部 · 2026年10月12日
マクロ

ビットコイン標準は経済成長を鈍らせるのか?ウィリー・ウーが論じる

ビットコイン標準は経済成長を鈍らせるのか?ウィリー・ウーが論じる TREE NEWS 報道: オンチェーンアナリストのウィリー・ウーが、ビットコイン標準が経済成長を鈍らせるかどうかをめぐる長年の議論に参入し、ビットコインの固定供給量は借入をよりリスクの高いものにし、現代経済が依存する信用拡大のペースを低下させる可能性があると主張した。彼の発言は、ハードマネーが政府を規律づけ持続可能な成長を促すと論じてきたThe Bitcoin Standardの著者からの異議への応答である。 核心的な緊張:ハードマネー対信用成長 この議論の中心にあるのは、単純なマクロ経済学の問いである。マネーサプライを意のままに拡大できないとき、経済は同じ速さで成長できるのか? フィアット制度の下では、中央銀行は不況時に金利を引き下げ信用を拡大し、景気後退を和らげることができる。ビットコイン標準の下では、ベースマネーの供給は上限が設けられ、マイニング報酬によってのみ緩やかに増加し、それはおよそ4年ごとに半減する。ウーの主張は、この制約が実質借入コストを押し上げ、貸し手をより慎重にさせるというものだ。なぜなら負債は、希薄化できない資産で建てられているからである。実際には、限界的なプロジェクトへの資金供給が減り、経済成長率は低下するかもしれないが、潜在的により持続可能になる。 なぜ借入がよりリスクになるのか ウーは、ハードマネー体制では負債をインフレで帳消しにできないと指摘する。ビットコイン建ての債務を負う借り手は、時間とともに価値が上がる可能性のある資産で返済しなければならず、実質的な負担が実質的に増大する。貸し手はそのリスクを補償するためにより高いプレミアムを要求する。その結果、信用市場はより小さく、より選択的になり、フィアットの信用拡大に特徴的な好況・不況の循環に陥りにくくなる。 デフレ圧力: 供給が固定されているため、生産性の向上は名目賃金の上昇ではなく物価の下落として現れる。 実質金利の上昇: 借り手はより高い実効資本コストに直面する。 信用成長の鈍化: 投機的なプロジェクトへの資金供給が減る。 貯蓄の強化: 資本配分が生産的で長期的な投資へとシフトする。 業界への示唆 暗号資産業界にとって、この議論が重要なのは、準備資産としてのビットコインをめぐるナラティブを形作るからである。ビットコインがマネタリーベースとして広く採用されれば、貸出市場の構造、ステーブルコインの設計、DeFiの利回り戦略はすべて適応を迫られるだろう。インフレ的なトークンインセンティブに依存するプロトコルは、まったく異なる環境に直面することになる。一方で、ビットコイン標準の支持者は、より緩やかでも安定した成長のほうが、フィアット制度の繰り返す危機よりも望ましいと主張する。 将来を見据えた視点 この議論が近く決着する見込みは低いが、ビットコインETF、企業の財務資産、さらには一部のソブリンファンドがこの資産を蓄積するにつれて、より現実的になってきている。投資家にとって重要な問いは、完全なビットコイン標準が到来するかどうかではなく、部分的な採用が資本コスト、信用の利用可能性、成長のダイナミクスをどう変えるかである。ウーの貢献は、通貨制度は単に価格の問題ではなく、貯蓄、貸付、投資のアーキテクチャ全体を形作るということを思い出させるものだ。

TREE NEWS 編集部 · 2026年10月12日
マクロ

米国経済サプライズ指数がマイナスに転換、粘着質なインフレが市場の楽観を試す

米国経済サプライズ指数がインフレ長期化でマイナスに転換 TREE NEWS 報道: 米国経済サプライズ指数 — 発表される経済データがエコノミストの予想を上回っているか下回っているかを測る、注目の指標 — が数カ月ぶりにマイナスに転じた。これは、過去1年の大半を通じて市場を支えてきた予想を上回る米国データの連続が弱まりつつあることを示唆している。この変化は、インフレが連邦準備制度理事会(FRB)の目標である2%を頑固に上回り続ける中で起こり、利下げの見通しを複雑にし、軟着陸の仮定に大きく依存してきた市場ラリーの再評価を投資家に迫っている。 この指数は、雇用、インフレ、成長、センチメント指標にわたる実際の発表値とコンセンサス予想とのギャップを集計したもので、これまでリスク資産にとって信頼できる追い風となってきた。これがゼロを下回ったことは、経済がもはや予想を上回るパフォーマンスを示しておらず、価格圧力が予想以上に持続的である中で勢いを失いつつある可能性を示唆している。 何が起きたか 最近のデータポイントはコンセンサスに対して失望させる内容となっている。インフレ指標は予想よりも緩やかなディスインフレを示し、コア指標は粘着質なサービス価格と底堅い住居費に支えられて堅調を維持している。一方、小売売上高から製造業調査に至るまでの成長指標は冷え込み、労働市場データも緩みの兆しを見せ始めているが、急激な落ち込みを示すほどではない。 軟調な成長と粘着質なインフレの組み合わせ — 時に軽度のスタグフレーションと呼ばれる — は、株式を記録的な高値に押し上げてきた「ゴルディロックス」シナリオをまさに損なうものである。 市場への影響 株式: 米国株はより困難な環境に直面している。サプライズ指数がマイナスの時は歴史的に市場の広がりが狭まり、ボラティリティが高まる。金利敏感セクター — 小型株、不動産、公益事業 — が最も影響を受けやすく、メガキャップのテクノロジー銘柄は現金豊富なバランスシートのおかげでより底堅い可能性があるが、長期金利のさらなる上昇には脆弱なままだ。 債券: 国債利回り、特にイールドカーブの長期ゾーンは、インフレが協力的でなければ高止まりするか上昇する可能性がある。これはイールドカーブをスティープ化させ、利下げ期待の再価格設定リスクを高める。積極的な緩和サイクルを想定してポジションを取った債券投資家は、デュレーションエクスポージャーを調整する必要があるかもしれない。 暗号資産: リスクセンチメントと流動性条件とますます連動して取引されるデジタル資産は、不安定な値動きとなる可能性がある。ビットコインと主要トークンは実質利回りとドルの方向性に敏感である。タカ派的な再価格設定は短期的に暗号資産を圧迫する可能性が高いが、スポットETFフローと機関投資家の採用による構造的需給が下値を緩和するかもしれない。 コモディティ: 粘着質なインフレはヘッジとして金を支える傾向がある一方、工業金属は成長モメンタムが減速すれば苦戦するかもしれない。原油は中間に位置し、地政学的リスクプレミアムに支えられるが、需要期待の軟化によって上限が抑えられる。...

TREE NEWS 編集部 · 2026年10月12日
マクロ

ユーロが対ドルで17カ月ぶり安値に下落:暗号資産市場にとって何を意味するか

ドル支配が戻る中、ユーロが17カ月ぶり安値へ急落 TREE NEWS 報道: ユーロは対米ドルで17カ月ぶりの安値に下落し、EUR/USDは1.11の水準に向けて沈み込み、グリーンバックが世界の為替市場でその支配力を再び強めている。この動きは2022年のエネルギー危機以来、ユーロが最も急激かつ持続的に下落した事例の一つであり、米国とユーロ圏の経済軌道の乖離が深まっていることを示している。 ユーロが下落し続ける理由 この通貨ペアを押し下げているのは3つの力だ: 金利差: 連邦準備制度理事会(FRB)は金利を高水準に維持する一方、欧州中央銀行(ECB)はよりハト派的な道筋を示唆しており、ユーロの利回り優位性を圧縮し——そしてそれを逆転させている。 成長の乖離: 米国のGDPと労働データは、ドイツの弱い工業生産とフランスの低迷する需要に圧迫されるユーロ圏を引き続き上回っている。 エネルギーと貿易へのエクスポージャー: 欧州の輸入エネルギーへの構造的依存は、経常収支を地政学的ショックに対して脆弱なままにしている一方、米国は国内のシェール生産から恩恵を受けている。 暗号資産への影響:ドル高は向かい風であり、シグナルでもある ドル高は歴史的に、ビットコインや主要アルトコインを含むリスク資産への圧力と相関している。DXYが強まると、世界的な流動性が引き締まりキャリートレードが巻き戻されるにつれ、ドル建ての暗号資産価格はしばしば向かい風に直面する。ステーブルコインのフローがその物語を語っている:USDTとUSDCの取引所での支配率は通常、ドル高局面で上昇し、暗号資産ポートフォリオ内でのドルペッグの安全資産への逃避を反映している。 欧州の暗号資産参加者にとって、この力学はより微妙である。ユーロ建てのビットコイン価格はドル建て価格よりも持ちこたえており、ユーロ圏の投資家が事実上ドル高に対して緩衝されていることを意味する。これは、混合通貨エクスポージャーを保有するDAOや暗号資産ファンドにとって、興味深い裁定取引とトレジャリー管理の検討事項を生み出している。 注視すべき水準 トレーダーは1.11の心理的フロアに注目している。これを明確に下抜ければ、2023年後半以来見られていない1.10への扉が開く可能性がある。上方向では、1.13が最初の意味のある抵抗線として残っている。トレンドを反転させるには、ECBのタカ派的なサプライズかFRBのハト派的な方針転換が必要だろう。 今後の見通し ドルが強まり続けるなら、暗号資産内でのステーブルコイン、トークン化国債、利回りを生むドル建て商品への継続的なローテーションが予想される——これはすでにオンチェーンデータで見られる傾向だ。トークン化Tビルへのエクスポージャーを提供する現実世界資産(RWA)プロトコルは、投資家がブロックチェーンの効率性を伴うドル建て利回りを求める中で恩恵を受ける立場にある。逆に、ユーロ圏の景気後退への懸念がECBに積極的な利下げを強いる可能性があり、金利差がさらに拡大しEUR/USDが多年ぶりの安値に向けて圧力を受けるだろう——このシナリオは暗号資産市場全体のボラティリティを増幅させる可能性が高い。

TREE NEWS 編集部 · 2026年10月12日
マクロ

家族の住居紛争が問いかける92万5000ドルの問題:アメリカンドリームは誰が継承するのか?

92万5000ドルの家、同居する介護者、相続をめぐる家族の争い TREE NEWS 報道: 78歳の未亡人の母親が、自身が完全に所有する92万5000ドル相当の家と、48万ドルの投資資産をめぐる家族紛争が表面化した。彼女の娘は介護のために同居し、現在では介護者としての役割への補償として実家を相続する権利があると主張している。この紛争は、相続、高齢者介護、そして自宅で老後を過ごすことの経済的負担の増大について疑問を投げかけている。 ニュースの要点:介護、相続、140万ドルの遺産 母親の遺産は約140万ドルで、その大部分は完全に所有する1軒の家に集中している。同居する娘は、自身の介護貢献が財産を相続する権利を与えると主張する一方、他の兄弟姉妹は平等な取り分を主張するかもしれない。これは孤立した事例ではない。米国の人口が高齢化するにつれ、何百万もの家族が、無償の介護をどのように評価し、平等な相続権とどう折り合いをつけるかという同様の紛争に直面している。 正式な合意書は署名されていないようで、これはよくあることだ。書面による契約や更新された遺産計画がなければ、娘の主張は法的根拠ではなく、道徳的・感情的な根拠に基づくことになる。多くの州では、配偶者でない介護者は、補償の明示的な約束や有効な遺言の条項がない限り、法的立場は限られている。 市場への影響:住宅、富の移転、ケア経済 この話は、投資家にとって重要な複数のマクロ経済テーマに触れている: 住宅供給と価格:米国は手頃な価格の住宅の慢性的な不足に直面している。このような遺産が解決されると、物件はしばしば売却され、供給が増える。しかし、家が一人の相続人によって保持されれば、市場に出回らず、在庫がさらに逼迫する。米国の住宅価格の中央値が記録的な高値に近づく中、あらゆる遺産の決定は波及効果を持つ。 大規模な富の移転:今後20年間で、推定84兆ドルがベビーブーマーから若い世代へ移転すると見られている。不動産は主要な構成要素だ。このような紛争はその移転を遅らせたり複雑にしたりし、消費者支出から地域の税基盤まであらゆるものに影響を与える。 長期介護費用:施設での専門的ケアは年間10万ドル以上かかることがある。無償の家族介護者に頼る家族は、システムに数十億ドルを節約しているが、その介護者はしばしば自身の収入と退職貯蓄を犠牲にしている。これは、政策立案者がようやく対処し始めた隠れた経済的負担を生み出している。 投資ポートフォリオ:母親の48万ドルの投資は、多くの退職者が住宅と並んで重要な金融資産を保有していることを思い出させる。これらの資産がどのように管理され、最終的に分配されるかは、相続税から慈善寄付まであらゆるものに影響を与え得る。 投資家にとってなぜ重要か 投資家にとって、この話は人口動態の変化が抽象的なものではないことを思い出させる。それらは住宅市場、医療費、家計のバランスシートで現実のものとなる。シニア住宅に焦点を当てた不動産投資信託(REITs)、住宅建設業者、在宅介護サービスを提供する企業は、需要パターンの変化を見る可能性がある。一方、ファイナンシャルアドバイザーや遺産プランナーは、これらの紛争がエスカレートする前に家族が対処するのを支援するサービスへの需要の高まりを見る可能性が高い。 より広いレベルでは、人口の高齢化はゆっくりと進むが強力な力だ。それは金利(貯蓄と支出パターンを通じて)、労働市場(労働者を労働力から遠ざける介護義務を通じて)、財政政策(社会保障とメディケアの費用を通じて)に影響を与える。これらのトレンドを無視する投資家は自己責任でそうしている。 主なポイント 92万5000ドルの家と48万ドルの投資ポートフォリオは、典型的な中流階級の米国の遺産であり、家族紛争の典型的な原因でもある。 無償の介護は医療システムへの巨大な隠れた補助金だが、遺産計画ではしばしば補償されず、認識されない。 大規模な富の移転が加速するにつれ、不動産や金融資産をめぐる紛争はより一般的になり、住宅供給や消費者支出に影響を与えるだろう。 投資家は、長期的なテーマとして、人口動態のトレンド、シニア住宅需要、ケア経済を注視すべきだ。

TREE NEWS 編集部 · 2026年10月12日
マクロ

米住宅市場に亀裂:売り手が買い手を58%上回る、延滞率上昇

米住宅市場に亀裂:売り手が買い手を58%上回る、延滞率上昇 TREE NEWS 報道: 業界データによると、米住宅市場で深刻な不均衡が生じており、売り手が買い手を58%上回っている。同時に、住宅ローン延滞率が上昇し、全米最大のホールセールレンダーであるUnited Wholesale Mortgage(UWM)の株価は過去最低を記録した。この3つのシグナルは、住宅取得能力の制約と高止まりする金利が潜在的な買い手を遠ざけ続ける中、市場が増大するストレスに直面していることを示唆している。 データが示すもの 売り手と買い手の58%のギャップは、在庫が増加する一方で需要が劇的に冷え込んだ市場を反映している。約20年ぶりの高水準に近い住宅ローン金利は、多くの住宅購入希望者にとって月々の支払いを手の届かないものにし、依然として高い住宅価格はほとんど救いになっていない。一方、延滞率は歴史的低水準にとどまっているものの、特にFHAローンとVAローンで上昇しており、一部の借り手が金融環境の引き締まりによる負担を感じ始めていることを示している。 UWMの過去最低株価は、住宅ローン組成業者への圧力を浮き彫りにしている。借り換え活動が枯渇し、購入量が減少する中、貸し手は薄い利ざやと減少する収益に苦しんでいる。同社の業績は、広範な住宅ローン業界の先行指標としてしばしば見られている。 市場への広範な影響 住宅市場は米国経済の重要な構成要素であり、その健全性は各セクターに波及効果をもたらす。長期にわたる減速は、個人消費、建設雇用、銀行セクターのバランスシートに重くのしかかる可能性がある。暗号資産およびDeFi市場にとって、影響は二重である。一方で、住宅市場の弱体化は連邦準備制度(Fed)の利下げ期待を強め、ビットコインやイーサリアムを含むリスク資産を押し上げる可能性がある。他方で、住宅市場のストレスが広範な信用悪化にエスカレートすれば、すべての資産クラスに圧力をかけるリスクオフ環境を引き起こす可能性がある。 不動産に焦点を当てた現実世界資産(RWA)トークン化プロジェクトも、まちまちの影響を受ける可能性がある。トークン化された不動産提供は、伝統的なチャネル以外で利回りを求める投資家を惹きつけるかもしれないが、住宅市場の低迷は不動産担保トークンへの熱意を減退させる可能性がある。 今後の見通し 今、すべての目は連邦準備制度に向けられている。インフレが引き続き冷え込めば、利下げは買い手需要を復活させ、市場を安定させる可能性がある。しかし、Fedが慎重な姿勢を維持すれば、売り手と買い手の対立は続き、過熱した地域では価格修正につながる可能性がある。当面、住宅市場は、暗号資産を含むすべての資産クラスの投資家が無視すべきではない警告サインを発している。

TREE NEWS 編集部 · 2026年10月12日
マクロ

FRBの金利軌道はインフレデータ次第、当局者は10月の慎重姿勢を示唆

FRB当局者は金利据え置きに傾くが、インフレデータが行動を迫る可能性 TREE NEWS 報道: 連邦準備制度理事会(FRB)の政策担当者たちは、10月下旬の会合で金利を据え置く意向を示唆しているが、最近のインフレ圧力の上昇がその立場を複雑にしている。議論の焦点は、今週のインフレ指標が忍耐を正当化するほど良好か、それとも追加利上げを引き起こすほど熱いかにある。 この緊張は、過度の引き締めで経済をリセットに陥れるリスクと、早期の緩和で物価上昇を再加速させるリスクの間で板挟みになっている中央銀行を反映している。複数の当局者は、さらなる措置を約束する前にインフレが持続的に冷却している証拠を求めると公に示唆しているが、データが失望させれば行動する可能性も残している。 今週のデータが重要な理由 今週のインフレ報告(消費者物価と生産者物価)は、FRBの10月下旬の会合前の最後の主要データである。予想以上に高い数値は利上げ期待を復活させ、低い数値は据え置きの根拠を強めるだろう。市場は動きの確率を比較的低く織り込んでいるため、サプライズがあれば資産クラス全体で急激な再価格設定が起こる可能性がある。 変動の激しい食品とエネルギーを除いたコアインフレは、政策担当者が注視する主要指標であり続ける。粘着性のあるサービスインフレと底堅い消費者需要がコア指標を高止まりさせている一方、財価格は落ち着いている。今週のデータがサービスインフレの冷却を示せば、据え置きの議論が強化される。 市場への影響 株式: 株式は金利期待に敏感である。据え置きはリスク資産、特にテクノロジーや不動産など金利感応度の高いセクターを支えるだろう。予想外の利上げはバリュエーションに圧力をかけ、特に長期間の利益を持つ成長株に影響する。 債券: 米国債利回りは即座に反応する。タカ派的なサプライズはイールドカーブ全体で利回りを押し上げ、良好な数値はラリーを引き起こす可能性がある。イールドカーブの形状は、市場がFRBの次の動きをどう解釈するかを示す。 暗号資産: デジタル資産はリスクセンチメントと流動性条件と連動して取引されてきた。据え置きはビットコインとイーサに安心感を与え、利上げは投機的資産に重荷となる可能性がある。暗号資産はドルの強さと実質利回りに非常に敏感である。 商品: タカ派期待によるドル高は、石油や金などドル建て商品に圧力をかける。逆に据え置きはドルを弱め、商品価格を支える可能性がある。 通貨: ドル指数は利上げ期待で強化し、据え置きで弱まるだろう。新興国通貨はタカ派的なシフトに対して特に脆弱である。 投資家への重要なポイント 今週のインフレデータはFRBの10月決定の極めて重要な入力である — それに応じてポジションを取るべき。 据え置きが現在の基本シナリオだが、市場は利上げを完全に織り込んでおらず、ボラティリティの余地がある。 金利感応度の高い資産 — テクノロジー株、REIT、暗号資産、長期債 — はデータ発表を巡って最も非対称なリスクを抱えている。...

TREE NEWS 編集部 · 2026年10月12日
マクロ

モルガン・スタンレーが警告:CCCクレジット・スプレッドが1,000bpsを突破、銀行株は1993年以来最も極端な売られ過ぎ水準に

ウォール街の平穏な表面に潜む深まる亀裂 TREE NEWS 報道: S&P 500は史上最高値からわずか0.2%下にある。2週間の実現ボラティリティは過去5年間の14パーセンタイルまで低下している。しかし、この平穏な表面の下で、モルガン・スタンレーのストラテジストたちは、歴史的にこれまでるかに turbulent なクレジットサイクルに先行してきた一連のダイバージェンスを指摘している。 今週公表されたノートで、ストラテジストのニック・サヴォーンは、CCC格の社債スプレッドが1,000ベーシスポイントを超えて引けたことを強調した。これは2023年以来の広さだ。また、CCCスプレッドの広範なハイイールドスプレッドに対する比率は記録的な高水準に上昇した。サヴォーンは、この比率は歴史的に、より悪いクレジットサイクルが到来する前にピークを付けてきたと警告する。 銀行株:33年ぶりの極端な水準 株式市場のダイバージェンスも同様に顕著だ。米国銀行株は8月以来13%下落し、BKX指数の14日RSIはわずか27と、売られ過ぎ領域に深く入り込んでいる。対照的に、S&P 500のRSIは60を上回ったままだ。両者の33ポイントの差は1993年以来の大きさである。 モルガン・スタンレーのマシュー・ガーマンは、BKXの予想PERが約11.9倍という10年中央値を下回ったと指摘する。金利や原油に加え、AIによる破壊的変化のトレードがこのセクターの重しとなっている。プライムブローカレッジのデータによると、ヘッジファンドの北米ネットエクスポージャーに占める金融株の割合は10.9%で、過去1年間では100パーセンタイルだが、2010年以降ではわずか13パーセンタイルだ。ファンドは年間を通じて非常に低いベースから銀行ポジションを積み増しており、最近の13%の下落がこれらの新規ポジションを圧迫している。 最弱リンクにおけるクレジットストレス 米国全体のハイイールドスプレッドは1994年以来わずか16パーセンタイルにとどまり、一見緩和的なクレジット環境を反映しているが、CCCスプレッドは77パーセンタイルまで急上昇している。サヴォーンは金利を直接指摘する。「最も弱い借り手が、高金利と借り換えコストの圧力を感じ始めている」。ブロードコム、オラクル、スペースXのような高品質の発行体が6%超のブレンド利回りで大量調達を続ける中、クラウディングアウト効果が最劣位の借り手の利用可能なスペースを圧迫している。 モルガン・スタンレーの欧州デリバティブチームは防御的なポジショニングを始めており、弱いバランスシートのバスケット(MSSTWKBS)に対する保護戦略を顧客に提案している。このバスケットは約50%が不動産、高レバレッジの資本財、多額の負債を抱える通信で構成される。このバスケットは2022年の同等の金利ショック時に20%下落し、その実現ボラティリティは現在Euro Stoxx 50を下回っているため、ヘッジは比較的安価だ。 金利のオーバーハング マクロ環境は引き続きリスク資産を圧迫している。米国10年債利回りは今週5.30%に上昇し、2002年以来の高水準となった。木曜日の30年債入札は2000年8月以来の最高利回りで落札された。ユーロは対ドルで1.12まで下落し、17カ月ぶりの安値となった。モルガン・スタンレーのクロスアセット指標は、10年債利回り、米国実質利回り、S&P 500がいずれもそれぞれの10年レンジの100パーセンタイルにあることを示している。 米国チーフエコノミストのマイケル・ゲイペンはタカ派寄りのベースラインを維持し、政策を「中立からやや抑制的」と特徴づけている。彼の実質中立金利の推定値は2025年初頭の100bps未満から約150bpsに上昇し、金融環境は2月以来約100bps引き締まっている。9月の非農業部門雇用者数がわずか29,000人と弱かったにもかかわらず、彼はFRBが12月と3月にそれぞれ25bps利上げし、FF金利レンジを4.25%~4.50%に引き上げると依然予想している。 決算シーズン:真実の瞬間 サヴォーンは今後の決算シーズンを「真実の瞬間」と呼ぶ。市場が底堅いファンダメンタルズと投資家の不安を調整する重要な窓口だ。コンセンサスはS&P 500の第3四半期EPS成長率を前年同期比29.5%と予想し、「マグニフィセント・セブン」が約4分の1を貢献する。最も集中する週は10月26日に始まる週で、S&P 500の時価総額の37.3%を占める企業が報告する。 しかし、利益成長の集中は懸念材料だ。モルガン・スタンレーのデータは、市場が利益の質でますます選別していることを示す。2025年第2四半期には、EPSとフリーキャッシュフローの両方で推定が上方修正された銘柄は、報告翌日に中央値で1.7%上昇した一方、EPSは上方修正されたがFCFが下方修正された銘柄は平均0.8%下落した。チーフ株式ストラテジストのマイク・ウィルソンは、フリーキャッシュフローとリビジョンの広がりが決算後のパフォーマンスを決める核心的な変数になると述べている。 早期報告企業はまちまちの状況を示す。ペプシコはわずかに上回ったがガイダンスを引き下げ、2027年の利益リセットへの懸念を高めた。コンステレーション・ブランズは上回ったがビール需要とマージンは依然弱い。リーバイスはわずかな売上未達にもかかわらず通年見通しを引き上げた。デルタ航空は第3四半期売上高が前年同期比約16%増となった。サヴォーンは、資本財と金融のインプライド・ボラティリティが高い中で、市場は達成された結果にプレミアムを払い、未達企業には「はるかに厳しく」なると警告する。 投資家への主なポイント CCC/HYスプレッド比率を注視せよ。その記録的高水準は歴史的にクレジットサイクルの悪化に先行してきた。広範なリスク資産への警告サインだ。...

TREE NEWS 編集部 · 2026年10月12日
マクロ

AIインフラブーム:10.3兆ドル投資の波が米国GDPの年3.6%に到達へ

歴史的な資本支出サイクル TREE NEWS 報道: 人工知能は米国史上最大のインフラ投資の波を引き起こしており、ブルッキングス研究所の調査によると、AIデータセンターへの総支出は2025年から2032年の間に10.3兆ドルに達すると予測されている。これは年平均でGDPの約3.63%に相当し、鉄道時代のピークの1.6倍、インターネット・通信ブームの3倍以上である。 コロンビア・ビジネススクールの教授、スタイン・ファン・ニーウベルバーグ氏は、新しい論文『Financing the AI Infrastructure Buildout』でこの調査結果を詳述している。同氏は、5%の名目GDP成長やAIの生産性向上による4%の実質成長といった楽観的なマクロ前提の下でも、投資比率は頑なに高止まりし、約3%にしか低下しないと指摘する。「この数字はマクロ変数の1パーセントポイントの変化には敏感ではない」と述べている。 市場への影響:資金調達における構造的転換 この設備投資サイクルの規模は、すでにAIプロジェクトの資金調達方法を変えつつある。MetaやMicrosoftのようなハイパースケーラーは現在、営業キャッシュフローが生み出す額を超えてAIに支出している。その結果、プロジェクトはリース、合弁事業、特別目的事業体(SPV)、プライベートクレジット、証券化を通じて資金調達されることが増えている。 典型例はMetaのHyperionデータセンターだ。300億ドルと評価されるこのプロジェクトは270億ドルの負債を発行した(負債対資産比率90%)。しかしその負債はBeignetという合弁事業に置かれ、Metaのバランスシートには計上されていない。Metaはまた、4年契約のリースを5回連続で締結し、4年ごとに撤退するオプションと、更新しない場合の残存価値保証を付けている。現行のGAAP規則では、いずれが発生する確率も70%未満であるため、どちらの義務もバランスシートに認識されず、ファン・ニーウベルバーグ氏が「確率の空白」と呼ぶものを生み出している。 このオフバランスシート資金調達は、2008年の金融危機の引き金となったストラクチャード・インベストメント・ビークル(SIV)を想起させる。ファン・ニーウベルバーグ氏は類似性を認めつつも、重要な違いを指摘する。AIデータセンターの負債のほとんどは長期であり、長期資産と一致しており、Metaは投資適格の信用力にとどまっている。しかし同氏は、これらの構造を通じてすでに1.4兆ドルの負債が発行され、そのうち7000億~8000億ドルが銀行に保有されていると推定している。 投資家にとっての意味 株式:テクノロジー大手は実際よりもレバレッジが低く見える可能性がある。投資家は脚注やオフバランスシートの義務、特に10-Kや10-Qの提出書類を精査すべきだ。AI需要の減速は隠れたレバレッジを露呈させる可能性がある。 債券:プロジェクトレベルの負債の急増は新たな資産クラスを生み出す可能性があるが、標準化された開示がなければ価格リスクの評価は困難だ。銀行のこれらの構造へのエクスポージャーは、需要が減速すればシステミックな懸念となり得る。 暗号資産:AI主導の計算能力とエネルギー需要は、分散型計算ネットワークやトークン化されたインフラプロジェクトに間接的に恩恵をもたらす可能性があるが、直接的な関連は依然として推測の域を出ない。 コモディティ:この建設には大量の銅、電力、冷却インフラが必要であり、産業用金属とエネルギーの長期的な需要を支える。 通貨:AIブームが米国の生産性を高め、世界の資本を引き付ければドルは強化される可能性があるが、無秩序な巻き戻しはドル安要因となる。 主なポイント AIインフラブームは規模において前例がなく、2032年まで年平均でGDPの3.6%に達し、鉄道、高速道路、インターネットのブームを合わせたよりも大きい。 資金調達はオフバランスシートに移行し、真のレバレッジを覆い隠し、会計における「確率の空白」を生み出している。 規制当局はリスクがどこに存在するか——銀行、プライベートクレジット、テクノロジー企業——を測定する枠組みを欠いている。 投資家はより良い開示を求め、AI関連負債への銀行のエクスポージャーを監視すべきだ。 目標は投資を止めることではなく、適切な価格設定とリスク管理のための透明性を確保することだ。

TREE NEWS 編集部 · 2026年10月12日
取材依頼 ご意見