



宏观
零佣金构建TIPS阶梯,锁定保证退休收入
TIPS阶梯提供保证的、通胀调整后的退休收入流,且零佣金,与波动剧烈的股市回报形成鲜明对比。在实际收益率接近多年高位之际,这一策略正吸引寻求确定性的退休人士。
TIPS阶梯提供保证的、通胀调整后的退休收入流,且零佣金,与波动剧烈的股市回报形成鲜明对比。在实际收益率接近多年高位之际,这一策略正吸引寻求确定性的退休人士。
一封关于"朋友比自己更富有"的理财咨询信,折射出更广泛的宏观分化:资产持有者享受复利,工薪阶层承受成本上升。由此带来的消费模式、加密资金流动以及中性利率变化,都值得投资者认真对待。
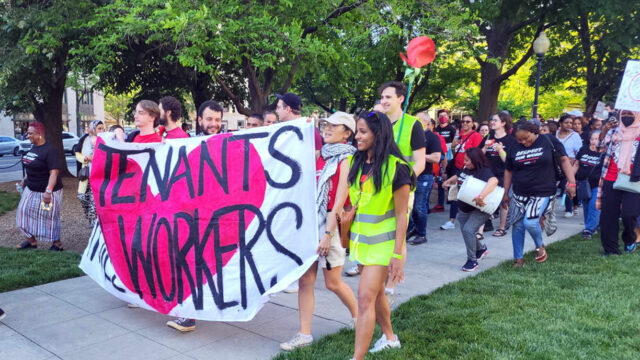
越来越多美国年轻人预期终身租房,租客群体正围绕租金管制、区划改革和租客保护组织政治行动。这一转变可能重塑住房政策,并对REITs、房屋建筑商、债券乃至代币化房地产产生深远影响。
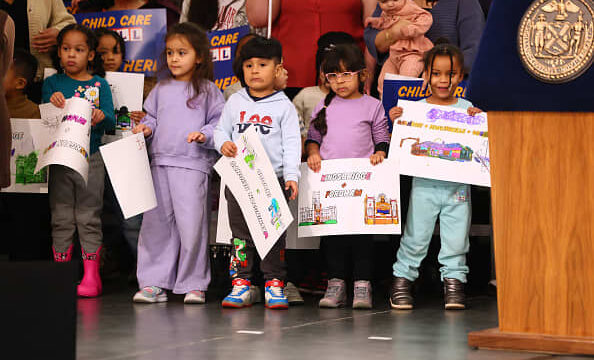
美国养育孩子的成本八年上涨约60%,主要由托育、住房和医疗推动。出生率危机正被重新定义为负担能力危机,对消费需求、住房、劳动力供给、财政政策和长期通胀均有深远影响。
美国首申失业金人数降至19.7万,近57年低位,但9月非农仅增2.9万,凸显“低招聘、低裁员”的劳动力市场。这一背离降低了美联储10月加息预期,利好债券和成长股,同时引发对招聘驱动型放缓的担忧。
中东局势升级推动布伦特原油大涨逾5%至105美元上方,重燃通胀担忧,美股集体低开,10年期美债收益率升至5.31%逼近2002年高点。欧洲与亚洲股市同步下挫,法国CAC40指数创六个多月新低,财政隐忧加剧。
美伊冲突七个月后,原油市场对特朗普言论已“脱敏”,交易员转向货运数据等实物供应信号。布伦特原油未平仓合约跌至一年半低位,流动性风险浮现。地缘政治风险溢价消退,但能源成本高企仍威胁通胀和利率前景。
疲软非农缓解了招聘恐慌,但路径尚未确认。9月CPI必须淡化8月汽油与住房成本脉冲,且中国、日本和欧洲上游价格必须停止重新积累加息压力,否则在10月28日至30日G3会议前,单靠劳动力转弱不足以让再次加息退出讨论。
美国初请失业金人数降至19.7万人,低于20万人的预期,显示劳动力市场持续强劲。该数据对加密市场的意义在于影响美联储降息预期、美元流动性,以及代币化国债等生息链上产品的需求。
摩根士丹利警告,AI基础设施热潮正遭遇电力短缺,到2028年美国数据中心电力缺口预计达芯片销售所需电力的三分之一。半数大型数据中心项目尚未开工,半导体出货预期及超大规模云厂商财务面临风险。
布伦特原油突破每桶105美元,伊朗打击报道、霍尔木兹海峡油轮遇袭及飓风Isaias共同重燃全球供应担忧。油价飙升令央行通胀前景复杂化,挤压加密矿工利润,同时强化硬资产叙事。
马斯克罕见称赞贝索斯,此前蓝色起源披露280亿美元估值并完成约100亿美元首轮外部融资。此举指向未来IPO,也凸显私人航天资本与代币化Pre-IPO及RWA市场的融合趋势。
金价下探4066美元被解读为避险失灵,但抛售发生在美债拍卖结果公布之前。“先跌后稳”的顺序揭示了真正的推手:久期重新定价推高了持有零收益资产的机会成本,而这股力量同样作用于比特币的“数字黄金”叙事。
GPT-6全量推送首日道指跌超340点,CME FedWatch显示12月至少加息25个基点概率达70%—86%。市场定价10月暂停,但将12月视为风险资产(含加密资产)的关键节点。
中国人民银行发布人民币汇率政策立场文件,明确否认通过贬值获取贸易优势,指出2005年汇改以来人民币对美元累计升值23%,2025年以来升值约9%。央行同时反驳将IMF评估结论作为人民币"低估"依据的做法,释放政策可预期信号。
一位资深策略师警告,AI投资泡沫可能两年内破裂,引发严重市场崩盘。报告强调AI股票极端集中,并列出对股票、债券、加密货币、大宗商品和汇率的潜在冲击。
Galaxy Digital 首席执行官迈克尔·诺沃格拉茨警告称,人工智能正处于“我们这一生中最大的泡沫”之中,AI 相关估值已超出基本面支撑。此番言论凸显股市日益加剧的集中度风险,并对加密货币、大宗商品、债券和外汇产生广泛影响。
美俄官员已就重启俄罗斯对德国天然气销售的可能路径展开讨论,此举虽处早期探索阶段,但象征意义重大。若取得进展,将打压欧洲气价、利好欧元与欧洲工业股,并给美国液化天然气出口商带来竞争压力。
德国8月贸易顺差收窄,出口意外下滑,凸显欧洲最大经济体持续疲软。数据对欧洲股市和欧元构成压力,同时利好德国国债,对加密市场直接传导有限。
美债收益率创20年新高,打压AI驱动的美股涨势,资金转向防御资产。下周30年期国债拍卖成关键考验,中国央行连续第23个月增持黄金。对加密而言,收益率上升挑战风险偏好,但强化了代币化RWA和生息DeFi的叙事。