


Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
10月9日
マクロ

TIPSラダーが手数料無料で保証された退職所得を提供

退職後の安心への新しいアプローチ TREE NEWS 報道: 株式市場のリターンが決して確実とは言えない世界で、ますます多くの退職者が、しばしば見過ごされてきた戦略に目を向けています。それは、米国債インフレ連動債(TIPS)のラダーを構築するというものです。将来のパフォーマンスが投機的な株式とは異なり、TIPSラダーは、将来の支出ニーズに正確に合わせることができる、保証されたインフレ調整済みの収入源を提供します。そして、低コストの証券プラットフォームの台頭により、投資家は今や手数料を一切支払うことなくこれらのラダーを構築できます。 TIPSラダーとは何か? TIPSラダーとは、満期がずらされた個別のTIPS債券のポートフォリオです。各債券は入札または流通市場で購入され、満期になると投資家は元本をインフレ調整後に受け取ります。満期を毎年(または任意の間隔で)ずらすことで、投資家は予測可能な実質収入の流れを生み出します。例えば、退職者は65歳から95歳までの必須支出を賄うために30年のラダーを構築するかもしれません。TIPSは米国政府に裏付けられているため、満期まで保有することを前提とすれば、実質リターンは事実上リスクフリーです。 なぜ今これが重要なのか インフレが根強い懸念であり続け、債券利回りが10年以上ぶりの高水準にある中で、TIPSはここ数年で最も魅力的になっています。現在の10年TIPSの実質利回りは約2%であり、投資家はインフレを上回る保証された2%のリターンを固定できます。これは、高いバリュエーションで取引され、金利上昇の逆風に直面している株式の不確実な見通しとは対照的です。 さらに、手数料や費用は退職所得を大幅に食いつぶす可能性があります。多くのフルサービスブローカーは債券購入時に上乗せ手数料を課しますが、オンラインプラットフォームでは現在、投資家が入札または流通市場を通じてTIPSを手数料無料で購入できます。これは、かつて機関投資家向けだった戦略へのアクセスを民主化します。 市場への影響 株式:保証された収入戦略への移行は、特に退職者の間で、配当株や債券代替商品への需要を減少させる可能性があります。ただし、TIPSラダーは主にリスク回避的な投資家に訴えるため、株式市場全体への大きな影響は考えにくいです。 債券:TIPSへの需要増加は、特にイールドカーブの短期側で実質利回りをさらに圧縮する可能性があります。また、投資家が債券ポートフォリオを再配分するにつれて、名目国債にも波及するかもしれません。 暗号資産:保証された収入商品の台頭は、暗号資産のボラティリティが高く投機的な性質との対比を浮き彫りにします。安定性を求める退職者にとって、暗号資産は不適切な代替手段であり続け、この傾向は規制された予測可能な資産の必要性を強めます。 コモディティ:TIPSはインフレに直接連動するため、その人気は継続的なインフレ懸念を反映している可能性があります。これは金やその他のインフレヘッジへの需要を支えるかもしれませんが、TIPSは公式CPIへのより直接的なリンクを提供します。 通貨:TIPS需要の急増は米ドルの購入を必要とし、潜在的にドルを支えるでしょう。ただし、その影響はより広範なマクロ経済の流れと比較して限定的である可能性が高いです。 投資家向けの重要なポイント 保証された収入は可能:TIPSラダーは、市場リスクなしでインフレ調整済みの退職所得を確保する方法を提供します。 コストが重要:手数料無料のプラットフォームにより、リターンを損なうことなくラダーを構築することがかつてないほど容易になりました。 自分のニーズを考慮:TIPSラダーは必須支出に最適ですが、裁量的支出は成長資産で賄うことができます。 利回りが魅力的なうちに行動を:実質利回りは数年ぶりの高水準にあり、魅力的な保証リターンを固定する稀な機会を提供しています。 退職計画が進化する中で、TIPSラダーは、投機よりも確実性を優先する人々にとって、シンプルで透明性が高く、コスト効率の良いソリューションとして際立っています。
TREE NEWS 編集部 · 2026年10月9日
マクロ

友人間の富の格差は今や市場の物語:ライフスタイル・インフレと相対的剥奪が投資家にとって意味するもの

個人の家計不安がマクロシグナルになるとき TREE NEWS 報道: 広く読まれている個人向け金融アドバイスのコラムが、何百万人もの家庭が密かに抱えている疑問に触れて反響を呼んだ。それは、幼なじみが明らかに異なる経済的軌道を歩んでいるとき、どうすればよいのかという問いだ。読者の懸念——仲間が「まったく違う人生を送ることになる」——は、単なるカウンセリングの題材ではない。これは、過去5年間の資産インフレ、賃金上昇、生活費ショックが、本来似通った家庭の間でいかに不均等に分配されてきたかを示すリアルタイムの指標である。 この問いは、資産保有者と賃金労働者の格差がかつてないほど広がった瞬間に浮上している。株式、不動産、そしてますますデジタル資産を保有する家庭は、2020年以降のサイクルを通じて純資産を複利で増やしてきた。持たざる家庭は、家賃、保険、育児、借入コストが所得に占める割合が大きくなるのを見てきた。その結果、同一の給与と同一の生育環境を持つ二人が、今やまったく異なる経済的現実に生きている可能性がある——支出、貯蓄、リスクテイクに測定可能な影響を及ぼす分岐である。 なぜこれが食卓を超えて重要か 相対的剥奪——自分の参照集団から取り残されている感覚——は、消費者行動のより信頼できる推進要因の一つである。経済学者は長らく、家庭は全国平均ではなく仲間と比較し、その比較が限界的な支出を形作ることを観察してきた。仲間集団が先を行っているように見えるとき、二つのことが起こりがちだ。裁量的支出が歩調を合わせるために増加し、貯蓄率が低下する。どちらも短期的には消費にとって強気であり、完全なサイクルを通じては家計のバランスシートにとって弱気である。 市場にとって、伝達経路は一見するよりも具体的である: 株式:比較に駆られた支出に支えられた持続的な消費は、一般消費財、旅行、ラグジュアリー、決済銘柄を支える。しかし同時にサービス部門のインフレを粘着的にし、株式のバリュエーションが依存する金利経路を複雑にする。 債券:家計がより少なく貯蓄しより多く支出するなら、中立金利はパンデミック前のモデルが示唆するよりも高いと言える。それは2010年代のコンセンサスが想定したよりも急なカーブと長期債利回りの下支えの高さを主張する。 暗号資産:自分の社会的サークルで目に見える富の創出は強力な参入経路である。デジタル資産への個人投資家の資金流入は歴史的に「成功した」仲間の話と相関してきた——下落時に逆方向にも作用する力学である。 コモディティ:地位に駆られた消費、特に住宅、自動車、旅行は、広範な成長が冷え込んでも工業金属とエネルギー需要を支える。 通貨:家計のバランスシートが強く貯蓄率が高い国は、より resilient な経常収支を維持する傾向がある。家計のレバレッジの分岐は動きは遅いが実在する通貨の入力要因である。 投資家にとっての行動の罠 相対的剥奪への最も危険な反応は、友人のリスクを引き受けずに友人の成果に匹敵するリターンを求めようとすることだ。取り残されていると感じる投資家はしばしばポジションサイズを増やし、時間軸を短縮し、モメンタムを追いかける——まさに長期的な複利を破壊する行動である。規律ある答えは華やかさに欠ける:拠出を自動化し、資産クラスを分散し、コストを低く保ち、自分の人生を他人のバランスシートと比較したい衝動に抗うことだ。 目に見える富は持続可能な富と同じではないことも覚えておく価値がある。より大きな家を持つ友人はより多くのレバレッジを抱えているかもしれない。より大きなポートフォリオを持つ友人はまだ試されていない集中投資をしているかもしれない。ライフスタイルから引き出される比較は、他人の成果の上振れに対して系統的に偏っている。 投資家にとっての重要なポイント 相対的剥奪の上昇は genuine なマクロシグナルである:短期的な消費を支えるが、貯蓄率に圧力をかけ、サービスインフレを堅調に保つ。 一般消費財、決済、旅行の株式は比較に駆られた支出から恩恵を受ける。長期デュレーション債はより高い中立金利の下支えに直面する。 暗号資産への個人の関心はしばしば仲間の富の物語によって触媒される——上昇時には流入、下落時にはより急な流出を予想せよ。 最大のリスクは行動にある:仲間のリスクプロファイルなしに仲間のリターンを追うことは、自分の計画を下回る最速の道である。 コントロールできるもの——貯蓄率、分散、コスト、時間軸——に集中せよ。完全には見えないスコアボードではなく。

TREE NEWS 編集部 · 2026年10月9日
マクロ

アメリカの賃貸居住者が政治勢力へ — 市場への影響とは

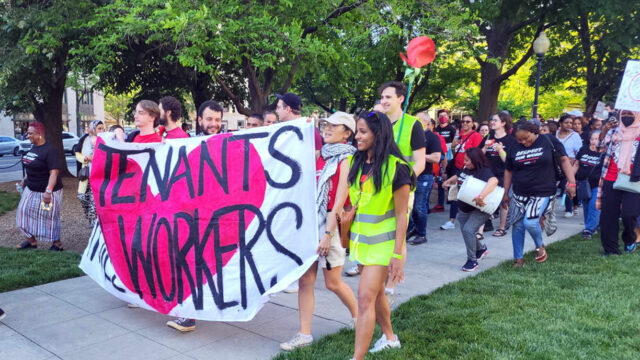
アメリカの賃貸居住者が政治勢力になりつつある TREE NEWS 報道: 若いアメリカ人の間で、家を買うのではなく生涯賃貸で暮らすことを想定する割合が増えており、この変化が賃貸居住者たちの組織的な政治運動を生み出している。アメリカの住宅政策は長らく、住宅ローン利子控除、キャピタルゲイン非課税、一戸建て建設を優遇するゾーニング規則などを通じて持ち家所有者に有利に傾いてきた。住宅費負担が悪化し、多くのミレニアル世代やZ世代の世帯にとって持ち家取得が手の届かないものになるにつれ、賃貸居住者は家賃規制、借家人保護、ゾーニング改革に関する候補者支援、住民投票、地方条例などを通じて集団的な政治力を持つようになりつつある。 これは単一の立法イベントというよりも、アメリカの有権者構造の緩やかな再編に関する話である。賃貸居住者は都市部や郊外に地理的に集中し、若年層が多く、生活費問題で投票する傾向が強い。彼らの組織化が進めば、今後数回の選挙サイクルで住宅政策を再形成する可能性がある。 市場にとって重要な理由 住宅はアメリカ経済で最大の資産クラスであり、金融政策の主要な伝達経路でもある。賃貸居住者が持続的な政治的影響力を持つようになれば、政策の組み合わせは供給側改革、借家人保護、そしておそらく家賃安定化へと傾く可能性があり、これらはすべて資産クラス全体に二次的影響を及ぼす。 不動産とREIT: 住宅REITと一戸建て賃貸事業者が最も影響を受けやすい。厳格な家賃規制や立ち退きルールは営業利益率を圧縮し、家賃上昇を抑制してバリュエーションを圧迫する。逆に、集合住宅建設を促進するゾーニング自由化は開発業者や建設資材供給業者に恩恵をもたらす可能性がある。 株式: 住宅建設株や建設資材銘柄はまちまちの影響を受ける可能性がある — 集合住宅供給の増加は数量面では強気だが、価格決定力には弱気になり得る。賃貸が耐久財を必要とするより恒久的なライフスタイルになるなら、住宅関連の一般消費財銘柄(家具、家電)は恩恵を受けるかもしれない。 債券: 供給を増やす住宅政策は、CPIの中で最も粘着性の高い住居費インフレを緩和する可能性がある。これはFRBに利下げの余地を与え、デュレーションや金利感応度の高いセクターを支える。 暗号資産: 伝統的な持ち家取得が手の届かないままであれば、トークン化不動産や分割住宅所有プラットフォームが物語としての traction を得るかもしれない。ただし、この関連性は投機的でセンチメント主導であり、ファンダメンタルズに基づくものではない。 コモディティと通貨: 住宅は銅、木材、セメントを大量に消費する。ゾーニング改革による建設ブームは工業金属に強気材料となる。ドルへの直接的な影響は小さいが、FRBの緩和姿勢はドルにとってややネガティブだろう。 投資家向けの重要ポイント 家賃規制とゾーニングに関する地方・州の住民投票を注視せよ — これらは国の政策が向かう先を示す先行指標である。 住宅REITと一戸建て賃貸事業者は、借家人保護立法から非対称的な下振れリスクに直面する。 賃貸への構造的移行は、集合住宅建設、建設資材、住宅関連消費財の需要を支える。 住宅供給改革は、住居費インフレを持続的に低下させ得る数少ない政策の一つであり、債券や金利感応度の高い株式にとって意味のある追い風となる。 トークン化不動産はテーマ的な物語として扱い、まだファンダメンタルズ主導のトレードとは見なさないこと。...

TREE NEWS 編集部 · 2026年10月9日
マクロ

子供を育てるコストは8年前より60%増加——そしてそれは経済を再構築しつつある

少子化危機は可処分所得危機である TREE NEWS 報道: 米国で子供を育てるコストは過去8年間で約60%急増し、その上昇幅は全体のインフレ率や賃金の伸びをはるかに上回っている。データによれば、最大の要因はおむつや玩具ではなく、保育費である。保育所が人件費、保険料、不動産コストの上昇に直面する中で、この費目は急膨張した。住居費、医療費、食費も重くのしかかり、その結果、子供を持つことを考えていた人々は計画を先延ばしにしたり諦めたりしており、出生率は低下し続けている。 「少子化危機は実は可処分所得危機である」という見出しの枠組みは、単なる社会観察ではない。それはマクロ経済のシグナルである。人生の核心的な決断に伴うコストがほぼ10年間にわたって所得よりも速く上昇するとき、世帯形成は鈍化し、それが住宅、消費財、労働供給への需要に数十年にわたって波及する。 これが家計の予算を超えて重要な理由 出生率の低下は新しい現象ではないが、可処分所得というレンズは政策と市場の計算を変える。障壁が選好ではなくコストであるなら、てこになるのは経済的なものだ。保育補助、税額控除、住宅供給、医療費などである。いくつかの政府はすでに児童手当の拡充や保育補助を試験的に導入している。市場への含意は、財政政策が家族支援に傾く可能性があるということだ。つまり政府支出の増加、潜在的な赤字拡大、そして異なる需要構成を意味する。 市場への含意 消費財・小売: 世帯形成の鈍化は、ベビー用品メーカー、玩具会社、家族向け小売業者に圧力をかける。逆に、世帯がより小さく一人当たりではより豊かになるにつれ、ペットケア、旅行、成人向けの裁量支出はアウトパフォームを続ける可能性がある。 住宅: 一世帯当たりの子供の数が減ることは、より小さな住宅や都市部のアパートを支え、多世帯REITの追い風となり、大区画の郊外住宅建設業者には向かい風となる。 労働と賃金: 将来の労働力の縮小は時間とともに労働供給を逼迫させ、これは構造的に賃金に対してインフレ的であり、ひいては長期債にとってもそうである。これは緩やかに燃え続ける要因であり、利回りに上昇圧力をかけ続ける。 医療と教育: 小児医療とK-12の入学者数は減少する一方、高齢者ケアと医療支出は増加する。教育関連株や学区に紐づく地方債は人口動態の逆風に直面する。 暗号資産: より小さく、より若く、デジタルネイティブなコホートはデジタル資産を採用する可能性が高い。しかし生産年齢人口の成長鈍化は新たな貯蓄者の母集団を減らす。暗号資産採用にとっては長期的にまちまちのシグナルである。 コモディティと通貨: 木材や銅など住宅関連コモディティへの需要は構造的に低下するが、財政支出の増加は赤字拡大へのヘッジとして金を支える可能性がある。人口動態の急激な減少に直面する国の通貨は長期的な減価圧力に直面する。 投資家向けの重要ポイント 人口動態は緩慢だが強力な力である。より小さな世帯、高齢化する人口、持続的な労働力不足の世界に備えたポジションを取ること。 政策対応——保育補助や児童税額控除——に注目すること。これらは赤字を拡大し金を支える潜在的な財政の触媒となり得る。 一人当たり支出に連動するセクター(旅行、ペット、高級品)を、世帯形成に連動するセクター(ベビー用品、大規模郊外住宅)よりも選好すること。 労働力不足は構造的にインフレ的である。長期債の配分においてデュレーションリスクを念頭に置くこと。 可処分所得危機は単なる家族の物語ではない。それは需要の物語であり、労働の物語であり、最終的には成長の物語である。そして市場はまだそれを価格に織り込み始めたばかりだ。

TREE NEWS 編集部 · 2026年10月9日
マクロ

米国の失業保険申請件数は57年ぶり低水準に接近、しかし採用は停滞:市場への影響

米国の失業保険申請件数は57年ぶり低水準に接近、しかし採用は停滞:市場への影響 TREE NEWS 報道: 10月3日までの週の米国の新規失業保険申請件数は、季節調整済みで2,000件減少して197,000件となり、コンセンサス予想の200,000件を下回り、57年ぶり低水準に近い状態が4週連続で続いた。4週移動平均は198,000件に低下し、2022年10月初旬以来の低水準となった。しかし、この底堅い申請件数データは、9月の非農業部門雇用者数がわずか29,000人増にとどまり、予想を大幅に下回り、過去数か月分も下方修正されたことと対照的である。 この乖離は明確な構図を描いている。企業は大量解雇を避けているが、採用にはますます慎重になっている。この「低採用・低解雇」のダイナミクスは、労働市場が歴史的に逼迫した状態を維持しているものの、勢いを失いつつあることを示唆している。失業者が再就職する容易さを反映する継続受給者数は、9月26日までの週に17,000件増加して171万6,000件となり、前週にはほぼ3年半ぶりの低水準をつけた後だった。9月の失業期間の中央値は11.5週に上昇し、4年半ぶりの高水準に近づいた。 市場への影響 株式: 弱い雇用統計は、10月の連邦準備制度理事会(FRB)による追加利上げの期待をすでに冷え込ませている。引き締めの一時停止は、特にテクノロジーや成長株のような金利感応度の高いセクターにとって、リスク資産の追い風となるだろう。しかし、採用の減速が差し迫った景気後退を示唆する場合、利益予想が下方修正されるにつれて株式市場は下押し圧力に直面する可能性がある。短期的には、市場は利上げ確率の低下を歓迎するかもしれないが、労働市場の根底にある脆弱性が上昇を抑制する可能性がある。 債券: トレーダーがよりハト派的なFRBを織り込む中で、米国債利回りは今のところピークをつけた可能性が高い。10年債利回りは安定するか、やや低下し、債券価格に恩恵をもたらすかもしれない。インフレが粘着質なままFRBが一時停止を示唆すればイールドカーブはスティープ化する可能性があるが、当面の反応は利上げ観測の巻き戻しに伴う短期債の上昇となりそうだ。 通貨: 米ドルは、金利差が縮小するにつれて主要通貨に対して弱くなる可能性がある。欧州中央銀行(ECB)と日本銀行が政策スタンスを維持すれば、ユーロと円は緩やかな上昇を見せるかもしれない。新興国通貨も安堵感を得る可能性があるが、世界的なリスクセンチメントが引き続き主要な要因となるだろう。 コモディティ: 実質利回りの低下とドル安から恩恵を受ける金は、安全資産需要を集める可能性がある。しかし、原油価格は相反する要因に直面している。米国の採用減は需要の軟化を示唆するが、中東の地政学的緊張が引き続き価格を支えている。成長懸念が強まれば、工業用金属は苦戦するかもしれない。 暗号資産: デジタル資産、特にビットコインは、FRBの政策期待に敏感に反応してきた。利上げの一時停止は、低金利が流動性とリスク選好を高めるため、短期的な追い風となる可能性がある。しかし、労働市場の弱さがより広範な経済低迷を予感させる場合、暗号資産は他のリスク資産とともに売り圧力に直面する可能性がある。 投資家向けの主要ポイント FRB政策の不確実性は依然高い: 弱い雇用統計は次回利上げの期待を12月に押しやったが、FRBの9月議事録は当局者がリスクを「広く均衡している」と見ていることを示している。データ依存の姿勢は、新たな発表ごとに市場が動くことを意味する。 労働市場の脆弱性が高まっている: 低採用・低解雇の環境は、根底にあるストレスを覆い隠している。新規参入者や再参入者は苦戦しており、長期失業が徐々に増加している。経済状況が悪化すれば、現在の低い解雇率は急速に反転する可能性がある。 一時停止に備えつつ、景気後退にヘッジを: FRBの一時停止は短期的にリスク資産を押し上げるかもしれないが、投資家は防御的セクター、質の高い債券、金を、採用主導の減速に対するヘッジとして検討すべきだ。 継続受給者数と失業期間を注視: これらの指標は、新規申請件数よりも労働市場の健全性をよりタイムリーに示す。持続的な上昇は、低解雇による緩衝が侵食されていることを示唆する可能性がある。 要約すると、米国の労働市場は混ざったシグナルを発している。解雇は歴史的に低い水準にとどまっているが、採用は停滞している。投資家にとって、これはFRBが当面さらなる引き締めを見送る可能性が高い一方で、より急激な減速のリスクが高まっていることを意味する。バランスの取れたアプローチ—質の高い資産を好み、ある程度の防御的エクスポージャーを維持すること—が賢明と思われる。

TREE NEWS 編集部 · 2026年10月9日
10月8日
マクロ

原油が105ドル超に急騰、インフレ懸念再燃で株安・利回りは2002年以来の高水準に

原油急騰で世界市場動揺、インフレ懸念が再燃 TREE NEWS 報道: 木曜日の世界株式市場は下落した。中東における地政学的緊張の新たな激化を受け、ブレント原油が5%超上昇して1バレル105.33ドルとなり、インフレ懸念が再燃。米国債利回りは2002年以来の水準へと押し上げられた。原油と利回りの同時上昇は、世界株を最高値圏に押し上げていた楽観ムードを打ち消し、ウォール街は全面安で寄り付き、欧州の主要指数も急落した。 米国株は寄り付きで下落し、ダウ・ジョーンズ工業株平均は0.36%安、S&P 500は0.37%安、ナスダック総合指数は0.51%安となった。売りは特に光通信セクターで顕著で、コヒレントが4%超下落し、コーニング、ルメンタム、マーベル・テクノロジーもそれぞれ3%超下落した。欧州市場はさらに厳しく、ユーロ・ストックス50は1.11%安で寄り付き、ドイツのDAXは0.85%安、英国のFTSE 100は0.82%安、フランスのCAC 40は1%下落して6カ月ぶりの安値となり、8月のピークから12%超下回っている。アジアも例外ではなく、日本の日経平均株価は1.4%安の69,042.11で取引を終え、韓国のコスピは2.6%急落した。 引き金:地政学と供給混乱 直接の引き金は複数の地政学的動向から生じた。ホワイトハウスは、中間選挙前に実行される可能性のあるイランに対する攻撃オプションの準備を国防総省に要請したと報じられている。一方、フーシ派勢力はサウジアラビアの2つの空港を攻撃し3人が死亡、リヤドに対する攻勢を強めている。また、嵐が米国内の原油生産の一部を混乱させた。供給ショックは海運チェーンにも波及し、超大型原油タンカーの用船料は過去最高値を更新、石油サプライチェーン全体のコストを押し上げている。 ブルームバーグのストラテジスト、マーク・クランフィールド氏は、ブレント先物が102ドルを突破したことでアジア市場のセンチメントが悪化し、米国債先物にも波及していると指摘。「このネガティブショックがフランス国債に伝播すれば、欧州のトレーダーが完全に市場に参加する頃には事態はかなり混乱する可能性がある」と警告した。 FRBの引き締めはまだ終わらない可能性 原油主導のインフレ圧力は、すでにタカ派的な連邦準備制度理事会(FRB)と衝突している。中央銀行は先月、経済活動の再加速の兆しを理由に、政策金利を25ベーシスポイント引き上げることを全会一致で決定した。2023年7月以来の利上げとなる。トレードステーションのデビッド・ラッセル氏は、今年もう一度の利上げの可能性が高いと見ており、現在の政策スタンスは十分に制限的ではなく、目標を上回るインフレと強い活動指標を踏まえれば物価安定がFRBの最優先の責務だと主張している。 高金利と高油価の組み合わせは、強い企業収益が高まる借入コストを吸収できるという市場の中心的な前提を今、試している。来週始まる決算シーズンは、AIインフラに投じられた数千億ドルが相応の利益リターンにつながるかどうかの重要な試金石となる。 欧州の財政断層 欧州では、フランスの悪化する財政状況が厳しい監視を集め、ユーロ圏危機時代のソブリン債務ストレスとの比較を再び呼び起こしている。フランス財務省は国債発行戦略を調整しないと述べたが、この声明は市場を落ち着かせられなかった。JBドラックス・オノレのアジア太平洋担当チーフストラテジスト、ショーン・キーン氏は、当局が断固たる対応を示すまで市場はフランスとドイツの国債利回り差を広げ続けるだろうと述べ、それにはベルリンとブリュッセルの協調が必要になると指摘。「フランスは今や誰もが注視しており、欧州は一連の難題に直面していると広く見られており、制度的意志も集団的能力も欠いている」と語った。 一方、ユーロは対ドルで小幅に安定し、ドル指数は安全資産への資金流入に支えられて水曜日の0.3%高を拡大した。円は0.1%下落して1ドル158.26円となった。米10年債利回りは3ベーシスポイント上昇して5.31%となり、2002年以来の高値に接近。日本の10年債利回りは2.5ベーシスポイント低下して3.080%となった。スポット金は0.4%上昇して1オンス4,126.06ドル、スポット銀は2.0%下落して1オンス58.57ドル、ビットコインは0.6%下落して82,848.73ドルとなった。 投資家向けの重要ポイント インフレリスクが再び浮上。 100ドル超を持続的に上回る原油高は供給側のインフレ圧力を加え、FRBの道筋を複雑にし、利下げを遅らせるか、さらなる利上げを招く可能性がある。 債券利回りが圧力点。 10年債が5.31%にある中、デュレーションリスクは依然深刻で、特に長期デュレーションのテクノロジー株のバリュエーションは脆弱だ。 欧州は二重のショックに直面。 エネルギーコストの上昇とフランスの財政不安は周辺国のスプレッドを拡大させ、ユーロの重しとなる可能性がある。 決算シーズンが次の試練。 AI設備投資は、高金利とエネルギーコストの中で現在のバリュエーションを正当化するリターンを示し始める必要がある。 ヘッジは重要。 金の底堅さとドルの安全資産需要は、地政学的緊張が高まる環境でのポートフォリオ分散の価値を裏付けている。

TREE NEWS 編集部 · 2026年10月8日
マクロ

石油トレーダーがトランプ大統領を無視:地政学的レトリックの影響力低下で、実物フローが価格を左右

石油市場が実物供給に焦点を移す中、トランプ大統領の発言は威力を失う TREE NEWS 報道: 米国とイランの衝突から7ヶ月、原油トレーダーはホワイトハウスのレトリックをますます無視し、代わりに実物の供給指標に注目している。10月1日、トランプ大統領はイランが停戦に署名しなければ「存在しなくなる」と警告した。ブレント原油はほとんど動かなかった。対照的に、4月1日の同様の脅威はブレントを1日で7%以上上昇させ、1バレル109ドル超で引けた。この乖離は、市場心理の根本的な変化を浮き彫りにしている。言葉はもはや石油を動かさないのだ。 ブルームバーグの取材に応じた複数のトレーダーによると、ポジションサイズは縮小され、関心はカーゴフローデータのような定量化可能な実物シグナルに移っている。ブレント原油先物の建玉は2025年3月以来の低水準に落ち込み、日中値幅は戦争初期と比べて大幅に縮小した。 断絶:なぜトレーダーはヘッドラインに鈍感になったのか 紛争開始時、大統領のあらゆる発言は戦争の行方、特にホルムズ海峡が封鎖される可能性についての手がかりとして精査された。海運はほぼ停止し、石油価格は新しいヘッドラインごとに激しく反応した。 しかし7ヶ月が経ち、その敏感さは薄れた。「ヘッドラインは何ヶ月も浴びせられてきた」とAgain Capitalのパートナー、ジョン・キルダフ氏は言う。「今は基本的に地政学的ルーレットで、私が話す誰もがポジションを縮小している。」Tortoise Capital Advisorsのシニアポートフォリオマネージャー、ロブ・サメル氏は「ホワイトハウスの一貫性のないシグナルがトレーダーを麻痺させている」と指摘。JonesTradingのチーフ市場ストラテジスト、マイケル・オローク氏は「大統領は多くを語り、その立場は頻繁に変わる。何度かヘッドラインを繰り返すうちに、市場は感覚を鈍らせる」と付け加えた。 信頼性の低下は、トランプ氏がイランに関して頻繁に方針を転換してきたことに起因する。7ヶ月の間に、彼は外交的進展を示唆したかと思えば方針を変え、ホルムズ海峡を通過する船舶への課金を提案したが1日で撤回した。こうした揺さぶりが、トレーダーに彼の発言を石油価格設定には信頼できないと見なさせるようになった。 アナリストでさえ、戦争の結末をモデル化するのは難しいと認めている。JPモルガンのアナリストは最近、「我々はエンドゲームをどうモデル化すればよいか分からない。当初は分かっていると思っていた」と記した。 実物フローが主役に—そして新たなリスクをもたらす レトリック主導のボラティリティが薄れるにつれ、トレーダーはリアルタイムで実行可能な実物供給データに目を向けている。「実物フローデータはリアルタイムで実行可能であり、市場の注目は明らかに高まっている」とオローク氏は述べた。 しかし、この移行は新たなリスクをもたらす。伝統的投資家が退くにつれ、アルゴリズム取引—特にモメンタム主導の商品投資顧問(CTA)—が影響力を増し、価格変動を増幅させ、紙と実物市場の間に短期的な乖離を生む可能性がある。一方、ブレントの建玉が18ヶ月ぶり低水準に落ち込んだことは流動性の縮小を示し、それ自体が潜在的な危険である。石油が世界のインフレ期待に深く組み込まれていることを踏まえると、原油市場の可視性低下は金利と世界経済見通しの道筋をさらに曇らせる。 ファンダメンタルなショックは持続するが、市場はシグナルを選別することを学ぶ トランプ氏の発言への反応が鈍いにもかかわらず、紛争がエネルギー市場に与える実際の影響は否定できない。米国とイランの戦争は、ウクライナによるロシア製油所への攻撃と相まって、多くの地域で小売燃料価格を記録的高値に押し上げた。欧州などの中央銀行関係者は、エネルギーコスト急騰による根強いインフレへの懸念を表明している。 ほとんどのトレーダーは、トランプ氏の発言を完全に無視できないと認めている—軍事展開の最終決定者として、彼の行動は依然として重要だ。しかし今のところ、投機資金は主に様子見に回り、ホワイトハウス以外の情報源からのより明確な方向性シグナルを待っている。市場の論理は静かに変化した。レトリックはもはや錨ではなく、カーゴフローが錨なのだ。 投資家向けの主なポイント 地政学リスクプレミアムの減退: 石油市場はもはや大統領のツイートに基づく最悪のシナリオを価格に織り込んでいない。これはボラティリティを低下させるが、紛争激化による上振れ余地も小さくする。 実物データを注視: カーゴ追跡、製油所稼働率、在庫水準は、石油価格予測において政治声明よりも重要になる。 流動性リスクの上昇: 建玉の減少とアルゴ参加の増加は、より急激で予測しにくい価格変動につながる可能性がある。 インフレへの含意: 燃料コストの高止まりはインフレを高止まりさせ、中央銀行の金利決定を複雑にし、債券と株式に圧力をかける可能性がある。 ポートフォリオ配分:...

TREE NEWS 編集部 · 2026年10月8日
マクロ

第42週のCPIはG3中央銀行対決前の最後のハードル

軟調な雇用統計が一つのリスクを除去。9月CPIはもう一つのリスクを除去しなければならない。 第42週は、10月28~30日に集中するG3会合を前にした確認テストとして取引されるべきだ。軟調な米非農業部門雇用統計はすでに「雇用パニック」のシナリオを鎮めたが、今後の道筋を確定したわけではない。今週が合格点となるのは、9月CPIが8月のガソリンとシェルターのコスト上昇を打ち消し、中国・日本・欧州の上流価格が利上げ圧力を再び蓄積する動きを止めた場合のみだ。もしこれらの指標が高止まりすれば、労働市場の軟化だけでは追加利上げをテーブルから外すには不十分だろう。 雇用統計の安堵が不完全である理由 弱い雇用統計は実際に意味のある役割を果たした。労働市場が過熱しているという見方を後退させ、リスク資産に息をつく余地を与えた。しかし、一度の軟調な雇用統計はデータポイントであり、トレンドではない。賃金成長、労働参加率、改定値は依然として重要であり、市場の反応関数は今や非対称だ。成長に関する良いニュースも、インフレが協力的でなければ、金利に関する悪いニュースに急速に変わり得る。 だからこそ9月CPIの発表が転換点となる。8月のインフレ圧力はガソリンとシェルターのカクテルに大きく左右された。9月にこれら2つの構成要素が冷え込むことを示せば、ディスインフレのストーリーは信頼性を増し、軟調な雇用統計のシグナルが裏付けられる。そうでなければ、市場には雇用鈍化と粘着性の高い物価という最悪の組み合わせが残される。 グローバルな上流価格の問題 今週、インフレの実験場は米国だけではない。中国・日本・欧州の上流価格がテストの後半部分だ。中国の工場出荷段階のデフレは世界的なディスインフレ要因となってきたが、PPIが安定すれば重要な緩衝材が失われる。日本の輸入コストと卸売インフレの動向は、日銀の正常化期待に直接影響し、それが世界のデュレーションを動かす。欧州のエネルギーと生産者価格は、地政学と基準効果に依然として左右される。 中国:PPIの安定は世界的なディスインフレのアンカーを侵食する。 日本:上流価格の再蓄積は日銀引き締めの根拠を強める。 欧州:エネルギーと生産者価格はECB期待の変動要因であり続ける。 暗号資産とRWA市場にとっての意味 デジタル資産にとって、状況は明快だ。ディスインフレが確認された週はデュレーションに敏感なリスクを支え、歴史的にビットコインや高ベータの暗号資産に恩恵をもたらし、トークン化された現実世界資産(RWA)の利回りやDeFi担保評価を圧迫してきた割引率の圧力を低下させる。逆に、インフレが高止まりした週は逆の効果をもたらす。利上げ観測が再燃し、実質利回りが上昇し、レバレッジを効かせた暗号資産ポジションにデリスクを強いる。 トークン化国債商品やオンチェーンの利回り戦略は特に金利に敏感だ。インフレデータがテストに失敗したためにG3会合がタカ派的なトーンを示せば、ステーブルコイン利回りやRWAスプレッドは急速に再価格設定される。データが合格すれば、デュレーションとリスクへの回帰が見込まれる。 今後の見通し 第42週は方向性トレードではなく、二者択一の確認ゲートとして捉えるべきだ。軟調な雇用統計は一つのテールリスクを除去した。9月CPIと世界の上流価格がもう一つのリスクを除去しなければならない。それまでは、市場は結論ではなく仮説を取引している。そして10月28~30日のG3会合が、その仮説が生き残るかどうかを決める。

TREE NEWS 編集部 · 2026年10月8日
マクロ

米新規失業保険申請件数、予想を上回る197,000件に減少──暗号資産は金利経路に備える

労働市場の底堅さとデジタル資産市場の交錯 TREE NEWS 報道: 10月3日までの週の米新規失業保険申請件数は197,000件に減少し、市場予想の200,000件を下回った。前週分は199,000件へとわずかに上方改定された。このデータは、幅広い経済指標がまちまちのシグナルを発する中でも、労働市場が歴史的に見て依然として逼迫していることを示している。 暗号資産・デジタル資産市場にとって、この数字の重要性は雇用について語る内容よりも、連邦準備制度(FRB)の次の動きについて示唆する内容にある。予想を上回る強い労働市場は、積極的な利下げの必要性を低下させ、それがドル流動性、リスク選好、そしてDeFiやトークン化資産市場における資本コストに影響を与える。 なぜ申請件数データが暗号資産を動かすのか 2022年以降、暗号資産価格は米マクロ経済データに対して異常に高い感応度で取引されてきた。失業保険申請件数、CPI、非農業部門雇用者数は、ビットコインや主要アルトコインにとって事実上の触媒となっている。メカニズムは単純だ。金利は無リスク資産の利回りを左右し、それが暗号資産と資本を奪い合う。労働市場が好調であれば、FRBはより長く高金利を維持する余裕が生まれ、投機的資産に圧力がかかる。 ビットコインとイーサ: マクロのサプライズに対して通常数分以内に反応し、特に米国取引時間中に顕著。 ステーブルコインのフロー: 高金利の長期化は、TradFiの利回りが魅力的であり続けるため、オンチェーンでのステーブルコイン発行を鈍らせる傾向がある。 DeFi貸出金利: プロトコルの借入コストは、しばしば遅行して広範な金利環境に追随する。 トークン化国債: 短期米国債を裏付けとするRWA商品は、利回りが高止まりするとより魅力的になる。 RWAの視点 申請件数データの底堅さは、RWAセクターで最も急速に成長している領域の一つとなったトークン化国債商品の根拠を強固にする。短期米国政府債へのオンチェーン・エクスポージャーを提供するプラットフォームは、イールドカーブの短期部分が高止まりするときに恩恵を受ける。FRBが利下げを先送りすれば、これらの商品は遊休ステーブルコインに対する利回り優位性を維持する。 今後の見通し 市場の関心は今や、今後のインフレ統計とFRBのコミュニケーションに移る。単一の申請件数報告が政策を変えることは稀だが、低水準の数字が続けば、利下げの時期は2025年後半以降へと後退する可能性がある。暗号資産にとってこれは、現物市場の変動が続くこと、利回りを生むオンチェーン商品への根強い需要、そして実際のキャッシュフローを持つ資産——トークン化クレジット、ステーキングされたETH、持続可能な手数料収入を持つDeFiプロトコル——へのローテーションの継続を意味する。マクロ環境はもはや反射的なブルランの追い風ではなく、真の有用性を持つプロジェクトを報いるフィルターとなっている。

TREE NEWS 編集部 · 2026年10月8日
マクロ

AIチップの供給過剰と電力不足が衝突:3,500億ドルのデータセンターのボトルネック

AIインフラブームが壁に直面:チップは余っているが、電力が足りない TREE NEWS 報道: 人工知能インフラのブームは、厳しい物理的現実と衝突しつつある。記録的なペースで生産される半導体に電力を供給するための電力が足りない可能性があるのだ。モルガン・スタンレーのアナリストは、計画されたデータセンター容量と利用可能な電力のギャップが、2028年までに予測されるチップ販売を支えるために必要な電力の3分の1に達する可能性があると警告している。言い換えれば、市場の楽観的な半導体出荷予測は、電力網というありふれた問題によって無効化されるリスクに晒されている。 市場情報会社Currenceによると、今年発表された大規模データセンター計画の半数はまだ着工していない。障害は多岐にわたる。設備と労働力の不足、地域社会の反対、建設モラトリアム、許認可の遅延、電力網への接続待ち行列の長期化、ガスタービン容量の不足などだ。BloombergNEFのデータによると、容量ベースで米国のデータセンターパイプラインのほぼ半分は初めての開発業者が主導しており、これらのボトルネックを迅速に解消できるかどうかに疑問が投げかけられている。借入コストの上昇と、ますます慎重になる貸し手も、資金調達の不確実性を悪化させている。 契約上の保護には穴だらけ データセンターの地主や貸し手にとって、契約条件はコスト超過に対するある程度の保護を提供し、遅延時のテナントの退出権を制限する。しかし、これらの保護は大きく異なる。ロンドンに拠点を置くスタートアップNscale Ltd.のIPO申請書類は、Anthropicとの446億ドルのコンピュート契約が、サプライチェーンの遅延が発生した場合に「限定的な救済措置のみ」を提供することを明らかにしている。Nscaleが納期内に納入できなければ、Anthropicは「責任を負うことなく」契約を解除する権利を持つ。 Oracle Corp.も同様の圧力に直面している。同社は、ニューメキシコ州のJupiterプロジェクトデータセンターのリースが、天然ガスパイプラインの許認可問題に妨げられているにもかかわらず、順調に進んでいると投資家に保証せざるを得なかった。その後のOracleの不可抗力通知は、市場の信頼を高めるにはほとんど役立たなかった。家賃を延期できたとしても、Oracleはプロジェクトの資金提供者に対して一定の支払い義務を依然として果たさなければならない。 ソフトバンクのSB Energyの事例:500億ドル評価が精査される ソフトバンクグループのSB Energyの事例は、AIインフラ投資バブルへの懸念を象徴している。同社はIPO目論見書で、8.8ギガワットの契約済みコンピュートプロジェクトパイプラインを開示したが、そのほとんどはOpenAI向けであり、建設中はごく一部で、稼働中のデータセンターはまだ一つもない。このことが、投資家がその500億ドルの評価に疑問を抱く原因となっている。 注目すべきは、Nvidiaが1,050億ドルの保証で介入し、テナントであるOpenAIのリース義務を裏付け、SB Energyの建設を支援していることだ。この動き自体、データセンター建設の遅延が自社のプロセッサ販売見通しにどのような影響を与えるかについて、Nvidiaが強く警戒していることを示している。最新の決算報告で、Nvidiaは土地、電力、建物、または資本の不足が将来の財務実績を制約する可能性があると明示的に警告した。 ハイパースケーラーは「備蓄」のジレンマに直面 AmazonやMicrosoftのようなハイパースケールクラウドの巨人にとって、チップとデータセンターのミスマッチは具体的な財務リスクになりつつある。これらの企業は通常、データセンターが稼働するわずか数か月前にサーバーとネットワーク機器を購入するため、電力供給できず技術的に陳腐化するチップを備蓄することに消極的だ。現在、AI企業はまだ使用されていない約3,500億ドルの資産を保有している。 新しいサイトがオンラインになる前の容量ギャップを埋めるために、BloombergNEFは既存のデータセンターの古いチップを、Nvidiaの最新のより計算効率の高いモデルに交換することを提案している。しかし、これはハイパースケーラーのすでに巨額な設備投資をさらに膨らませ、減価償却圧力を高めることになる。もう一つの潜在的な道は、データセンター容量をより豊富な再生可能エネルギーを持つ国々に移転することであり、これは欧州にAIインフラ構築に参加するより多くの機会を提供する可能性がある。 Nvidiaの6兆ドル時価総額 vs. 決算に潜むリスク Nvidiaの時価総額が6兆ドルに近づいているにもかかわらず、投資家は同社が高マージンのプロセッサの買い手を見つける能力について懸念していないようだ。しかし、Nvidiaの最新の決算報告は、データセンター建設のボトルネックを潜在的なリスク要因として明示的に挙げている。この記述自体が市場の注目に値する。 短期的には、サプライチェーンのボトルネックは一部の参加者に手厚いリターンをもたらしている。SpaceXはコンピュート容量を高値で貸し出し、CaterpillarとBloom Energy Corp.はオンサイト発電設備の受注残を抱え、トップクラスの電気技師は75万ドルもの高給を得ている。しかし、この局地的な繁栄が持続できるかどうかは、インフラ建設全体がチップの出荷に追いつけるかどうかにかかっている。 長年の熱狂の後、AIの饗宴はハイリスクな椅子取りゲームに変わりつつあるのかもしれない。そして音楽が止まったとき、行き場のないチップを抱えすぎてしまう者が出るかもしれない。 投資家向けの重要ポイント 半導体出荷予測はリスクに晒されている:...

TREE NEWS 編集部 · 2026年10月8日
マクロ

ブレント原油が105ドルを回復、地政学的ショックと嵐リスクが供給懸念を再燃させる

ブレント原油が105ドル超へ反発 TREE NEWS 報道: 火曜日、ブレント原油先物は1バレル105ドルを突破し、最近の安値から急反発した。供給側の三重のショックが世界のエネルギー市場を揺さぶった。イランによる軍事攻撃の報道、ホルムズ海峡での商業タンカーへの新たな攻撃、ハリケーン・イサイアスの急速な接近が相まって、持続的な供給逼迫への懸念が再燃した。 この動きは、数週間にわたり90ドル台半ばで推移していたブレントにとって重要なブレイクアウトとなる。トレーダーは現在110ドルと115ドルの抵抗線に注目しており、短期的なサポートは100ドルの心理的フロアに移行した。 地政学的火種が増加 イラン攻撃の報道は、その規模が未確認であるものの、中東原油のリスクプレミアムを即座に押し上げた。ホルムズ海峡は世界で最も重要な石油チョークポイントであり、世界の石油液体消費の約20%が毎日通過している。そこでのタンカー輸送に対する信頼できる脅威は、保険会社に戦争リスクプレミアムの再設定を迫り、それが直接引き渡し原油のコストに反映される。 同時に、大西洋のハリケーン脅威が供給方程式に気象由来の層を加えている。メキシコ湾は米国の沖合生産のかなりのシェアを占めており、嵐に関連する生産停止は数日以内に数百万バレルを市場から除去する可能性がある。 マクロと暗号資産市場への影響 暗号資産トレーダーにとって、原油急騰は孤立した出来事ではない。エネルギーコストの上昇は直接的に見出しインフレに影響し、利下げを検討する中央銀行の道筋を複雑にする。より長期にわたる高金利は通常、ビットコインやアルトコインを含むリスク資産に圧力をかける一方で、ハードアセットとインフレヘッジのナラティブを同時に強化する。 ビットコインの相関: BTCは最近、流動性に敏感な資産として取引されており、原油主導のインフレ懸念はハト派的な転換を遅らせる可能性がある。 マイニング経済: エネルギー価格の上昇はプルーフ・オブ・ワーク・マイナーの利益率を圧迫し、低コスト地域へのハッシュレート移行を加速させる可能性がある。 トークン化コモディティ: トークン化された原油エクスポージャーを提供するRWAプラットフォームは、トレーダーがエネルギー市場への24時間365日のアクセスを求める中で、新たな関心を集める可能性がある。 次に注目すべき点 市場は3つの触媒に注目する:イラン攻撃の公式確認とその後のエスカレーション、ハリケーン・イサイアスの進路、そして緊急供給対応のための次回OPEC+会合である。110ドルを持続的に上抜ければ、株式、債券、デジタル資産全体でインフレ期待のより広範な再価格設定を強いられる可能性が高い。 今のところ、原油市場は地政学が主要なドライバーとして戻ってきたことを示している。暗号資産投資家は、最終的に流動性条件を決定するマクロレジームの先行指標としてエネルギーを扱うべきである。

TREE NEWS 編集部 · 2026年10月8日
マクロ

マスクがベゾスを称賛、ブルーオリジンが100億ドル調達で将来のIPOを視野に

ブルーオリジンの280億ドル評価額公表後、マスクがベゾスを称賛 TREE NEWS 報道: イーロン・マスクは、ブルーオリジンが初の外部資金調達ラウンドに伴い280億ドルの評価額を開示したことを受け、ジェフ・ベゾスに対して珍しい称賛の言葉を送った。同社は外部投資家から約100億ドルを調達した。これは初の大規模な外部資本であり、民間宇宙セクターがロケットの枠をはるかに超えた資本市場のストーリーへと成熟しつつあることを示す動きだ。 今回の調達が実際に意味するもの ブルーオリジンが長年の自己資金調達を経て外部資本を導入する決断は、構造的な転換点である。280億ドルの評価額での100億ドル調達により、同社はニューグレン打ち上げの加速、BE-4エンジン生産の拡大、軌道インフラや月探査プログラムへの進出を推し進めるための資金力を手に入れる。また、最終的に流動性を求める株主基盤が生まれることは、将来のIPOを示唆している。 資本集約度:宇宙打ち上げと重工業は資本を大量に必要とし、民間のバランスシートには限界がある。 IPOへの道筋:外部投資家は通常、5〜7年以内の公開市場への道筋または買収を求める。 セクターの正当性:今回の調達は、商業宇宙を機関投資家向け資産クラスとして正当化する。 暗号資産とRWA市場が注目すべき理由 民間宇宙資本とデジタル資産市場の重なりは拡大している。トークン化された未公開株、IPO前エクスポージャー商品、現実世界資産(RWA)プラットフォームは、後期段階の未公開企業をオンチェーン商品に包み込む競争を繰り広げている。注目度の高いブルーオリジンのラウンドは、こうしたプラットフォームにとって引用できる看板銘柄となり、トークン化されたIPO前エクスポージャーがどのように組成され、価格設定され、最終的に取引されるかのテンプレートとなる。 より広く見れば、マクロ環境が重要だ。宇宙、防衛、先端製造は、戦略的国家資産として位置づけられることが増えている。資本がこうしたセクターに大規模に流入するとき、それは歴史的に暗号資産を循環してきたリスク資本と競合し、また補完し合う。強いプライベート市場サイクルは短期的に投機的デジタル資産から流動性を引き離す可能性があるが、同時にトークン化資産を含むオルタナティブ資産を正当なポートフォリオ配分として正常化させる。 今後の展望 注目すべきは3点だ。ブルーオリジンがIPOの時期を確認するか、他の宇宙企業が外部調達で追随するか、トークン化プラットフォームがIPO前の宇宙エクスポージャーを上場できるか。もし実現すれば、民間宇宙資本とオンチェーンRWAインフラの収束は、次のサイクルにおけるより興味深いマクロ暗号資産ナラティブの一つになるかもしれない。

TREE NEWS 編集部 · 2026年10月8日
マクロ

金が4,066ドルまで下落:売りが「安全資産への逃避失敗」ではない理由

オークション前の金の下落は別の物語を語る 今週、金は1オンス4,066ドルに触れ、反射的なナラティブが自動的に書かれた。リスクオフは機能しなくなり、投資家は金を投げ売りして米国債に殺到している、というものだ。この話の問題は順序にある。金の売り圧力は、米国債入札の結果が判明する前に襲った。価格はまず下落し、入札が落札された後に安定した。市場のマイクロストラクチャーでは、方向性よりも順序が重要であり、この順序は全く別の方向を指し示している。 実際に動かしたもの 本当の要因は、デュレーションを保有するコストであり、ヘッジとしての金への信頼が突然失われたわけではない。米国債利回りが上昇し、イールドカーブが再価格設定されると、金地金のようなゼロクーポン・ゼロ利回りの資産を保有する機会費用がリアルタイムで上昇する。利下げの代理として金に殺到していたトレーダーは、再評価を余儀なくされた。入札が下落を引き起こしたのではなく、市場に清算価格を与え、ポジションに圧力をかけていた不確実性を取り除くことで、下落を解決したのだ。 金は入札前に下落——需要の崩壊ではなく、ポジションの整理。 米国債は入札後に安定——市場が清算水準を見つけた。 相関関係が逆転——金と債券は競合する安全資産から、金利主導のトレードへと移行した。 なぜこれが暗号資産市場にとって重要か これが暗号資産トレーダーが注目すべき点だ。ビットコインと金は過去2年間、緩やかに相関する「通貨切り下げヘッジ」として取引され、どちらも実質利回りとドル流動性に敏感だった。もし金が現在、主に米国債の供給動向とデュレーションコストで取引されているなら、同じ重力がBTCにも作用する。ハードアセットの限界買い手はもはやインフレを心配する人だけではなく、4%超の無リスクリターンと無利回りの価値保存手段を比較する利回り意識の高いアセットアロケーターなのだ。 これは「デジタルゴールド」テーゼ全体を再定義する。ここでの金の弱さは、デフォルトでビットコインの強気シグナルではない。それは資本コストがすべての無利回り資産に対して自己主張しているシグナルだ。暗号資産自身の買い——スポットETFフロー、企業の財務購入、オンチェーン蓄積——は、同じベンチマークと競争しなければならない。 前向きな視点 次の2回の米国債入札と実質利回り曲線を、金の値動きよりも注意深く見守ろう。デュレーションコストが勝ち続けるなら、利回りがピークに達するか、本物のリスクイベントがキャリートレードを圧倒する安全資産買いを強制するまで、BTCを含む無利回りの価値保存手段への圧力が続くと予想される。兆候は再び順序にある。安全資産は政策シグナルの前に上昇するのか、後に上昇するのか?イベント前の動きはポジショニング。イベント後の動きは再価格設定。両者を混同することが、砂の上にナラティブを築く方法だ。

TREE NEWS 編集部 · 2026年10月8日
マクロ

GPT-6リリースと利上げ懸念が衝突:12月利上げ確率急上昇でダウ平均340ドル安

AGIの瞬間と「より長期の高金利」が衝突 GPT-6の世界的展開が始まった最初の完全な取引日、ダウ・ジョーンズ工業株平均は340ポイント以上下落した。投資家が新世代の人工知能による生産性ショックと、政策緩和を急ぐ様子のない連邦準備制度(FRB)を天秤にかけたためだ。CME FedWatchのデータによると、10月に少なくとも25ベーシスポイントの利上げが実施される確率は約17〜22%に低下する一方、12月までに少なくとも1回の25ベーシスポイント利上げが実施される累積確率は、参照するタイムスタンプによって70〜86%の範囲にある。 金利市場からのシグナルは明白だ。10月は据え置きの公算が大きいが、12月は依然として重要な会合であり、リスク資産にとってより意味のある観測点となる。 市場が警戒する理由 GPT-6のリリースは、市場の一部で「AGIの瞬間」と位置づけられている。汎用的な推論能力の段階的飛躍であり、労働、ソフトウェアの利益率、エネルギー需要を同時に再価格設定する可能性がある。長期的な生産性にとっては強気材料だが、コンピューティング、電力、データセンターへの設備投資を加速させ、賃金の歪みがサービス業に波及するなら、短期的にはインフレ圧力となる。 根強いコアインフレをすでに懸念するFRBにとって、AI投資による需要ショックは利下げの理由にはならない。むしろ待つ理由である。この論理こそが、12月の利上げ確率に反映されている。 クロスアセットへの影響 株式:ダウの下落は金利感応度の高い銘柄と景気循環銘柄に集中し、AIインフラの恩恵を受ける銘柄は比較的底堅い。市場の広がりは狭まっており、典型的なサイクル後半のシグナルだ。 金利:短期ゾーンは据え置きを、中期ゾーンは選択肢を織り込んでいる。12月の利上げが70%超の帯域で基本シナリオとなっている。 暗号資産:デジタル資産は実質利回りとの相関が依然として高い。12月の利上げはベータに圧力をかけるが、トークン化された現実世界資産(RWA)や利回りを生むステーブルコイン構造は、現金利回りが高止まりする中で資金流入を集める可能性がある。 注目すべき点 12月までに最も重要なデータは3つある。コアPCEの数値、次回とその次のCPIの発表、そしてAI主導の設備投資が耐久財や電力需要のデータに表れるかどうかだ。インフレが冷え込みつつAI設備投資が加速すれば、FRBは忍耐を保て、リスク資産はショックを吸収できる。インフレが再加速すれば、「より長期の高金利」レジームは2025年まで延び、12月の会合は形式的なものではなく真の引き締めイベントとなる。 暗号資産とRWA市場にとって、短期的な取引は防御的だ。デュレーションリスクは割高であり、限界的な資金は12月の会合が決着するまで、長期デュレーションのベータよりもTビルやトークン化された現金同等物に滞留する可能性が高い。

TREE NEWS 編集部 · 2026年10月8日
マクロ

中国人民銀行、人民元の過小評価主張を否定、競争的な切り下げ戦略も否定

中国人民銀行、人民元の過小評価主張を否定、競争的な切り下げ戦略も否定 TREE NEWS 報道: 中国人民銀行は人民元為替レートに関する正式な政策声明を発表し、中国は市場の需給と通貨バスケットを参照する管理変動相場制を採用しており、2017年以降は日常的な外国為替介入から撤退していることを明確にした。中央銀行は、通貨切り下げによって貿易上の優位を得る意図はなく、競争的な切り下げを行ったこともないと述べ、パンデミックや2025年4月の関税引き上げエスカレーションといった大規模な外部ショックの際にのみマクロプルーデンス手段に頼ったと説明した。 主要データポイント 人民元は2005年の改革以降、米ドルに対して23%上昇し、名目実効為替レートは50%以上上昇した。 2025年だけで、人民元はドルに対して約9%上昇している。 中国人民銀行は、IMFの外部バランス評価(EBA)の結論を人民元が過小評価されているとする「公式な根拠」として用いることに反論し、それは方法論の誤用であると述べた。 世界的な不均衡の解消には、赤字国と黒字国の双方による協調行動が必要であると声明は強調した。 市場への示唆 この声明は、さらなる貿易交渉を前に期待を固定し、より速い増価を求める外部からの圧力をかわそうとする北京の意図を示している。世界市場にとって、より強固な人民元スタンスは、不安定化させる通貨戦争のリスクを減らす。これは歴史的に暗号資産や新興国市場資産全体のリスクオフ動きと相関している。人民元が強くなれば、通常はアジアの輸出業者に対するドル圧力が緩和され、デジタル資産市場のリスク選好を支える可能性がある。そこではBTCやETHがしばしば世界のマクロ環境に対する流動性敏感な代理指標として取引される。 暗号資産参加者にとっての重要なポイントは政策の予測可能性だ。中国が日常的な為替介入から撤退し、市場主導の価格設定を重視していることは、これまで世界市場を動揺させてきた突然の切り下げ見出しのテールリスクを減らす。CNH流動性に連動するステーブルコインのフローやオフショア人民元ヘッジは、増価期待が固まれば、より双方向の活動が見られる可能性がある。 今後の見通し 注目すべきは3点だ。軟調なドルサイクルに対する人民元増価のペース、ボラティリティが急上昇した場合の中国人民銀行によるマクロプルーデンス手段の使用、そしてIMF EBAの議論が多国間フォーラムでどのように進展するかである。中国が介入しないスタンスを維持すれば、人民元の国際化の勢いは徐々に進むと予想される。これは国境を越えた決済インフラ、そして最終的にはオフショア市場におけるトークン化された人民元商品にとって、ゆっくりと燃え広がる追い風となる。

TREE NEWS 編集部 · 2026年10月8日
マクロ

AIバブルは2年以内に崩壊し、深刻な市場暴落を引き起こす可能性があるとストラテジストが警告

AIバブルは2年以内に崩壊し、深刻な市場暴落を引き起こす可能性があるとストラテジストが警告 TREE NEWS 報道: ベテランの市場ストラテジストが、人工知能(AI)投資バブルが今後2年以内に崩壊し、株式、債券、暗号資産、コモディティに波及する深刻な市場暴落を引き起こす可能性があると厳しく警告した。同ストラテジストは、AI関連企業への巨額の資本流入がドットコム時代を彷彿とさせる投機的な熱狂を生み出しており、バリュエーションが短期的な利益の現実から乖離していると主張している。 何が起きたのか 同ストラテジストの警告メモは、AI主導の銘柄、特にメガキャップのテクノロジー企業や半導体企業が米国株指数の主要なけん引役となっていることを指摘している。市場の上昇が一握りのAI関連銘柄に集中する度合いは、1990年代後半以来の水準に達している。同ストラテジストは、AIの収益化が現在の株価に織り込まれた並外れた期待に応えられなければ、急激な再評価が起こり、世界市場から数兆ドルが失われる可能性があると論じている。 市場への影響 株式:バブル崩壊はAIのリーディング企業とS&P 500全体に最も打撃を与えるだろう。ナスダックは急速に弱気相場入りする可能性があり、AIインフラへの設備投資が減速するにつれて景気循環株や工業株にも波及する。 債券:安全資産への逃避により、投資家が避難先を求める中で米国債利回りは低下するだろう。しかし、暴落が景気後退懸念を引き起こせば、クレジットスプレッドが急拡大し、社債やハイイールド債を直撃する可能性がある。 暗号資産:リスク選好のハイベータ代理として取引されることが増えているデジタル資産は、大きな損失を被る可能性が高い。ビットコインとイーサリアムは二桁の下落に見舞われ、小型アルトコインは流動性の逼迫に直面するかもしれない。 コモディティ:データセンター建設に関連する銅などの工業金属は下落する可能性がある。安全資産である金は上昇するだろう。より広範な経済減速が続けば、石油需要は弱まる可能性がある。 通貨:米ドルは当初、安全資産への資金流入で強含むかもしれないが、景気後退が長期化すれば、FRBが積極的に利下げを行う中で反転する可能性がある。日本円とスイスフランは上昇するだろう。 投資家にとってなぜ重要か この警告は、テーマ型投資が危険なほど混雑し得ることを思い起こさせる。AIのモメンタムを追いかけてきた投資家は、成長が期待外れに終わった場合の下振れリスクを過小評価しているかもしれない。資産クラス間の分散、ディフェンシブセクターへのエクスポージャー、現金やヘッジの保有が賢明であることが証明される可能性がある。同ストラテジストはまた、2年という時間軸は予測ではなくリスク・ホライズンであり、投資家は事後に対応するのではなく、今すぐポートフォリオのストレステストを行うべきだと示唆している。 主なポイント AIトレードは歴史的に集中度が高く、急激な反転に対して脆弱である。 バブル崩壊は広範なリスクオフの動きを引き起こし、株式と暗号資産に最も打撃を与え、債券と金に恩恵をもたらす可能性が高い。 投資家はAIテーマ銘柄へのエクスポージャーを見直し、ヘッジやディフェンシブ資産への分散を検討すべきである。 2年という期間は準備を促す警告であり、正確な予測ではない。

TREE NEWS 編集部 · 2026年10月8日
マクロ

ノヴォグラッツ氏、AIは「我々の人生最大のバブル」と警告

ギャラクシー・デジタルのCEO、AIを時代を象徴するバブルと指摘 TREE NEWS 報道: ギャラクシー・デジタルの創業者兼CEOである億万長者マイケル・ノヴォグラッツ氏は、人工知能(AI)が「我々の人生最大のバブル」にあると述べ、AI関連の評価額の異常な急騰が、それを正当化するファンダメンタルズを上回っていると警告した。この発言は、資本市場がAIトレードに直接運命を左右される一握りのメガテック企業に極度に集中し、投資家がブームが現実から乖離しているのではないかと疑問視し始めているまさにその時に出された。 ノヴォグラッツ氏は反射的な弱気派ではない。長年の暗号通貨投資家であり、デジタル資産の声高な支持者である同氏の警告は、長年にわたり投機的な成長物語を懐疑論者から擁護してきたからこそ重みを持つ。彼の主張はAIが重要でないということではなく、AIへのエクスポージャーに対して支払われている価格が、企業が現実的に短期間で生み出せるキャッシュフローから乖離しているという点にある。 なぜ今この警告が重要なのか タイミングは重要だ。株式市場は主にAI関連企業の狭いグループによって記録的な水準に押し上げられており、S&P 500の上昇はますます一握りの半導体とクラウドコンピューティングの巨人に依存している。この規模の集中リスクは歴史的に異例であり、AIの収益、設備投資計画、または採用スケジュールに対するいかなる失望も、直接関与する企業をはるかに超えて広範な指数に波及する可能性があることを意味する。 暗号通貨市場にとって、この警告は両刃の剣だ。一方で、AIをテーマにしたトークンや分散型コンピューティングネットワークは同じ投機的な波に乗っており、より広範なリスクオフの再価格設定はそれらに最も打撃を与えるだろう。他方で、資本が過大評価されたAI株から流出すれば、その一部が投資家が代替価値保存手段と見なすビットコインやその他のデジタル資産に流入する可能性がある。これは過去のローテーションで見られたダイナミクスだ。 資産クラス全体への市場影響 株式:著名投資家によるバブル警告は、評価額への懸念の合唱に加わる。メガテックと半導体株が最もエクスポージャーが高く、ポジションが混雑しているため、ネガティブな触媒があれば急激な下落を引き起こす可能性がある。 債券:AI主導の設備投資が減速すれば、成長見通しが軟化し、投資家が安全を求めることで利回りが低下する可能性がある。逆に、支出ブームが続けば、資金調達需要を通じて金利に上昇圧力がかかる。 暗号通貨:AI関連トークンとコンピューティングネットワークはAI株トレードと高い相関があり、センチメントの反転に脆弱だ。ビットコインは異なる動きを見せ、無相関のヘッジを求める資本を引き付ける可能性がある。 コモディティ:AIの構築は電力需要の主要な推進力であり、間接的に銅、ウラン、天然ガスの需要も押し上げてきた。データセンター建設の減速はこれらのインプットに重荷となるだろう。 通貨:米国主導のAI投資サイクルは資本流入を通じてドルを支えてきた。反転すれば、主要通貨に対してドルが軟化する可能性が高い。 投資家が注視すべき点 実用的な結論は、AIエクスポージャーを放棄することではなく、トレードが混雑し高価になっていることを認識することだ。投資家は、保有企業が実際のAI収益を生み出しているのか、単にAIの物語を語っているだけなのかを精査すべきだ。このように集中した市場では、ポジションサイズ、分散、バリュエーション倍率に対する冷静な見方がこれまで以上に重要だ。 ノヴォグラッツ氏の警告は、バブルは後から見れば明らかだが、それを生み出す条件、すなわち熱狂、レバレッジ、説得力のあるナラティブはリアルタイムで可視化されることを思い起こさせる。AIが持続的な生産性革命なのか、投機的な過剰なのかは別として、現在からその時までの道のりは、過去2年が示唆したよりもはるかにボラティリティが高い可能性が高い。 主なポイント 著名投資家がAIを「我々の人生最大のバブル」と公に指摘し、評価額への懸念を増幅させた。 AI関連メガキャップへの市場集中は、いかなる失望でも広範な売りを引き起こすリスクを増大させる。 暗号通貨のAI関連トークンは高いエクスポージャーを持つ一方、ビットコインは株式からのローテーションで恩恵を受ける可能性がある。 データセンター建設に関連するコモディティと、資本流入に支えられたドルも影響を受ける。 投資家はナラティブだけでなく、実際の収益、バリュエーション規律、分散に焦点を当てるべきだ。

TREE NEWS 編集部 · 2026年10月8日
マクロ

米国とロシア、ドイツへのロシア産ガス販売再開を模索

ワシントンとモスクワ、ロシア産ガスのドイツ回帰への道を協議 TREE NEWS 報道: 米国とロシアの当局者は、ロシア産天然ガスのドイツへの販売ルートを再開することについて協議を行った。これは、ウクライナ戦争が大陸の供給マップを一変させて以来、欧州のエネルギー政策における最も重要な転換の一つとなる可能性がある。協議はまだ初期の探索段階にあり、2022年以来ほぼゼロに近い流れを維持してきた政治的・法的障壁を直ちに引き起こすことなく、ロシアのパイプライン量をどのようにドイツの買い手に戻すかに焦点を当てている。 協議はまだ合意には至っておらず、再開にはベルリン、ブリュッセル、および影響を受けるインフラの運営者との調整が必要となる。しかし、この話題が議題に上っているという事実だけでも、エネルギーコスト、産業競争力、欧州の製造業者への負担が差し迫った政治的関心事となっている中で、地政学的な会話がどれほど進んだかを示している。 なぜこれが今重要か 欧州は過去3年間、ロシアのパイプラインガスからの積極的な多様化を進め、米国、カタールなどからのLNG輸入に依存しつつ、再生可能エネルギーを加速させてきた。この戦略は即時の供給ショックを打破することに成功したが、代償を伴った:より高く変動性の高いエネルギー価格、弱体化したドイツの産業基盤、ユーロ圏の成長に対する持続的な重しである。ドイツの化学、鉄鋼、自動車部門は、より安価な原料と電力がなければ、生産が米国とアジアに移転し続けると警告している。 ロシア産ガスの部分的な回帰はこれらの圧力を緩和するだろうが、深い政治的断層線を再び開くことにもなる。EUの東欧加盟国、特にポーランドとバルト諸国は、戦争が続く限りロシアとのエネルギー貿易の正常化に一貫して反対してきた。したがって、いかなる合意も、完全な正常化ではなく、注意深く監視された可逆的な取り決めとして枠組み化される必要があるだろう。 市場への影響 欧州天然ガス:最も直接的な影響はTTFベンチマーク価格に及ぶだろう。ロシア産量の回帰を示す信頼できるシグナルがあれば、急落する可能性がある。ガス価格の低下は電力コストと産業マージンに波及する。 エネルギー株:ドイツの産業需要にエクスポージャーを持つ欧州の公益事業者は上昇する可能性がある一方、欧州の買い手がより安価なパイプライン供給に再びアクセスできれば、米国のLNG輸出業者とそのミッドストリームパートナーは逆風に直面する可能性がある。 通貨:欧州のエネルギーコストの持続的な低下は、時間とともにユーロにプラスとなり、ユーロ圏の交易条件赤字を縮小させるだろう。ルーブルも輸出収入の回復から恩恵を受けるだろう。 債券:エネルギーコストの低下はユーロ圏のインフレ圧力を緩和し、欧州中央銀行が利下げを行う余地を広げ、周辺国および中核国の欧州政府債を支える可能性がある。 株式全般:安価なエネルギーは欧州の工業部門にとって追い風であり、米国のエネルギー輸出業者にとっては軽度の逆風である。米国株への波及効果はまちまちだが、世界的なインフレを低下させるならば緩やかにプラスである。 暗号資産:影響は間接的である。世界的な流動性条件の緩和とインフレ低下は、ビットコインを含むリスク資産を支えるだろうが、この話が主要なドライバーになる可能性は低い。 注目すべき点 投資家は3つのことを追跡すべきだ:協議が正式な枠組みを生み出すかどうか、ベルリンとブリュッセルがどう反応するか、そして東欧政府が限定的な再開さえも容認するシグナルを出すかどうか。具体的な進展があれば、まず欧州のガス価格が動き、その後公益事業、工業、ユーロに波及するだろう。 また、インフラが重要であることも忘れてはならない。ノルドストリームルートを含む関連パイプライン容量の多くは、損傷を受けたり政治的に脇に追いやられたりしている。政治的な合意があっても、意味のある量に戻るには長く費用のかかる物理的な道のりが待っている。 主なポイント ロシア産ガスのドイツへの再開に関する米ロ協議は探索的だが、象徴的に重要である。 欧州のガス価格、公益事業、ユーロが、いかなる進展にも最も敏感な資産である。 ロシア産量が戻れば、米国のLNG輸出業者は競争圧力に直面する可能性がある。 東欧からの政治的抵抗とインフラの損傷は依然として主要な障害である。 投資家にとって、この取引は欧州のディスインフレと産業復活に関するものであり、即時の供給イベントではない。

TREE NEWS 編集部 · 2026年10月8日
マクロ

ドイツの貿易黒字が輸出減少で縮小、欧州のエンジンに新たな懸念

ドイツの貿易黒字が輸出減少で縮小 TREE NEWS 報道: ドイツの8月の貿易黒字は、輸出が予想外に減少したことで縮小し、欧州最大の経済が弱い外部需要と構造的な逆風に引き続き苦しんでいることを示す証拠がさらに増えた。連邦統計局によると、輸出は前月比で減少した一方、輸入はより安定を保ち、長らくドイツ経済モデルの特徴であった黒字を圧縮した。 出荷の減少は、主要な貿易相手国、特に中国からの需要の軟化と、ユーロ圏全体での産業受注の根強い弱さを反映している。自動車メーカーから化学メーカーまで、ドイツの製造業者はエネルギーコストの高騰、資金調達環境の引き締まり、内燃機関車からの緩慢な移行に苦しみ、利益率と生産に圧力がかかっている。 これがドイツ以外でも重要な理由 ドイツはユーロ圏最大の経済であり、圏の輸出主導型成長モデルの先行指標である。黒字の縮小は、伝統的な成長エンジンが失速していることを示し、ユーロ圏のGDP予測、欧州中央銀行の政策期待、そしてより広範な世界貿易の見通しに影響を及ぼす。ドイツの輸出が弱まると、それはしばしば中国と米国というドイツ製品の二大輸出先における需要の軟化を反映している。 このデータは、世界貿易の分断化というより広い物語にもつながる。関税の上昇、サプライチェーンの国内回帰、地政学的緊張は、かつてドイツをグローバル化の純受益者にした流れを組み替え始めている。この構造的変化は、循環的な回復だけでは簡単に覆らない。 市場への影響 株式:ドイツおよびより広範な欧州株、特に資本財、自動車、化学は下押し圧力に直面する。DAXは輸出志向の多国籍企業の比重が大きいため、弱い貿易データは指数パフォーマンスを圧迫し得る。米国やアジア市場は緩やかなリスクオフの手がかりを得るかもしれないが、直接的な波及は限定的だ。 債券:軟調なドイツデータは通常、投資家が安全資産であるユーロ建て資産を求めるため、ブンツを支える。10年ブンツ利回りは低下し、ユーロ圏周辺国の債務とのスプレッドが拡大し、ECBの緩和期待が強まる可能性がある。 為替:ユーロは対ドルで引き続き圧力下にある可能性が高い。弱いドイツデータはECBの利下げまたは長期停止の根拠を強め、米国経済の相対的な底堅さはドル買いを維持する。データ系列が失望を続ければ、EUR/USDの下振れリスクが高まる。 コモディティ:銅やアルミニウムなどの産業金属はドイツの製造業活動に敏感であるため、軟調な輸出データはベースメタルの重しとなり得る。エネルギー市場への影響は限定的かもしれないが、欧州の工業需要の弱さは原油と天然ガスにとって緩やかな弱気要因である。 暗号資産:デジタル資産は依然として主に米国の流動性とリスクセンチメントに左右される。ユーロ安と欧州成長の軟化は限界的にドルを支える可能性があり、ドルは歴史的にビットコインと逆相関の関係にある。しかし直接的な影響は限定的で、暗号資産トレーダーは米国のマクロデータとETFフローにより注目するだろう。 投資家向けの要点 ドイツの輸出の弱さは1カ月の異常ではなく、中国の減速、エネルギーコスト、貿易の分断化に結びついたより長いトレンドの一部である。 欧州株、特に循環的で輸出依存度の高いセクターは、トレンドが続けば利益リスクに直面する。 ブンツとユーロは欧州と米国の成長格差を反映する可能性が高く、防御的なポジショニングが有利となる。 これが一時的な軟調か、より構造的なものかを確認するために、今後のECBのコメントとドイツのIFOデータに注目せよ。 暗号資産投資家はこれを二次的なマクロシグナルとして扱うべきである。主要なドライバーは依然として米国の流動性、ETFフロー、規制の動向である。 結論:ドイツの貿易黒字の縮小は、欧州の成長エンジンが潜在力を下回って動いていることを思い起こさせ、市場はより緩慢で分断化された世界貿易環境を織り込む必要がある。

TREE NEWS 編集部 · 2026年10月8日
マクロ

ウォール街モーニング:AI強気相場が金利の試練に直面、次なる試金石は30年債

AI強気相場が金利上昇と衝突、30年債が迫る AI主導の株式ラリーは厳しい金利の現実と衝突しつつある。米国債利回りは20年ぶりの高水準に上昇し、リスク資産に圧力をかけ、ディフェンシブ銘柄へのローテーションを促している。原油と金は高止まりを続け、1年先のインフレ期待は3.9%に跳ね上がり、3年以上ぶりの高水準となった。 ディフェンシブ・ローテーションが加速 AIの資金調達ブームが資本を吸収し続ける中、投資家はますます慎重になっている。利回りの急上昇は、根強いインフレ懸念と、より長期にわたる金融引き締めへの期待を反映している。来週の30年国債入札は市場心理を占う重要な試金石となりそうで、長期債への需要がセンチメントを示す鍵となる。 中国の金蓄積が不信感を示唆 中国人民銀行は金購入を23カ月連続に延長し、最近の価格下落を利用した。この持続的な蓄積は、地政学的緊張とインフレヘッジの中で、中央銀行がドル建て資産から分散する広範な傾向を浮き彫りにしている。 暗号資産とDeFiへの影響 実質利回りの上昇は通常、暗号資産を含むリスク資産の重しとなる。しかし、マクロ環境は分散型でインフレ耐性のある資産の論拠も強めている。利回りを生むステーブルコインやトークン化国債を提供するDeFiプロトコルは、伝統的な債券がより魅力的になる一方でよりボラティリティが高まる中で、新たな関心を集める可能性がある。TradFiのストレスとDeFiの革新の交差点は、投資家がオンチェーンで利回りと安全性を求めるにつれ、現実世界資産のトークン化を加速させるかもしれない。 今後の見通し 注目は30年国債入札と今後のインフレデータに集まっている。利回りが上昇を続けるなら、現金、金、ディフェンシブセクターへの更なるローテーションが予想される。暗号資産にとっては、実質利回りと有形資産の裏付けを持つプロジェクトに有利な環境だ。AIトレードは一服するかもしれないが、分散型金融とトークン化資産への構造的シフトは続いている。ボラティリティは続きそうで、マクロの見出しが短期的な動きを左右するだろう。

TREE NEWS 編集部 · 2026年10月8日
取材依頼 ご意見