


宏观
胡塞冲突升级美伊互放狠话,联大接触窗口或成加密市场关键变量
胡塞冲突持续升级,美伊互放军事狠话,而伊朗总统将出席联合国大会、特朗普释放接触意愿。对加密市场而言,关键传导渠道是油价、美元、稳定币需求与制裁风险,外交破冰则是主要上行催化剂。
胡塞冲突持续升级,美伊互放军事狠话,而伊朗总统将出席联合国大会、特朗普释放接触意愿。对加密市场而言,关键传导渠道是油价、美元、稳定币需求与制裁风险,外交破冰则是主要上行催化剂。
中美经贸磋商在纽约开启,中国LPR维持不变,8月用电量创历史新高。美联储对通胀保持谨慎,中东局势缓和,为加密与风险资产勾勒出复杂的宏观背景。
伊朗威胁维持霍尔木兹海峡关闭,叠加胡塞反击警告与美方引导 109 艘商船改道,地缘风险再度升温。对加密市场而言,关键传导路径是油价驱动的通胀、避险资金流向与流动性条件。
伊朗总统佩泽希齐扬将于周三在联大发表讲话,特朗普此前一天演讲并表示对会面持开放态度。这一外交窗口对原油、美元与风险资产意义重大,也牵动制裁执法这一加密合规核心议题。
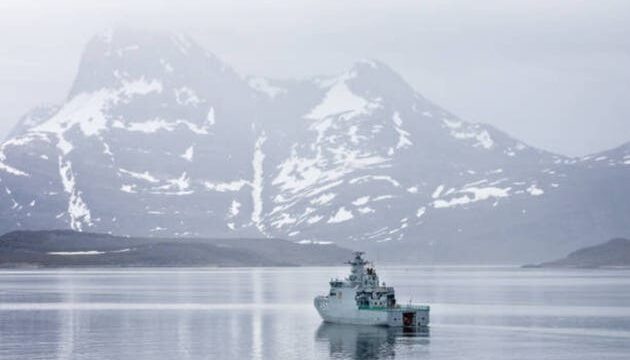
特朗普宣布与格陵兰达成美国安全协议后,格陵兰相关股票大幅飙升,引发投资者对关键矿产、稀土和国防主题的关注。该协议标志着美国战略姿态的结构性转变,但商业执行仍需数年时间。
瑞银CEO塞尔吉奥·埃尔莫蒂在议会投票前反对拟议的瑞士资本规则。投票结果可能影响瑞银股价、欧洲银行股和瑞士法郎,并对银行监管产生更广泛影响。
本周全球市场受密集的央行会议、通胀数据与利率决议主导。美联储坚持数据依赖立场,去通胀进程不均衡,令股市区间震荡、债券收益率高企、美元坚挺,加密资产与大宗商品则对相同的宏观信号作出反应。
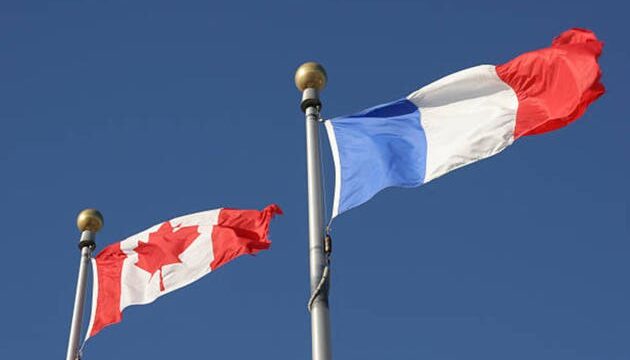
加拿大与法国宣布新的太空伙伴关系,深化渥太华与欧洲的关系。预计该合作将提振太空相关股票,增加关键矿物需求,并对债券和货币产生边际影响。投资者应关注具体合同和地缘政治变化。
美国市场迎来关键一周:10年期美债收益率逼近5%、胡塞武装袭击利雅得、闪速增长数据公布、特朗普-习峰会登场。对加密市场而言,这些宏观力量将主导风险偏好、美元流动性和2024年盛行的相关性交易。
美国驻沙特使团对政府雇员前往塔伊夫与延布实施新的出行限制,须获特别授权。虽然直接影响有限,但该举措释放出区域安全风险上升的信号,可能通过油价、通胀预期传导至加密市场,并影响海湾地区机构级加密布局节奏。
美联储理事古尔斯比与加拿大央行行长麦克勒姆将于 9 月 21 日同日发表讲话。两人关于通胀与利率政策的表态可能扰动美元、风险资产与加密市场——尤其在代币化现实世界资产日益把宏观信号直接传导至链上收益率的背景下。
美国银行、摩根大通和高盛预计,未来一年美国短期国债净发行规模约1万亿美元,短债占可交易国债比例将升至约25%,接近疫情期间高点。此举可降低当前融资成本,但会加大再融资风险,并影响美元流动性与加密等风险资产表现。
9月20日,中美经贸团队在纽约开始新一轮磋商。对加密市场而言,会谈的意义不在于贸易本身,而在于其释放的全球风险偏好、美元强弱与流动性信号。
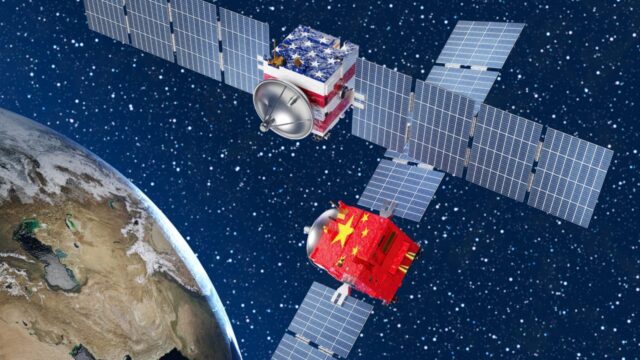
中国航天科技企业正加速在可重复使用火箭、卫星星座和商业发射领域追赶SpaceX。这场竞争对股票、大宗商品、汇率乃至加密基础设施均有广泛影响,使太空成为投资者眼中的长久期主题配置。
柴油价格创下历史新高,重新点燃通胀担忧,令运输、工业等股市板块承压。此轮涨势使利率、债券、加密货币和外汇前景更加复杂,投资者被建议关注炼油商并对冲持续成本压力。
中期选举选民对36万亿美元美国国债忧心忡忡,但选举年政治使大规模减赤难以实现。在利息成本上升、赤字高企的背景下,市场面临慢烧型财政风险,可能压低长期债券、影响股票估值,并支撑黄金和比特币作为贬值对冲工具的需求。
9月多家中小银行调整存款利率,方向分化导致期限利率倒挂频现。净息差处于历史低位是核心压力,银行在控制负债成本与留住存款之间艰难平衡。
中国9月LPR连续16个月持平,1年期3.0%、5年期以上3.5%。定价锚稳定、银行息差承压、经济尚具韧性、美联储加息强化外部制约,多重因素令短期降息窗口收窄。分析人士预计若后续压力加大,降准或先于降息落地,LPR跟进降幅约5个基点。
吉姆·克莱默认为9月最后一周美股将相对平静,美联储、欧洲央行与日本央行决议均已落地。对加密市场而言,缺少宏观催化剂使焦点转向ETF资金流、资金费率与季末流动性,这种格局往往先压缩波动区间,再迎来剧烈突破。
在鹰派利率与监管压力的"双重利空"下,加密市场不跌反涨,令看空者意外。利率不确定性下降、监管清晰度改善、供给偏紧以及股票代币化兴起,正共同支撑牛市逻辑。