Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
9月21日
マクロ

AIへの集中が年金基金とソブリン・ファンドの分散投資を崩壊させている

AIリスクは分散不可能になってしまった TREE NEWS 報道: 人工知能(AI)は、いつの間にか世界の市場全体で最大の相関エクスポージャーとなっており、世界の退職貯蓄を運用する機関投資家は、逃げ場がないことに気づき始めている。ニューヨーク市退職年金システムの最高投資責任者(CIO)モンテ・ターボックス氏は最近、AI関連銘柄の比率が高すぎるという理由で、プライベート・エクイティの資金調達提案を断った。「その日が来たとき、『なぜすべてにイエスと言ったのか』と誰かに問い詰められながら、そこに立ち尽くしていたくはない」と同氏は語った。これは今やウォール街のほぼすべての主要機関投資家が共有する認識である。 エクスポージャーの深さ 数字は衝撃的だ。ゴールドマン・サックスは、AIインフラ企業(半導体メーカーとハイパースケール・クラウドプロバイダー)が現在、S&P 500の時価総額の約40%を占めていると推計している。アポロ・グローバル・マネジメントのデータによれば、AI関連の発行体は今年の投資適格債発行額のほぼ半分、ベンチャーキャピタル資金の87%を占めている。わずか3社の半導体メーカーが、新興国市場のベンチマーク指数の4分の1以上を構成している。プライベート市場では、プライベート・エクイティはAIスタートアップとほぼ同義語となっており、インフラ分野では、ほぼすべての主要プロジェクトがデータセンターを指している。 米国債さえもAIトレードの物語に組み込むことができる。急増する電力需要がインフレ期待を煽り、それが利回りを動かすからだ。同じ一握りの企業が今や複数の資産クラスにまたがっている。アルファベットは4兆ドルの時価総額、1300億ドルの未償還債務、そして世界中の30以上のデータセンターを接続するインフラを抱えている。相互に株式を保有し合う循環的な資金調達の仕組みが、リスク・エクスポージャーをさらに絡み合わせている。 従来の分散投資が機能しない理由 モルガン・スタンレー・ウェルス・マネジメントのCIO、リサ・シャレット氏は、AIが資産配分担当者がすでに直面していた分散投資の課題をさらに悪化させていると警告する。インフレが粘着性を示す中、伝統的な60/40の株式・債券ポートフォリオは繰り返し崩壊しており、AIの深い浸透が株式とクレジットの正の相関を悪化させている。JPモルガンのクロスアセット戦略チームは、機関投資家のポートフォリオをシミュレートする4つのモデルを構築し、そのすべてが現在、AI関連のリスクファクターに対して有意な正の相関を示していることを発見した。インベスコが90のソブリン・ウェルス・ファンドを対象に実施した調査では、半数以上が市場の集中をAI関連の投資リスクの最上位に挙げた。 測定不能なものを測定する 最初の課題は、AIエクスポージャーを定義し測定することそのものであり、統一された基準は存在しない。ロサンゼルス郡職員退職年金協会は、ボトムアップ分析とMSCIのトップダウン手法を組み合わせた全面的なレビューを実施し、保有資産の8%から19%がAI関連であると推計した。360億ユーロを運用するフィンランドのエロ相互年金保険は、AIツールを使って公開保有資産におけるAI感応度を追跡している。ブルームバーグ・インテリジェンスのグローバルAI株指数は、過去2年間で年率換算約11%ポイントの超過リターンを達成している。つまり、分散のためにAIエクスポージャーを制限することには、実際のパフォーマンス・コストが伴うのだ。 投資家向けの重要ポイント 相関リスクは新たな集中リスクである。同じAI関連企業が株式、クレジット、プライベート市場、インフラを支配している場合、異なる資産クラスを保有しても分散は保証されない。 まず測定から始まる。機関投資家は資産クラスのサイロを打破する「トータル・ポートフォリオ・アプローチ」の枠組みを採用しており、カルパースはこれを正式に採用している。個人投資家も同様に、口座をまたいだ真のAIエクスポージャーを把握すべきだ。 分散にはコストがかかる。AIが並外れたリターンを生み出している中で、AIを過小評価することはパフォーマンスを損なう可能性がある。目標は回避ではなく、意図的で測定された配分である。 リスクプロファイルは急速に陳腐化する。ニューヨーク市退職年金システムのターボックス氏が述べたように、「我々は顕微鏡の解像度を高めるだけでなく、評価の頻度を加速させる必要がある」。
TREE NEWS 編集部 · 2026年9月21日
マクロ

フーシ派の攻勢激化、米・イランの脅威応酬、そして国連総会での打開の可能性:暗号資産市場にとって何を意味するか

フーシ派紛争の激化と米・イランの瀬戸際外交再燃 TREE NEWS 報道: 中東の地政学的緊張が再び高まっている。フーシ派関連の敵対行為がエスカレートを続ける中、ワシントンとテヘランは新たな軍事的脅威を応酬している。イランのマスード・ペゼシュキアン大統領は国連総会出席のためニューヨークを訪れ、演説を行うとみられる。ドナルド・トランプ大統領はイラン大統領との接触に前向きだと公言しており、外交チャネルが再び開く可能性を示唆している。両者間のハイレベルなやり取りの方向性は、地域の行方を直接左右するだろう。 デジタル資産市場にとって重要な理由 地政学は暗号資産にとって最も信頼できる短期的なボラティリティ要因の一つとなっている。中東のリスクプレミアムが急上昇すると、展開はおなじみだ。原油が上昇し、ドルが強くなり、ビットコインやアルトコインを含むリスク資産は最初の24〜72時間で売り圧力にさらされる。暗号資産は24時間365日取引されるため、伝統的市場が月曜に開く前に地政学的ショックを織り込むことが多い。 同時に、暗号資産は紛争シナリオにおいて二面性を帯びるようになった。ビットコインは依然としてマクロファンドから高ベータのリスク資産と見なされているが、資本規制や銀行混乱に直面する地域では安全資産志向の資金も引き寄せる。過去の中東の緊張局面では、セルフカストディウォレットや地域取引所へのステーブルコイン流入がオンチェーンデータで急増し、銀行システム外でのドルエクスポージャーに対する局地的な需要を示唆していた。 注視すべき主要な伝達経路 エネルギー価格:ホルムズ海峡の通航に対するいかなる脅威も原油を押し上げ、インフレ期待を煽り、利下げ経路を複雑にする——暗号資産の流動性にとって直接の逆風となる。 ドルと利回り:安全資産としてのドル買いは世界的な流動性を引き締め、歴史的にビットコインやDeFiのTVLの下落と相関している。 ステーブルコイン需要:地域の不安定化は中東および近隣市場でのUSDTとUSDCの需要をしばしば押し上げ、オンチェーンの発行や取引所のネットフローに表れる。 制裁リスク:エスカレートすれば暗号資産のレールに触れる新たな指定が発動され、取引所や決済プロセッサに対するコンプライアンス監視が再び強まる可能性がある。 触媒としての外交 より建設的なシナリオは、国連総会の場での米・イラン当局者間の会談だ。象徴的な握手でさえ、リスクプレミアムを圧縮し、ドルの安全資産買いを弱め、暗号資産を含むリスク資産に上昇の余地を与えるだろう。予測市場やオプションデスクはこの二択を素早く織り込む。トレーダーは、いかなる緊張緩和も原油供給や制裁緩和に関する具体的な動きを伴うかどうかを注視すべきだ。それこそがヘッドラインの一時的な急騰を持続的なトレンドに変えるからだ。 今後の見通し 国連総会の期間に向けてボラティリティの高まりを予想すべきだ。基本シナリオは、限定的な実力行使の波及を伴いつつもレトリック上のエスカレートが続き、暗号資産はレンジ内にとどまりマクロ主導となる展開だ。上振れのテールは、世界的なリスク選好を高める真の外交的打開だ。下振れのテールは、中央銀行がより長くタカ派を維持せざるを得なくなる供給ショックだ。暗号資産ポートフォリオにとって、これは規律あるポジションサイジング、リアルタイムのセンチメント指標としてのステーブルコインフローの注視、そしてこのサイクルではプロトコルのファンダメンタルズではなく地政学が数週間の基調を決める可能性があるという認識を促す。

TREE NEWS 編集部 · 2026年9月21日
マクロ

米中貿易協議がニューヨークで開幕、LPR据え置きと中東緊張緩和

米中貿易協議がニューヨークで開幕、LPR据え置きと中東緊張緩和 TREE NEWS 報道: 米中の経済貿易協議が9月21日、ニューヨークで正式に開幕し、世界最大の二大経済圏による最新のハイレベルな関与の場となった。協議が行われる中、北京のローンプライムレート(LPR)は1年物と5年物の両方で据え置かれ、外部の不確実性が続く中で中国人民銀行が慎重な姿勢を示している。 国内シグナル:安定した政策、強い需要 中国がLPRを据え置いた決定は、慎重なバランスを反映している。政策当局は貿易交渉がまだ初期段階にある中で、刺激策を前倒しすることに消極的なようだ。しかし、基礎的な活動は依然として堅調で、8月の電力消費量は初めて1兆キロワット時を超え、記録的なピーク負荷を記録した。この数字は工業生産とデータセンター需要の強力な代理指標であり、いずれも暗号資産マイニング、AIコンピューティング、そしてより広範なデジタル資産インフラのスタックにとってますます重要になっている。 別途、ChangXin Technologyは第5世代技術プラットフォームでの量産を発表し、中国の国産メモリチップの野心にとって画期的な出来事となった。暗号資産業界にとって、国産半導体生産能力の進歩は間接的だが重要である。より安価で豊富なメモリとコンピューティングは、マイニングハードウェア、ノードインフラ、ゼロ知識証明の生成に寄与する。 ライブコマースに対する規制強化 国家市場監督管理総局は、ライブストリームEコマースにおける略奪的低価格競争に対する的を絞ったキャンペーンを開始した。暗号資産に特化したものではないが、この動きは破壊的な価格競争に対する北京の広範な取り組みを強調しており、中国の規制当局が国内関連プラットフォームでの投機的なトークン上場やウォッシュトレーディングをどう見ているかというテーマと共鳴する。 世界的な背景:FRBの慎重姿勢と地政学の緩和 ミネアポリス連銀のニール・カシカリ総裁は、インフレは依然として高すぎ、原油価格だけが原因ではないと述べ、積極的な利下げへの期待を和らげた。米財務省当局者は、買い戻し操作は流動性を追加し債務の満期構成を管理することを目的としており、30兆ドル超の市場規模を管理することではないと強調した。暗号資産市場にとって、メッセージはまちまちである。より長期にわたる引き締め金利はリスク資産に圧力をかけるが、財務省の流動性操作は最終的にデジタル資産に利益をもたらすドル資金調達環境を支えることができる。 地政学的には、ドナルド・トランプとウォロディミル・ゼレンスキーが火曜日にニューヨークで会談し、エネルギーインフラに焦点を当てることに合意した。一方、イエメンのフーシ派運動は米軍と交戦しないことに合意し、米メディアは攻撃的な空爆が計画されていないことを確認した。中東のリスクプレミアムの低下は通常、金とビットコインの安全資産への買いを圧迫するが、広範なリスクセンチメントを高める可能性がある。 今後の見通し トレーダーは3つの糸に注目すべきだ。ニューヨーク協議から出てくるトーン、中国の次回LPR決定における刺激策のヒント、そしてFRBの言説が利下げに向かうかどうかである。建設的な貿易結果と安定した中国の信用状況は、暗号資産を含む世界的なリスク資産にとって純ポジティブとなるだろう。

TREE NEWS 編集部 · 2026年9月21日
マクロ

ホルムズ海峡の緊張激化:封鎖脅威がエネルギー市場と暗号資産のリスク選好を揺るがす

ホルムズ海峡が圧力下に、中東情勢が緊迫 TREE NEWS 報道: イエメンのフーシ派運動は、サウジアラビアの拡大する攻勢に対してより強い報復で応じると警告し、過去24時間で28回の空爆、累計760回に達したと明らかにした。イランの軍部は、米国がいかなる攻撃を行っても報復を受けると警告し、ホルムズ海峡上空でドローンを撃墜したと報告した。米軍はフーシ派に対する攻勢的な空爆は行わないと述べた。イランの国会議長は、条件が満たされるまで海峡は閉鎖されたままだと述べた。過去72時間で、米海軍は97件の通航を支援し、米中央軍は109隻の商船を迂回させた。外交面では、イランの外相がニューヨークへ出発し、トランプ大統領はイランに対する軍事行動か交渉による合意かを検討していると述べた。 なぜこの海峡が世界市場にとって重要なのか ホルムズ海峡は世界で最も重要な石油のチョークポイントであり、世界の石油液体消費量の約5分の1が通過する。信憑性のある封鎖脅威は、原油、輸送保険、タンカールートを即座に再価格設定し、ひいてはデジタル資産が取引されるマクロ環境全体に影響を及ぼす。 暗号資産への伝達経路 原油とインフレ:原油価格の持続的な急騰はインフレリスクを再燃させ、利下げ期待を複雑にし、ビットコインやアルトコインを含むリスク資産に圧力をかける。 安全資産への逃避:地政学的ショックはしばしば、金、ドル、そして資本規制への不安が高まる局面ではビットコインへの短期的な資金流入を引き起こす。 流動性とボラティリティ:エネルギー主導の不確実性はスプレッドを広げ、暗号資産取引所全体で注文板を薄くする傾向があり、下落幅を増幅させる。 海運とトークン化された貿易:迂回する船舶と保険コストの上昇は、貿易金融とコモディティ・トークン化の経済性に直接影響する。 注目すべき点 最も重要なシグナルは3つある。ホルムズ海峡を通るタンカー交通が単に迂回するのではなく実際に停止するかどうか、ワシントンがレトリックから行動に移るかどうか、そして原油が最近のレンジを上回って維持されるかどうかである。エスカレーションは防御的なポジショニング(ドル、金、短期国債)に有利に働き、外交的な出口が開かれれば、株式と暗号資産の両方で安堵のラリーが起きる可能性が高い。 デジタル資産投資家にとって、短期的な取引は中東自体よりも、エネルギー価格、金利期待、ドルといった二次的なマクロ効果に関するものである。これらの要因が、これが一時的なボラティリティの急騰となるか、持続的なレジームシフトとなるかを決定するだろう。

TREE NEWS 編集部 · 2026年9月21日
マクロ

イラン大統領、国連総会で演説へ トランプ氏は会談に前向きな姿勢を示す

イラン大統領、国連総会で演説へ トランプ氏は会談に前向きな姿勢を示す TREE NEWS 報道: イランのマスード・ペゼシュキアン大統領は水曜日、国連総会で演説する予定で、高官代表团を率いてニューヨークを訪れる。同大統領は国際情勢に関するテヘランの立場を表明するとみられ、米国とイスラエルがイランに対して仕掛けたと同国が主張する侵略戦争に対する姿勢も含まれる見通しだ。この演説は、ドナルド・トランプ米大統領が火曜日に総会で行った演説に続くものとなる。トランプ氏は、この会合の合間にイラン大統領と会談する用意があると公に述べており、ペゼシュキアン氏は今週中に他の世界の指導者らと一連のハイレベル会談を行うとみられている。 世界市場にとってなぜ重要か 国連総会の週は、それ自体が市場を動かすことはほとんどないが、今年は異例なほど地政学的緊張の高まった環境の中で開催される。ワシントンとテヘランの間の緊張緩和の兆し、あるいは逆に rhetoric の硬化は、マクロトレーダーにとって最も重要な二つの経路、すなわちエネルギー価格とリスクセンチメントに直接影響する。 原油とインフレ:イランは世界最大級の確認埋蔵量の石油・ガスを有し、その輸出は世界の石油液体の約5分の1が通過するホルムズ海峡を通る。紛争リスクの低下が認識されるだけでも、原油の地政学的プレミアムが緩和され、マージンでヘッドラインインフレ圧力が和らぐ可能性がある。 リスク資産:信頼できる外交的突破口は、ボラティリティを圧縮し、ドルの安全資産需要を弱め、株式やその他のリスク資産を押し上げる傾向がある。会談の決裂は逆の効果をもたらす。 制裁と暗号資産レール:イランが制裁を回避するためにデジタル資産を長年使用してきたことは、ブロックチェーン分析において最も注視されるケーススタディの一つである。制裁体制のいかなる緩和、あるいは厳格化も、コンプライアンスチーム、取引所、オンチェーン監視企業に直接的な影響を及ぼす。 暗号資産の観点 デジタル資産はイラン制裁の物語において構造的な特徴となっている。長年の制限により、イランの事業体は暗号通貨によるマイニングと国境を越えた決済に押しやられ、米国当局は同国に関連するウォレットやマイニングインフラに繰り返し制裁を課してきた。暗号資産業界にとって、実務的な意味合いは方向性ではなく規制にある。制裁回避をめぐる執行優先事項はワシントンで超党派の合意が得られている数少ない分野の一つであり続け、取引所は二次的エクスポージャーを避けるためにブロックチェーンフォレンジックに多額の投資を続けている。 同時に、地政学的緊張の広範な緩和は、暗号資産と伝統的市場の両方にわたるリスク選好を明確に支えるだろう。ビットコインと主要トークンはマクロ流動性環境と歩調を合わせて取引される傾向が強まっており、ニューヨークからの外交的ヘッドラインが、短期的にはプロトコルレベルの展開よりも価格にとって重要になり得ることを意味する。 注目すべき点 トレーダーは三つの点に注目すべきだ。トランプ氏とペゼシュキアン氏の会談が実際に実現するかどうか、両指導者の制裁と軍事態勢に関する演説のトーン、そして会期中およびその後の原油価格とドル指数の動きである。単一週間の外交から具体的な成果が得られる可能性は低いが、関与かエスカレーションかという方向性が第4四半期のマクロ背景を決定づけるだろう。

TREE NEWS 編集部 · 2026年9月21日
マクロ

トランプ大統領が米国の安全保障協定を発表、グリーンランド関連株が急騰

トランプ大統領が米国の安全保障協定を発表、グリーンランド関連株が急騰 TREE NEWS 報道: ドナルド・トランプ大統領が北極圏領土を対象とする新たな米国の安全保障協定を発表したことを受け、グリーンランドの資源および戦略部門に関連する株が急騰した。この協定は防衛協力と重要鉱物へのアクセスを柱としており、ワシントンのデンマーク領(半自治)に対する姿勢の重大な転換を示すもので、株式市場に即座に波及した。 グリーンランドに事業を持つ鉱山・探査企業の株がこのニュースで上昇し、防衛請負業者やレアアース開発企業も値上がりした。投資家はこの協定を、北極圏資源——特にレアアース、ウラン、重要鉱物——に対する米国の戦略的関心が、今後数年間で具体的な許認可、インフラ、投資フローにつながるシグナルと解釈した。 何が起きたか 発表の中心は、米国とグリーンランドの間の安全保障協力の拡大であり、資源採掘や北極圏インフラへの米国投資の道を開く可能性のある条項が含まれている。詳細は限られているものの、市場の反応は即座だった。グリーンランド関連株は二桁の上昇を記録し、出来高も急増した。 グリーンランドには、半導体、防衛システム、クリーンエネルギー技術に不可欠なレアアース、ウラン、その他の鉱物の世界最大級の未開発鉱床が存在する。中国は現在、世界のレアアース精錬を支配しており、ワシントンは代替供給源を積極的に模索している。 市場への影響 株式:最も直接的な影響は、グリーンランド資産を持つ小型鉱山・探査企業に及ぶ。これらの株はボラティリティが高く流動性が薄いため、ヘッドライン主導の動きは上下どちらにも激しくなり得る。広範な防衛・重要鉱物ETFも、投資家が多年にわたる北極圏投資テーマにポジションを取るにつれ、資金流入が見られる可能性がある。 債券:マクロ的な波及は控えめだが現実的だ。協定が北極圏インフラへの米国の財政コミットメントを加速させれば、長期的な財政赤字予想をわずかに押し上げる。米国債利回りには小幅な上昇バイアスがかかる可能性があるが、債券市場の主要なドライバーになる可能性は低い。 商品:レアアースとウランの価格が主な受益者だ。西側の新規供給への信頼できる道筋は、既存生産者の長期的な価格支配力にとって弱気材料だが、開発企業や資源安全保障という広範なナラティブにとっては強気材料となる。地政学的リスクプレミアムの上昇に伴い、金にも買いが入る可能性がある。 暗号資産:デジタル資産が直接反応する可能性は低いが、地政学的ヘッドラインに driven された広範なリスクオンの雰囲気は、短期的にビットコインや主要アルトコインを押し上げ得る。暗号資産は流動性に敏感な資産クラスであり続け、世界的なリスク選好の変化は影響を受けるだろう。 通貨:米国の戦略的影響力拡大の認識から、米ドルは小幅に強含む可能性がある。ユーロにペッグされたデンマーク・クローネは大きく動く可能性は低いが、グリーンランドの地位をめぐるコペンハーゲンとワシントンの摩擦はテールリスクをもたらす可能性がある。 投資家にとってなぜ重要か これは単なるヘッドライントレードではない。この協定は構造的転換を示している。北極圏は資源と戦略的ポジショニングをめぐる米中競争の最前線になりつつある。投資家は以下に注目すべきだ: 鉱物権を管理するグリーンランド政府からの許認可・ライセンス関連ニュース。 米国の開発金融機関やプライベートエクイティからのフォローオン投資。 北極圏の監視とインフラに関連する防衛調達。 新規供給が本当に立ち上がるかどうかのバロメーターとしてのレアアース価格。 リスクは、政治的な発表が商業的な現実をしばしば先走ることだ。グリーンランドの厳しい気候、限られたインフラ、複雑な規制環境は、実際の生産が数年先であることを意味する。ヘッドラインを追う投資家は、ポジションをそれに応じて調整し、純粋なナラティブ・エクスポージャーではなく、真の運用能力を持つ企業に焦点を当てるべきだ。 主なポイント グリーンランド関連株は米国の安全保障協定を受けて上昇、重要鉱物と防衛のテーマが牽引。 レアアースとウランが主な商品受益者。金は地政学的リスクから恩恵を受ける可能性。 債券と通貨への影響は二次的だが監視する価値がある。 構造的なストーリーは本物だが、実行リスクは高く、タイムラインは長い。

TREE NEWS 編集部 · 2026年9月21日
マクロ

UBS CEO、議会投票を前にスイスの資本規制に反論

UBS CEO、議会投票を前にスイスの資本規制に反論 TREE NEWS 報道: UBSのCEOセルジオ・エルモッティ氏は、議会での重要投票を数日後に控え、銀行の規制資本負担を大幅に増やすとされるスイスの資本要件案に公に反論した。この提案は、2023年のクレディ・スイス救済後の勧告に端を発し、UBSに対し海外子会社に対する資本を大幅に多く保有することを求めるものだ。エルモッティ氏は、草案通りに実施されれば、UBSは世界の同業他社と比べて競争上不利になり、顧客へのサービス提供やスイス経済への支援能力が損なわれる可能性があると主張した。 何が起きたか スイス議会は、システム上重要な銀行に対する厳格な資本適正基準を含む銀行規制パッケージの採決を行う予定だ。この措置は、クレディ・スイスの破綻と2023年のUBSによる緊急買収に対する直接の対応であり、その結果、巨大なリスクが単一の機関に集中した。議員たちは、UBSにより多くの損失吸収資本、特に国際業務における資本を保有させることで、その危機の再発を防ぐことを目指している。エルモッティ氏の反論は、規則を緩和するための最後の試みであり、過度に厳しい要件は貸出を減少させ、スイスの金融センターを傷つけ、最終的には銀行が安定化の力として機能する能力を弱めると警告している。 市場への影響 投票の結果は、複数の資産クラスに波及効果をもたらす可能性がある: スイス株:UBS株は投票に鋭く反応する可能性が高い。厳格な規則が可決されれば、銀行は資金調達コストの上昇と自己資本利益率の低下に直面し、株価が圧迫されるかもしれない。逆に、緩和されたバージョンであれば、安堵のラリーを引き起こす可能性がある。 欧州銀行:この投票は、規制当局が世界的なシステム上重要な銀行(G-SIB)をどのように扱うかの前例として注目されている。厳しい結果は欧州銀行株の重しとなる可能性があり、緩やかなアプローチはセクターを押し上げるかもしれない。 債券:資本要件が増加すれば、銀行がより多くの債務や株式を発行する必要があるため、UBSのクレジットスプレッドは拡大する可能性がある。市場の不確実性が高まれば、スイス国債に安全資産としての需要が生じるかもしれない。 通貨:投票が広範な金融安定性への懸念を煽れば、安全資産への逃避によりスイスフラン(CHF)が上昇する可能性がある。しかし、UBSの弱体化はスイス金融システムへの信頼を損ない、双方向のリスクを生む可能性もある。 暗号資産:直接的な関連はないが、銀行資本規制の厳格化は、分散型金融が伝統的銀行の代替手段を提供するというナラティブを強化するかもしれない。ただし、短期的には、暗号資産市場はこの特定のイベントよりも広範なリスクセンチメントに反応する可能性が高い。 コモディティ:直接的な影響は最小限だが、欧州銀行セクターの弱体化は世界の成長期待を減退させ、間接的に石油や工業用金属に影響を与える可能性がある。 投資家にとってなぜ重要か この投票は、規制当局が大きすぎて潰せない銀行をどこまで規制するかの試金石である。投資家にとっては、金融安定性と銀行の収益性の間の継続的な緊張を浮き彫りにする。UBSは世界的な主要プレイヤーであり、その資本状況は貸出からウェルスマネジメントまであらゆるものに影響を与える。厳しい結果は配当や自社株買いの減少につながる可能性があり、緩い結果は将来の危機を防ぐ機会を逃したと見なされるかもしれない。UBSを超えて、この決定は他の国々が銀行規制にどう取り組むかに影響を与え、金融セクター全体に影響を及ぼす可能性がある。投資家は投票前後のUBS株と欧州銀行株のボラティリティに注意し、クレディ・スイス後の時代における規制リスクについてのより広いシグナルを考慮すべきだ。 主なポイント UBSのCEOセルジオ・エルモッティ氏は、議会投票を前に厳格なスイス資本規則に反対するロビー活動を行っている。 クレディ・スイスの破綻を契機とするこの規則は、UBSにより多くの資本保有を強制し、収益性に影響を与える可能性がある。 市場への影響は、スイスおよび欧州の銀行株、UBS債券、スイスフランに及ぶ可能性が高い。 投資家は、規制の傾向と銀行セクターのリスクに関するシグナルとして投票を監視すべきだ。

TREE NEWS 編集部 · 2026年9月21日
マクロ

FRB、インフレ統計、世界的な金利決定が市場の方向性を左右

中央銀行と物価統計に特徴づけられた一週間 TREE NEWS 報道: 今週のグローバル市場は、主要経済圏における中央銀行会合、インフレ統計、金利決定という過密なスケジュールに動かされている。投資家は米連邦準備制度(FRB)からのシグナルと新たな消費者物価・生産者物価データを読み解く一方、他の主要中央銀行も成長鈍化、粘着性の高いサービスインフレ、変動の激しいエネルギーコストを背景に独自の政策路線を模索している。その結果、市場は単一の見出しよりも、次に金利がどこへ向かうかの確率の変化に反応して動いている。 何が起きたか 今週の議題は三つの相互に絡み合うテーマに集中した: FRBのコミュニケーション:当局者は政策が依然データ次第であると繰り返し、利下げの時期やペースについて確固たるコミットメントを示さなかった。市場は向こう一年間に限定的な回数の利下げを織り込み続けている。 インフレ統計:総合インフレはピークから冷え込んだが、コアおよびサービス部門は依然高止まりし、ディスインフレのシナリオは一様ではない。 国際的な金利決定:米国以外のいくつかの中央銀行は分岐する状況に対応しており、一部は成長を支えるために政策を緩和し、他は通貨防衛のために据え置いている。 これらの力が相まって、リスク資産全体に慎重でレンジ内の地合いが生じており、トレーダーはデータの全体像が明確になるまで強い方向性の見方にコミットすることに消極的だ。 市場への影響 株式 株式市場は底堅い企業業績と、より長期にわたる高い借入コストの重しの間で板挟みになっている。不動産、公益事業、小型株など金利に敏感なセクターは、タカ派的なサプライズに対して脆弱なままであり、メガキャップ・テクノロジーはAI関連の設備投資の強さを背景に資金流入を引き続き集めている。インフレ統計が軟化すれば市場参加が広がる可能性が高く、逆に上振れすれば、特に収益性のない成長株のバリュエーションが圧縮されうる。 債券と金利 米国債利回りは他のすべての伝達経路である。市場が利下げ期待を後退させると、イールドカーブの短期部分が上昇して再価格設定され、デュレーションに敏感な資産に圧力がかかる。実質利回りの持続的な上昇は、FRBが指一本動かさずとも金融環境を引き締めることになり、政策当局者はこの結果を注視している。 通貨 米国の金利が他国に比べて高止まりすると、ドルは強くなりやすく、新興国通貨やドル建て借り手にとって逆風となる。FRBと他の中央銀行の分岐は、今週の為替ボラティリティの主要な要因である。 暗号資産 デジタル資産は流動性環境と密接に相関したままだ。より長期にわたる高い金利環境は投機的資産の魅力を減らし、緩和が近いというシグナルはリスク選好を蘇らせる傾向がある。暗号資産トレーダーは株式ディーリングデスクと同じマクロカレンダーを注視しており、ビットコインや主要トークンは固有のニュースではなく金利期待に反応している。 コモディティ エネルギーと工業金属は成長見通しとドルの双方に敏感である。ドル高と世界需要期待の軟化は原油と銅の重しとなる一方、金は地政学的不確実性と最終的な利下げ期待から支えられている。 投資家にとってなぜ重要か この時期の中心的な教訓は、企業固有のニュースではなくマクロ政策がリスクの限界価格を決めているということだ。投資家は三つの点に注目すべきである: データ依存は現実である: 各インフレ統計や雇用統計が金利経路を、ひいてはポートフォリオのポジショニングを変えうる。 分散は重要である: 株式、債券、暗号資産の相関が変動する中で、金利変化に異なる反応をする資産を保有することでリターンを平準化できる。 デュレーションと質: より長期にわたる高金利の世界では、キャッシュフローの安定性とバランスシートの強さがプレミアムをもたらす。...

TREE NEWS 編集部 · 2026年9月21日
マクロ

カナダとフランスが宇宙パートナーシップを締結、オタワは欧州との関係を深める

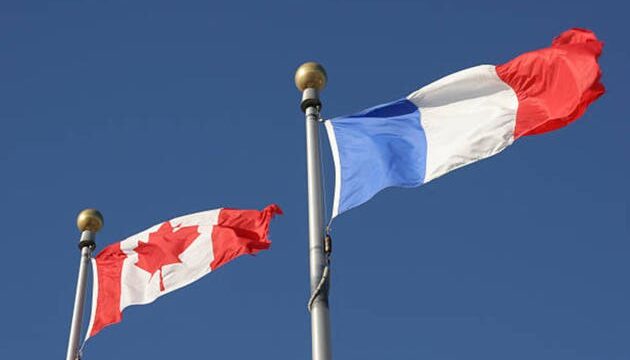
カナダとフランスが宇宙パートナーシップを締結、オタワは欧州との関係を深める TREE NEWS 報道: カナダとフランスは新たな宇宙パートナーシップを発表し、オタワが欧州の同盟国との関係強化を戦略的に進めていることを示唆した。この協定は、衛星技術、宇宙探査、防衛関連の宇宙資産における協力を対象としており、地政学的力学の変化と世界的な宇宙経済における競争の激化を背景にしている。詳細は限られているが、このパートナーシップは共同研究、開発、そして潜在的に宇宙システムの共同調達を促進すると期待されている。 市場への影響 この発表は、複数の資産クラスに重大な影響を及ぼす。株式市場では、カナダと欧州の上場宇宙企業が政府契約の増加や協力プロジェクトから恩恵を受ける可能性がある。衛星製造、打ち上げサービス、宇宙ベースのデータ分析に関与する企業は、投資家の関心を高めるかもしれない。カナダではMDA Space(TSX: MDA)、フランスではThales Alenia SpaceやAirbus Defence and Spaceが直接的な受益者となり得る。しかし、具体的な契約が締結されるまで、株式への直接的な影響は限定的かもしれない。 債券市場では、宇宙および防衛への政府支出の増加が、特にパートナーシップが大規模なインフラプロジェクトに拡大した場合、ソブリン債の発行増加につながる可能性がある。カナダとフランスの国債は、投資家が将来の財政コミットメントを織り込むにつれて、若干の利回り調整が見られるかもしれない。ただし、宇宙予算は政府支出全体と比較して比較的小規模であるため、影響は限定的である可能性が高い。 地政学的変化や技術革新に敏感な暗号通貨は、間接的な影響を受ける可能性がある。安全な通信とデータ管理のためのブロックチェーンと宇宙セクターの統合が進むことで、分散型インフラに焦点を当てた暗号プロジェクトへの関心が高まる可能性がある。しかし、このパートナーシップはデジタル資産に直接関係しないため、直接的な影響は限定的である可能性が高い。 コモディティ、特にレアアース、チタン、特殊金属など宇宙技術に不可欠なものは、需要の増加が見込まれる。カナダはこれらの材料の主要生産国であり、パートナーシップはサプライチェーンの協力を強化し、鉱山会社に利益をもたらし、価格に影響を与える可能性がある。さらに、宇宙セクターのエネルギーと先端材料への依存は、長期的な需要トレンドを支える可能性がある。 通貨は、欧州とカナダの関係深化に反応するかもしれない。パートナーシップがカナダと欧州間の貿易と投資の流れを増加させれば、カナダドル(CAD)は強くなる可能性がある。逆に、フランスが宇宙経済の主要プレーヤーとしての地位を確立するにつれて、ユーロ(EUR)も支援を受けるかもしれない。しかし、金利差や商品価格など、より広範なマクロ経済要因が通貨の動きを支配する可能性が高い。 投資家にとって重要な理由 このパートナーシップは、国家安全保障、技術的リーダーシップ、経済的機会に driven され、国家が宇宙を戦略的領域として優先する広範なトレンドを強調している。投資家は、特に政府契約や先端技術にエクスポージャーを持つ企業を中心に、宇宙セクターの潜在的な成長機会を監視すべきである。この協力は、衛星通信、地球観測、宇宙ベースのインターネットにおけるイノベーションを加速し、通信、防衛、テクノロジーセクターへの波及効果をもたらす可能性がある。 さらに、カナダと欧州の関係深化は、世界的な同盟関係の変化を示唆し、貿易協定や規制の枠組みに影響を与える可能性がある。投資家にとって、これは分散化と欧州市場へのエクスポージャーの新たな道を意味するかもしれない。しかし、他の宇宙進出国家との緊張を含む地政学的リスクは、依然として考慮すべき事項である。 主なポイント カナダとフランスは宇宙パートナーシップを発表し、オタワと欧州の関係を強化し、両国の宇宙関連株式を押し上げる可能性がある。 宇宙および防衛への政府支出は、ソブリン債の発行増加につながる可能性があり、債券利回りへの影響は限定的である。 レアアースなど宇宙技術に不可欠なコモディティは、需要増加が見込まれ、カナダの鉱山会社に利益をもたらす可能性がある。 暗号通貨は技術統合から間接的な影響を受ける可能性があるが、直接的な影響は限定的である。 投資家は、具体的な契約締結や、世界的な同盟関係や貿易に影響を与える可能性のある地政学的動向を注視すべきである。

TREE NEWS 編集部 · 2026年9月21日
マクロ

利回り5%、湾岸攻撃、トランプ・習会談:今週の市場を動かす要因

利回り5%、湾岸攻撃、トランプ・習会談:今週の市場を動かす要因 TREE NEWS 報道: 米国株式市場は9月第4週を迎え、マクロ面の触媒が密集している。10年米国債利回りは5%の節目付近で推移し、リヤドへのフーシ派攻撃、週半ばに予定される速報成長データ、そして注目度の高いトランプ・習会談がカレンダーに並ぶ。暗号資産・デジタル資産の投資家にとって、これらは背景ノイズではない。リスク選好、ドル流動性、そして2024年を特徴づけてきた相関トレードを左右する主要因である。 5%という利回りの線引き 10年米国債利回りが5%に接近していることは、クロスアセットのポジショニングにとって最も重要な数字である。2023年10月に利回りがこの水準を突破した際、ビットコインは1週間で約8%下落し、ナスダックは4%超を失った。メカニズムは単純だ。無リスク金利の上昇は長期デュレーション資産の現在価値を圧縮し、依然として高ベータの流動性代理として取引される暗号資産が真っ先に売られる。5%を持続的に上抜ければ、1月以来BTC供給の限界的な買い手となってきた現物ビットコインETFに圧力がかかる可能性が高い。 地政学とエネルギー・トレードの交錯 リヤドへのフーシ派攻撃は、原油市場に新たな地政学リスクプレミアムを注入する。原油高はインフレ期待を粘着化させ、「より高く、より長く」という金利ナラティブを強化する。暗号資産の反応関数は二分化する。ビットコインは最初の24〜48時間に安全資産としての買いを集めるかもしれないが、利回りを押し上げる持続的な原油急騰は、最終的にはリスク資産にとって弱材料だ。金とBTCの相関は今年強まっており、トレーダーが両者を並行するヘッジとして扱いつつあることを示唆している。 速報成長データとトランプ・習会談 週半ばの速報PMIと成長指標は、米国経済がリセッションに陥ることなく利下げを正当化するのに十分な速さで冷え込んでいるかを試す。ソフトランディングの数字は暗号資産にとって理想的なシナリオであり、縮小の数字は歴史的にアルトコインに最も打撃を与える現金への逃避を引き起こすだろう。トランプ・習会談は二値的なテールリスクを加える。貿易緊張の緩和は幅広くリスク資産を押し上げる一方、決裂は2018〜2019年に市場を打ちのめした関税懸念を再燃させる。 今後の見通し 金曜の引けにかけてボラティリティの上昇を予想すべきだ。暗号資産トレーダーは、先行指標としてドル指数(DXY)、10年利回り、原油を注視すべきである。利回りが5%未満で安定し、会談がたとえ控えめな外交的ヘッドラインでも生み出せば、ビットコインは直近高値を再テストする可能性がある。そうでなければ、最も抵抗の少ない道は下方向であり、アルトコインが最初にそれを感じるだろう。

TREE NEWS 編集部 · 2026年9月21日
マクロ

サウジアラビアの米国ミッション、職員のタイフとヤンブーへの渡航を制限:地政学リスクが暗号資産市場と交錯

米国外交ミッション、サウジアラビアで渡航規則を厳格化 TREE NEWS 報道: サウジアラビアにある米国外交ミッションは、同王国に駐在する米国政府職員に影響を与える新たな安全保障関連の渡航制限を発令した。更新された方針の下、職員は公務・私用を問わず、タイフおよびヤンブーの両市へ渡航する前に事前承認を取得しなければならなくなった。この指令は即時発効であり、両都市を特別な許可を要する制限区域に指定している。 この動きは、サウジアラビアの一部地域における治安状況の評価が高まっていることを反映している。同国は世界のエネルギー市場においてますます重要な結節点となっており、近年ではデジタル資産インフラにおいても存在感を増している。 これが外交を超えて重要な理由 渡航勧告や外交上の制限は、地政学リスクの典型的な先行指標である。暗号資産やマクロのトレーダーにとって、シグナルは二重の意味を持つ: エネルギー市場の感応度: サウジアラビアは世界の原油におけるスウィングプロデューサーである。同王国における不安定さが認識されれば、それは直接原油価格に波及し、ひいてはインフレ期待や中央銀行の政策軌道——ビットコインやリスク資産を動かすのと同じマクロ変数——に影響を与えうる。 地域エスカレーション・リスク: 中東は依然として火薬庫であり、イランを巡る緊張、紅海におけるフーシ派の活動、そして広範な地域で続く紛争が存在する。外交上の安全保障態勢は、より広範なエスカレーションに先立って、あるいはそれへの対応として厳格化されることが多い。 サウジアラビアの拡大する暗号資産プレゼンス この制限は、サウジアラビアがブロックチェーン技術への関与を深める中で発令された。同王国はソブリン・ウェルス・ファンドを通じてデジタルインフラに投資し、トークン化された不動産や国債を模索し、Vision 2030の経済多様化計画の下でデジタル資産に対して慎重ながらも積極的な姿勢を維持してきた。制限された2都市のうちの一つであるヤンブーは、主要な産業・石油化学ハブであり、産業回廊はトークン化されたコモディティおよびサプライチェーン金融のナラティブとますます関連性を高めている。 治安環境の持続的な悪化があれば、地域における機関投資家向け暗号資産パイロット、特にエネルギー取引の決済やクロスボーダー決済に紐づくもののペースが鈍化する可能性がある。 市場への示唆と今後の見通し 現時点では、直接的な市場への影響は限定的である。外交上の渡航制限は一般的であり、それ自体で価格を動かすことはまれだ。しかし、それらはトレーダーが無視すべきではない、より広範なリスクプレミアムに寄与している。注視すべき点は: インフレおよび金利期待への伝達経路としての原油価格のボラティリティ。 地域の緊張がエスカレートした場合の、ビットコインと金への安全資産逃避フロー。 治安状況が悪化した場合の、湾岸諸国のソブリンによる暗号資産投資スケジュールの変化。 この話はサウジアラビアの2都市についてではない——中東における機関投資家の暗号資産採用の次段階が展開される地政学的背景についてである。投資家はこれを、軽度ではあるが持続的なリスクシグナルとして扱うべきだ。

TREE NEWS 編集部 · 2026年9月21日
マクロ

FRBのグールズビー氏とカナダ中銀のマックレム氏が登壇:金利シグナルが暗号資産にとって何を意味するか

2人の中央銀行関係者、1つのグローバルリスクバロメーター TREE NEWS 報道: 米連邦準備制度理事会(FRB)のオースタン・グールズビー理事は、2026年9月21日(月)北京時間18時30分に講演する予定で、続いてカナダ銀行のティフ・マックレム総裁が23時20分に登壇する。両者の発言は、北米の金融政策の道筋、インフレ期待、利調整のタイミングに関するあらゆる示唆にすでに過敏になっている市場に届く。 デジタル資産トレーダーにとって、これらは抽象的なイベントではない。ビットコインとより広範な暗号資産複合体は、過去2年の大半を通じて、グローバルな流動性環境のハイベータ・プロキシとして取引されてきた。利下げ期待が固まれば、暗号資産を含むリスク資産は買われやすくなる。政策当局者が緩和に否定的な姿勢を示せば、レバレッジは急速に洗い流される。 グールズビー氏が暗号資産市場にとって重要な理由 グールズビー氏は、FOMC内でよりデータ依存型の声の一つとしての評判を確立しており、硬直したルールベースのガイダンスではなく、実体経済の状況という観点から政策を位置づけることが多い。労働市場とサービスインフレに関する同氏のコメントは、フロントエンドの米国債利回りを繰り返し動かし、それがドル指数と暗号資産価格に直接影響を与えてきた。 ドル感応度: 軟調なトーンは通常DXYを弱め、BTCとETHにとって歴史的に追い風となる。 金利パスの再価格設定: 発言から数分以内に先物市場がFF金利期待を調整し、無期限スワップのファンディングレートに波及する。 株式との相関: 暗号資産関連株——取引所、マイナー、トレジャリー保有企業——はしばしば値動きを増幅させる。 マックレム氏と北米政策の同期 マックレム氏の登壇が重要なのは、カナダと米国が深く統合された資本市場を共有しているためだ。カナダ銀行は利上げと利下げの両サイクルでしばしばFRBを先行してきたため、マックレム氏のフレーミングは有用な先行指標となる。同氏が成長鈍化やディスインフレへの懸念を示せば、トレーダーはより緩和的なFRBスタンスの予告と読むかもしれない——歴史的に、トークン化米国債や利回りを生むステーブルコイン戦略を含むデュレーション感応型資産に有利なシナリオだ。 将来を見据えた視点 より深い物語は構造的なものだ。現実世界資産(RWA)のトークン化が成熟するにつれ、暗号資産市場は伝統的なマクロ要因に対して鈍くなるどころか、むしろ敏感になっている。トークン化マネーマーケットファンド、オンチェーン債券商品、ステーブルコイン準備金は、いずれも金利政策を直接DeFi利回りに伝達する。つまり、グールズビー氏やマックレム氏のたった一つのコメントが、スポット価格だけでなくオンチェーンのイールドカーブ全体を今や再形成し得るのだ。 投資家は3点を注視すべきだ。インフレの持続性に関するトーン、バランスシート正常化のペースに関する示唆、そして両当局者が金融環境の緩和を認めるかどうか。それぞれが暗号資産のレバレッジ、ステーブルコインフロー、そして機関投資家配分の次の段階に対して非常に大きな含意を持つ。

TREE NEWS 編集部 · 2026年9月21日
マクロ

ウォール街、借り換えリスクが高まる中で短期国債発行が1兆ドルに達すると予測

ウォール街の銀行、1兆ドルの短期債務の波を予測 TREE NEWS 報道: 大手ウォール街の銀行は、米国財務省が今後1年間で短期証券(ビル)の発行を通じて約1兆ドルを借り入れると予想している。政府は、2007年以来の高水準にある長期借入コストの中で、増大する資金調達ニーズに対応しようと奔走している。バンク・オブ・アメリカは、満期債務の借り換えを除く純新規借入が、2027年9月までの会計年度で約1兆700億ドルになると推定している。JPモルガンは2027年の短期ビル発行額を約1兆900億ドルと予測し、ゴールドマン・サックスは9610億ドルと見積もっている。 ビルへのシフト 短期証券への移行は意図的なものである。スコット・ベッセント財務長官は、長期金利を抑制するために10年から30年の国債の買い戻しを拡大することを好む姿勢を示しており、ビル発行の増加は現在の調達コストを抑えるのに役立つ。しかし、この戦略にはトレードオフが伴う。バンク・オブ・アメリカは、来年9月までに流通中の財務省短期証券が約8兆ドルに増加し、取引可能な財務省債務の約24.3%に相当すると予想している。ゴールドマン・サックスも来年は同様の24.3%のシェアを見込み、2028年には24.9%に上昇すると予測している。 これらの水準はパンデミック時代のピークに近づき、財務省借入諮問委員会が長期的な基準として推奨する約20%のシェアを大きく上回っている。 今は安いが、後でリスクが高まる アナリストは、構成の変化が目先の節約と将来の借り換えエクスポージャーを交換するものだと警告している。バンク・オブ・アメリカの米国金利戦略責任者マーク・カバナ氏は、財務省は債券市場の需給のバランスを取っているが、ビル発行の増加は利払い費を「より大きく、より変動しやすくする」可能性があると指摘した。ビルは1年以内に満期を迎えるため、政府は繰り返し借り換えを行わなければならず、短期金利や投資家の需要の急変にさらされることになる。 需要側の支えは堅調だ。連邦準備制度理事会(FRB)は今年、短期国債を大量に購入しており、約8兆ドルの資産を持つMMF(マネー・マーケット・ファンド)も供給を吸収し続けている。これにより、発行が拡大してもビルの入札は円滑に機能している。 市場への影響 イールドカーブの動向: ビルの大量供給はイールドカーブの短期ゾーンをスティープ化させる可能性があり、買い戻しは長期ゾーンの上限を抑えることを目指すため、債券投資家のデュレーション・ポジショニングが複雑になる。 流動性環境: FRBが相殺しない場合、ビル発行は銀行システムから準備預金を吸い上げる。これは歴史的にドル流動性を引き締め、リスク資産に圧力をかけるダイナミクスである。 暗号資産への感応度: デジタル資産市場はドル流動性と実質金利に非常に敏感であり続けている。短期金利を高止まりさせるビル中心の資金調達構成は投機的意欲を抑える可能性がある一方、流動性緩和へのシフトはリスクオンの流れを復活させる可能性がある。 注目すべき点 鍵となる疑問は、財務省が入札の譲歩やレポ市場のボラティリティを引き起こすことなく、ビルのシェアを25%近くで維持できるかどうかである。MMFの需要が持続し、FRBが供給を吸収し続ければ、この戦略は目先のコストを下げることに成功するかもしれない。しかし、需要が悪化すれば、財務省は利回りを上げるか、長期債に戻るかを迫られ、長期金利を押し上げる可能性がある。マクロトレーダーと暗号資産投資家の双方にとって、ビル発行、買い戻し操作、FRBの購入の軌道は、2028年にかけてのドル流動性を測る重要な指標となるだろう。

TREE NEWS 編集部 · 2026年9月21日
マクロ

米中貿易協議がニューヨークで再開:暗号資産市場にとっての意味

米中貿易協議がニューヨークで再開 TREE NEWS 報道: 中国と米国の経済・貿易チームは、現地時間9月20日午前、ニューヨークで新たな協議ラウンドを開始した。この会合は、関税摩擦、輸出管理、技術制限が過去1年にわたり世界のリスク選好を圧迫し続ける中、世界最大の二大経済圏が通商関係の安定化を図る新たな試みとなる。 協議は微妙なタイミングで行われている。ワシントンは中国製品に対する広範な関税の枠組みを維持し、北京も独自の的を絞った措置で応じてきた。サプライチェーンの多様化、半導体輸出規則、投資審査はいずれも火種となっている。緊張緩和のシグナルであれ、さらなる悪化であれ、デジタル資産を含むクロスアセット市場に素早く波及する傾向がある。 なぜ暗号資産市場が注目しているのか デジタル資産はマクロ経済や地政学的な見出しに対してますます敏感になっている。ビットコインや主要アルトコインは、ドル強弱、国債利回り、リスクセンチメントの変化に反応し、世界の流動性環境を高ベータで表現する形で繰り返し取引されてきた。ニューヨークでの建設的な結果は広範なリスクオン相場を支える可能性があり、協議の決裂は防御的なポジションとドル需要を強めるかもしれない。 リスクセンチメント: 関税の進展は株式と暗号資産の両方を押し上げる可能性がある一方、停滞はボラティリティを高止まりさせるかもしれない。 ドルと利回り: 歴史的に、ドル安と利回り低下は暗号資産価格の上昇と相関している。 マイニングとハードウェア: 技術輸出管理の緩和は、世界のマイニングサプライチェーンやASIC流通に影響を与え得る。 ステーブルコインと貿易金融: 貿易フローが混乱すると越境決済需要が高まることが多く、ドル建てステーブルコインへの関心を押し上げる。 見出しの先にあるもの トレーダーは一度の会合を過度に解釈しないよう注意すべきだ。過去のラウンドは包括的な合意ではなく、漸進的なジェスチャーにとどまってきた。暗号資産にとって、より持続的なドライバーは流動性サイクル、ETFフロー、主要国の規制の明確化、そして伝統的金融機関によるトークン化導入のペースであり続ける。 それでも、米中関係の方向性は、暗号資産がその中で機能する広範なマクロ環境を形作る。関係の雪解けは世界市場に織り込まれた地政学的リスクプレミアムを低下させ、投機的資産を支える可能性が高い。新たな緊張の高まりは、資本を安全資産へ向かわせ、金融環境を引き締める可能性がある。 今後の見通し 市場は具体的な成果、すなわち関税調整、調達コミットメント、あるいは今後の交渉の枠組みに注目するだろう。それまでは、暗号資産はまずマクロ資産として、次にテクノロジーストーリーとして取引されると予想される。単一の結果に賭けるよりも、協議をめぐるボラティリティに備えたポジショニングの方が賢明かもしれない。

TREE NEWS 編集部 · 2026年9月21日
9月20日
マクロ

中国の宇宙野心がSpaceXに挑戦、投資家は軌道経済に注目

中国、グローバル宇宙経済への進出を加速 TREE NEWS 報道: 中国の宇宙技術セクターは、イーロン・マスク氏のSpaceXへの挑戦を強めており、国営支援と民間のプレーヤーが増え、急拡大するグローバル宇宙経済のより大きなシェア獲得を目指している。その動きは再使用可能ロケット、衛星メガコンステレーション、商業打ち上げサービス、深宇宙探査に及び、SpaceXを世界で最も価値のある非上場企業の一つに押し上げた戦略をなぞっている。 その野心は単に象徴的なものではない。北京は商業宇宙を5カ年計画の戦略産業に位置づけ、中国の打ち上げスタートアップの波が——既存の国営請負業者とともに——再使用可能ブースターを試験し、Starlinkに対抗することを意図したブロードバンドコンステレーションを展開している。目標は、今後数十年で数兆ドル規模に達すると予測される領域で、国家安全保障上の優位と商業収入の流れの両方を確保することだ。 なぜ宇宙競争が市場にとって重要か この話はロケットよりも大きい。宇宙は資本集約的で地政学的な色合いを帯びた産業となり、その影響は株式、債券、コモディティ、通貨、さらにはデジタル資産にまで及ぶ。 株式:信頼できる中国の挑戦者は、SpaceXの非上場同業や上場宇宙関連銘柄——衛星事業者、打ち上げ事業者、部品サプライヤー、防衛大手——のバリュエーション・ナラティブに圧力をかける。投資家は純粋な打ち上げ銘柄への賭けよりも、分散された航空宇宙・防衛エクスポージャーへローテーションする可能性があり、中国本土や香港の宇宙関連上場銘柄は新たな国内資本を引き寄せるかもしれない。 債券:宇宙計画は事実上、長期のソブリン投資である。持続的な国家資金は中国政府発行への上昇圧力を維持し得る一方、米国の防衛・NASA予算は国債供給とデュレーション需要の変動要因であり続ける。 コモディティ:ロケットは特殊合金、チタン、レアアース、半導体、先進複合材を消費する。打ち上げ頻度の拡大はこれらの投入財需要を支え、特にレアアースと特殊金属のサプライチェーンは米中競争に敏感だ。 通貨:技術的リーダーシップはソフトパワー資産である。中国の宇宙能力における目に見える進展は人民元の長期ナラティブを緩やかに支え得るが、短期的な為替変動は依然として金利差と貿易フローに支配される。 暗号資産:衛星ブロードバンドと宇宙ベース通信は、ブロックチェーンノードの遠隔接続からトークン化された衛星データ市場まで、分散型インフラと交差する。より混雑した軌道経済はこうした実験を加速し得るが、その関連性は依然として投機的だ。 戦略的背景 低軌道はますます混雑し、争奪の対象となっている。衛星コンステレーションは民間ブロードバンド、軍事監視、ナビゲーションに役立ち、打ち上げ能力を国家安全保障の資産にしている。信頼性が高く低コストの軌道アクセスを支配する者が、通信、画像、測位の標準を形作る——現代経済の配管設備である。 中国にとってSpaceXとの差を縮めることは、威信以上の意味を持つ。自国企業と軍が外国の打ち上げや接続性に依存しないようにすることだ。米国にとっては、宇宙インフラへの持続的な官民投資の根拠を強める。 投資家向けの要点 宇宙は短期トレードではなく、長期のテーマ配分として扱うこと。タイムラインは年単位で測られ、実行リスクは高い。 単一の勝者に賭けるのではなく、バリューチェーン全体——打ち上げ、衛星、地上システム、部品、防衛——に分散すること。 政策シグナルを注視すること。予算項目、輸出管理、ライセンス制度が宇宙株の真の触媒である。 レアアースや特殊金属など、宇宙需要が広範な戦略競争と重なるコモディティ投入財を監視すること。 衛星接続が分散型通信・データ市場で果たす潜在的な役割など、隣接機会に警戒を怠らないこと。 中国の宇宙チャンピオンとSpaceXの争いは、単一の見出しではない——数十年にわたる投資サイクルである。ロケットの下にある産業的・地政学的層を理解する投資家は、打ち上げそのものを追う投資家よりも有利な立場に立てるだろう。

TREE NEWS 編集部 · 2026年9月20日
マクロ

記録的なディーゼル価格が株式市場と広範な経済の亀裂を露呈

記録的なディーゼル価格が新たなインフレ脅威として浮上 TREE NEWS 報道: ディーゼル価格が記録的な高値に急騰し、インフレへの新たな上昇圧力の源となり、株式市場およびより広範な経済の脆弱性を露呈させている。トラック輸送、農業、建設、工業生産の主力燃料であるディーゼルの急騰は、企業の運営コストを押し上げ、投資家がインフレがようやく沈静化すると期待していたまさにその時に、消費者物価に波及する恐れがある。 この動きが重要なのは、ディーゼルがニッチな商品ではないからだ。ディーゼルは、商品を運ぶ貨物網、インフラを建設する機械、食料を収穫する設備を動かす。ディーゼルが高価になると、これらのコストはサプライチェーン全体に波及し、最終的には小売店の棚や製造業者の貸借対照表にのしかかる。 ディーゼルがガソリンと異なる理由 ガソリンスタンドの価格に多くの注目が集まる一方で、ディーゼルは経済活動により直接的に結びついている。それは通勤用ではなく、商業の燃料だ。ディーゼルの持続的な急騰は、物を運び、作るコストが上昇していることを示しており、これはまさに中央銀行が最も抑制するのが難しい種類のインフレである。 ディーゼルを押し上げるいくつかの力が収束している。世界の精製能力はパンデミック以降制約を受けており、複数の工場が永久に閉鎖された。一方、経済の再開と工業活動の継続により、需要は底堅く推移している。主要なエネルギー輸出国に対する地政学的緊張と制裁も、特に歴史的に精製品の輸入に依存してきた欧州で、世界の燃料供給を引き締めている。 市場への影響:株式、債券、暗号資産、コモディティ、通貨 株式 運輸・物流:トラック会社、鉄道、航空会社は燃料コストの上昇に直面し、顧客にコストを転嫁できない限り利益率が圧迫される。 資本財・素材:建設、鉱業、製造業は投入コストの上昇に見舞われ、利益が圧迫される。 一般消費財:小売業者や消費者向け企業は、より高い輸送コストを吸収するか転嫁するかを迫られ、需要減退のリスクがある。 エネルギーセクター:ディーゼルエクスポージャーを持つ統合石油メジャーや精製業者は、クラックスプレッドの拡大から恩恵を受ける可能性がある。 債券 ディーゼル主導の持続的なインフレは、中央銀行の見通しを複雑にする。インフレが予想以上に粘着性があることが判明すれば、政策当局者は金利をより長く高く維持するか、利下げを遅らせる可能性がある。それは債券利回りを押し上げ、価格を押し下げるだろう。特に金利期待に最も敏感な短期ゾーンで顕著だ。 暗号資産 デジタル資産はますますリスク感応的な商品として取引されている。インフレ上昇とより長く続く高金利はドルを強め、投機的資産への意欲を減退させる傾向があり、ビットコインやアルトコインにとって逆風となる。しかし、ディーゼル主導のインフレが法定通貨への信頼を損なえば、一部の投資家はインフレヘッジとしてビットコインに目を向ける可能性があり、両面の動きを生む。 コモディティ ディーゼル自体が本題だが、波及効果はコモディティ複合体全体に及ぶ。燃料コストの上昇は、農産物から金属まであらゆるものの生産と輸送コストを押し上げる。原油価格も高止まりする可能性があり、天然ガスや精製品のクラックスプレッドは変動が続く可能性がある。 通貨 インフレ上昇が連邦準備制度にタカ派姿勢の維持を強いれば、米ドルは強くなる可能性がある。逆に、エネルギー輸入国、特に欧州やアジアの一部の通貨は、より高コストな燃料輸入の下で貿易収支が悪化するにつれて弱くなる可能性がある。 投資家向けの主なポイント インフレは死んでいない:ディーゼルは、価格圧力が予期せぬ隅から再浮上し得ることを思い起こさせ、金利感応的資産のボラティリティを生かし続ける。 精製業者に注目:ディーゼル精製能力を持つ企業は、クラックスプレッドの拡大に伴いアウトパフォームする可能性がある。 利益率の圧縮に注意:価格決定力が限られた運輸、産業、消費財銘柄は利益の下方修正に見舞われる可能性がある。 インフレヘッジを分散:ディーゼル主導のインフレが続けば、コモディティ、エネルギー株、そして選択的にビットコインが保護を提供する可能性がある。 中央銀行の言葉を監視:政策当局者が粘着性インフレを懸念しているというわずかな兆候でも、債券と株式に急激な動きを引き起こす可能性がある。 ディーゼル市場はしばしば見過ごされるが、実体経済活動の重要なバロメーターである。その記録的な上昇は、インフレとの戦いが終わっていないという警告サインであり、投資家は今後より起伏の激しい道に備えるべきだ。

TREE NEWS 編集部 · 2026年9月20日
マクロ

中間選挙の有権者が国家債務に警鐘を鳴らす――だがやってくるのは小さな修正だけ

有権者は債務を憂慮している。ワシントンは行動する準備ができていない。 TREE NEWS 報道: 有権者の感情を追跡する監視団体によると、中間選挙の有権者は異例なほど鋭く米国の国家債務に焦点を当てて投票所に向かっている。有権者からのメッセージは率直だ。国の財政の軌道に何か問題がある――というものだ。しかしその不安にもかかわらず、アナリストや政策ウォッチャーは今年、小幅で漸進的な修正しか期待しておらず、有権者の懸念の大きさが示唆するような抜本的な赤字削減パッケージは見込まれていない。 この乖離は重要だ。米国の連邦債務は36兆ドルを超えて膨らみ、景気拡大期にあっても赤字は歴史的に大きいままだ。有権者はその計算を理解しているように見える。しかし政策立案者たちは、おなじみの罠に直面している。債務の最大の要因――社会保障、メディケア、そして両党が擁護する税制――は、選挙の年には政治的に手を付けられない。そこに残るのは、より小規模な施策だ。歳出上限の微調整、小幅な税制調整、そして難しい選択を将来に先送りする委員会や枠組み程度かもしれない。 なぜ今、債務の議論が熱を帯びているのか いくつかの力が、債務を政策オタクの関心事から台所のテーブルの問題へと押し上げてきた。 利払い費の増大。 連邦準備制度が2008年以降の時代と比べて高い水準に金利を据え置くなか、政府の利払い費は急膨張した。利払いは今や主要な裁量的支出の区分に匹敵するか上回り、他の優先課題を押しのけている。 粘着性の高いインフレ。 総合インフレ率はピークから冷めているものの、物価はパンデミック前の水準をはるかに上回ったままで、有権者は政府の借り入れと支出を自身の生活費の苦しさと結びつけている。 政治的注目度。 監視団体によると、イデオロギー上の幅広いスペクトルの有権者が今や債務を最上位の懸念として挙げており、雇用、医療、移民のはるか下位に位置づけられていた過去のサイクルからの変化だ。 問題は、問題を認識することと解決することが別物だという点だ。選挙の年の政治は、緊縮ではなく約束に報いる。真剣な債務削減には増税か給付削減、あるいはその両方が必要になるが、こうした選択肢は行動を望むと語る有権者に対して即座の政治的コストを伴う。 市場への含意:債券、株式、暗号資産、コモディティ、通貨 投資家にとって重要な問いは、債務が問題かどうか――それは問題だ――ではなく、市場が有権者の不安と政策の惰性の間のギャップをどう織り込むかである。 債券と金利 米国債が最も直接的な経路だ。市場が赤字は高止まりし、信頼できる財政再建は来ないと結論づければ、長期債のタームプレミアムが上昇し、イールドカーブがスティープ化する可能性がある。それは住宅ローン、企業信用、そして10年債や30年債の利回りに連動するあらゆるものの借り入れコストを押し上げるだろう。逆に、超党派の赤字削減合意が――たとえ小さくても――サプライズで成立すれば、タームプレミアムが圧縮され、長期債が上昇し得る。 株式 株式市場は近年、債務の見出しをほぼ無視してきた。利益成長とAI主導の楽観に支えられてきたためだ。しかし長期金利の無秩序な上昇はバリュエーションに圧力をかけ、とりわけデュレーションの長い成長株に打撃となる。財政リスクプレミアムが拡大する局面では、ディフェンシブセクター、バリュー銘柄、強いフリーキャッシュフローを持つ企業が比較的持ちこたえやすい。信頼できる債務削減の枠組みは、将来の財政危機の可能性を下げることで、株式にとって中期的なプラスと読むこともできる。 暗号資産 ビットコインやその他のデジタル資産は、財政の無責任と通貨の減価に対するヘッジとして位置づけられることがますます増えている。有権者の懸念が赤字に関するより大きな政治的ノイズに変わり、実際の抑制が伴わなければ、そのナラティブは勢いを増し、政府発行資産の代替を求める投資家の間で暗号資産需要を支える可能性がある。とはいえ暗号資産は短期的にはリスク資産と高い相関を保っているため、利回りの急上昇は「減価ヘッジ」の買いが入る前に価格を傷つけ得る。 コモディティとドル 金は財政不安の古典的な受益者であり、修正の見通しがないまま赤字拡大が続くことは、同金属への堅調な買いを支える。原油や工業コモディティは債務そのものよりも成長期待に結びついているが、財政懸念の一般的な副作用であるドル安は追い風となるだろう。ドルの進路はより曖昧だ。財政悪化は長期的なマイナスだが、リスクオフ局面ではドルは安全資産としてしばしば上昇する。 投資家向けの主なポイント カーブの長期ゾーンを注視せよ。 タームプレミアムと30年債利回りは、投資家が債務の軌道をどれほど真剣に受け止めているかを示す最もクリアな市場シグナルだ。 期待すべきはノイズであり、解決策ではない。 選挙の年のインセンティブは、構造改革よりも象徴的なジェスチャーに報いる。突然の緊縮ショックではなく、赤字の継続に備えてポジションを取れ。...

TREE NEWS 編集部 · 2026年9月20日
マクロ

中国の中小銀行が預金金利を再構築:イールドカーブ逆転が利ざや圧力の深刻化を示唆

中国の中小銀行が預金金利を再構築:イールドカーブ逆転が利ざや圧力の深刻化を示唆 TREE NEWS 報道: 中国の複数の中小銀行が9月に預金金利を調整し、一部は長期金利を引き下げる一方、他は短期金利を引き上げた。これにより稀なイールドカーブ逆転が生じ、銀行収益性への圧力が高まっていることを示している。 上海松江富明村銀行は、9月21日付で1年、2年、3年の一括預金金利をそれぞれ1.65%、1.50%、1.30%と発表した。これは、3年間資金を拘束すると1年よりも35ベーシスポイント少ない利息しか得られないことを意味する。1カ月前には、3つの期間すべてが同じ1.65%だった。8月21日付の金利と比較すると、2年と3年の金利はそれぞれ15および35ベーシスポイント引き下げられ、1年は変わらず、期間逆転が生じた。 逆に、一部の銀行は特定の期間の金利を引き上げた。WeBankは9月に3年定期預金金利を1.60%から1.75%に引き上げ、Lanhai Bankは1年金利を1.65%から1.70%に引き上げた。WeBankの3年金利は5年金利を上回り、江蘇蘇寧銀行の最近発行された3年および5年の大口定期預金証書の金利はそれぞれ1.95%と1.85%で、最高金利が最長期間にない。 なぜこれが重要か:純金利マージンの圧迫 調整は2つの異なる動きを反映している。第一に、多くの銀行が負債圧力を緩和するために長期コストを圧縮している。国家金融監督管理総局のデータによると、商業銀行の純金利マージンは2026年第1四半期に1.40%で、第2四半期には1.41%にわずかに回復したが、大型商業銀行はわずか1.31%だった。中小機関にとって圧迫はより深刻で、ハルビン銀行のNIMは2026年上半期に0.98%に低下し、広州農村商業銀行は1.07%、甘粛銀行と紫金銀行はともに1.09%となった。 天風利硯金融研究所の所長、曾剛氏は、逆転は段階的な運用戦略を表していると述べた。中長期金利を引き下げることで、銀行は資金を短期に誘導し、金利がさらに低下した場合に迅速に再価格設定できるようにする。高利回りの既存預金の満期——華泰証券、国信証券、中金公司によると2026年に50兆〜75兆元と推定——は、銀行に更新時の再価格設定の窓口を提供する。 第二に、一部の銀行は依然として預金を誘致する必要がある。博通諮詢のシニアアナリスト、王鵬博氏は、プライベートバンクは顧客獲得が限られたオンラインチャネルに大きく依存しており、選択的に金利を引き上げる必要があると指摘した。WeBankの3年金利引き上げは、特定の期間に対しては高く支払う用意がある一方で、より長期の負債には慎重であることを示している。 市場への影響 銀行株:NIMの縮小は中小銀行の収益を圧迫するが、資金調達コストの低下は後でマージンを支える可能性がある。投資家はNIMの傾向と短期負債比率を注視すべきだ。 債券:預金金利の引き下げは資金調達コスト低下の期待を強め、債券価格を支える可能性がある。しかし預金流出が加速すれば、銀行は銀行間資金調達に依存する必要があり、ボラティリティが高まる。 通貨:預金金利の低下は限界的に人民元のキャリー魅力を減らすが、PBOCの管理変動相場制が為替への影響を制限する。 商品と暗号資産:流動性状況とリスク選好を通じた間接的な影響;直接的な伝達経路はない。 主なポイント 預金金利の逆転は、銀行が期間延長よりも負債コスト管理を優先していることを示す。 高金利預金受け入れに対する規制の監視が強化されている——PBOCの6月の預金・貸出金利に関する草案規則は不適切な利息補助を対象としている。 満期を迎える高利回り預金の更新金利、中小銀行のNIM変化、短期負債増加に伴う流動性コストを注視せよ。 投資家にとって、中小銀行の収益性は構造的圧力に直面している。資金調達が多様化した大手銀行の方が有利な立場にある。

TREE NEWS 編集部 · 2026年9月20日
マクロ

中国のLPR、16カ月連続で3.0%に据え置き――FRBの引き締めで金利差が拡大

中国の最優遇貸出金利、16カ月連続で据え置き TREE NEWS 報道: 中国の最優遇貸出金利(LPR)は9月、16カ月連続で据え置かれ、1年物は3.0%、5年物以上は3.5%に維持された。中国人民銀行(PBOC)の認可の下、全国銀行間資金調達センターが発表したこの決定は、2025年6月に始まった停止を延長するもので、北京が現時点で政策金利を引き下げる緊急性をほとんど感じていないことを示唆している。 据え置きは広く予想されていた。LPRの価格設定のアンカーとなるPBOCの7日物リバースレポ金利は1.40%にとどまり、提示銀行がスプレッドを調整する機械的な理由はなかった。中央銀行自身のメディアチャネルが引用したアナリストらは、8月の実質新規貸出金利がわずかに低下したことを指摘し、政策金利を直接引き下げる必要性は高くないと主張した。 なぜ金利は据え置かれるのか 1. 価格設定のアンカーが動いていない LPRはPBOCの政策金利に銀行ごとの上乗せ分を加えて算出されるため、リバースレポ金利が安定していれば、月次のクォートは事実上あらかじめ決まったものとなる。東方金誠のチーフマクロアナリスト、王青氏は、1.40%のリバースレポ金利が変わらなかったことがすでに9月の据え置きを予告していたと指摘した。 2. 銀行はスプレッドを圧縮する余裕がない 商業銀行の純金利マージン(NIM)は第2四半期にわずか0.01ポイント上昇して1.41%となった。2022年初頭以来の改善だが、依然として歴史的低水準に近い。9月には翌日物マネーマーケット金利(DR001)と1年物AAA銀行間譲渡性預金利回りの双方が上昇し、ホールセール調達コストが高まっているため、提示銀行が上乗せ分を引き下げるインセンティブはほとんどない。招聯金融のチーフエコノミスト、董希淼氏は、銀行が安定経営とリスク防止を優先していると述べた。 3. 経済は依然として底堅さを示している 2026年上半期のGDPは前年同期比4.7%増と、通年の目標レンジ4.5%~5.0%の範囲内に収まり、既存の景気刺激策は依然として観察期間にある。中国民生銀行のチーフエコノミスト、温彬氏は8月のデータを挙げた。輸出の伸びは3カ月連続で前年同月比20%超を維持し、7月から加速した。CPIとPPIはともに改善し、工業付加価値は反発、製造業PMIの生産と新規受注のサブ指数は50の節目を上回った。名目金利の低下とインフレの持ち直しにより実質貸出金利がすでに緩和していることを踏まえると、政策金利を直接引き下げる根拠は弱い。 4. FRBは引き締めを続けている 外部からの制約は強まっている。米連邦準備制度理事会(FRB)は9月に25ベーシスポイントの利上げを行い、目標レンジを3.75%~4.00%とした。欧州中央銀行(ECB)と日本銀行も政策金利を引き上げた。これにより米中金利差のマイナス幅が拡大し、人民元と国境を越える資本フローに圧力がかかっている。董希淼氏は、FRBの動きがPBOCの利下げとLPR引き下げの余地を客観的に狭めていると述べた。 市場への影響 中国株:据え置きは不動産や証券など金利感応度の高いセクターにとってややネガティブだが、構造的ツールが役割を果たしているというシグナルはテクノロジー、先端製造業、政策的に資金供給されるインフラ関連銘柄を支える。新たな政策金融手段の導入により、政策銀行の債券発行と対応する貸出が加速するはずだ。 中国国債:近く政策金利の引き下げがないため、イールドカーブの短期ゾーンは固定される。しかし潤沢な流動性と依然として軟調なインフレ環境により、利回りは低下方向に傾きやすい。次なる緩和策としては預金準備率(RRR)の引き下げがより可能性が高い。 人民元:ドルに対するマイナス・キャリーの拡大により減価圧力は続くが、アナリストは影響を過大評価すべきではないと主張する。中国のマクロプルーデンスとミクロ監督の二本柱の枠組みが無秩序な流出を抑制し、国内資産は安全資産としての魅力を保っている。 コモディティ:金融政策による即時の需要刺激はない。産業金属は不動産とインフラ活動に左右され続け、政策金融ツールは鉄鋼と銅の需要にとって緩やかなプラス要因となる。 暗号資産とグローバルなリスク資産:PBOCが安定を保ち緩和しないことは、グローバルな流動性支援の源泉の一つを失わせる。タカ派的なFRBと相まって、ハイベータ資産への圧力は続くが、この乖離は同日の触媒というよりもじわじわ効いてくる要因だ。 今後の展開 アナリストは二つの道筋を想定している。董希淼氏は、国内の下押し圧力が強まれば、PBOCはまずRRRを引き下げて流動性を供給し、その後政策金利を約10ベーシスポイント引き下げ、LPRが約5ベーシスポイント追随すると予想する。王青氏は新たな追加的政策の可能性を排除しない。構造的ツールの価格引き下げ、規模拡大、対象拡大によりテクノロジー融資と包摂的金融を支援し、併せて10bpの利下げと50bpのRRR引き下げが行われる可能性がある。 投資家向けの重要ポイント 16カ月にわたるLPR停止は意図的な選択であり、停滞ではない。北京は銀行のマージンを守り、既存の刺激策を見守っている。 FRBの引き締めは金利差を広げるが、インフレの大幅な乖離を踏まえると、中国の「自主中心」の金融スタンスは維持されている。中国の1~8月のCPI平均はわずか0.9%で、米国の3.3%、ユーロ圏の2.7%と対照的だ。...

TREE NEWS 編集部 · 2026年9月20日
マクロ

ジム・クレイマーは「静かな週」と語る — しかし暗号資産トレーダーは安心すべきではない

穏やかなカレンダーが覆い隠す、神経質な市場 TREE NEWS 報道: ジム・クレイマーは、9月最後のフルウィークがウォール街にとって異例なほど静かな週になると予想している。今月の最も重いマクロ材料はすでに過去のものとなった。連邦準備制度理事会(FRB)、欧州中央銀行(ECB)、そして日本銀行がすべて金利決定を終え、月末まで企業カレンダーはまばらだ。株式トレーダーにとっては一息つける週となる。しかし暗号資産デスクにとっては、より曖昧なもの——データではなく、ポジション、流動性、ナラティブが価格を動かす空白の期間——を意味する。 なぜ静かなカレンダーは静かな市場ではないのか 予定された材料が存在しないことは、リスクを取り除くのではなく、リスクを再分配する。期待値を固定する目立ったデータ発表がない中で、デジタル資産は二次的なシグナル——国債入札の需要、ドルの強さ、ETFフローデータ、そして四半期末に向けたオプションのポジショニング——により敏感になる。9月は歴史的にビットコインにとって最も弱い月であり、四半期末に向けた低出来高の相場は、どちらの方向にも値動きを増幅させ得る。 金利環境:主要3中央銀行が引き締めまたは据え置きに動くことで、今サイクルの前半に暗号資産が上昇する根拠となった協調緩和という追い風が消える。 流動性:四半期末のファンドによるリバランスは、ファンダメンタルズとは無関係な機械的な売買を引き起こす可能性がある。 ナラティブの空白:マクロニュースがなければ、暗号資産市場はフロー、ETFの設定・解約、規制関連の見出しで取引される傾向がある。 クレイマーが見ていない暗号資産の論点 クレイマーのウォッチリストは株式向けに作られている——決算発表の遅れ組、いくつかのアナリストデー、そして静けさを埋めるFRB関係者の発言だ。暗号資産投資家は別の指標を見るべきである。現物ビットコインとイーサのETFフローデータは、機関投資家の需要をリアルタイムで測る最も信頼できる指標となっており、マクロのノイズがそれをかき消さないまさにこうした時に最も重要となる。ステーブルコインの供給変化、無期限先物のファンディングレート、主要デリバティブ取引所の未決済建玉は、薄い市場にレバレッジが積み上がっているかどうか——暴力的なスクイーズの典型的なセットアップ——を明らかにする。 また、背景には政策の糸も走っている。デジタル資産に関するいかなる執行措置、ライセンス決定、立法の動きも、他に注目を争うものがほとんどない週には、過大な影響力をもって市場に着地するだろう。 今後の見通し 静かな週は安全な週ではない——市場自身の配管が物語となる週である。レンジは圧縮し、その後ブレイクすると予想される。方向性は見出しではなくフローによって決まる可能性が高く、最初の意味あるシグナルはクレイマーの株式カレンダー上の何かではなく、ETFデータとファンディングレートから来るかもしれない。トレーダーにとって、材料のない期間における正しい姿勢は、小さめのサイズ、厳格なリスク管理、そして流動性への警戒の強化である——なぜなら最も穏やかな週こそ、次の動きが静かに組み立てられる場面が多いからだ。

TREE NEWS 編集部 · 2026年9月20日
取材依頼 ご意見