

Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
9月22日
マクロ

ドイツ銀行、市場が世界金利サイクルのピークを再び過小評価する可能性を警告

3つの中央銀行が同時に引き締め、しかし市場は依然として後手に回っている可能性 TREE NEWS 報道: 連邦準備制度理事会(FRB)、欧州中央銀行(ECB)、日本銀行は過去2週間以内にそろって利上げに踏み切り、世界の金融政策は同調的な引き締め局面に入った。ドイツ銀行のマクロ戦略家ヘンリー・アレン氏は月曜日、市場はさらなる利上げをすでに織り込んでいるものの、今回の引き締めサイクルにおける最終的なターミナルレートを依然として過小評価している可能性があると警告した。 核心的な懸念は、金融環境が政策と歩調を合わせて引き締まらない中でも、インフレ圧力が予想以上に持続する可能性があることだ。そのシナリオでは、中央銀行は意図した引き締め効果を達成するために、より長く金利を高く維持する必要がある。 エネルギー価格が鍵となる変数 エネルギーはその判断の中心にある。原油価格は4営業日連続で下落したものの、ブレント原油は依然として1バレル約96ドル前後で推移しており、より広範なコモディティの上昇はまだインフレデータや市場調査に十分反映されていない。ドイツ銀行は、エネルギーのショックは原油価格そのものにとどまらないと指摘する。価格圧力がコアインフレや賃金期待にさらに波及すれば、ディスインフレは市場が現在想定しているよりも緩やかに進む可能性がある。 金融環境は驚くほど緩いまま 同時に、資産市場の動きは金融環境が依然として比較的緩和的であることを示唆している。S&P 500は過去最高値付近にあり、クレジットスプレッドは狭いままで、政策金利の上昇にもかかわらず企業の資金調達環境は目に見えて引き締まっていない。ドイツ銀行は、これが利上げの需要抑制効果を弱め、中央銀行にさらなる引き締めを迫る可能性があると論じている。 歴史は市場が終着点を過小評価することを示す アレン氏は特に、引き締めの規模を過小評価することは新しいことではないと警告した。ドイツ銀行は2022年の経験を挙げる。当時、投資家は最初の1年間でFRBが約200ベーシスポイントの利上げを行うと当初予想していたが、実際の利上げ幅は400ベーシスポイントを超えた。言い換えれば、市場は引き締めサイクルの初期段階で、その後の政策調整を完全に織り込むことにしばしば苦労する。 この教訓は今、特に重要だ。インフレが8%を超えてから初めて積極的に引き締めを行った2022年とは異なり、今日の主要中央銀行は物価圧力にはるかに迅速に対応している。アレン氏は、前回のインフレショックを経て、中央銀行はインフレが再び急騰するのを防ぐ傾向をより強めており、政策反応関数がさらに前倒しされる可能性があると論じる。 金利上昇は自動的に株安を意味しない しかし、金利上昇は必ずしも経済や株式市場が弱まることを意味しない。アレン氏は、1999年にはFRBが利上げを行い債券利回りが上昇したにもかかわらず、S&P 500はその年に約20%上昇したと指摘する。したがってドイツ銀行にとっての鍵となる問いは、利上げが成長を終わらせるかどうかではなく、市場が金利経路のさらなる上昇に対して十分な余地を残しているかどうかである。 原油価格が高止まりし、インフレの二次的効果が現れ、緩い金融環境が利上げの有効性を損ない続けるならば、これまでの利下げへの賭けは再価格設定を迫られるかもしれない。債券利回り、ドル、リスク資産のバリュエーションはすべて新たな価格圧力に直面する可能性がある。 投資家向けの主なポイント ターミナルレートのリスクは過小評価されている。 市場は、特にインフレが粘着質であることが判明した場合、金利が最終的にどこまで高くなるかを過小評価している可能性がある。 エネルギーは伝達経路である。 コアインフレや賃金への波及の兆候について、原油とより広範なコモディティを注視せよ。 緩い金融環境はさらなる引き締めを招く。 過去最高値の株式と狭いクレジットスプレッドは利上げの効果を弱め、中央銀行のさらなる行動の可能性を高める。 利上げがラリーを殺すと決めつけてはならない。 歴史的な局面では、利回り上昇とともに株式が上昇することがあるが、バリュエーションの緩衝余地が重要だ。 再価格設定のリスクは広範に及ぶ。 金利経路が上方にシフトすれば、債券、ドル、リスク資産はすべて圧力に直面する可能性がある。
TREE NEWS 編集部 · 2026年9月22日
マクロ

市場の話に偽装した個人金融の問い:国境を越えた関係が世界経済について明らかにするもの

何が起きたか TREE NEWS 報道: 読者から、株式や債券、デジタル資産とは何の関係もないジレンマが寄せられた。本当に好きな相手と付き合い始めたばかりなのに、その相手が6か月間メキシコへ引っ越すというのだ。質問は、会いに行くためにお金を使うことが経済的に理にかなうかどうかだった。読者は、旅行はパートナーシップにおいて双方が望むものであると指摘し、この決断を純粋な支出ではなく関係への投資として位置づけていた。 表面上は、これは個人金融のアドバイスコラムである。しかしその根底にあるメカニズム — 国境を越えた移動、裁量的な旅行支出、通貨換算コスト、資本の機会費用 — は、投資家が2025年に積極的に価格に織り込んでいる複数の生きたマクロ経済テーマに触れている。 なぜこれが変装したマクロの話なのか このシナリオには、北米のサプライチェーン再編における中心的な結節点となった国、メキシコへの6か月の移住が含まれている。ニアショアリングはメキシコ北部への外国直接投資を促し、モンテレイやグアダラハラの産業用不動産価格を押し上げ、過去3年間の様々な時点でペソを強化した。6か月の滞在は休暇ではない。仕事がどこで行われるかという実際の構造的変化を反映した、一時的な労働とライフスタイルの移行である。 同時に、訪問するという決断には、航空運賃、宿泊、食事への裁量的支出が含まれる — 消費者信頼感、実質賃金の伸び、信用コストに非常に敏感なカテゴリーである。家計に自信があれば、彼らはフライトを予約する。苦しければ、家に留まる。その行動の境界線こそ、小売や旅行の決算説明会が今まさに捉えようとしているものである。 市場への含意 通貨:国境を越えた支出の決定には、為替換算が伴う。ペソに対してドルが強ければ、米国在住の旅行者にとって旅は安くなり、事実上訪問を補助する。ドルが弱ければコストが上がる。ドルペソは最も流動性の高い新興国通貨クロスの一つであり、バンシコの政策、米国の金利差、関税の見出しに敏感である。 航空会社と旅行:米国・メキシコ路線は、主要航空会社にとって南北アメリカで最も収益性の高い路線の一つである。これらの路線での強いレジャー需要は、ロードファクターと付随収入を支える。需要が弱ければ、シーズン途中で容量を再配置するのは難しいため、マージンは急速に圧縮される。 一般消費財:モノではなく体験への支出は、パンデミック後の決定的なトレンドである。家計が旅行を優先し続けるなら、ホテル、予約プラットフォーム、カードネットワークを支え、伝統的な小売に圧力をかける。 コモディティとエネルギー:ジェット燃料の需要はフライト量に連動し、メキシコの産業活動は天然ガス、銅、電力の需要を支える。ニアショアリング・ブームは、株式の話であると同時にコモディティの話でもある。 債券と金利:クレジットカードで旅行を融資するコストは、政策金利に直接連動する。金利が高止まりすれば、裁量的な旅行は融資ベースでより高くつき、旅行関連の消費関連銘柄にとって向かい風となる。 投資家のための文脈 個人金融の質問は、しばしばノイズとして片付けられる。しかしそれらは、市場を動かすデータ — 消費者支出、国境を越えた資本フロー、通貨需要、労働移動 — に集約される。海外のパートナーを訪ねる決断は、より大きな問いの縮図である。人、カネ、モノはどれほど自由に国境を越えて移動しているのか、そしてそれはどのようなコストで行われているのか? 投資家にとってのシグナルは、国境を越えたライフスタイルと働き方の取り決めが、減るどころかますます一般的になっているということだ。これは旅行インフラ、デジタル決済、リモートワークツール、外国為替サービスへの構造的需要を支える。また、通貨のボラティリティが、一世代前よりもはるかに直接的に家計の予算に直結することを意味する。 読者の質問への正直な答えは、訪問はまず関係の決断であり、経済的な決断は二の次だということである。しかし経済的な枠組みは些細なことではない。旅行のコストは、為替レート、航空運賃の価格設定、融資があればその金利、そしてその資本の機会費用の関数である。これらはすべてのマクロモデルに現れるのと同じ変数である。 主なポイント...

TREE NEWS 編集部 · 2026年9月22日
マクロ

米国ディーゼルが1ガロン6.50ドルの記録的価格に、モスクワ製油所への攻撃で世界的な燃料逼迫が深刻化

記録的なディーゼル価格と地政学的な供給ショック TREE NEWS 報道: AAAのデータによると、米国の小売ディーゼル価格が史上初めて1ガロン6.50ドルを突破し、全米平均は6.505ドルに達した。この節目は、9月初旬以降87セント以上急騰し、2022年に記録された過去最高値を上回った容赦ない上昇を締めくくるものだ。直接的な引き金は、ロシア最大級の製油所の一つで年間原油処理能力が約1,200万トンに上るモスクワの製油所へのウクライナのドローン攻撃である。この攻撃は大規模な火災を引き起こし、主要な精製設備に損害を与え、すでに逼迫していた世界の留出油市場に新たな不確実性を加えた。 供給側の圧力が高まる ディーゼルの上昇は根本的に供給の話である。ホルムズ海峡を通る中東のエネルギー流通の混乱により、世界の製油所は原料不足に陥っており、モスクワの製油所攻撃は世界の精製システムの脆弱性を浮き彫りにしている。ブルームバーグのデータによると、世界のディーゼル先物と精製マージンは先週記録的な高値に達し、米国の暖房油のクラックスプレッドは1バレル117ドルに急騰した。これは2009年の記録開始以来最高である。以前は海上輸送ディーゼルの約10%を供給していたロシアは、輸出禁止を10月下旬まで延長し、国際市場からもう一つの重要な供給源を排除した。 この負担は貯蔵市場にも表れている。北米とカリブ海の賃貸可能なディーゼルタンク容量は10月に約1,300万バレルに達し、4年ぶりの高水準となった。しかしこれは需要の弱さの兆候ではない。むしろ一部の製油所やトレーダーは貯蔵するのに十分なディーゼルを確保できず、リースを更新していないのだ。米国のディーゼル在庫は9月11日時点で1億790万バレルに減少し、1982年の記録開始以来、この時期として最低となった。 市場への影響:インフレ、金利、資産クラス ディーゼルは世界経済の主力燃料であり、トラック輸送、農業、海運、鉄道、家庭暖房を動かしている。その価格高騰は輸送費と生産費に直接波及し、より広範なインフレを煽る。ミネアポリス連銀のニール・カシュカリ総裁は週末、米国のインフレは依然として高すぎ、価格圧力はエネルギー以外にも広がっていると警告した。FRBは先週、25ベーシスポイントの利上げを実施した。2023年以来の利上げであり、政策見通しをさらに複雑にしている。 株式:運輸、物流、農業、航空株は燃料費上昇によるマージン圧力に直面する。エネルギー生産者と製油所は高いクラックスプレッドの恩恵を受ける立場にあるが、需要破壊のリスクが迫っている。 債券:エネルギー主導の根強いインフレは利回りを高止まりさせ、利下げを遅らせる可能性があり、長期デュレーション債に圧力をかける。 コモディティ:ディーゼルと暖房油は買われたまま。製油所の停止が続けば原油も追随する可能性がある。天然ガスは暖房用の波及需要が見込まれるかもしれない。 暗号資産:リスク資産はドル高とより長期の高金利期待から逆風に直面する可能性があるが、ビットコインのインフレヘッジのナラティブが一部の資金を引き付ける可能性がある。 通貨:ドルは金利差と安全資産需要で強まる可能性があり、CADやNOKのようなコモディティ連動通貨はエネルギー価格の恩恵を受ける可能性がある。 投資家向けの主なポイント ディーゼル市場は明確な警告を発している。供給制約は現実であり、在庫は危険なほど低く、地政学的リスクは薄れていない。投資家は政策対応に注目すべきである。米国の輸出規制の可能性も含まれ、ダグ・バーガム内務長官はこれに懐疑的な姿勢を示唆している。ゴールドマン・サックスはディーゼルのさらなる上昇余地を見ており、ガソリンの方がより良い取引機会を提供する可能性があると示唆している。より広いメッセージはこうだ。エネルギー主導のインフレが戻ってきており、それが今後数カ月にわたり中央銀行の政策、企業のマージン、資産配分を形作るだろう。

TREE NEWS 編集部 · 2026年9月22日
9月21日
マクロ

米中貿易協議が今夜開幕:最も影響を受けるAI、貿易、バイオテック銘柄をマッピング

米中貿易協議が今夜開幕:最も影響を受けるAI、貿易、バイオテック銘柄をマッピング 米中の経済・貿易協議の新たなラウンドが今夜始まる。交渉担当者は関税スケジュール、輸出管理リスト、半導体サプライチェーン、外国企業の市場アクセス条件について協議すると見られる。過去数四半期にわたりリスクセンチメントが貿易関連の見出しに密接に連動してきたことを踏まえると、この協議は株式市場とデジタル資産市場に直接的な影響を及ぼす。 協議の議題 議題は主に4つのクラスターに集中すると予想される: 関税の調整 — 消費者財・工業財に対する既存の課税が延長、一時停止、または撤回されるかどうか。 先端コンピューティングと半導体 — チップ輸出管理の範囲と、コンプライアンスを満たす商用販売に対する例外措置の有無。 AIコンピュートのサプライチェーン — 高帯域幅メモリ、先端パッケージング、GPU容量へのアクセス。 バイオファーマと医療機器 — ライセンス経路、臨床データの相互承認、越境R&Dルール。 業界への影響 AIおよび半導体銘柄にとって、二項対立は明確だ。輸出管理の緩和を示すシグナルはコンピュートにレバレッジのかかった株式を押し上げる傾向があり、強硬姿勢はチェーン全体のバリュエーションを圧縮する。中国売上高へのエクスポージャーが大きい企業——チップ設計会社、装置メーカー、アジア太平洋地域のデータセンター拠点を持つクラウドプロバイダー——は、見出しの流れに最も敏感だ。 バイオテックはより静かだが重要な受益者だ。米中の製薬開発企業間の越境ライセンス契約はパイプライン価値の中核的な源泉となっており、臨床データ承認に関する明確なルールは、提携資産に適用されるディスカウントを縮小するだろう。二重市場製造を行う医療機器メーカーも、関税緩和から利益を得る立場にある。 暗号資産の側面では、伝達経路は間接的だが現実的だ。貿易緊張の緩和は通常、限界的にドルを弱め、世界的な流動性環境を改善する——歴史的にビットコインや大型デジタル資産にとって追い風となる。逆に、協議の決裂は資本をドルへ向かわせ、取引所やマイナーなど暗号資産関連株式を含む高ベータリスクから遠ざける傾向がある。 ポジショニングのシグナル 最近の値動きは、市場が緩やかに建設的な結果を織り込んでいることを示唆している。景気循環銘柄や半導体銘柄には段階的な資金流入が見られ、ドル感応資産へのディフェンシブなポジショニングは緩和された。とはいえ、イベントを前にしたポジションは薄く、サプライズに対する反応関数は両方向に大きくなる可能性がある。 今後の見通し 注目すべきは3点:共同声明が出るかどうか、関税のタイムラインが明記されるかどうか、輸出管理の文言が軟化するか硬化するか。建設的な結果は、AIコンピュート銘柄、一部のバイオテックライセンサー、そして暗号資産を含む広範なリスク資産に利益をもたらす可能性が高い。膠着状態は、方向性エクスポージャーよりもドル、ディフェンシブ、ボラティリティ戦略に有利に働くだろう。

TREE NEWS 編集部 · 2026年9月21日
マクロ

カタールの200億ドルJPモルガン契約はソブリン資本の新たなフロンティアを示唆

カタール投資庁、JPモルガンとの画期的な200億ドル提携を視野に TREE NEWS 報道: 事情に詳しい関係者によると、カタール投資庁(QIA)はJPモルガン・チェースとの間で、200億ドル規模の包括的な投資提携の締結に向けた協議を最終段階まで進めている。提案されている枠組みには、上場株式向けの150億ドルのマンデートと、米国の中堅企業に焦点を当てたプライベート市場投資への50億ドルの配分が含まれる。覚書は早ければ月曜日にも発表される可能性がある。 この協業はパブリック市場とプライベート市場の両方に及び、株式とクレジット商品をカバーすることになる。最終合意に至れば、単一の米国銀行機関に付与されたソブリン・ウェルス・ファンドのマンデートとしては史上最大級のものとなる。 アメリカ企業への戦略的賭け 取引の構造は意図的な戦略を明らかにしている。150億ドルの上場株式マンデートはQIAに流動性の高い米国市場への広範なエクスポージャーを与え、50億ドルのプライベート市場部分はアメリカ商業の基盤――メガファンドに見落とされがちだが、魅力的なリスク調整後リターンを提供する中堅企業――を対象としている。 JPモルガンにとって、こうしたマンデートの獲得は、ソブリン資本の米国市場への主要なゲートウェイとしての地位を強化するものである。同行の資産運用部門は、分散型のマルチアセット・エクスポージャーを求める機関投資家の開拓をますます進めている。 従来の金融を超えてこれが重要な理由 ソブリン・ウェルス・ファンドはここ数年、デジタル資産とブロックチェーン・インフラへのエクスポージャーを着実に増やしてきた。QIAが米国の大手銀行との関係を深める動きは、ソブリン資本が将来、トークン化されたリアルワールド資産や暗号資産関連の投資手段にアクセスする方法のテンプレートとなる可能性がある。 機関投資家向けインフラ:ソブリンファンドとグローバル銀行の大規模な提携は、トークン化証券、プライベートクレジット、オルタナティブ資産が流れるための土台を形成する。 規制の追い風:米国におけるデジタル資産のカストディとトークン化に関する明確性の高まりにより、こうした提携は保守的な機関投資家の配分先としてより魅力的になっている。 競争力学:競合する銀行や資産運用会社は自らのソブリン向けアプローチを加速させる可能性があり、国営ファンドが利用できるブロックチェーンベースの投資商品の範囲を広げるかもしれない。 今後の見通し この取引は最終交渉の対象ではあるものの、その影響は単一のマンデートをはるかに超えて及ぶ。ソブリン・ウェルス・ファンドは数兆ドル規模の資産を管理し、決済、カストディ、資産発行のためのブロックチェーンベースのインフラをますます評価している。QIAとJPモルガンの提携が成功すれば、世界金融の最高レベルにおいて、従来型とデジタルの市場インフラの統合を常態化させる可能性がある。 市場参加者は、この協業から生まれる可能性のあるトークン化商品、デジタル・カストディサービス、またはブロックチェーンベースの決済レイヤーに関する追加発表に注目すべきである。ソブリン資本、大手銀行、分散型インフラの収束はもはや遠い未来の話ではない――それはリアルタイムで交渉されている。

TREE NEWS 編集部 · 2026年9月21日
マクロ

FRBのグールズビー氏、物価安定の回復は「平坦な道のりではない」と警告

FRBのグールズビー氏、物価安定の回復は「平坦な道のりではない」と警告 TREE NEWS 報道: シカゴ連邦準備銀行のオースタン・グールズビー総裁は、安定した物価への回帰は不均一な道のりになると警告し、需給バランスの回復には需要を抑制する必要があり、中央銀行は供給ショックが和らいでいるという信頼できる証拠を必要としていると述べた。 この発言は、特にエネルギーや地政学的混乱による根強いインフレ圧力に対処する中でのFRBの慎重な姿勢を浮き彫りにしている。グールズビー氏のコメントは、一部の指標が冷え込みを示しているとしても、FRBがインフレ抑制の勝利を宣言する準備ができていないことを示唆している。 暗号資産とリスク資産への影響 マクロ経済のシグナルにますます敏感になっている暗号資産市場にとって、グールズビー氏の警告は、より長期にわたる高金利環境の可能性を強めるものである。リスクオン資産と見なされることが多いデジタル資産は、金融政策が引き締まるか制約的なままであると、打撃を受けやすい。ビットコインと主要アルトコインは歴史的に米ドルと実質利回りに対して逆相関を示しており、FRBがタカ派的な姿勢を維持すれば、その両方が強まる可能性がある。 レバレッジと利回りを求める資本に依存するDeFiプロトコルは、借入コストが高止まりすれば逆風に直面する可能性がある。暗号資産市場の重要な流動性指標であるステーブルコインのフローも、リスク選好の低下を反映するかもしれない。一方、トークン化された現実世界資産(RWA)は、高金利の世界で投資家が利回りを求めるにつれて、より注目を集める可能性があるが、その成長は規制の明確化にかかっている。 供給ショックと暗号資産の役割 グールズビー氏が供給ショックを強調した点は注目に値する。暗号資産市場には独自の供給ダイナミクス——半減期、トークンアンロック、ステーキング報酬——があり、ボラティリティを増幅させることがある。伝統的なサプライチェーンが安定すれば、暗号資産の投機的プレミアムの一部が侵食される可能性がある。逆に、供給の混乱が続けば、ヘッジとしてのビットコインを含む代替資産への需要が高まる可能性がある。 今後の見通し 投資家は、FRBが需要抑制と成長リスクのバランスを取る中で、ボラティリティの継続に備えるべきである。暗号資産の参加者は、今後のインフレデータ、FRB関係者の発言、地政学的な展開を注視するだろう。ハト派への転換は依然として可能だが、短期的には可能性は低い。この環境では、DeFiインフラやRWAトークン化など、実用的な有用性と強固なファンダメンタルズを持つプロジェクトが、純粋に投機的なトークンを上回るパフォーマンスを示すかもしれない。今後数カ月は、不確実な金融政策を背景に、暗号資産市場の回復力が試されることになる。

TREE NEWS 編集部 · 2026年9月21日
マクロ

第40週マクロテスト:利上げ後の市場はPCE、中国企業利益、非農業部門雇用統計を吸収できるか?

第40週:利上げ後市場の確認テスト 第40週は、世界市場にとって確認週となりつつある。これは、連邦準備制度が3年以上ぶりの利上げを実施し、小売需要が堅調を維持し、工場生産が横ばいとなり、日本銀行が再び政策を引き締めた期間に続くものである。今問われているのは、利上げ後に続いた秩序ある消化フェーズが、過密なデータカレンダーを乗り切れるかどうかだ。 データの試練 最も重要な3つの発表がある。第一に、8月のPCE報告は、インフレが抑制されたままか、再加速しているかを示す。第二に、中国の工業企業利益は、新たなマージン崩壊が投資家に中国成長の再価格設定を迫っているかを明らかにする。第三に、公式PMIは、工場部門と家計部門の乖離が拡大しているか縮小しているかを示す。週の締めくくりは9月の非農業部門雇用統計で、賃金不安を再燃させずに労働市場の底堅さを示す必要がある。 暗号資産とリスク資産にとって重要な理由 デジタル資産にとって、伝達経路は実質利回りとドルを通る。コアPCEが予想以上に強ければ、実質利回りが上昇し、ドルが強化され、市場の広がりが狭まり、工業用コモディティが圧迫される。これは歴史的にビットコイン、イーサ、高ベータのDeFiトークンに重しとなる組み合わせだ。中国の利益やPMIが弱ければ、世界的な成長懸念が増し、マイニングやインフラなどの循環的な暗号資産セクターに打撃を与える。非農業部門雇用統計が軟調または過熱気味なら、金利経路が複雑化し、資金調達率や無期限先物にボラティリティを注入する。 注目すべきシナリオ ゴルディロックス: PCEは抑制され、中国利益は安定し、PMIの乖離は限定的で、雇用統計は底堅いが過熱していない。これは利上げ後の秩序ある消化を支え、暗号資産を含むリスク資産にとって建設的だ。 粘着性インフレ: コアPCEが予想以上に強い。実質利回りは高止まりし、ドルは強化され、流動性条件の引き締まりにより暗号資産は下落に直面する。 成長不安: 中国利益やPMIが弱く、雇用統計も軟調。防御的ポジショニングが支配的になり、暗号資産とハイテク株の相関が高まる。 賃金不安: 雇用統計が過熱。利下げ期待が後退し、長期デュレーション資産や投機的な暗号資産トークンが圧迫される。 今後の見通し 第40週はマクロ議論を解決しないが、利上げ後の消化が秩序を保つのか、金融条件の引き締まりに変わるのかを決定づける。暗号資産参加者にとって鍵となるのは、見出しの数字ではなく反応関数だ。実質利回り、ドルの方向性、市場の広がりである。この3つが安定していれば、消化フェーズは持ちこたえ、リスク選好は年末にかけて回復し得る。そうでなければ、伝統市場とデジタル市場の両方でボラティリティが再び勢いを増すと予想される。

TREE NEWS 編集部 · 2026年9月21日
マクロ

国連総会プレビュー:市場がボラティリティに備える中、地政学が中心に

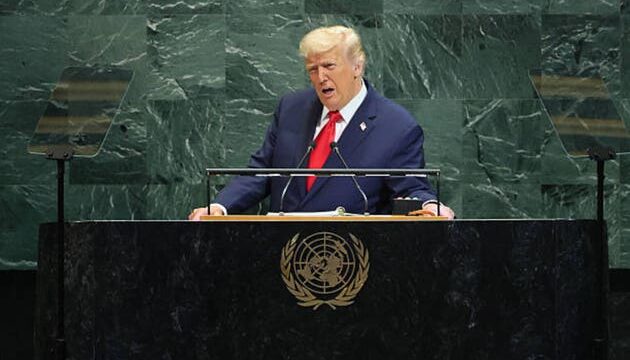
国連総会プレビュー:市場がボラティリティに備える中、地政学が中心に TREE NEWS 報道: 世界の首脳が年次国連総会のためにニューヨークに集結する。今年は異例なほど脆い地政学的・マクロ経済的背景の中で開催される、極めて重要な外交マラソンとなる。議題はウクライナと中東の戦争、米国・中国・欧州間で高まる貿易緊張、気候資金のコミットメント、多国間機関の改革が中心となるとみられる。投資家にとって重要なのは、個別のコミュニケではなく、そこで示されるトーン、同盟関係、そして火種である。 何が起きたか 国連総会は国家元首や政府首脳を一堂に集め、一週間にわたる演説、二国間会談、サイドイベントを行う。今年の会期では、米国、中国、ロシア、主要な欧州・新興国首脳による演説が予定されている。ウクライナへの継続的な軍事支援、イスラエル・ハマス紛争の行方、制裁の執行、国際貿易ルール、発展途上経済における気候適応のための資金ギャップなどが主要テーマとなる見込みだ。 市場はまた、エネルギー安全保障、食料サプライチェーン、逼迫する新興国のソブリン債務救済に関する協調行動のシグナルにも注目する。 市場への影響 株式:米国と欧州の防衛関連株は、首脳が継続的または拡大した軍事コミットメントを示唆すれば、再び関心を集める可能性がある。逆に、ウクライナや中東での緊張緩和の兆しがあれば、リスク選好が広範に高まり、景気循環株や一般消費財株に恩恵が及ぶだろう。新興国エクスポージャーの大きい企業——生活必需品、資本財、一部のテクノロジー——は、貿易に関する言動の変化に敏感なままだ。 債券:地政学的リスクプレミアムが急上昇すると、米国債、ドイツ連邦債、その他の中核ソブリン債への安全資産需要が高まる傾向がある。総会で大国間の激しい舌戦が生じれば、投資家がデュレーションを求めることでイールドカーブはフラット化すると予想される。世界的な債務救済で信頼できる進展があれば、フロンティア債やハイイールド新興国債のスプレッドは縮小する可能性がある。 コモディティ:エネルギー市場が最も直接的な伝達経路だ。中東での緊張激化やロシア・イラン輸出への新たな制裁は、原油と天然ガス価格を押し上げる。農産物——小麦、トウモロコシ、ヒマワリ油——は黒海の供給混乱に対して脆弱なままだ。すでに記録的水準に近い金は、世界的なリスクセンチメントの悪化でさらに上昇する可能性がある。 通貨:米ドルは地政学的ストレス期に通常強くなる一方、豪ドルやカナダドルなどのコモディティ連動通貨、および新興国通貨は弱くなりやすい。貿易や通貨政策への協調的な働きかけがあれば、中国人民元とユーロにボラティリティが生じる可能性がある。 暗号資産:デジタル資産はますますハイベータのリスク代理として取引されている。リスクオフの週はビットコインや主要アルトコインに圧力をかけるだろうが、暗号資産は資本規制や通貨不安に直面する地域からの資金流入を引き付けることもある。総会中の主要経済国からの規制シグナル——特にクロスボーダー決済と制裁コンプライアンスに関するもの——は、デジタル資産業界によって注視される。 投資家にとって重要な理由 総会は政策決定機関ではないが、地政学的な連携を示す強力なバロメーターだ。ポートフォリオマネージャーにとって重要なのは、見出しで取引することではなく、その週が支配的なマクロナラティブ——すなわち米国のソフトランディングシナリオ、欧州の緩慢な回復、地政学的分断の継続——を強化するか損なうかを評価することだ。 投資家は特に3つのシグナルに注目すべきだ: 貿易に敏感なセクターの方向性を決める米中交流のトーンと内容。 コモディティ価格に直接影響する制裁やエネルギー供給に関する新たなコミットメント。 新興国リスクプレミアムを形成するソブリン債務と気候資金の進展、あるいはその欠如。 主なポイント 国連総会は政策イベントではなくボラティリティの触媒——リスク資産の見出し主導の変動を予想せよ。 防衛、エネルギー、金が緊張激化の最も直接的な受益者であり、景気循環株と新興国は緊張緩和から恩恵を受ける。 通貨市場は安全資産需要と貿易政策シグナルのバランスを反映する。 暗号資産は世界的なリスク選好に対するハイベータの賭けであり続け、規制の言動に追加的な感応度を持つ。 単一のナラティブではなく、幅広い結果に備えてポジションを取れ。地政学の週はめったにきれいに決着しない。

TREE NEWS 編集部 · 2026年9月21日
マクロ

ECB、ブロックチェーン取引を中央銀行マネーで決済する「Pontes」を開始

ECB、Pontesで決済レールとブロックチェーン市場を橋渡し TREE NEWS 報道: 欧州中央銀行(ECB)は、自らの決済インフラをブロックチェーン基盤の金融市場に接続するサービス「Pontes」を開始した。これにより銀行や投資家は、ステーブルコインやその他の民間通貨ではなく、中央銀行が裏付けするユーロでオンチェーン取引を決済できるようになる。ドイツ銀行、サンタンデール銀行、清算機関クリアストリームが最初に接続する機関に名を連ねている。このサービスは当初、中央欧州時間(CET)の平日08:00から16:00まで稼働し、ECBは230億ユーロの自己資金のごく一部をブロックチェーン基盤の証券に投資する。対象は公共機関が発行する高格付けのユーロ建て債券に焦点を当てる。ECBはまた、2029年を目標とする消費者向けデジタルユーロも推進している。 なぜ重要か この動きは、主要中央銀行がトークン化市場を自らのバランスシート・インフラに取り込むための、これまでで最も具体的な一歩の一つである。中央銀行マネーでの決済を提供することで、ECBはトークン化金融に対する核心的な批判、すなわちオンチェーン取引が依然として信用リスクと流動性リスクを伴う民間ステーブルコインに依存しているという点に直接対処する。銀行がトークン化債券や預金を無リスクのユーロで決済できるなら、ホールセール市場でステーブルコインを使う経済的根拠はかなり弱まる。 業界への影響 ステーブルコイン競争:ユーロ建てステーブルコインは機関投資家のユースケースで圧力に直面する可能性があるが、24時間365日の流動性とDeFiコンポーザビリティにおける優位性は保持する。 トークン化債券市場:ECBの自己資金配分は高格付けのオンチェーン・ユーロ債に対する参照買い手を生み出し、発行を触媒する可能性がある。 銀行の採用:ドイツ銀行、サンタンデール、クリアストリームの参加は、欧州最大級の機関がトークン化決済を研究プロジェクトではなく近い将来の運用上の現実と見なしていることを示す。 デジタルユーロとの相乗効果:Pontesは小売向けデジタルユーロを補完する機関向けの基盤を構築し、ECBにホールセールから消費者決済までのフルスタックの存在感を与える。 今後の展望 今の鍵となる問いは規模と相互運用性である。平日8時間の窓は、24時間取引されるグローバル市場にとってPontesの有用性を制限し、ECBが時間を延長するのか、他の通貨決済システムに接続するのかはまだ不明である。Pontesが成功すれば、他の中央銀行のテンプレートになり得る。イングランド銀行とシンガポール金融管理局も同様のホールセールCBDC実験を進めている。暗号資産市場にとってメッセージは明確だ。伝統的金融のトークン化は加速しているが、決済レイヤーはますます民間ステーブルコイン発行者ではなく中央銀行のものになるかもしれない。対象証券の拡大、より多くのカウンターパーティの追加、そしてECBが今後12〜18カ月でPontesを非ユーロ担保に開放するかどうかに注目すべきである。

TREE NEWS 編集部 · 2026年9月21日
マクロ

トランプ・習首脳会談、市場の思惑の中心に貿易・重要鉱物・AIを据える

世界市場に影響を及ぼす重大な会談 TREE NEWS 報道: ドナルド・トランプ大統領と中国の習近平国家主席は、貿易、重要鉱物、人工知能という相互に絡み合う3つの議題に焦点を当てた首脳会談を行う予定だ。この議題は、世界最大の2つの経済圏の間で深まる戦略的競争を反映する一方で、全面的な経済断絶を避けたいという相互の関心も示している。投資家にとって、その結果は米中間の関税、サプライチェーン、テクノロジーセクターの利益に対する期待を一変させる可能性がある。 この会談は、関税脅迫、先端半導体の輸出管理、ガリウムとゲルマニウムの中国による輸出規制など、貿易措置のエスカレートが数カ月続いた後に行われる。これらの鉱物は半導体、電気自動車、防衛システムに不可欠だ。AIは新たな火種として浮上しており、両政府は先端チップへの相手方のアクセスを制限しようとしつつ、計算能力、データ、人材の確保を競っている。 交渉で注目すべき点 関税緩和かエスカレートか:米国が中国製品への一部関税を撤回する可能性を示す兆候は、世界の株式やリスク資産にとって安心材料となる。逆に決裂すれば、インフレ懸念が再燃し、債券が圧迫される恐れがある。 重要鉱物へのアクセス:中国はレアアースやその他の鉱物の加工を支配している。輸出規制緩和の合意はEVメーカー、チップメーカー、防衛請負業者に恩恵をもたらす。停滞すればサプライチェーンリスクプレミアムは高止まりする。 AIとチップ管理:米国は中国への先端AIチップの輸出を制限している。これらの規則の緩和または厳格化は、半導体株、クラウドプロバイダー、AI関連ファンドに直接影響を与える。 通貨と資本フロー:より安定した貿易関係は人民元を支え、安全資産としての米ドルへの需要を減らす可能性がある。決裂すればドルが強まり、新興国市場資産が圧迫される恐れがある。 資産クラス別の市場への影響 株式:建設的な首脳会談は、半導体、資本財、素材など景気循環的で貿易に敏感なセクターを押し上げる可能性が高い。中国株、特にテクノロジーやEV銘柄は、規制と関税の圧力軽減への期待から上昇する可能性がある。会談が失敗すればリスクセンチメントが損なわれ、成長株と輸出企業が最も影響を受ける。 債券:貿易デタントはインフレリスクを減らし、国債を支え利回りを低下させる。エスカレートすれば逆に作用し、市場が輸入コスト上昇と成長鈍化を織り込むにつれて利回りが上昇する。 暗号資産:デジタル資産はマクロのリスクセンチメントにますます敏感になっている。リスクオンの結果はビットコインと主要アルトコインを押し上げる可能性があり、決裂すれば暗号資産はハイベータのリスク資産として取引され、株式とともに売られるかもしれない。 コモディティ:重要鉱物が最も直接的なレバーだ。レアアースとガリウムに関するいかなる合意も価格を押し下げ、停滞すれば価格を押し上げる可能性がある。原油もより広範な貿易フローと世界の成長期待に反応する可能性がある。 通貨:人民元が主要なバロメーターだ。前向きな首脳会談の結果は人民元を強め、ドル指数を弱める可能性が高い。逆の場合はドルが有利になり、豪ドルのような商品連動通貨が圧迫される。 投資家にとってこれが重要な理由 この首脳会談は単なる外交上の写真撮影の機会ではない。世界の貿易システム、テクノロジーサプライチェーン、資本コストにとっての潜在的な転換点だ。投資家はレトリックではなく具体的な成果に注目すべきだ。鉱物に関するささやかな合意や協議継続の約束でも、市場を安定させるには十分かもしれない。しかし決裂すれば、分断化、コスト上昇、ボラティリティ拡大への傾向が強まるだろう。 ポジションは柔軟に保つべきだ。地域と資産クラスにわたる分散、および国内サプライチェーンのテーマへのエクスポージャーが、不確実性を乗り切る助けになるかもしれない。重要なのは、見出しに過剰反応することを避けつつ、首脳会談が真の政策転換をもたらした場合に調整する準備をしておくことだ。 主なポイント トランプ・習首脳会談は貿易、重要鉱物、AIという市場に直接影響する3つの分野を中心としている。 前向きな結果は株式を押し上げ、ドルを弱め、債券利回りを低下させる可能性がある。 決裂すればボラティリティが増大し、ドルが強まり、暗号資産を含むリスク資産が圧迫される可能性が高い。 投資家は外交的な文言だけでなく、具体的な合意に注目すべきだ。

TREE NEWS 編集部 · 2026年9月21日
マクロ

AI設備投資ブームが世界市場を再形成する中、グリーンランド株が急騰

AI設備投資ブームが世界市場を再形成する中、グリーンランド株が急騰 TREE NEWS 報道: グリーンランド関連株の意外な上昇が今週、市場の注目を集めた。北極圏領土に関連する企業に投資家が殺到しており、地政学的関心の再燃と資源開発への思惑が背景にある。この動きは、市場の主要なテーマであり続けるAI設備投資の発表急増と同時に起きている。 グリーンランド株の急騰は、複数の要因が組み合わさって生じているようだ。レアアースやエネルギー資源への戦略的関心の高まり、インフラ投資への期待、そして潜在的な政策転換を見越したポジション構築である。一方、主要テクノロジー企業はAIインフラへの積極的な支出計画を再確認しており、設備投資サイクルが依然として堅調であることを示している。 市場への影響 北極圏の資源銘柄とAI設備投資という二つのテーマは、資産クラスごとに異なる波及効果を生み出している: 株式:グリーンランド関連の小型株・中型株は異常な値動きを見せているが、流動性は依然として薄い。AI分野では、半導体、クラウド、電力インフラ銘柄が確認された支出コミットメントの恩恵を受け続けている。 債券:AI関連の大量起債は、特に投資適格テクノロジーセクターにおいて、供給が需要を吸収することで社債スプレッドに圧力をかける可能性がある。 コモディティ:グリーンランドの開発が加速すれば、レアアースや重要鉱物の価格は下支えされる可能性があるが、スケジュールは依然不透明である。 暗号資産:株式相場の上昇によるリスクオン心理はデジタル資産にも波及することが多いが、グリーンランドのテーマが暗号資産と直接結びつく可能性は低い。AIコンピュート関連トークンは連動した動きを見せる可能性がある。 為替:デンマーク・クローネや北欧通貨に緩やかな資金流入が見られるかもしれないが、グリーンランドの経済規模が小さいためマクロへの影響は限定的である。 投資家にとってなぜ重要か 地政学的な資源競争とAIインフラのスーパーサイクルの収束は、より広範な市場レジームを反映している。資本は物理的・デジタルの両方の戦略的資産へ流れている。グリーンランドは、半導体、防衛、クリーンエネルギーに不可欠な重要鉱物を巡る競争のフロンティアである。同時に、AI設備投資は企業支出成長の最大のけん引役であり続け、テクノロジー複合体全体のバリュエーションを支えている。 投資家は流動性の薄いグリーンランド銘柄を追いかけることには慎重であるべきだが、根底にあるテーマ——資源安全保障とAIインフラ——は戦略的配分に値する。北極圏開発に関する政策発表に注目し、AI設備投資のガイダンスがサプライヤーやインフラ提供者の実際の収益につながるかどうかを監視すべきである。 重要なポイント グリーンランド関連株は地政学的・資源への関心で急騰しているが、流動性リスクは高い。 AI設備投資のコミットメントは依然として堅調で、半導体、クラウド、電力インフラを支えている。 重要鉱物とレアアースは2025年の主要なマクロテーマとして浮上している。 リスクオン心理は暗号資産を押し上げる可能性があるが、グリーンランドの話に直接的なデジタル資産の要素はない。 投資家は短期的な投機的急騰よりも持続可能なテーマに焦点を当てるべきである。

TREE NEWS 編集部 · 2026年9月21日
マクロ

コモディティの分岐:原油は100ドルを維持、金はFRB後に反発、銅は中国需要で回復

コモディティの分岐:原油は100ドルを維持、金はFRB後に反発、銅は中国需要で回復 第38週のコモディティ市場に統一されたシナリオはなかった。原油はWTI100ドルを超えて金曜日まで維持し、製品在庫の積み増しとディーゼル・クラックスプレッドの過去最高値に支えられた。これはエネルギー複合体が新たな需要ブームに突入しているのではなく、物流リスクを吸収していることを示唆する。金は第37週の下落を反転させ、連邦準備制度理事会(FRB)が最初の利上げを実施した後でも12月限が上昇して終了した。原油価格の下落が、金が以前の金利ショックから回復するのを助けた。天然ガスは供給に制約され、2.87ドル付近で推移した。銅は関税延期の懸念の後、6.60ドルを回復し、中国の需要シグナルの強まりに支えられた。穀物はまちまちで、大豆は週間で上昇したが、トウモロコシと小麦は金曜日までに軟化した。 エネルギー:需要の熱狂ではなく物流プレミアム 原油の100ドル超えの底堅さは、消費の伸びよりも物理的なボトルネックによるものである。留出油在庫は積み増しているが、ディーゼルは依然として過去最高値にある。これは輸送および産業用燃料の需要が短期的に非弾力的であることの典型的な兆候だ。暗号資産市場にとって、これは重要である。なぜならエネルギーコストはマイニングの経済性とインフレ期待に直接影響するからだ。ディーゼルが高止まりすれば、ビットコインマイナーは利益率の圧迫に直面する。特に旧式のASICファームを抱えるマイナーはそうだ。一方、原油のプレミアムが持続すれば、ヘッドラインインフレは粘着質になり、FRBの道筋を複雑にし、リスク資産の重しとなってきた「より高く、より長く」という金利ナラティブを強化する。 金のFRB後の反発と実質金利のパズル 利上げにもかかわらず金が週間で上昇したことは、示唆に富むシグナルだ。通常、金利上昇は実質利回りを押し上げ、金を圧迫する。今回は原油の後退がインフレ・ブレークイーブンを十分に低下させ、名目金利の動きを相殺し、金が回復することを可能にした。暗号資産にとってこれは諸刃の剣である。実質金利が安定すれば、ビットコインの「デジタル金」ナラティブがインフレヘッジとして勢いを増す。しかしFRBが引き締めを加速すれば、投機的資産から流動性が流出する。市場は微妙なマクロレジームを織り込んでいる。すなわち、インフレ期待が名目金利の上昇よりも速く冷え込めば、政策が引き締まってもハードアセットは上昇し得るというレジームだ。 銅と中国:成長のベンチマーク 関税延期のヘッドラインの後、銅が6.60ドルを回復したことは、工業金属における中国の過大な役割を強調している。中国の需要シグナルの強まり(おそらくインフラと送電網支出による)が、貿易政策のノイズを上回った。暗号資産にとって、銅は世界成長の代理指標であり、ひいてはリスク選好の代理指標でもある。銅の持続的な上昇トレンドはリフレが健全であることを示唆し、歴史的にアルトコインとDeFi活動を支えてきた。逆に、関税がエスカレートし中国需要が減退すれば、リスクオフの衝動が暗号資産の流動性を打撃するだろう。 穀物とガス:個別要因の動き 穀物は原油も銅も無視し、大豆は上昇、トウモロコシと小麦は下落した。これは農業市場がマクロセンチメントではなく、天候、収穫、輸出フローで取引されることを思い起こさせる。天然ガスは2.87ドル付近で供給潤沢によりレンジ内にとどまっている。これらの分岐は、インフレバスケットを監視する暗号資産トレーダーにとって重要である。食品とエネルギーは最もボラティリティの高い構成要素であり、その混在したシグナルはインフレナラティブを複雑にする。 今後の見通し 今後数週間は、原油の100ドルのフロアが維持されるか、金が反発を延長できるかを試すことになる。暗号資産にとって、主要な伝達経路はマイニングコスト、インフレ期待、実質金利の軌道である。エネルギーが高止まりしつつインフレ・ブレークイーブンが冷え込めば、ビットコインは支援的なマクロ環境を見出すかもしれない。逆に原油がさらに急騰しFRBがよりタカ派になれば、リスク資産との相関が再び強まると予想される。銅と中国需要は依然として不確定要素であり、そこでのリフレの衝動はDeFiとアルトコインのモメンタムを再燃させる可能性がある。

TREE NEWS 編集部 · 2026年9月21日
マクロ

中国のバイオテック・不動産株が急騰、新たな5カ年医薬品計画と住宅積立金規則を背景に

バイオテックと不動産が中国株の広範な上昇を主導 TREE NEWS 報道: 9月21日、中国株式市場は上昇して始まり、創業板指数は日中に約1%上昇し、バイオ医薬品と不動産株が急騰した。この上昇は二つの主要な政策触媒によって引き起こされた。すなわち、9月18日に工業情報化省と他の9つの政府部門が合同で発表した医薬品業界の5カ年計画と、9月20日に発効した新しい住宅積立金規制である。午前中までに、上海総合指数は0.55%上昇、深セン成分指数は0.57%上昇、創業板指数は0.93%上昇した。上海と深センの市場全体の売買代金は午前中に1兆3300億元に達し、前日とほぼ横ばいだった。4300以上の銘柄が上昇した。 政策触媒:革新薬と住宅支援 医薬品計画は、2030年までに世界をリードするバイオ医薬品の研究開発と応用を目指し、基盤技術における体系的な突破を目指している。革新薬セクターの年間成長率20%以上という目標を明示し、人工知能、量子コンピューティング、計算医学を創薬に統合することを求めている。新しい住宅積立金規則は、引き出しシナリオを6から9に拡大し、住宅改修と不動産管理費を追加した。別の報道によると、2025年1月から8月までの既存住宅取引は5億5000万平方メートルに達し、前年比10.6%増で新築住宅販売を上回り、中国の不動産がストック市場時代への構造的転換を示唆している。 市場への影響:セクターローテーションと政策主導の取引 バイオテックの急騰は広範にわたった。革新薬開発企業、契約研究機関(CRO)、医療サービス、医療機器メーカーがすべて力強い上昇を見せた。Novogene、Nearshore Protein、Tellgenなど、複数の銘柄が20%の値幅制限に達した。香港上場のバイオテック銘柄も急騰し、ハンセン・バイオテック指数は約5%上昇した。複数の証券会社のアナリストは、5カ年計画を北京が革新の質と世界的競争力を優先する明確なシグナルと見ており、革新的な医薬品メーカー、CXO企業、AI駆動の創薬プラットフォームを支持している。 不動産開発会社は上昇を延長し、緑地控股は2日連続の値幅制限に達し、万科Aは7%以上上昇した。積立金の変更と、販売前から完成品販売への移行に関する継続的な議論は、強固なバランスシートと引き渡し実績を持つ国有開発会社にとって支援材料と見られている。一方、ハンセン・テック指数は0.13%下落し、AIハードウェアメーカーのレノボが5%以上下落し、小米、テンセント、アリババの上昇を相殺した。半導体と消費者向け電子機器の銘柄はまちまちだったが、光通信とPCB株はAIインフラ需要で上昇した。 投資家向けの重要なポイント 政策の追い風は本物:医薬品計画と住宅積立金の変更は、具体的な中期成長目標と需要支援を提供し、短期的なセンチメントの押し上げにとどまらない。 ローテーションに注目:資本は半導体からバイオテック、不動産、一部のテックハードウェアへ移動している。政策の実行が伴えば、このローテーションは持続する可能性がある。 バイオテックにおける世界的価値の実現:中国の革新的な医薬品メーカーは、海外ライセンス供与と製品発売が利益の上方修正を促す段階に入っている。 不動産は依然として銘柄選択の市場:既存住宅優位と完成品販売モデルへの移行は、財務的に強固な国有開発会社を、高レバレッジの民間企業よりも有利にする。 金利と商品:国債先物は小幅上昇し、継続的な金融緩和への期待を反映した。商品はまちまちで、炭酸リチウムは4%上昇、原油は6%以上下落し、需要シグナルの分岐を浮き彫りにした。 投資家は、医薬品計画の実施詳細の進捗、地方政府の住宅積立金調整、そしてテック中心の創業板が世界的なAIハードウェアの変動の中で勢いを維持できるかどうかを監視すべきである。

TREE NEWS 編集部 · 2026年9月21日
マクロ

FRBの利上げは本質ではない — モルガン・スタンレーはウォーシュのバランスシート計画に注目せよと指摘

ニュース:タカ派的なサプライズだが、新たな引き締めサイクルではない TREE NEWS 報道: 連邦準備制度理事会(FRB)は政策金利を25ベーシスポイント引き上げた — 3年ぶりの利上げである。市場はすでにこの動きを完全に織り込んでおり、さらなる利上げを期待する方向にさえ傾いていた。しかしモルガン・スタンレーのチーフ・グローバル・エコノミスト、セス・カーペンター氏は、その重要性は何が起きたかではなく、なぜ起きたのか、そして政策が次にどこへ向かうかにあると論じる。 モルガン・スタンレーはFRBが据え置くと予想していた。インフレが正しい方向に向かっており、ケビン・ウォーシュ議長が可能なら利上げを避けたいと考えていると想定していたためだ。その前提は崩れた。ウォーシュ氏がジャクソンホールと9月の記者会見で強調した6カ月のインフレトレンドは低下している — ただ、連邦公開市場委員会(FOMC)にとって十分な速さではない。そこに供給混乱とリスクプレミアムの回帰によるエネルギー価格の再急騰が加わり、FOMCは行動を選んだ。 分析:レジームチェンジではなく再調整 モルガン・スタンレーの核心的な見方は、今回の利上げはディスインフレのプロセスを軌道に乗せ続けるための「政策の微調整」であり、新たな引き締めサイクルの始まりではないというものだ。FRBの声明は、インフレが「より迅速に」目標に戻ることを確実にするための動きとして位置づけており、程度の問題であって、従来の政策が根本的に誤っていたという宣言ではない。 中央値予測でさらに1回の利上げのみを示しつつ、2回目の選択肢を保持するドットプロットは、確固たる予測ではなく方向性のシグナルとして読むべきだ。インフレが十分に改善しなければ、FRBはさらなる引き締めを辞さない。重要なのは、モルガン・スタンレーが来年の投票メンバーと非投票メンバーの区別が極めて重要だと警告している点だ — 新たに加わる投票メンバーの多くは、金利をより高く押し上げたいと考えている可能性がある。 報告書の中心的緊張は、モルガン・スタンレーが「鍵となる問い」と呼ぶものだ。ウォーシュ氏は物価安定をどう達成するつもりなのか。ウォーシュ氏は長らく、FRBのバランスシートこそがインフレの根本的な要因であり、金利というツールではないと主張してきた。しかし9月の記者会見ではバランスシートはまったく言及されなかった。この矛盾は、市場がこのFRBが実際に実施するよりも多くの利上げを織り込んでいる可能性を強める。ウォーシュ氏のワーキンググループがバランスシート改革を完了すれば、積極的な利上げの必要性は急減し、最終的な引き締めは市場の予想上限を大きく下回る可能性がある。 市場への影響 金利と債券: ターミナルレートが予想の下限に落ち着けば、フロントエンドの米国債利回りと金利ボラティリティのプライシングは緩和し、デュレーションを支える可能性がある。 株式: 懸念されたよりも穏やかな引き締め経路は、金利に敏感なグロース株やテクノロジー株の追い風となるが、インフレ経路が明確になるまでは短期的なボラティリティが続く。 米ドル: 予想よりも浅い利上げサイクルはドルの上値を抑える。特にバランスシート改革がより緩和的な政策の代替と受け止められればなおさらだ。 コモディティ: エネルギーは依然として不確実要素だ — 供給混乱と地政学的リスクプレミアムこそがFRBを動かした要因であり、原油連動資産のボラティリティを高止まりさせる。 暗号資産: デジタル資産は実質金利期待に依然として非常に敏感だ。懸念よりも低いターミナルレートは一般的に支援材料だが、バランスシート論争は政策の不確実性に新たな層を加える。 投資家向けの重要ポイント...

TREE NEWS 編集部 · 2026年9月21日
マクロ

輸送費が201%急騰、2021年危機のピークに接近しインフレに拍車

輸送費が201%急騰、2021年危機のピークに接近しインフレに拍車 TREE NEWS 報道: 世界の輸送費が新たな劇的な衝撃の波に見舞われている。コンテナ運賃は201%急騰し、2021年のコンテナ不足危機で見られた歴史的なピークに接近している。同時に、地政学的な混乱が石油タンカー運賃を前例のない記録的水準に押し上げ、世界のサプライチェーンに新たな負荷をかけ、インフレリスクを高めている。 バンク・オブ・アメリカの小売アナリスト、ロレイン・ハッチンソン氏は土曜日のリサーチノートで、海運運賃が201%急騰し、2021年のコンテナ不足時の250%のピーク上昇に近づいていると警告した。一方、米国の軽油平均価格は1ガロン当たり6.50ドルに接近しており、陸上輸送業者の利益率を大きく圧迫し、陸上輸送コストを押し上げている。ハッチンソン氏は「ほとんどの契約は春に価格を固定したが、スポット運賃を利用している企業を注視しており、2027年に潜在的な逆風となる可能性がある」と述べた。 船舶ブローカーであるギブソンのデータによると、ホルムズ海峡とバベル・マンデブ海峡の地政学的緊張がエスカレートし続ける中、VLCC(超大型原油タンカー)市場の運賃は前例のない水準に急騰している。TD3Cルートの日次運賃は124万ドルを超えた。アナリストは、こうした圧力が秋冬シーズンまで続けば、輸送コストの上昇がインフレをさらに強固にし、企業利益を圧迫し、全体的な経済成長を下押しすると指摘する。 コンテナ市場とドライバルク市場が同時に圧力下に 具体的には、バルチック海運取引所の9月18日のデータによると、TD3CルートのVLCC日次運賃は124万1097ドルに急騰した。大西洋市場では、西アフリカ-中国ルート(TD15)の往復日次TCEは約52万7477ドル。米国ガルフ-中国(TD22)ルートの往復日次TCEは約40万265ドルである。 コンテナ運賃は単独で上昇しているわけではない。複数の船種を追跡するバルチック海運指数(BDI)は、ケープサイズ、パナマックス、スープラマックス船を含め、2023年12月以来の最高水準に上昇した。 海運調査会社サールストーン・シッピングのアナリストは、現在の状況を「完全なる嵐」と表現し、船舶供給の逼迫と2つの主要海盆における同時需要急増が、今回の運賃急騰の核心的な要因であると指摘した。 二重海峡のジレンマがエネルギー輸送リスクを高める 世界のエネルギー輸送は現在、深刻な「二重海峡の締め付け」に直面している。ホルムズ海峡について、通過する原油量は春の低水準から回復したものの、紛争前の水準をはるかに下回っている。多くの船舶がAISをオフにする「ダークナビゲーション」を行っており、実際の流れを正確に追跡するのは困難である。 バベル・マンデブ海峡では、フーシ派勢力とサウジアラビアの衝突がエスカレートし続けている。9月19日、フーシ派勢力は、多数の弾道ミサイル、巡航ミサイル、ドローンを使用し、リヤドの「敏感な標的」およびヤンブーのサウジアラムコ施設に対して軍事作戦を開始したと述べた。彼らは「封鎖には封鎖で、エスカレーションにはエスカレーションで応じる」戦略を続けると誓った。 サウジアラムコは、少なくとも2社の欧州製油所顧客に対し、紅海へのサウジアラビアの重要な東西パイプラインへの攻撃により、来月の契約上の原油引き渡し義務を履行できないと通知した。 アナリストは、今回の運賃ショックが続けば、現在の輸送コスト圧力が2027年の契約交渉サイクルに持ち越されると警告する。企業はより高い輸送コストに直面する一方、消費者へのコスト転嫁を迫られる圧力が増し、インフレ経路に大きな影響を与えることになる。 市場への影響 輸送費の急騰は、幅広い資産クラスに影響を及ぼす。 株式:運輸・物流企業は利益率の圧縮に見舞われる可能性がある一方、エネルギー株は原油高の恩恵を受ける可能性がある。世界のサプライチェーンに依存する小売業者や製造業者は逆風に直面する。 債券:根強いインフレ圧力は中央銀行をタカ派に保ち、債券利回りを押し上げ、価格を下落させる可能性がある。 暗号資産:リスク資産として、暗号資産は変動性に直面する可能性がある。ただし、インフレ懸念が代替価値保存手段への需要を促せば、ビットコインは支援を得る可能性がある。 コモディティ:サプライチェーンの混乱と地政学的リスクにより、原油価格は高止まりする可能性が高い。ドライバルク商品も値上がりする可能性がある。 通貨:投資家が安全資産を求める中で米ドルは強くなる可能性がある一方、エネルギー輸入国の通貨は弱くなる可能性がある。 投資家向けの重要なポイント 運賃と地政学的動向はインフレと企業収益に直接影響するため、注意深く監視する。 運賃上昇の恩恵を受ける可能性のあるエネルギーおよび海運セクターへのエクスポージャーを検討する。 スポット運賃に大きく依存する企業には慎重になる。2027年に利益率の圧力に直面する。 コモディティや一部の実物資産など、インフレヘッジでポートフォリオを分散する。 中央銀行の政策に関する情報を入手し続ける。根強いインフレは金融引き締めにつながる可能性がある。

TREE NEWS 編集部 · 2026年9月21日
マクロ

不安の壁:原油90ドルと利回り5%が市場を壊さない理由

不安の壁:原油90ドルと利回り5%が市場を壊さない理由 TREE NEWS 報道: 今週、原油価格が急騰し、指標となる米国債利回りが5%に達したが、S&P 500は持ちこたえた。ストラテジストは、市場が「不安の壁」——市場が乗り越えるネガティブなヘッドラインの持続的な壁——を登っていることを、差し迫った天井の警告ではなく、健全な兆候だと説明する。 不安を煽る要因 投資家の不安を煽る二つの力がある。第一に、原油の上昇は需要の過熱ではなく、供給側のショックと地政学的リスクプレミアムを反映している——歴史的に、これは株式にとって毒性の低い組み合わせだ。第二に、10年米国債利回りが5%に向かう動きは、市場がFRBの「より長くより高く」というスタンスを再評価していることを示すが、その動きは無秩序ではなく秩序立っている。 鍵となる兆候:クレジットスプレッドは依然としてタイトで、ボラティリティは抑制され、利益予想は持ちこたえている。市場が不安の壁を登るということは、ポジションが慎重で、キャッシュが傍観していることを意味する——恐怖が現実にならなければ、さらなる上昇の燃料となる。 暗号資産にとってなぜ重要か デジタル資産投資家にとって、マクロ環境は諸刃の剣だ。5%の無リスク金利は、無利子資産を保有する機会費用を高め、投機的資本に圧力をかける。しかし、ビットコインとナスダックの相関は不安定で、この資産は純粋なリスク代理ではなく、流動性と通貨安ヘッジとして取引されることが増えている。 金利感応度: クレジット市場を壊さずに利回りが5%近辺で安定すれば、暗号資産を含むリスク資産は上昇を続けられる。 ドル動向: ドル高は短期的にBTCとETHの上値を抑える。 ローテーションシグナル: 株式の持続的な底堅さは、暗号資産ベータからクオリティ株式へ資本を引き寄せる可能性がある。 前向きな視点 不安の壁の枠組みは、現在の環境が陶酔ではなく懐疑的であることを示唆する——歴史的に建設的な設定だ。リスクは原油や利回りの水準ではなく、その上昇の速度である。10年債が5.25%を超えて無秩序に急騰するか、ブレント原油が100ドルを超えれば、暗号資産も逃れられない広範なリスク回避を強いられるだろう。 今のところ、ストラテジストは市場がまさにすべきことをしていると主張する:悪いニュースを吸収し、壊れていない。暗号資産トレーダーは、この底堅さを積極的なリスクテイクの青信号と見なす前に、確認——クレジットスプレッドの持続的な拡大やVIXの急騰——を待つべきだ。

TREE NEWS 編集部 · 2026年9月21日
マクロ

金の謎の買い手:利上げではなく、なぜリザーブマネージャーが価格を動かしているのか

正体不明の買い手が参入し、金はFRBのタカ派姿勢に反発 TREE NEWS 報道: ジャクソンホール会議以降続いていた下降トレンドラインを、金価格はFRBがタカ派的なメッセージを発した後にもかかわらず上抜けた。この動きはアナリストを困惑させている。なぜなら、通常の買い手——商業・非商業部門の買い手、商品取引アドバイザー(CTA)、中国のETFフロー——のいずれも意味のある動きを示していないからだ。ドイツ銀行の最新金属フローレポートによると、ウォーシュFRB議長のインフレ抑制的な発言は金をほとんど押し上げず、CTAのポジションはほとんど動かず、CMEの金建玉はわずかに増加したのみで、中国のETF流入は増加したものの目立った動きではなかった。 ドイツ銀行の金属リサーチ責任者ダニエル・ガリ氏は、より深い構造的要因を指摘する。それはリザーブマネージャー(外貨準備運用機関)だ。従来のプレイヤーからの有意な買いが不在の中、この謎の買いがラリーの主要な原動力となっている。 地政学と原油価格が中心に ドイツ銀行は、ホルムズ海峡を巡る地政学的緊張が、FRBの金利経路よりも金にとってはるかに重要だと主張する。リザーブマネージャーにとって、エネルギー価格の同時下落は、数回の利上げよりも直接的な政策含意を持つ。原油価格の下落はエネルギー輸出国の外貨獲得を減少させ、外貨準備配分への圧力を高め、非主権的な準備資産としての金の魅力を高める。 同行は、金の原油価格に対する感度が高まっていると結論づけ、それはFRBの決定、リザーブマネージャーの買い、地政学という3つの経路を通じて強化されている。レポートはまた、アクティブ投資家が現在アンダーポジションであり、構造的需給が持続しているため、弱気圧力に直面しても急落は起こりにくいと指摘する。 CTAの売り圧力は依然リスク 金の底堅さにもかかわらず、ドイツ銀行は現在の価格上昇は今後1週間のCTAの全体的な売りバイアスを変えるには不十分だと警告する。アルゴリズム取引システムは、ほぼすべての価格シナリオで貴金属売りを選好している。CTAの売り活動の偏りはタカ派的なFOMC会合に直接関連しておらず、同行はこれがFOMCへの遅延反応であるという解釈に異議を唱えている。 貴金属の中では、パラジウムが過去1カ月の持続的な現物流出により最も脆弱と見られている。銀は持続的な裁定機会と安定した小売流入に支えられ、比較的底堅い。プラチナもリスクに直面している。大規模なアルゴリズム買いを引き起こすシナリオがなく、価格反落はCTAによる過去最大ポジションの20%から40%の売りを促す可能性がある。 投資戦略:原油が新たなアンカー ドイツ銀行は既存の枠組みを維持している。今後1週間、原油価格が上昇すればアルゴリズムの売り圧力に対して金を買い、原油価格が反転シグナルを示せば積極的に金をロングする。核心的な論理は、金と原油の連動性が、伝統的な金利主導の枠組みではなく、現在の市場の主要な価格決定アンカーとなっていることだ。 リザーブマネージャーの構造的買いが公開データで完全に可視化されるまで、原油価格の動きが金の方向性にとって最も先行的な指標となる。 投資家向けの重要ポイント FRBだけでなく原油を注視:リザーブマネージャーがエネルギー主導の外貨準備再配分ニーズに対応する中、金と原油の相関は強まっている。 リザーブマネージャーが限界的買い手:彼らの構造的需給が金価格の下値を支え、タカ派的なFRB発言の中でも下落を限定する。 CTAの売り圧力は持続:アルゴリズムフローは今後1週間も弱気に傾き、押し目でのエントリーポイントを生む可能性がある。 パラジウムとプラチナはリスク高:パラジウムが最も脆弱で、プラチナは反落時にCTAの大幅売りが見込まれる。 ポジションは軽い:アクティブ投資家の保有が少ないことは市場の混雑が低いことを意味し、急激な巻き戻しのリスクを軽減する。

TREE NEWS 編集部 · 2026年9月21日
マクロ

米中協議、PMIデータ、エネルギーコスト:利下げ期待を試すマクロ週間

米中協議、PMIデータ、エネルギーコスト:利下げ期待を試すマクロ週間 TREE NEWS 報道: 9月21日から27日の週は、異例なほど密度の高いマクロ材料が詰まっている。速報購買担当者景気指数(PMI)、原油在庫、新規失業保険申請件数、コストコの四半期決算、そして最新の米中協議だ。これらは、高金利と高止まりするエネルギーコストが実体経済にどのように波及しているか、そしてそれが金融政策の道筋にとって何を意味するかを、リアルタイムでストレステストするものとなる。 なぜ今週が重要なのか 市場は2025年の大半を通じて緩やかな利下げサイクルを織り込んできたが、データの流れは一貫していない。米国、欧州、日本の速報PMIは9月の活動について最初の手がかりを与え、中でもサービス部門の構成指数が最も重要だ。これはインフレ圧力のしつこい発生源となってきた。もしサービスPMIが上振れすれば、利下げ期待はさらに先送りされ、暗号資産を含む長期デュレーション資産に圧力がかかる可能性がある。 新規失業保険申請件数も同様の重みを持つ。小幅な増加は、冷え込みつつも底堅い労働市場と整合的だ。急増すれば景気後退懸念が再燃し、逆説的だが利下げ観測を強める。この力学は最近、ビットコインや広範なリスク資産の追い風となってきた。 エネルギー経路 原油在庫とエネルギー価格は、波及メカニズムの中心にある。エネルギーコストの上昇はヘッドラインインフレと企業マージンに直接影響し、緩和バイアスを複雑にする。暗号資産市場にとって、エネルギー経路は二重に関連する。ビットコインマイニングのコスト構造を形作り、デジタル資産への資金流入を促す広範なリスク選好にも影響を与える。 米中協議:関税、AI、レアアース 米中会談は不確実要因だ。関税姿勢、技術制限(特にAIチップと先端半導体)、レアアース供給の3つが支配的だ。緊張緩和のシグナルは世界の株式とリスクセンチメントを押し上げる可能性が高い。摩擦の再燃は投入コストを高め、高金利長期化のナラティブを強固にするだろう。 技術制限は暗号資産とますます絡み合っている。先端チップの輸出管理強化はAIコンピューティングの経済性に影響し、ひいては分散型コンピューティングネットワークやAI関連トークンの評価に影響する。レアアース供給は、マイニングリグやデータセンター建設を含むハードウェアサプライチェーンにとって重要だ。 今後の見通し 金利経路: 強いサービスPMIと堅調なエネルギー価格は利下げを遅らせ、暗号資産の上値を抑える。軟調な結果は緩和トレードを復活させる。 通商政策: 関税と技術制限に関する具体的な成果を注視せよ。レトリックだけでは評価を持続的に動かさない。 暗号資産への波及: マクロ流動性はビットコインとイーサの支配的なドライバーであり続ける。貿易緊張緩和とインフレ鈍化は強気の組み合わせ、関税エスカレーションと粘着性のあるエネルギーコストは弱気の組み合わせだ。 デジタル資産投資家にとっての結論は、今週のデータは背景ノイズではないということだ。それは暗号資産を含むあらゆるリスク資産に適用される割引率への主要なインプットなのである。

TREE NEWS 編集部 · 2026年9月21日
マクロ

AIへの集中が年金基金とソブリン・ファンドの分散投資を崩壊させている

AIリスクは分散不可能になってしまった TREE NEWS 報道: 人工知能(AI)は、いつの間にか世界の市場全体で最大の相関エクスポージャーとなっており、世界の退職貯蓄を運用する機関投資家は、逃げ場がないことに気づき始めている。ニューヨーク市退職年金システムの最高投資責任者(CIO)モンテ・ターボックス氏は最近、AI関連銘柄の比率が高すぎるという理由で、プライベート・エクイティの資金調達提案を断った。「その日が来たとき、『なぜすべてにイエスと言ったのか』と誰かに問い詰められながら、そこに立ち尽くしていたくはない」と同氏は語った。これは今やウォール街のほぼすべての主要機関投資家が共有する認識である。 エクスポージャーの深さ 数字は衝撃的だ。ゴールドマン・サックスは、AIインフラ企業(半導体メーカーとハイパースケール・クラウドプロバイダー)が現在、S&P 500の時価総額の約40%を占めていると推計している。アポロ・グローバル・マネジメントのデータによれば、AI関連の発行体は今年の投資適格債発行額のほぼ半分、ベンチャーキャピタル資金の87%を占めている。わずか3社の半導体メーカーが、新興国市場のベンチマーク指数の4分の1以上を構成している。プライベート市場では、プライベート・エクイティはAIスタートアップとほぼ同義語となっており、インフラ分野では、ほぼすべての主要プロジェクトがデータセンターを指している。 米国債さえもAIトレードの物語に組み込むことができる。急増する電力需要がインフレ期待を煽り、それが利回りを動かすからだ。同じ一握りの企業が今や複数の資産クラスにまたがっている。アルファベットは4兆ドルの時価総額、1300億ドルの未償還債務、そして世界中の30以上のデータセンターを接続するインフラを抱えている。相互に株式を保有し合う循環的な資金調達の仕組みが、リスク・エクスポージャーをさらに絡み合わせている。 従来の分散投資が機能しない理由 モルガン・スタンレー・ウェルス・マネジメントのCIO、リサ・シャレット氏は、AIが資産配分担当者がすでに直面していた分散投資の課題をさらに悪化させていると警告する。インフレが粘着性を示す中、伝統的な60/40の株式・債券ポートフォリオは繰り返し崩壊しており、AIの深い浸透が株式とクレジットの正の相関を悪化させている。JPモルガンのクロスアセット戦略チームは、機関投資家のポートフォリオをシミュレートする4つのモデルを構築し、そのすべてが現在、AI関連のリスクファクターに対して有意な正の相関を示していることを発見した。インベスコが90のソブリン・ウェルス・ファンドを対象に実施した調査では、半数以上が市場の集中をAI関連の投資リスクの最上位に挙げた。 測定不能なものを測定する 最初の課題は、AIエクスポージャーを定義し測定することそのものであり、統一された基準は存在しない。ロサンゼルス郡職員退職年金協会は、ボトムアップ分析とMSCIのトップダウン手法を組み合わせた全面的なレビューを実施し、保有資産の8%から19%がAI関連であると推計した。360億ユーロを運用するフィンランドのエロ相互年金保険は、AIツールを使って公開保有資産におけるAI感応度を追跡している。ブルームバーグ・インテリジェンスのグローバルAI株指数は、過去2年間で年率換算約11%ポイントの超過リターンを達成している。つまり、分散のためにAIエクスポージャーを制限することには、実際のパフォーマンス・コストが伴うのだ。 投資家向けの重要ポイント 相関リスクは新たな集中リスクである。同じAI関連企業が株式、クレジット、プライベート市場、インフラを支配している場合、異なる資産クラスを保有しても分散は保証されない。 まず測定から始まる。機関投資家は資産クラスのサイロを打破する「トータル・ポートフォリオ・アプローチ」の枠組みを採用しており、カルパースはこれを正式に採用している。個人投資家も同様に、口座をまたいだ真のAIエクスポージャーを把握すべきだ。 分散にはコストがかかる。AIが並外れたリターンを生み出している中で、AIを過小評価することはパフォーマンスを損なう可能性がある。目標は回避ではなく、意図的で測定された配分である。 リスクプロファイルは急速に陳腐化する。ニューヨーク市退職年金システムのターボックス氏が述べたように、「我々は顕微鏡の解像度を高めるだけでなく、評価の頻度を加速させる必要がある」。

TREE NEWS 編集部 · 2026年9月21日
マクロ

フーシ派の攻勢激化、米・イランの脅威応酬、そして国連総会での打開の可能性:暗号資産市場にとって何を意味するか

フーシ派紛争の激化と米・イランの瀬戸際外交再燃 TREE NEWS 報道: 中東の地政学的緊張が再び高まっている。フーシ派関連の敵対行為がエスカレートを続ける中、ワシントンとテヘランは新たな軍事的脅威を応酬している。イランのマスード・ペゼシュキアン大統領は国連総会出席のためニューヨークを訪れ、演説を行うとみられる。ドナルド・トランプ大統領はイラン大統領との接触に前向きだと公言しており、外交チャネルが再び開く可能性を示唆している。両者間のハイレベルなやり取りの方向性は、地域の行方を直接左右するだろう。 デジタル資産市場にとって重要な理由 地政学は暗号資産にとって最も信頼できる短期的なボラティリティ要因の一つとなっている。中東のリスクプレミアムが急上昇すると、展開はおなじみだ。原油が上昇し、ドルが強くなり、ビットコインやアルトコインを含むリスク資産は最初の24〜72時間で売り圧力にさらされる。暗号資産は24時間365日取引されるため、伝統的市場が月曜に開く前に地政学的ショックを織り込むことが多い。 同時に、暗号資産は紛争シナリオにおいて二面性を帯びるようになった。ビットコインは依然としてマクロファンドから高ベータのリスク資産と見なされているが、資本規制や銀行混乱に直面する地域では安全資産志向の資金も引き寄せる。過去の中東の緊張局面では、セルフカストディウォレットや地域取引所へのステーブルコイン流入がオンチェーンデータで急増し、銀行システム外でのドルエクスポージャーに対する局地的な需要を示唆していた。 注視すべき主要な伝達経路 エネルギー価格:ホルムズ海峡の通航に対するいかなる脅威も原油を押し上げ、インフレ期待を煽り、利下げ経路を複雑にする——暗号資産の流動性にとって直接の逆風となる。 ドルと利回り:安全資産としてのドル買いは世界的な流動性を引き締め、歴史的にビットコインやDeFiのTVLの下落と相関している。 ステーブルコイン需要:地域の不安定化は中東および近隣市場でのUSDTとUSDCの需要をしばしば押し上げ、オンチェーンの発行や取引所のネットフローに表れる。 制裁リスク:エスカレートすれば暗号資産のレールに触れる新たな指定が発動され、取引所や決済プロセッサに対するコンプライアンス監視が再び強まる可能性がある。 触媒としての外交 より建設的なシナリオは、国連総会の場での米・イラン当局者間の会談だ。象徴的な握手でさえ、リスクプレミアムを圧縮し、ドルの安全資産買いを弱め、暗号資産を含むリスク資産に上昇の余地を与えるだろう。予測市場やオプションデスクはこの二択を素早く織り込む。トレーダーは、いかなる緊張緩和も原油供給や制裁緩和に関する具体的な動きを伴うかどうかを注視すべきだ。それこそがヘッドラインの一時的な急騰を持続的なトレンドに変えるからだ。 今後の見通し 国連総会の期間に向けてボラティリティの高まりを予想すべきだ。基本シナリオは、限定的な実力行使の波及を伴いつつもレトリック上のエスカレートが続き、暗号資産はレンジ内にとどまりマクロ主導となる展開だ。上振れのテールは、世界的なリスク選好を高める真の外交的打開だ。下振れのテールは、中央銀行がより長くタカ派を維持せざるを得なくなる供給ショックだ。暗号資産ポートフォリオにとって、これは規律あるポジションサイジング、リアルタイムのセンチメント指標としてのステーブルコインフローの注視、そしてこのサイクルではプロトコルのファンダメンタルズではなく地政学が数週間の基調を決める可能性があるという認識を促す。

TREE NEWS 編集部 · 2026年9月21日
取材依頼 ご意見