


宏观
美国年轻人的财富阶梯正在断裂——市场将感受到连锁反应
Z世代和年轻千禧一代发现,经典的美国财富积累路径——购房、稳定缴纳退休金、长期持有股票复利增长——越来越遥不可及。这一结构性转变对住房市场、零售投资、加密货币采用和长期资产需求都有深远影响。
Z世代和年轻千禧一代发现,经典的美国财富积累路径——购房、稳定缴纳退休金、长期持有股票复利增长——越来越遥不可及。这一结构性转变对住房市场、零售投资、加密货币采用和长期资产需求都有深远影响。

保险公司明年将ACA保费上调高达15%,而拟议的500美元支票无法弥补缺口。成本飙升可能挤压消费者支出、影响美联储政策,并在医疗、零售和加密市场创造赢家和输家。
特朗普承诺若共和党保住国会,将向每位美国成年人发放5000美元"特朗普分红",潜在财政刺激规模超万亿美元。对比特币而言,具体机制不如政策方向重要:赤字扩大与货币贬值担忧历来是稀缺资产的顺风。
欧央行将存款利率上调至2.50%,但MiCA禁止向电子货币代币持有者付息,使欧元稳定币收益仍为零。250个基点的利差正推动发行方转向代币化货币市场基金,也让银行在企业财务主管面前占据明显优势。
美元指数困守99关口,美联储鹰派、欧央行加息与日本干预汇市三方角力。两个关键技术点位将决定美国民众面临进口成本上升,还是比特币等风险资产迎来流动性驱动的反弹。
欧央行加息25个基点后,市场押注明年年中前再加息三次,德国10年期国债收益率创2009年以来新高。能源冲击推高通胀预期,投资者需为长期高利率环境布局。
美国国债收益率逼近数十年高位,为债券投资者创造了罕见的收益机会,但持续的波动性使许多人仍持观望态度。本文分析了其对股票、债券、加密货币、大宗商品和货币的影响,并为以收益为导向的投资组合提供了关键要点。
受批发通胀数据升温及油价升至数月高位的推动,10年期美债收益率逼近关键的5%关口。此举令对利率敏感的股票承压,收紧加密货币的金融条件,并推升美元,市场面临更广泛重估的风险。
随着美国中期选举进入最后冲刺,华尔街正将“分裂国会”视为基准情景,认为僵局是当前环境下最温和、对市场最友好的政策结局。历史数据显示,分裂政府时期美股年均涨幅最高,但一党横扫仍是显著的尾部风险。
美国8月成屋签约成交量环比下滑2%,折年率降至398万套,创逾一年新低;待售库存升至4.9个月供应量,为十余年来最高。高利率与锁定效应持续冻结换手,但房价中位数仍同比上涨1.6%。
一封关于长期表现不佳员工的职场建议信,揭示了更广泛的宏观经济问题:生产力疲软和管理不善正在拖累通胀、企业利润率和资产价格。投资者应关注劳动生产率数据和人工智能应用作为关键信号。
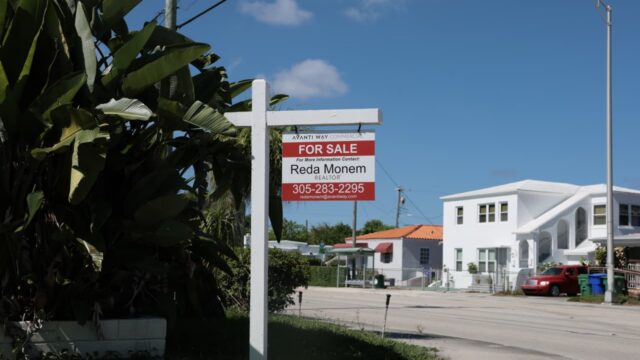
美国成屋销售跌至14个月新低,高抵押贷款利率和房价使买家观望,未售库存升至近七年高位。疲软数据强化了美联储降息预期,对股票、债券、加密货币、大宗商品和美元均有广泛影响。
美国8月PPI同比上涨5.4%超预期,9月加息概率升至70%以上。美股低开,30年期美债收益率升至5.34%创2007年6月以来最高,布油涨破105美元,COMEX铜跌超4%。
欧洲央行如期加息25个基点,但上调2027年和2028年通胀预期,并暗示紧缩周期远未终结。市场目前预计2026年还将加息一次,欧元被视为由收益率驱动,能源价格成为关键变量。
特朗普提议向每个美国成年人发放5000美元“分红”,总成本高达1.2万亿美元,远超关税收入。该计划引发债务、通胀和美联储政策担忧,而政治可行性仅15%。
汇丰表示,伊朗战争、俄乌冲突与厄尔尼诺叠加,全球大宗商品已进入“超级牛市”阶段,而AI与能源转型持续推升需求。该行将2026年大宗商品价格平均涨幅预测上调至22%,并警告价格进一步上行的风险正在累积。
美联储9月16日议息会议临近,市场定价60%加息概率。强劲的8月就业数据和美联储主席Warsh的鹰派讲话支持加息,而通胀降温和数据可靠性存疑则支持按兵不动。这一决策将对股票、债券、加密货币、大宗商品和外汇市场产生重大影响。
美国8月PPI同比上涨5.4%,高于预期的5.3%,前值为4.7%;核心PPI同比4.6%。能源分项主导反弹,柴油环比跳涨24.1%。交易员将9月加息概率提高至70%以上,并完全计入最迟10月加息,美股期货走低,美元与美债收益率上行,黄金承压。
布伦特原油突破100美元,PPI与CPI集中公布,美联储面临的是供给驱动的通胀冲击而非需求过热。这一区别决定加息是否跟进,也决定加密风险资产的走向。
美债与日元之间关系的变化正在重塑全球流动性环境,比特币等风险资产首当其冲。随着日元套利交易平仓、美债需求走软,投机性资产的定价逻辑可能被永久改写。