
Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
9月11日
マクロ

トランプの5,000ドル「配当」計画:財政刺激策がビットコインの次の触媒となる理由

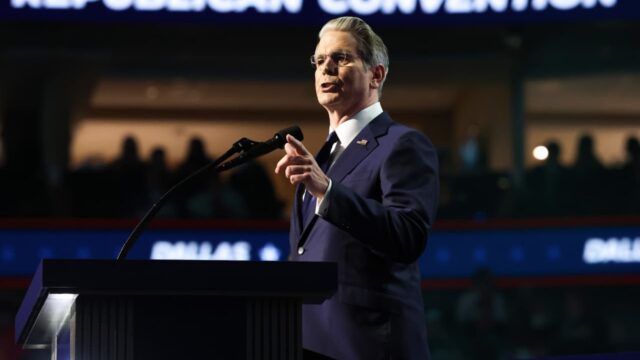
トランプの5,000ドル「配当」計画:財政刺激策がビットコインの次の触媒となる理由 TREE NEWS 報道: ダラスで開催された共和党全国大会で、ドナルド・トランプ氏は、11月の中間選挙で共和党が議会の支配権を維持した場合、すべての成人アメリカ人に5,000ドルの「トランプ配当」を約束した。この提案は議会の承認を必要とし、数千億ドル規模の費用がかかるが、支持者らは政府の余剰金を納税者に還元するものだと主張し、批判者らは選挙年の歳出狂乱だと非難している。 見出しの裏にある財政の計算 約2億6,000万人のアメリカ成人に5,000ドルを掛けると、所得制限を設ける前の総支出は1兆3,000億ドルを超える。低・中所得世帯を対象に縮小したバージョンであっても、米国の財政赤字を記録的な水準に押し上げたパンデミック時代の小切手に匹敵する刺激策となるだろう。これがデジタル資産市場にとってのストーリーの核心だ:仕組みよりも財政政策の方向性が重要なのである。 ビットコインが赤字を好む理由 機関投資家の間でビットコインの核心的な投資テーゼは、通貨の減価と財政支配に対するヘッジとしてますます位置づけられている。つまり、政府は支出を削減したり増税したりするよりも、実質的な債務をインフレで帳消しにするだろうという考え方だ。借入によって賄われる新たな家計への直接給付は、このナラティブにぴったり当てはまる。 赤字拡大: 新たな国債の発行は市場にデュレーション供給を追加し、実質利回りに圧力をかける可能性がある。これは歴史的に希少で利回りのない資産にとって追い風となってきた。 流動性のインパルス: 家計への直接給付は消費とリスク選好を高める傾向があり、過去の刺激策のラウンドでは個人投資家の資金が暗号資産に流れ込んだ。 政治的シグナル: この規模の提案は、財政移転が恒久的な政策ツールであるという考えを正常化し、ビットコインの固定供給に対する「ハードマネー」の論拠を強化する。 反論 誰もが強気に読んでいるわけではない。配当が支出削減や関税による歳入と組み合わされた場合、純流動性効果は中立か、甚至は収縮的になる可能性がある。ドル高と長期金利の上昇——無財源の赤字に対する典型的な市場反応——も、短期的にはリスク資産の逆風となり得る。また、この計画が分裂した議会を通過する保証はなく、価格に織り込まれた政策ではなく選挙公約に過ぎない。 注目すべき点 トレーダーにとって、シグナルは5,000ドルという数字よりも、より広範なレジームにある:赤字の拡大、利下げを検討する連邦準備制度、そして両党が財政の寛大さで競い合う選挙サイクルだ。この組み合わせは歴史的に、12~24ヶ月の地平でビットコインや他の希少資産にとって建設的であった。短期的な主要指標は、財務省の発行ガイダンス、ドル指数、そして予測市場がこの提案の成立に意味のある確率を織り込み始めるかどうかだろう。 要するに、トランプの配当は一つの銀行口座にも届かないかもしれない——しかし、それが強いる赤字、債務、ドルの価値についての議論は、まさにビットコインの強気派が望む会話なのである。
TREE NEWS 編集部 · 2026年9月11日
マクロ

ECBが政策金利を2.5%に引き上げ、しかしMiCAはユーロステーブルコイン保有者にゼロ利回りを強いる

ECBが再び引き締め——ユーロステーブルコインは0%で凍結されたまま TREE NEWS 報道: 欧州中央銀行(ECB)は預金ファシリティ金利を2.50%に引き上げ、ユーロ圏の借入コストを過去10年間の大半を大きく上回る水準に押し上げる引き締めサイクルを延長した。しかし、ユーロ建てステーブルコインの保有者はその利回りを一切享受できない。暗号資産市場規制(MiCA)の下では、ユーロステーブルコインを含む電子マネートークンの発行者は、保有者への利息やいかなる形の報酬の支払いも禁止されている。 その結果、ECBが銀行の翌日物預金に支払う金利と、規制されたユーロトークンを保有する誰もが得られるリターンとの間のギャップは拡大している。ユーロ圏の貯蓄者にとって、そのギャップは現在250ベーシスポイントに達している。 MiCAが電子マネートークンの利回りを禁止する理由 MiCAの禁止は意図的なものである。欧州の立法者は、利付きステーブルコインを、規制された銀行システムから資金を吸い上げ、電子マネーと銀行預金の境界を曖昧にする預金類似商品とみなした。報酬を禁止することで、規制当局はステーブルコインを貯蓄手段ではなく決済手段として位置づけようとした。そのトレードオフは今や明らかである。金利上昇環境では、何も支払わない決済トークンは、銀行預金やマネーマーケットファンドと比較してますます魅力を失っている。 ドルステーブルコインも米国で同様の力学に直面しており、係属中の法案でも利回りを許可すべきかが議論されている。しかし、MiCAがすでに完全に施行されているため、ユーロのケースはより鮮明であり、発行者は何を提供でき、何を提供できないかについて曖昧さがない。 トークン化ファンドと銀行商品からの競争圧力 ゼロ利回りの制約は、ユーロステーブルコイン発行者を厄介な立場に追い込んでいる。一部は、電子マネートークンの定義に該当せず、利回りをパススルーできるトークン化マネーマーケットファンドを模索している。他は銀行と提携し、ハイブリッド構造を提供している。どちらのルートも、単純なステーブルコインが回避するはずだった複雑さとカウンターパーティリスクを追加する。 一方、ECBに預けた資金で現在2.50%を得ているユーロ圏の銀行は、企業の財務担当者に対して明確な売り込みを持っている。ユーロはトークンではなく預金口座に置いておくべきだというものである。トークンが何も支払わないとき、その論理に反論するのは難しい。 注目すべき点 金利が高止まりする中で、EU規制当局が報酬禁止を見直すかどうか。 利回りを求める保有者にとっての回避策としてのトークン化マネーマーケットファンドの成長。 発行者の戦略:手数料免除、ロイヤルティプログラム、または非利息インセンティブによるユーザー維持。 ドルステーブルコインが拡大を続ける一方で、ユーロステーブルコインの供給が停滞するかどうか。 今のところ、ECBの利上げは、金融政策が暗号資産規制よりも速く動くことを思い起こさせる。ユーロステーブルコインはコンプライアンスに準拠しているかもしれないが、2.5%の世界では、コンプライアンスだけでは資本を引き付けるのに十分ではないかもしれない。

TREE NEWS 編集部 · 2026年9月11日
マクロ

ドル指数は99で膠着、FRB・ECB・円介入が衝突

三つ巴の政策綱引き TREE NEWS 報道: 米ドル指数(DXY)は99近辺に張り付き、タカ派的な連邦準備制度(FRB)、 tighteningを続ける欧州中央銀行(ECB)、そして円を支えるために為替市場に介入する日本当局の間で板挟みになっている。この組み合わせにより、世界の基軸通貨は明確な方向性を失っている。そしてこの膠着状態の解決は、米国家計、世界貿易、そして暗号資産を含むリスク資産に波及するだろう。 なぜドルは動けないのか 三つの力が同時にDXYを異なる方向へ引っ張っている: タカ派のFRB:根強いインフレにより、FRBは「より高く、より長く」の金利を示唆し続けており、これは通常、利回りを求める資本を引き寄せてドルを支える。 ECBの引き締め:欧州の利上げは、ドルに有利に働いてきた金利差を縮め、DXYの上値を抑えている。 円介入:日本当局は円防衛のために繰り返し市場に介入し、主要通貨ペアにボラティリティを注入し、ドルのポジション取りを複雑にしている。 その結果、為替市場は実質的にレンジ相場となり、トレーダーは膠着を破る触媒を待っている。 重要な2つの水準 市場のテクニカル分析担当者は2つの閾値に注目している。最近のレンジを明確に上抜ければドル高の再燃を示し、新興国通貨やドル建て債務に圧力をかける。サポートを下抜ければFRBの支配力が緩んでいることを示唆し、ドルのヘッジや流動性の代理として取引されることが多いビットコインやその他の暗号資産を含むリスク資産へのローテーションを促す可能性がある。 米国民への影響 強いドルは輸入を安くするが、米国の輸出業者や多国籍企業の利益を傷つける。弱いドルは輸入コストを押し上げ、家計がすでに圧迫されている中でインフレを助長する。いずれにせよ、消費者は影響を受ける: ドルが下落すれば、旅行や輸入品が高くなる。 ドルが急騰すれば、米国の輸出業者とその労働者が圧迫を感じる。 海外のドル建て債務負担は、401(k)や暗号資産ポートフォリオを直撃する世界的なリスクオフを引き起こす可能性がある。 標的にされる暗号資産とデジタル資産 暗号資産市場にとって、ドルの方向性は重要なマクロ要因である。持続的なドル高は歴史的に、投機資産から流動性を吸い上げることでビットコインやアルトコインに圧力をかけてきた。逆に、ドルの崩落は追い風となり、「デジタルゴールド」の物語を復活させ、DeFiやトークン化された現実世界資産へ資本を呼び戻す可能性がある。 今後の見通し 今後数週間が決定的となる。FRBのコミュニケーション、ECBの政策シグナル、そしてさらなる円介入が、DXYが上放れするか下放れするかを決める。投資家は2つの重要な水準を注視すべきだ。なぜなら、ドルがどちらに解決しようとも、その痛みや報酬は通貨デスクのはるか先、米国の家計やより広範なデジタル資産市場にまで及ぶからだ。

TREE NEWS 編集部 · 2026年9月11日
マクロ

タカ派シフト:市場は2026年半ばまでのECB追加利上げ3回を織り込み、当局は10月の行動を検討

インフレ懸念の高まりでECBはさらなる引き締めを示唆 TREE NEWS 報道: 欧州中央銀行(ECB)は9月10日、市場予想通り主要政策金利を25ベーシスポイント引き上げた。預金ファシリティ金利、主要リファイナンスオペ金利、限界貸出ファシリティ金利はそれぞれ2.50%、2.65%、2.90%に上昇し、9月16日から有効となる。声明でECBは、中東での紛争がインフレ圧力を維持しており、インフレは長期にわたり目標を大幅に上回る見込みだと指摘した。ECB総裁クリスティーヌ・ラガルド氏はベルリンでの講演で、「長期」とは少なくとも2027年前半までを意味し、総合インフレ率は2027年末頃に目標に戻ると明言した。 重要な点として、ラガルド氏は決定が全会一致であり、ECBがエネルギー価格ショックを評価するために緩和・悪化・深刻のシナリオを再設定したと述べた。3つのシナリオすべてで、25ベーシスポイントの利上げは「維持される」。中央銀行はまた、2027年と2028年のインフレ予測を上方修正し、コアインフレ率は2027年初頭まで上昇を続け、2028年に減速すると予想している。 市場の反応:金利期待が急上昇 利上げ後、さらなる引き締めへの市場の賭けが急増した。金利スワップ市場は現在、2026年半ばまでの追加25ベーシスポイント利上げ3回を完全に織り込んでおり、2026年6月までに合計約76ベーシスポイントの追加引き締めとなる。以前は、市場は2026年10月までの3回の利上げしか完全に織り込んでいなかった。関係者によると、ECB当局者はすでに追加利上げを検討に組み入れており、早ければ10月にも行動する可能性がある。しかし、一部の市場参加者は3回の追加利上げの織り込みを過度に積極的と見ており、次回の動きには12月がより適切かもしれないと示唆している。ECBは2029年までの更新された経済予測を発表するためだ。 債券市場は引き締め期待に迅速に反応した。ドイツ10年国債利回りは一時6ベーシスポイント上昇して3.51%となり、2009年以来の高水準となった。市場は2027年末までの追加利上げの可能性さえ織り込み始めており、エネルギー主導のインフレ期待の中でECBの政策経路の広範な再評価を反映している。 投資家への示唆:より長期にわたる高金利環境へのポジショニング ECBのタカ派転換は、資産クラス全体に重大な影響を及ぼす。株式、特に不動産や公益事業のような金利感応度の高いセクターでは、借入コストの上昇がバリュエーションを圧迫する可能性がある。欧州の銀行はイールドカーブの急峻化から恩恵を受けるかもしれないが、景気減速リスクが迫っている。債券市場では、ドイツ国債利回りが2009年以来の高水準に達し、欧州ソブリン債の新時代を告げており、財政懸念が再燃すれば周辺国スプレッドが拡大する可能性が高い。ユーロは金利差の拡大から支援を得るかもしれないが、エネルギー主導のインフレが成長を損なえば上昇は限定的となる可能性がある。コモディティ、特にエネルギーは依然として重要な不確定要素であり、さらなる急騰はさらに積極的な引き締めを強いる可能性がある。暗号資産にとっては、ユーロ高と実質利回りの上昇がリスク資産の重しとなる可能性があるが、エネルギーショックが続けばビットコインのインフレヘッジのナラティブが勢いを増すかもしれない。 主なポイント ECBは全会一致で25bpの利上げを実施し、さらなる利上げを示唆、10月も選択肢に。 市場は現在、2026年半ばまでの追加利上げ3回を完全に織り込み、以前の予想より積極的な経路。 ドイツ10年債利回りは3.51%に達し、2009年以来の高水準で新たな金利レジームを反映。 投資家はより長期にわたる高金利に備えるべきで、銀行やインフレ連動債を選好し、金利感応度の高い株式や暗号資産には慎重に。 エネルギー価格は依然として主要な不確実性であり、さらなる急騰はECBの引き締めを加速させ市場を混乱させる可能性がある。

TREE NEWS 編集部 · 2026年9月11日
マクロ

数十年ぶりの高水準に近づく米国債利回り、債券投資家に稀な収益機会を提供

数十年ぶりの高水準に近づく米国債利回り、債券投資家に稀な収益機会を提供 TREE NEWS 報道: 米国債利回りが数十年ぶりの高水準に近づく中、債券投資家は稀な機会の窓に直面している。連邦準備制度理事会(FRB)が引き締め姿勢を維持し、インフレが徐々に沈静化する中で、債券資産は2008年の金融危機以前以来見られなかったインカム・ストリームを提供している。しかし、多くの投資家はここ数年に米国債市場を揺るがしたボラティリティに怯え、依然として及び腰だ。そうした不安を乗り越えられる投資家にとって、現在の環境は利回り重視のポートフォリオにとって世代に一度の買い場となるかもしれない。 ニュース:インカムを求める投資家に魅力的な債券市場 核心的なメッセージはシンプルだ。米国債および高格付け社債の利回りは、10年平均を大幅に上回っている。10年米国債利回りは4.5%~5%前後で推移し、短期債はさらに高い金利を提供している。税効率の良いインカムを求める投資家にとって、地方債も米国債に対して魅力的なスプレッドで取引されており、特に高税率層にとっては魅力的だ。課題は、長年の低金利と2022年の歴史的な債券暴落の記憶が生み出した心理的障壁を乗り越えることにある。 市場への影響:株式、債券、暗号資産、コモディティ、通貨 債券 最も直接的な影響は債券自体に及ぶ。利回りの上昇は既存債券の価格下落を意味するが、新規購入者にとってはインカム要素がはるかに魅力的だ。利回りが高止まりする期間が続けば、特に退職者やインカム重視のファンドの間で、株式から債券への資金シフトが起こる可能性がある。イールドカーブは依然として逆転しているが、正常化はFRBの利下げペース次第で、経済の底堅さか、あるいは差し迫った景気後退を示す可能性がある。 株式 株式市場は二つの相反する見方に直面している。一方で、債券利回りの上昇は将来の利益に適用される割引率を高め、特にハイテクなどの成長株に圧力をかける。他方、経済が強いから利回りが高いのであれば、景気循環株やバリュー株が恩恵を受けるかもしれない。公益事業や生活必需品などの配当株セクターは債券との競争力が増し、上値が抑えられる可能性がある。全体として、高利回りが長期化すれば株式バリュエーションに上限がかかり、強いフリーキャッシュフローと低いレバレッジを持つ企業が有利になるだろう。 暗号資産 暗号資産、特にビットコインは実質利回りに敏感に反応してきた。実質利回りが上昇すると、金やビットコインのような利回りを生まない資産はアンダーパフォームする傾向がある。しかし、インフレ期待が安定しドルが弱含めば、ビットコインはヘッジとして需要を集める可能性がある。暗号資産市場はハイテク株との相関も強まっており、利回り急騰による株式売りがデジタル資産に波及する可能性がある。 コモディティ コモディティは強いドルと供給側の制約の板挟みになっている。米国債利回りの上昇は通常ドルを支え、原油や金などドル建てコモディティにとって逆風となる。しかし、FRBが最終的に利下げに転じれば、ドルは弱含み、追い風となる可能性がある。現時点では金はレンジ内にとどまり、工業金属は世界の成長見通し、特に中国の動向により敏感だ。 通貨 ドルは利回り差に支えられ底堅く推移している。円やその他の低利回り通貨は依然として圧力下にあり、介入リスクは高まっている。FRBが一時停止や利下げを示唆すれば、ドルは後退し、新興国通貨に安堵をもたらす可能性がある。為替トレーダーにとって鍵となるのは、他の主要経済国と比較した米国経済指標のペースだ。 投資家にとってなぜ重要か 長年にわたり、投資家はインカムを生み出すためにリスクの高い資産に追い込まれてきた。今や債券は再び安定したキャッシュフローの実行可能な源泉となっている。この変化はポートフォリオ構築に深い影響を与える。利回りを確保しつつ成長のために株式エクスポージャーを維持するバランスの取れたアプローチは、純粋なリスクオンやリスクオフ戦略を上回る可能性がある。税務上の考慮も重要だ。地方債や物価連動国債(TIPS)は、投資家の税率区分やインフレ見通しに応じて独自の利点を提供する。 主なポイント 利回りは魅力的:米国債と高格付け社債は数十年ぶりのインカムを提供している。 ボラティリティに怯えないこと:短期的な価格変動は普通であり、満期保有やデュレーション・マッチングに焦点を当てるべきだ。 セクター間で分散:非課税インカムには地方債、インフレ保護にはTIPSを検討する。 FRBを注視:利下げの時期とペースが、債券、株式、ドルの次の展開を決める。 リバランス:高い利回りを利用して利益を確定し、ポートフォリオ全体のリスクを低減する。 結論として、債券市場は安全性とインカムという稀な組み合わせを提供している。米国債への不安を克服できる投資家にとって、これは世代に一度の最高の機会の一つとなるかもしれない。

TREE NEWS 編集部 · 2026年9月11日
マクロ

インフレ圧力の高まりで米国債利回りが5%の危険水域に接近

インフレ圧力の高まりで米国債利回りが5%の危険水域に接近 TREE NEWS 報道: 木曜日、指標となる10年米国債利回りは心理的に重要な5%水準に接近した。予想を上回る卸売物価指数と、原油価格の急騰(5月下旬以来の高値)が圧力となった。この組み合わせにより、物価圧力が政策当局者や投資家が期待するほど急速に冷めていないのではないか、また連邦準備制度理事会(FRB)が市場が織り込んでいたよりも長期間金利を高止まりさせる必要があるのではないかとの懸念が再燃している。 利回りの動きは資産クラス全体に波及した。株式市場では金利感応度の高いセクターが圧力を受け、特にテクノロジーや他の長期デュレーションの成長株が最も弱いパフォーマンスとなった。投資家が将来収益に適用する割引率を再評価したためだ。ドルは主要通貨に対して堅調に推移し、金は実質利回りの上昇と安全資産需要が競合する中で狭い範囲での取引となった。 株式にとって5%が重要な理由 10年米国債利回りの5%という閾値は単なる切りの良い数字ではない。歴史的に株価評価のストレスポイントとして機能してきた。無リスク金利がその水準に近づくと、株式リスクプレミアムが圧縮され、投資家が株式保有のボラティリティを取る対価が減少する。このダイナミクスは最もデュレーションの長い資産に最も打撃を与える傾向がある。すなわち、収益性のない成長企業、割高なテクノロジー株、市場の投機的な角落である。 株式:5%に向けた持続的な動きは、広範な指数の上昇余地を制限し、リーダーシップをバリュー、エネルギー、配当支払いセクターへとローテーションさせる可能性が高い。変動金利債務を多く抱える小型株は、追加の借り換え圧力に直面する可能性がある。 債券:米国債の売りは、利下げを想定していた固定利付投資家の痛みを長引かせる。利回りがさらに上昇すれば、長期デュレーションの債券ポートフォリオの時価評価損が深まる。 暗号資産:デジタル資産はリスク選好と流動性条件との相関を強めている。実質利回りの上昇は金融条件を引き締め、歴史的にビットコインやアルトコインの逆風となるが、財政や通貨のストレス期には暗号資産が時折デカップリングすることもある。 コモディティ:原油の上昇は供給懸念と底堅い需要の両方を反映している。エネルギー価格が上昇し続ければ、直接的に総合インフレに織り込まれ、FRBの道筋を複雑にするフィードバックループを生み出す。 通貨:利回り上昇に支えられたドル高は、新興国通貨やドル建て借り手に圧力をかけ、外国買い手にとって割高になることでコモディティ価格を押し下げる可能性がある。 インフレの状況 卸売物価データは、特にサービスやエネルギー関連カテゴリーにおいて、パイプラインの圧力が粘着質であることを示唆している。原油高と相まって、この報告はディスインフレが順調に進んでいるという見方を覆すものである。市場はすでに近い将来の利下げ期待を縮小しており、先物価格は政策緩和のより慎重な道筋を示唆している。 原油の数カ月ぶり高値への動きは地政学的な側面を追加する。供給混乱、OPEC+の生産決定、主要経済国からの持続的な需要がすべて上昇に寄与している。エネルギーは輸送、製造、消費者物価に直接的な投入物であるため、持続的な上昇はFRBの課題をより困難にするだろう。 投資家向けの主なポイント 5%水準を注視する。これを明確に上抜ければ、リスク資産の広範な再価格設定を引き起こす可能性がある。 デュレーションリスクが戻ってきた。長期債と長期デュレーション株式は利回り上昇に対して最も脆弱である。 エネルギーエクスポージャーはインフレヘッジになる可能性がある。物価圧力が持続すれば、コモディティ関連株や実物資産がアウトパフォームする可能性がある。 FRBに逆らうな。インフレが粘着質であれば、高止まり長期の金利体制が維持され、現金と短期商品が有利となる。 分散を維持する。この環境ではクロスアセットの相関が急速に変化する可能性があり、集中投資よりも広範な分散がより価値を持つ。 今後数週間が決定的となる。さらなるインフレデータ、FRBのコミュニケーション、原油の軌道が、利回りが5%以下で安定するか、歴史的に株式市場に重くのしかかってきた領域に押し上げられるかを決定するだろう。

TREE NEWS 編集部 · 2026年9月11日
9月10日
マクロ

ウォール街、中間選挙のボラティリティ迫る中で分裂議会に賭ける

ウォール街の基本シナリオ:分断政府 TREE NEWS 報道: 米国中間選挙が最終盤に入る中、ウォール街は分断議会を基本シナリオとしてますます重視しており、逆説的にも、現在の市場環境で利用可能な最も穏当な政策結果と見なしている。投資家は概ね、11月に民主党が下院を奪還し、共和党が上院を僅差で維持すると予想しており、この構成は主要法案がワシントンを迅速に通過する可能性を大幅に低下させるだろう。 論理は単純だ。分断政府は議会の膠着か妥協を強制し、それによって破壊的な政策転換の範囲が制限される。シティグループの米国株取引戦略責任者スチュアート・カイザー氏は顧客に対し、分裂政府は「膠着か妥協を強制する」ため、政策選択がより穏健になり、株式市場が企業や経済のファンダメンタルズに再び焦点を合わせられるようになると述べた。 なぜ膠着が「最良のケース」として織り込まれているのか 歴史的データはこの強気の見方を支持している。カーソン・インベストメント・リサーチがまとめた調査によると、1950年以降、共和党大統領の下で議会が両党に分裂した場合、米国株は年平均13.7%の上昇を記録した。対照的に、いずれかの党が両院を支配した場合、平均年間リターンは8.3%(共和党支配)と4.9%(民主党支配)に低下した。 スティーフェルのワシントン政策戦略責任者ブライアン・ガードナー氏は、投資家は分断議会に向けてポジションを取っており、民主党が下院で勝利しても——圧勝でなければ——安堵のラリーを引き起こす可能性があると述べた。 人工知能も今回の選挙サイクルで最も注目される争点の一つとして浮上している。データセンター建設への反発が強まる中、投資家は米国株の4年間の強気市場を支えてきたテクノロジーに対する規制リスクの高まりに直面せざるを得なくなっている。分断政府の下では、AI、防衛、医療における破壊的な政策変更の確率が急低下する——これが市場がこの結果を最もポジティブと見なす核心的な理由だ。 テールリスク:一党圧勝 分断政府に関するコンセンサスそのものがリスクである。結果が予想から大きく乖離すれば、株式は激しく振れる可能性がある。 民主党が両院を制する可能性も否定できない。トランプ大統領は依然として共和党最大の動員力だが、記録的低水準の支持率は大きな重荷となっている。共和党は、トランプ氏の第1期における大敗の再現を避けるため、非公式に「トランパルーザ」と呼ばれる中間選挙キャンペーン集会に期待を寄せている。 バンク・オブ・アメリカのマイケル・ハートネット氏率いるストラテジストらは先月、共和党の強い結果——テキサス州のグレッグ・アボット知事の再選成功を含む——がAI関連取引を明確に押し上げると指摘した。逆に、民主党が上院で勝利しアボット氏が敗北すれば、株式は「急激な売り」に見舞われると彼らは書いた。 レイリアントのフィル・ウール氏は、共和党圧勝は更なる規制緩和の恩恵を受けるセクターに有利で、エネルギーと金融が潜在的な勝者になる一方、民主党の「青い波」は再生可能エネルギーと医療サービス提供者を押し上げる可能性があると主張した。 機関投資家はヘッジしつつも長期戦略は維持 市場は投票を巡るボラティリティに備えている。Cboeボラティリティ指数(VIX)に連動する先物は、11月初旬のS&P 500に対する保護需要の著しい増加を示している。 それでも、中間選挙が長期投資戦略の変更を正当化するとは考えない機関もある。シュワブ・アセット・マネジメントのCEO、オマール・アギラール氏は、政治的結果が顧客を不安にさせる一方で、ほとんどの選挙結果は長期的な市場軌道に限定的な実影響しか及ぼさないと述べた。特定セクターの短期的なボラティリティは高まる可能性があると認めつつも、それは戦略を全面改訂するシグナルではなく、ポートフォリオを調整する機会と見ている。 「顧客は原油100ドルと同じように注目している」とアギラール氏は言う。「しかし、だからといって戦略を変えなければならないのか? 我々の助言は常にノー、ただ道を維持せよというものだ」。 投資家向けの重要ポイント 基本シナリオ: 分裂議会(民主党下院、共和党上院)が広く予想され、緩和的で市場に優しい結果として織り込まれている。 歴史的優位性: 分断政府は1950年以降で最も強い年平均株式リターンと一致している。 セクターへの影響: 共和党圧勝はエネルギーと金融に有利。民主党の波は再生可能エネルギーと医療サービスに有利。分断政府は破壊的な政策リスクを減らすことでAI、防衛、医療に有利。 テールリスク: 一党圧勝は、分断政府コンセンサスが過密になっていることを踏まえると、急激なボラティリティを引き起こす可能性が高い。...

TREE NEWS 編集部 · 2026年9月10日
マクロ

米国中古住宅販売、1年ぶり低水準に下落 在庫は10年ぶり高水準

米国中古住宅販売、1年ぶり低水準に下落 在庫は10年ぶり高水準 TREE NEWS 報道: 米国の中古住宅販売は8月、1年以上ぶりの低いペースに落ち込み、契約件数は前月比2%減と、エコノミストが予想していた1.6%減を上回る落ち込みとなり、季節調整済み年率換算で398万戸となった。2024年秋以来、販売が400万戸の水準を下回るのはこれで2度目となる。中古住宅価格の中央値は前年同月比1.6%上昇の42万9100ドルとなり、2023年半ばから続く前年比上昇の連続記録を延長した。 「住宅ローン金利と住宅販売は逆方向に動くため、高金利環境下で購入活動が緩やかに後退するのは驚くことではない」と全米リアルター協会(NAR)のローレンス・ユン首席エコノミストは述べ、住宅ローン金利がまもなく7%に達する可能性があると警告した。 高金利とロックイン効果が需要を凍結させる 住宅ローン金利は1年以上ぶりの高水準に上昇し、買い手を二つの方向から圧迫している。毎月の支払額の増加は直接的に購買力を損ない、一方で数年前に現在の半分以下の金利で借り換えをした既存の住宅所有者は、売却した瞬間にその安い資金調達を失うことになるため、そのまま留まる強いインセンティブが働く。アポロ・グローバル・マネジメントの調査によると、現在米国の住宅ローンのうち6%超の金利が付いているのは4分の1未満であり、大多数の所有者が市場金利をはるかに下回る資金調達コストを享受しているため、住み替えやダウンサイズのインセンティブが削がれている。 それでもユン氏は記者団に対し、買い手需要は「完全に崩壊したわけではない」と述べ、雇用の伸びと賃金上昇が市場の下値をある程度支えていると指摘した。 供給は改善、購買力は依然として歴史的低水準近辺 需要が低迷する一方で、供給側には活気の兆しが見えている。未販売の中古住宅在庫は前年同月比5.9%増の162万戸となり、2019年11月以来の高水準となった。現在の販売ペースでは、この在庫は4.9か月分の供給に相当し、10年以上ぶりの多さとなる。 典型的な家族が中央値価格の住宅の住宅ローンを組めるかどうかを測るNARの住宅購買力指数は前年同月比3.5%改善したが、このわずかな上昇でも指数は依然として歴史的低水準近辺にあり、実質的な救済は限定的だ。 地域別では、最大の中古住宅市場である南部で販売が前月比1.6%減の年率184万戸となり、ほぼ1年ぶりの低水準となった。中西部と北東部も減少し、西部は横ばいだった。8月の販売に占める初回購入者の割合は30%で、7月の29%をわずかに上回り、この層が金利環境にもかかわらず比較的安定していることを示唆している。 市場への影響 金利と債券: 凍りついた住宅市場は、高い借入コストがFRBの冷房効果を発揮しているという見方を強める。住宅活動の軟化は米国債のデュレーションを支持するが、CPIにおける粘着性のある住居費インフレはディスインフレのシナリオを複雑にする可能性がある。 株式: 住宅ローン金利の買い下げプログラムを持つ住宅建設会社はアウトパフォームする可能性がある一方、不動産仲介会社や住宅ローンオリジネーターは出来高の逆風に直面する。住宅改修に関連する小売業者は、回転が停滞するにつれて需要が軟化する可能性がある。 コモディティ: 中古住宅の回転が弱いことは改修プロジェクトの減少を意味し、木材や銅の需要に軽度の下押し圧力となるが、新築建設が部分的に相殺している。 暗号資産: 住宅主導の減速がFRBを利下げに導く場合、ドル安と実質利回り低下を通じて通常は暗号資産にとってリスクポジティブだが、それが景気後退に陥らない場合に限る。 ドル: 住宅データの軟化は、市場がよりハト派的な政策経路を織り込むにつれて、限界的にドルを押し下げる。 投資家向けの重要ポイント 住宅市場は、高金利が実体経済に伝達されるプロセスが依然として機能していることを示している。ロックイン効果は構造的な回転不足を生み出し、出来高が崩壊しても価格を高止まりさせている。この組み合わせは住居費インフレを粘着性のあるものにし、FRBの緩和経路を複雑にする。投資家にとって、トレードは住宅株よりも、凍りついた価格耐性のある市場が金利期待にとって何を意味するかにある。それは利下げに対する忍耐を促し、イールドカーブの短期側を支持し、住宅ローン金利が意味のある形で後退するまで景気循環的な上昇余地に蓋をする。

TREE NEWS 編集部 · 2026年9月10日
マクロ

静かな生産性の流出:職場での慢性的な低パフォーマンスが投資家が無視できないマクロシグナルである理由

ニュース:広範な経済問題を映し出す職場のジレンマ TREE NEWS 報道: ある労働者から、不満な状況が寄せられました。同僚は常に最低限のことしかしません――正式な業績改善措置を避けるのに十分な程度だけ――一方で、投稿者は黙ってその穴を埋めています。その従業員は何とかやっていける程度しかしないため、PIP(業績改善計画)は選択肢になりません。この手紙は、現代の職場でよく見られる力学を捉えています。すなわち、低パフォーマンスの負担は経営陣によって対処されるのではなく、高パフォーマンスの従業員によって吸収されるのです。 これは個人的なキャリアの不満のように読めるかもしれませんが、より深いマクロ経済の底流を反映しています。労働生産性、従業員エンゲージメント、管理職の有効性は、単なるHR指標ではなく、インフレ、企業利益率、そして最終的には株式評価に影響を与える重要なインプットです。 これが市場にとって重要な理由:生産性は経済の隠れたレバー 現在のマクロ環境では、中央銀行はインフレと賃金成長にレーザー焦点を当てています。連邦準備制度や他の主要中央銀行は、労働市場の逼迫と生産性の傾向が金利決定に不可欠であると繰り返し指摘しています。労働力の相当な割合が無関心または十分に活用されていない場合、全体的な生産性成長は損なわれます。それは、単位労働コストを高止まりさせ、市場が織り込んでいるディスインフレの物語を複雑にする可能性があります。 影響を考えてみましょう: 株式: 持続的な低パフォーマンスと低エンゲージメントは、企業収益を圧迫する可能性があります。無駄な人員に対処できない企業は、特に高止まりが続く金利環境では、利益率の圧縮に見舞われるかもしれません。逆に、労働の非効率性を補うために自動化やAIをうまく導入する企業は、競争上の優位性を得る可能性があります――これはテクノロジーや産業部門ですでに展開されているテーマです。 債券: 生産性が弱いままであれば、賃金圧力がインフレに波及しやすくなり、債券利回りが高止まりします。これは、多くの投資家がポジションを取っている長期国債のラリーに挑戦することになります。 暗号資産: デジタル資産は流動性条件に敏感なままです。ディスインフレの道筋が遅くなれば、利下げが遅れ、ビットコインやイーサリアムを含むリスク資産にとっての逆風となります。しかし、労働市場の軟化の兆しがFRBを動かさざるを得なくなれば、その力学は急速に反転する可能性があります。 コモディティ: 製造業や物流における生産性の低さは、投入コストを押し上げ、産業用金属やエネルギーの価格を支える可能性があります。一方、金はインフレと成長をめぐる持続的な不確実性から恩恵を受けるかもしれません。 通貨: 生産性の課題がより深刻な国々では、通貨が弱くなる可能性があります。特に中央銀行がインフレと戦うために制限的な政策を維持せざるを得ない場合です。 より大きな全体像:システム的リスクとしての管理職の失敗 この手紙の核心的な問題――低パフォーマンスに直面できない、または直面しようとしない管理職――は、個人的な悩みの種以上のものです。業界全体で、貧弱な管理慣行は、時間当たりの生産量の低下、離職率の上昇、イノベーションの減少に寄与しています。サービスインフレが粘着的で、労働供給が制約されている経済では、これらのミクロレベルの非効率性がマクロレベルの問題に集約されます。 投資家は、企業の決算説明会、雇用統計、生産性データに手がかりを求めるべきです。企業が既存の労働力からより多くを引き出そうと苦労している兆候があれば、今後の利益率リスクを示す可能性があります。同時に、プロジェクト管理ソフトウェアからAIコパイロットまで、生産性向上ツールを販売する企業は、企業がより少ないリソースでより多くを達成しようとするにつれて恩恵を受ける立場にあります。 投資家向けの重要なポイント 生産性はインフレと金利の先行指標です。 四半期ごとの生産性データと単位労働コストを注意深く監視してください。 低パフォーマンスは隠れたコストです。 管理が弱い企業は、特に逼迫した労働市場では、時間の経過とともに同業他社を下回る可能性があります。 AIと自動化は圧力弁です。 効率化ツールをうまく統合する企業は、相対的な利益を得る可能性があります。 金利感応度の高い資産に分散投資を続けてください。...

TREE NEWS 編集部 · 2026年9月10日
マクロ

米国住宅販売、在庫が7年ぶり高水準でも14カ月ぶり低水準に

米国住宅販売、在庫が7年ぶり高水準でも14カ月ぶり低水準に TREE NEWS 報道: 米国の中古住宅販売は14カ月ぶりの低水準に落ち込み、年率換算の販売ペースは予想をさらに下回った。同時に、販売可能な住宅在庫はほぼ7年ぶりの高水準に増加し、需要の低迷により物件が市場に長く滞留している。この組み合わせは、手頃さの制約と緩やかな価格調整の間で揺れる住宅市場の姿を浮き彫りにしている。 何が起きたのか 中古住宅販売は先月急減し、年初から始まった取引量減少の傾向が続いた。減少の主因は買い手の急激な減少であり、高い住宅ローン金利、依然として高止まりする住宅価格、そして広範な経済的不確実性が多くの潜在購入者を様子見に追いやった。競合する買い手が減ったことで、売れ残り住宅在庫は2017年以来の高水準に上昇した。 このデータは、供給が突然正常化したからではなく、需要が消失したために冷え込んでいる住宅市場を浮き彫りにしている。パンデミック中に低金利を固定した売り手は売却に消極的で、買い手は歴史的に高額な月々の支払いに直面している。その結果、少なくとも現時点では、価格の急落ではなく販売減少を通じて徐々に解消されつつある膠着状態が生じている。 市場への影響 株式:住宅建設株や、建材、家電、ホームセンター小売など関連セクターは圧力を受ける可能性がある。しかし、住宅市場の弱さは連邦準備制度理事会(FRB)が利下げを検討する根拠を強め、幅広い株価指数を支える可能性もある。住宅ローンエクスポージャーを持つ金融株は、組成量の減少がマージン改善を相殺し、まちまちな影響を受けるかもしれない。 債券:弱い住宅データは通常、債券に有利であり、経済活動の減速と将来的なインフレ鈍化を示唆する。トレーダーが金融緩和の確率を高めに織り込むにつれ、米国債利回りは低下する可能性がある。傾向が続けば、10年債利回りは直近の低水準を試すかもしれない。 暗号資産:デジタル資産は流動性環境と金利期待に敏感であり続けている。FRBをハト派姿勢に押しやる弱い住宅市場は、ビットコインや他のリスク感応型トークンの追い風となり得るが、その効果は間接的であり、暗号資産固有の材料にしばしば覆い隠される。 コモディティ:住宅活動の減少は、木材、銅、その他の建設関連コモディティの需要減少を意味する。工業金属は圧力を受け続ける可能性があり、成長懸念が強まれば金は安全資産への資金流入から恩恵を受けるかもしれない。 為替:市場がこのデータを利下げの可能性を高めるものと解釈すれば、米ドルは弱含む可能性がある。ドル安は新興国通貨や豪ドルなどのコモディティ連動通貨に緩やかな支援を与えるだろう。 投資家にとってなぜ重要か 住宅市場は経済の中で最も金利に敏感なセクターの一つであり、その弱さは制限的な金融政策が効いている明確なシグナルである。投資家にとっての鍵となる問いは、この減速が住宅にとどまるのか、それとも個人消費や広範な成長に波及するのかである。住宅主導の減速はFRB緩和のタイムラインを早める可能性があり、資産クラス全体に重大な影響を及ぼすだろう。 住宅ローン金利を注視:持続的な低下は需要を回復させ、販売を安定させる可能性がある。 在庫動向を監視:売れ残り住宅の増加が続けば、最終的に価格を圧迫する可能性がある。 FRBの発信を追跡:住宅の弱さは利下げの根拠を強めるが、インフレデータが依然として決め手である。 金利感応度に備える:緩和期待が高まれば、債券や金利感応型株式が恩恵を受ける可能性がある。 要するに、住宅市場は高金利の累積的影響について警告サインを発している。投資家はこれを、今後数カ月における金融政策と消費者健全性の先行指標として捉えるべきである。

TREE NEWS 編集部 · 2026年9月10日
マクロ

インフレ懸念が再燃:PPIショックで利上げ観測強まる、原油は105ドル超え、30年債利回りは2007年以来の高水準

インフレ懸念が再燃、PPIサプライズで利上げ観測強まる、原油は105ドル超え TREE NEWS 報道: 予想を上回る米インフレ指標と米・イラン緊張の激化が重なり、木曜日の世界市場に衝撃を与えた。30年米国債利回りは2007年6月以来の高水準に上昇し、ブレント原油は1バレル105ドルを突破、ウォール街は寄り付きから下落した。 労働省が発表した8月の生産者物価指数(PPI)は前年同月比5.4%上昇し、市場予想の5.3%を上回った。7月の4.7%から急加速している。前月比では0.4%上昇と予想通りだった。このデータは利上げ期待に即座に影響を与え、トレーダーは9月の利上げ確率を70%超と見積もり、遅くとも10月までの初回利上げを完全に織り込んだ。 株式:リスクオフの雰囲気、半導体とストレージ銘柄が最も打撃 ナスダックは1%下落、S&P 500は0.6%安、ダウは0.2%安となった。フィラデルフィア半導体指数は2%超下落し、メモリとストレージ関連が最も軟調だった。SKハイニックスが約4%安、マイクロン・テクノロジーが約4%安、ウエスタン・デジタルが約4%安、シーゲイト・テクノロジーが約3%安、サンディスクが約3%安となった。光通信株も軟調で、マーベル・テクノロジーが約2%安、コヒレントが約3%安、クレドが約2%安、ルメンタムが約3%安、コーニングが約2%安だった。 この売りは単純な伝達経路を反映している。利上げ期待の高まりは長期成長企業の利益に適用される割引率を押し上げ、半導体ハードウェア、特にメモリサイクルは需要鈍化の兆候に特に敏感だ。 金利とドル:2007年時代の長期債利回り 30年米国債利回りは5.34%に上昇し、2007年6月以来の高水準となった。10年債利回りは4.890%に小幅上昇した。最大60億ドルの長期債買い入れオペが実施されたが、規模が一部投資家の予想を下回ったため市場を落ち着かせることはできず、利回りは上昇圧力にさらされた。欧州では、フランスとドイツの10年債利回り差が91ベーシスポイントに拡大し、2012年以来の広さとなった。財政・政治リスクプレミアムが先進国市場全体で再評価されていることを示唆している。ドル指数は小幅高の99.00となった。 コモディティ:原油の地政学プレミアム、銅は急落、金は急騰 ブレント原油は1バレル105ドルを超え、WTIは100ドルを突破した。これは2月に米・イラン紛争が勃発して以来、最も激しい応酬を受けた動きだ。イラン当局者は米国の海上封鎖とタンカーへの攻撃に対して譲歩する意向はないと示唆し、この対立を存亡の脅威と位置づけた。トランプ大統領は米国がイランのピッケルマウンテン核施設を攻撃する可能性があると述べ、テヘランに慎重さを求めた。 「リスクプレミアムは残っており、ペルシャ湾からのエネルギー供給リスクは現実だ」とスレートストーン・ウェルスのケニー・ポルカリ氏は述べた。マニュライフ・インベストメント・マネジメントのユティン・シャオ氏は、原油のボラティリティと最近の激化による上振れリスクが、年末にかけて市場が対処すべき主要リスクの一つだと指摘した。 産業金属はエネルギーと大きく乖離した。COMEX銅先物は4%超下落し、ロンドン銅は3%近く下落した。これは成長懸念が供給側のインフレと競合しているシグナルだ。スポット金は5分以内に1オンス10ドル上昇して4,348.70ドルとなり、その日の損失を1.2%に縮小した。ポーランド中央銀行のアダム・グラピンスキ総裁は、8月末までに同国の金準備が648トンに達したと述べ、700トンへの引き上げ計画を再確認した。公的部門による金の蓄積という広範なトレンドを示すもう一つのデータポイントだ。 投資家にとって重要な理由 インフレトレードが戻ってきた。これほどの規模のPPI上振れが原油ショックの上に重なると、次のCPI発表が最も重要な短期カタリストとなる。CPIが強ければ9月利上げが確実視されドルを支えるだろう。弱ければ一時停止のシナリオが復活しドルが圧迫される。 デュレーションリスクが再び現実に。30年債が5.34%となったことで、長期債保有者は時価評価損と、財政懸念によるタームプレミアムの拡大リスクの両方に直面する。 株式のリーダーシップは脆弱だ。高バリュエーションのテクノロジー、半導体、ストレージ銘柄は市場で最も金利に敏感な部分であり、メモリ複合体は需要サイクルの重なりを加える。 原油はもはやセクターの話ではなくマクロ変数だ。105ドル超えが持続すれば、直接ヘッドラインインフレに波及し、緩和経路を複雑にする。 クロスアセットのシグナルを注視せよ。原油が上昇する一方で銅が大きく下落するのは不快な組み合わせだ。クリーンなリフレではなくスタグフレーション型のリスクを示唆している。 TDセキュリティーズのプラシャント・ニューナハ氏が述べたように、見出しを賑わす財政公約がニュースサイクルを支配するかもしれないが、市場が本当に注目しているのは米国債買い入れの実際の規模と、明日のCPIが何を示すかだ。

TREE NEWS 編集部 · 2026年9月10日
マクロ

ECBが25bp利上げ、インフレ予測を引き上げ、引き締めはまだ終わっていないと示唆

ECBは予想通りの利上げを実施したが、タカ派的なトーンを打ち出した TREE NEWS 報道: 欧州中央銀行(ECB)理事会は木曜日、主要政策金利を25ベーシスポイント引き上げた。市場予想通りである。この決定は2026年9月16日付で発効し、預金ファシリティ金利を2.50%、主要リファイナンスオペ金利を2.65%、限界貸出ファシリティ金利を2.90%に引き上げる。 この動きは広く予想されていたが、同時に発表された声明と更新されたスタッフ見通しは、明らかにタカ派的なメッセージを含んでいた。理事会は中東紛争に起因する根強いインフレ圧力を挙げ、インフレ率は「長期にわたって」目標を大幅に上回る可能性が高いと強調した。ラガルドECB総裁は「長期にわたる」とは「少なくとも2027年上半期を通じて」を意味すると明らかにし、総合インフレ率が2%目標近辺に戻るのは2027年末頃になるとの見通しを示した。 インフレ予測は上方修正 ECBの最新スタッフ見通しによると、総合インフレ率は2026年平均で3.0%と6月から変わらずだが、2027年は2.5%、2028年は2.1%といずれも上方修正された。エネルギーと食品を除くコアインフレ率は、同じ3年間で2.5%、2.6%、2.3%と見込まれ、いずれも2%目標を上回っている。 ラガルド総裁は、最近の総合インフレ率の上昇は主に精製マージンとエネルギー商品価格の上昇によるものだと述べた。7月のコアインフレ率のほとんどの指標は概ね安定しており、賃金はエネルギーショックに対してまだ目立った反応を示していないが、賃金トラッカーは2027年上半期に緩やかな上昇を示唆していると指摘した。長期インフレ期待は2%近辺で依然として抑制されていると付け加えた。 成長は底堅いがリスクは下振れ方向に傾く ECBは成長見通しを2026年0.9%、2027年1.4%に引き上げ、2028年は1.5%と見込んだ。ラガルド総裁は、ユーロ圏経済はエネルギーショックにもかかわらず第2四半期に底堅さを示し、成長は国やセクター全体に広がっており、その勢いは第3四半期にも続く可能性があると述べた。 それでもなお、イラン戦争、ロシアによるウクライナ侵攻、世界的な債券利回り上昇による信用状況の引き締まりといった明確な下振れリスクを指摘した。労働市場は依然として堅調だが、雇用の伸びは鈍化し続けている。ラガルド総裁は、潜在成長率を高めるための構造改革と単一通貨パッケージに関する合意の重要性を改めて強調した。 市場への影響 金利と債券:トレーダーはECBの金利見通しを変えず、2026年にもう1回の利上げを織り込んでいる。インフレ予測が上方修正され、データ次第のアプローチが再確認されたことで、近くの政策転換へのハードルは依然として高い。ユーロ圏の国債利回り、特に短期ゾーンは高止まりする可能性があり、金利感応度の高いセクターに圧力がかかり続けるだろう。 ユーロ:単一通貨は木曜日の午後に小幅下落したが、アナリストはその動きをECBの決定そのものよりもブレント原油価格の急騰によるものだと指摘した。ブルームバーグ・インテリジェンスのチーフFXストラテジスト、オードリー・チャイルド=フリーマン氏は、2026年第4四半期から2027年初頭にかけて利回り主導のユーロ高の余地があると見ており、インフレ予測の引き上げと引き締めバイアスの継続が通貨を支えると主張している。 株式:欧州株は、底堅い成長とより長期にわたる高い借入コストの間で綱引き状態にある。銀行はイールドカーブのスティープ化から恩恵を受ける可能性がある一方、金利感応度の高い不動産、公益事業、高レバレッジの小型株は依然として脆弱だ。ユーロ高は輸出企業の利益換算に重荷となる可能性がある。 暗号資産:デジタル資産は依然として世界的な流動性状況に敏感だ。ECBの長期にわたる引き締めサイクルは、依然として制約的な米連邦準備制度とともに、資本コストを高止まりさせ、投機的な需要を抑える可能性がある。ビットコインとイーサは、利下げ期待が固まるまで横ばいで推移するかもしれない。 コモディティ:中東緊張に関連するエネルギー価格の急騰は、インフレ予測引き上げの主要因だ。原油のボラティリティは続く可能性が高く、総合インフレ率に波及し、ECBの道筋を複雑にする。金は地政学リスクと粘着性の高いインフレに対するヘッジとして支援を見出すかもしれない。 投資家向けの主なポイント ECBはまだ終わっていない。2026年にもう1回の利上げが織り込まれており、インフレ予測の引き上げを踏まえると利下げへのハードルは高い。 「より長期にわたる高金利」が基本シナリオであり続け、利回り感応度の高い戦略が有利となり、デュレーションには慎重さが求められる。 エネルギーと地政学は今やインフレ見通しの中心であり、ブレント原油を注視する必要がある。 ユーロの軌道はますます利回り主導となっており、2027年初頭にかけて上昇する可能性がある。 コモディティとインフレヘッジへの分散投資は、長期にわたる引き締め環境を乗り切る助けとなるかもしれない。

TREE NEWS 編集部 · 2026年9月10日
マクロ

トランプ大統領の5000ドル「配当」計画:インフレリスクを伴う1.2兆ドルの財政的賭け

トランプ大統領、全米の成人に5000ドルの「配当」を提案 TREE NEWS 報道: ドナルド・トランプ大統領は9月9日、中間選挙で共和党が上下両院の多数派を確保した場合、すべてのアメリカ人成人に5000ドルを分配すると発表した。これは「トランプ配当」と呼ばれ、支払いは米国内で使わなければならない。JD・ヴァンス副大統領は、資金は関税収入から来ると示唆した。 計算が合わない 約2億4000万人の対象となる米国市民がいるため、総費用は1.2兆ドルから1.3兆ドルに達する可能性がある。これは予想される関税収入をはるかに上回る。イェール大学の予算研究所によると、現在の関税政策(最近のカナダへの課税を含む)は10年間で約1.9兆ドル、年間約1900億ドルの収入をもたらすと予想されている。これは1回の配当支払いの費用のわずか6分の1に過ぎない。 米国の国家債務はすでに39.9兆ドルに達し、そのうち32.4兆ドルは民間が保有している。長期国債利回りは上昇を続け、30年債利回りは最近5.312%に達し、財政赤字と債務拡大への懸念の高まりを反映している。 インフレと金融政策への影響 インフレ率は現在年率3.4%で推移している。巨額の現金注入は消費者支出をさらに刺激し、需要側の圧力を加える可能性がある。エコノミストは、新たな家計所得の60%以上が通常支出されると推定している。昨年の個人消費支出は約21兆ドルに達しており、追加の1兆ドルは総需要を大幅に押し上げる可能性がある。 連邦準備制度理事会(FRB)は金融引き締めで対応するかもしれない。市場は今月の利上げ確率を60%と織り込んでいる。配当が実現すれば、インフレはさらに上昇し、FRBのより積極的な行動を促す可能性があり、それは刺激策を相殺するかもしれない。 政治的実現可能性と市場への影響 この計画の運命は、共和党が下院と上院の両方を制するかどうかにかかっている。予測市場は現在、その結果にわずか15%の確率を与えている。トランプ大統領は以前にも関税配当やDOGE配当などの類似のアイデアを提案したが、いずれも実施されなかった。 もし実施されれば、配当は短期的に一般消費財株、小売株、小型株を押し上げる可能性が高い。しかし、債務懸念の高まりから債券を圧迫し、インフレ懸念でドルを弱め、インフレヘッジとして金とビットコインを押し上げる可能性もある。コモディティはまちまちの影響を受けるかもしれず、工業金属は刺激策に支えられるが、エネルギー価格は不確実である。 投資家向けの重要なポイント 財政リスクの上昇: 配当が可決されなくても、この提案は赤字拡大への意欲を示しており、利回りに上昇圧力がかかり続ける可能性がある。 インフレヘッジに注目: インフレ期待が高まれば、金、TIPS、暗号通貨が恩恵を受けるかもしれない。 株式セクターのローテーション: 刺激策への期待で消費者向け株が上昇する可能性があるが、金融株と長期債は打撃を受けるかもしれない。 中間選挙を注視: 共和党の圧勝確率は15%であり、市場はこれを織り込んでいないが、いかなる変化もボラティリティを引き起こす可能性がある。 5000ドルの小切手がすぐに届く可能性は低いが、この議論はより広いテーマを浮き彫りにしている:財政拡大は超党派の傾向になりつつあり、市場に深刻な影響を及ぼす。

TREE NEWS 編集部 · 2026年9月10日
マクロ

イラン戦争、ウクライナ紛争、エルニーニョが重なり、HSBCがコモディティの「スーパーブル」を警告

イラン戦争、ウクライナ紛争、エルニーニョが重なり、HSBCがコモディティの「スーパーブル」を警告 TREE NEWS 報道: HSBCによると、世界のコモディティ市場は供給ショックが重なり合う稀な局面に入り、価格が通常より長く高止まりする可能性がある。同行のチーフ・グローバル・コモディティ・エコノミスト、ポール・ブロクシャム氏は新たなリポートで、イラン戦争、ロシア・ウクライナ紛争、激化するエルニーニョが供給を混乱させる一方、人工知能(AI)インフラへの投資とエネルギー転換がエネルギーと金属の需要を押し上げていると述べた。HSBCは現在、2026年のコモディティ価格が平均22%上昇すると予想しており、従来予想の16%から引き上げた。また2027年の予想も14ポイント引き上げた。 市場はすでにこの変化を織り込みつつある。ロンドン銅先物は一時1トン当たり1万4700ドルを突破し、ブレント原油は1バレル102ドルを回復した。HSBCの統計モデル「COCCLES」は、コモディティが「スーパーブル」局面に入ったことを示しており、歴史的にこれは他のサイクルより長く続く。 供給リスクはエネルギー以外にも拡大 中東紛争の勃発から6カ月が経過しても、ホルムズ海峡はほぼ閉鎖されたままで、いつ、どのような条件で再開されるかの見通しは立っていない。フーシ派による紅海やサウジ船舶への攻撃は、バベルマンデブ海峡を通る海運をさらに混乱させている。その結果、輸送コストが上昇し、原油、精製品、その他のコモディティのサプライチェーン全体で不確実性が高まっている。 5年目に入ったロシア・ウクライナ紛争も影響を広げている。最近の混乱はディーゼルやその他の精製品、穀物供給を直撃し、ショックは原油から硫黄、肥料、アルミニウム、ヘリウム、ジェット燃料、ナフサ、その他の精製副産物へと広がっている。ブルームバーグ・コモディティ指数は年初来で18%、前年比で24%上昇しており、供給ショックが広範な価格圧力に波及していることを示している。 在庫バッファーは減少中 これまで高い在庫水準が市場の供給ショック吸収を助けてきた。しかしそのバッファーは今、特にエネルギー分野で急速に浸食されている。石油では、米国の輸出継続が戦略備蓄を削っている。HSBCは、混乱が続けば在庫が「タンク底」水準まで落ち込むリスクが急激に高まると警告する。バッファーが尽きれば、新たな供給ショックはいずれも直接、より強い価格上昇につながり得る。 天然ガスも同様の問題に直面している。欧州の貯蔵量は目標水準を大きく下回り、異常な暑さの夏が消費を加速させた。冬までに在庫が補充されなければ、需給ギャップが拡大し、価格が急騰する可能性がある。 AI、エネルギー転換、エルニーニョが需要を再形成 需要側では構造変化が進行中だ。AIインフラのブームとエネルギー転換が世界的な電化を促し、ほとんどのベースメタルを押し上げている。銅は記録的な高値を付け、需要増加と新規鉱山への投資不足による長期的な供給制約の両方を反映している。アルミニウム価格は、一部の輸送が依然としてホルムズ海峡を通過できるため、より抑制されている。リチウム価格は過去1年で130%上昇したが、歴史的に見れば高値はジンバブエやオーストラリアからの新規供給を促し、さらなる上昇を抑える可能性がある。 農産物は天候とコストの二重の圧力に直面している。強いエルニーニョが激化し、南方振動指数(SOI)は20年以上ぶりの極端な水準にある。オーストラリアとインドネシアでは干ばつリスクが高まり、インドのモンスーンは弱まり、東南アジアの一部はより高温で乾燥しつつある。同時に、中東紛争とロシア・ウクライナ戦争が肥料とディーゼルの供給リスクを高めている。穀物価格は上昇を続け、特に小麦が堅調で、ココアとコーヒーも上昇している。 貴金属では、金は2026年1月にピークを付けた後に後退し、一部の投資家が利回り資産へと資金を移したことで長期金利上昇が重荷となった。ブロクシャム氏は、根強い地政学リスク、中央銀行による金購入、債券市場の不確実性が貴金属を引き続き支える一方、限られた鉱山供給がプラチナとパラジウムに恩恵をもたらす可能性があると主張する。 投資家向けの主なポイント コモディティはより長く高止まりする可能性。 供給ショックの重なりと構造的な需要増加は、短期的な急騰ではなく、高値が長期化する局面を示唆している。 エネルギー在庫が主要リスク。 石油とガスの貯蔵が危機的水準まで落ち込めば、特に北半球の冬を前に価格変動が急激に激化する可能性がある。 金属は構造的な投資対象であり続ける。 銅やその他の電化金属はAIインフラとエネルギー転換に支えられているが、リチウムの上昇は供給増加に直面する可能性がある。 農業は天候と投入コストにさらされている。 エルニーニョと肥料・ディーゼルコストの上昇が食料価格を押し上げており、小麦、ココア、コーヒーが注目される。 貴金属はヘッジの役割を保持。 最近の軟調にもかかわらず、金とプラチナ系金属は地政学リスクと中央銀行需要から恩恵を受ける可能性がある。

TREE NEWS 編集部 · 2026年9月10日
マクロ

FRBの9月のジレンマ:利上げか据え置きか?市場は60%の確率を織り込む

FRBの9月のジレンマ:利上げか据え置きか? TREE NEWS 報道: 連邦準備制度理事会(FRB)の9月16日の政策会合が迫る中、利上げの是非をめぐる議論が白熱している。予想外に強い8月の雇用統計とケビン・ウォーシュFRB議長のタカ派的な発言が利上げの根拠を強める一方、インフレ鈍化の傾向と雇用データの信頼性への疑問が据え置きの根拠に同等の重みを与えている。FF金利先物は現在、9月の利上げ確率を約60%と織り込み、市場は2027年3月中旬までに累計2回の利上げが実施される確率を約36%と見ている。 タカ派陣営:3つの柱 9月の利上げを支持する根拠は主に3つの柱に立脚している。第一に、ウォーシュ議長は8月28日のジャクソンホール会議でタカ派的な基調を示し、最近のインフレデータは改善傾向が確固たるものになったと確信させるものではなく、「まだやるべきことがある」と述べた。ニューヨーク連銀のジョン・ウィリアムズ総裁も同調し、債券利回りの上昇は「単に経済の強さを反映しているにすぎない」と示唆した。第二に、8月の雇用統計は予想を大幅に上回った。非農業部門雇用者数は16万2000人増加し、ウォール街の予想中央値である5万人の3倍以上となった。失業率は歴史的低水準である4.1%を維持した。タカ派寄りのリサ・クック理事でさえ、インフレを低下させるために必要なら利上げを支持すると述べた。第三に、委員会で最も一貫してタカ派的なクリーブランド連銀のベス・ハマック総裁は、現在の金利は景気抑制的ではなく、インフレは自力で2%に低下することはなく、「今こそ行動すべき時だ」と主張した。彼女は一回限りの利上げではなく、一連の利上げを提唱している。 据え置き派:データの信頼性と政策の適合性 利上げ反対派はまず雇用データの信頼性を指摘する。労働統計局(BLS)の年次ベンチマーク改定は繰り返し雇用成長を大幅に下方修正してきた。2025年3月までの1年間の速報改定では91万1000人の雇用が削減され、月間増加数は14万7000人から7万1000人に減少した。最終改定では2025年の雇用成長総数が58万4000人から18万1000人に引き下げられた。2024年の改定でも81万8000人の雇用が削除された。より最近のデータでも大幅な下方修正が見られている。リッチモンド連銀のトム・バーキン総裁は労働市場を「引き締まっても緩んでもおらず、脆弱な均衡にある」と表現した。インフレに関しては、7月のCPIは穏やかで、コアCPIは前月比わずか0.2%上昇、ダラス連銀の刈り込み平均PCEは2.28%と目標に近い。5年先のインフレ期待は2.4%で、イラン紛争前の水準をやや下回っている。据え置きの最も強力な提唱者であるウォーラー理事は、利回りを押し上げている要因(財政赤字、ドルの信認への懸念、AI関連の資本需要、石油供給ショック)は主にFRBの責務を超えており、それに反応して利上げすることは政策ミスのリスクがあると主張する。 詳細データ:雇用とインフレの両方が冷え込み 複合データモデルは、雇用とインフレの両方の傾向が弱まっていることを示唆している。6つの労働市場指標(BLSの家計調査と事業所調査、労働参加率、ADP民間雇用、実質賃金成長、JOLTS採用数)をZスコアで正規化すると、過去6カ月間で下降傾向が悪化している。ADPとJOLTSは8月のBLSの急増を裏付けていない。雇用増加の3カ月移動平均は約6万~7万人で、パンデミック前の15万~25万人の範囲を大きく下回っている。インフレに関しては、コアCPIの前年同月比は約2.5%で、イラン紛争前の水準とほぼ横ばいであり、依然として緩やかに2%に収束しつつある。過去3カ月とその前の3カ月を比較するトレンドモデルでは、インフレは2023年1月以来「アンカー」され、イラン紛争中に一時的に急騰し、現在は「冷却」範囲に向かって動いており、構成要素全体でマイナスのZスコアを示している。 市場への影響 投資家にとって、9月の決定は資産クラス全体に重要な影響を及ぼす。株式:利上げは株式、特に金利に敏感な成長株やテクノロジー株に圧力をかける可能性がある一方、据え置きは安堵のラリーを引き起こすかもしれない。債券:利上げなら短期債利回りが上昇するが、長期債利回りは財政と供給への懸念により左右される可能性が高い。暗号資産:デジタル資産、特にビットコインはFRB政策に敏感に反応しており、タカ派的な結果はドルを強め暗号資産の重しとなる可能性がある一方、据え置きはリスク資産を支えるかもしれない。コモディティ:利上げによるドル高は原油と金に圧力をかける可能性があるが、供給側の要因が依然として支配的だ。通貨:利上げならドルは上昇し、ユーロと円は脆弱になる可能性が高い。 主なポイント FRBは9月16日に難しい判断を迫られ、市場は利上げ確率を60%と織り込んでいる。 タカ派の主張は強い8月雇用とウォーシュ議長のジャクソンホールでの発言に基づき、ハト派の主張はデータ改定とインフレ鈍化を引用している。 投資家は株式、債券、暗号資産、コモディティ、通貨にわたるボラティリティに備えるべきだ。 据え置きはFRBのインフレ抑制の信認に疑問を生む可能性があり、利上げは不必要な経済的損害のリスクがある。

TREE NEWS 編集部 · 2026年9月10日
マクロ

米国8月PPIは5.4%に加速、コアは4.6% — 利上げ確率が70%超に急上昇

生産者インフレが再加速、FRBの秋の計算を再構築 TREE NEWS 報道: 米国の8月生産者物価インフレは予想以上に加速し、ヘッドライン指数は前年同月比5.4%上昇と、市場予想の5.3%および前回の4.7%を上回った。前月比ではPPIは0.4%上昇し、予想通りとなった。食品とエネルギーを除いたコアPPIは前年同月比4.6%上昇と予想に一致したが、前回の4.2%から拡大した。一方、前月比のコアは0.2%と予想の0.3%をやや下回り、7月の改定値0.3%よりも軟調だった。 反応は迅速だった。トレーダーは9月の利上げの示唆確率を70%超に引き上げ、遅くとも10月までの初回利上げを完全に織り込んだ。PPIとCPI系列の単純回帰は、8月CPIが前月比0.4%上昇と、前月よりも速いペースで推移していることを示唆している。株価先物は下げを深め、ナスダック100先物は1%超下落した。ドル指数は99.00に上昇し、10年米国債利回りは4.890%に上昇、スポット金は1オンス4,358.06ドルに下落した。 エネルギーが主導 詳細はヘッドラインと同じくらい重要だ。最終需要財は前月比1.1%上昇し、5月以来最大の伸びとなった。これは2カ月連続の減少の後である。この増加の4分の3以上はエネルギーによるもので、最終需要エネルギー価格は4.2%急騰し、エネルギーインフレを確実にプラス圏に戻した。 ディーゼル価格は前月比24.1%急騰し、最終需要財価格の総上昇の3分の1以上を占め、単一最大の要因として際立っている。 ガソリン、ジェット燃料、家庭用暖房油も一斉に上昇した。 最終需要食品と食品・エネルギーを除くコア財はそれぞれ0.1%と0.4%の上昇にとどまり、比較的落ち着いている。 原油価格の上昇とPPIエネルギー成分の同期は、中東地政学の緊迫化が米国の上流生産コストに伝播していることを確認している。 サービスが相殺要因 対照的に、最終需要サービス価格は前月比0.1%上昇と、5月以来最小の伸びとなったが、3カ月連続の上昇となった。輸送・倉庫コストが主な支えとなり2.3%上昇、トラック貨物は2.0%上昇、航空旅客サービス、法律サービス、病院入院ケアも堅調だった。貿易サービス価格は0.2%下落し、燃料・潤滑油の小売マージンは11.3%急落し、全体を押し下げた。 特に、株式市場の停滞に伴いポートフォリオ管理コストが低下した。これはコアPCE計算に直接影響する成分である。 投資家にとってなぜ重要か 生産者側の価格圧力の先行指標として、前年同月比PPIの拡大は上流コストが抑制されておらず、徐々に消費者に転嫁される可能性があり、今後のCPIに上振れリスクをもたらす。8月CPIは金曜日に発表される。市場は、ガソリン価格上昇によりヘッドラインインフレが堅調となる一方、コアは比較的抑制されると予想している。一部のFRB当局者は、9月15〜16日の利決定は今週の2つの報告のシグナルにかかっていると示唆している。 FRB議長のケビン・ウォーシュ氏は先月、政策当局者が基調的なインフレが本当に改善していると確信できなければ、FRBにはまだ「やるべき仕事」があると述べた。米国とイランの緊張に関連する原油高の持続は、見通しをさらに複雑にする可能性がある。 別途、経済分析局(BEA)は9月30日に8月のPCE価格データを個人所得・支出とともに発表する。その報告から、BEAは法律サービス、コンピュータソフトウェア、投資アドバイスなどのカテゴリーの価格測定方法を調整する。エコノミストはこれらの変更がPCEの数値を低下させると広く予想しており、市場は注視している。 主なポイント ヘッドラインPPIは前年同月比5.4%と上振れし、エネルギー、特にディーゼルの24.1%急騰がサプライズを主導した。 コアPPIは年率4.6%で予想に一致したが、前月比0.2%が唯一真に軟調な詳細だった。 9月の利上げ確率は現在70%超で、初回利上げは10月までに完全に織り込まれている。 金曜日のCPIが決定的な短期カタリストであり、強いヘッドラインはタカ派的な再価格設定を強化するだろう。 10年債利回り4.89%とドル99を注視。さらなる上昇は株式、金、暗号資産に圧力をかける。

TREE NEWS 編集部 · 2026年9月10日
マクロ

ブレント原油が100ドル突破:PPI・CPI週間がFRBの利上げ経路を試す

ブレント原油が100ドルを突破、インフレ指標が主役に ブレント原油が1バレル100ドルを上回り、米生産者物価指数(PPI)と消費者物価指数(CPI)が相次いで発表される市場にとって極めて重要な週を迎える。直接的な解釈は機械的だ。エネルギーコストの上昇はヘッドラインインフレに直接波及する。より重要な問いは、連邦準備制度(FRB)がそれを引き締め継続の理由とみなすのか、それとも看過すべき供給ショックとみなすのかである。 今回のインフレが異なる理由 ヘッドラインの数字よりも、これから発表される指標の構成が重要だ。もしPPIとCPIが主に原油関連の投入財——エネルギー、輸送、石油化学派生品——によって押し上げられているなら、その源泉は需要の過熱ではなく供給ショックである。この区別は金融政策にとって決定的だ。需要主導のインフレは利上げに反応するが、供給主導のインフレはしばしば反応せず、供給ショックに対して積極的に引き締めれば、物価安定を取り戻せないまま成長を鈍らせるリスクがある。 エネルギーの転嫁:原油が100ドルを超えると、ガソリン、ディーゼル、航空運賃が数週間から数カ月の遅れを伴って上昇する。 コアとヘッドライン:エネルギーを除いたコア指標は、二次的影響が形成されつつあるかを示す。 賃金データ:真の試練は、エネルギーコストが賃金に漏れ出しているかどうか——供給ショックが根深いインフレへと移行する古典的な経路である。 暗号資産とリスク資産にとっての意味 デジタル資産にとって、マクロ環境は両刃の剣だ。FRBがより長期にわたり金利を高く維持せざるを得ないと感じれば、実質利回りを高止まりさせドルを堅調に保つことで、ビットコインやアルトコインを含むリスク資産に圧力がかかる。しかし供給主導のインフレショックは、ビットコインと金を時折支えてきた「ハードアセット」ナラティブを再び呼び覚ます。FRBが成長を損なわずにこのインフレを完全に制御することはできないと市場が結論づければ、非主権的な価値貯蔵手段の根拠は強まる。 ステーブルコインのフローと暗号資産デリバティブのファンディングが最も速い手がかりとなる。タカ派的な再価格設定で無期限先物のファンディングレートがマイナスに転じるか、指標発表を前にトレーダーが資金を待避させることでステーブルコイン供給が拡大するかに注目したい。 今後の見通し 今週のデータはFRBのジレンマを解決しない——むしろ先鋭化させる。エネルギー主導の強い数字は、利下げの根拠を複雑にしつつ、利上げを明確に正当化するわけでもなく、政策当局者を様子見状態に留め、暗号資産と伝統的市場のボラティリティを高止まりさせる。注目すべき鍵となるシグナルは、ヘッドラインが上昇する一方でコアインフレが減速するかどうかだ。そうなれば、市場は原油ショックを一時的と受け止められる。コアがヘッドラインに追随して上昇すれば、FRBの裁量の余地は急激に狭まり、暗号資産とマクロリスクセンチメントの相関は再び強まるだろう。

TREE NEWS 編集部 · 2026年9月10日
マクロ

パールハーバー2.0:リスク資産のプライシングを書き換える日米金融影の戦争

通貨冷戦の新たな戦線 米国債と日本円の関係は、世界市場に衝撃波を送り込む形で変化しており、リスク資産——とりわけビットコイン——はその交差火に巻き込まれている。かつて安定的で共生的な取り決めであったものが、今やマクロ戦略家たちによって、緩やかに燃え広がる金融紛争——すべての資産の価格設定方法に恒久的な影響を及ぼしかねないもの——として描写されている。 変化のメカニズム 数十年来、日本の巨大な機関貯蓄プールは米国政府債務に流入し、利回りを圧縮し、アメリカの借り入れを補助してきた。その均衡は今や軋みを上げている。日本銀行がイールドカーブ・コントロールから徐々に後退し、国内インフレが予想以上に粘着性を示す中、日本の機関投資家は資本を本国に還流させる強力な誘因に直面している。 円キャリートレードの巻き戻し:長年にわたる超低金利の円調達が、世界市場全体でレバレッジポジションを煽ってきた。金利差が縮小するにつれ、それらのポジションは巻き戻され、リスク資産から流動性が吸い出されている。 米国債需要のリスク:日本の買い手が後退すれば、米国は借り入れコストの上昇に直面する——事実上の引き締めであり、投機的資産に最も打撃を与える。 通貨ボラティリティの波及:急激な円の動きは歴史的に、より広範なデレバレッジ事象に先行しており、暗号資産トレーダーは相関関係の前提を再評価せざるを得なくなっている。 なぜビットコインが最初に感じるのか マクロ感応度が高く流動性に driven された資産としてのビットコインの役割の拡大は、もはやニッチな技術への賭けというよりも、グローバルなリスク選好の高ベータな表現として取引されることを意味している。円調達のレバレッジが収縮すると、BTCはしばしば最初のドミノとなる。しかし逆説的に、短期的な価格を脅かす同じ力学——ソブリン債務への不安、通貨切り下げへの懸念——は、上限が固定され主権に属さない資産の長期的な投資テーゼを強化する。 今後の見通し 投資家は3つのシグナルを注視すべきだ:日銀の政策正常化のペース、長期米国債のタームプレミアム、そしてドル円為替レートである。無秩序な調整は2022年以来見られなかったボラティリティを引き起こす可能性がある。しかし管理された移行は、伝統的なソブリン・ネクサスの外側に位置する資産への資本のローテーションを単に加速させるだけかもしれない。いずれにせよ、リスク資産の価格設定ロジックは変わった——そして元に戻る可能性は低い。

TREE NEWS 編集部 · 2026年9月10日
マクロ

英国5年債利回りが3年ぶり高値4.822%に到達:暗号資産とRWA市場への影響とは

英国債利回りが3年ぶり高値に急騰 TREE NEWS 報道: 英国の5年国債利回りは9月10日に4.822%まで上昇し、3年ぶりの高値を記録するとともに、当日2ベーシスポイント上昇した。この動きは、根強いインフレ圧力と、イングランド銀行が以前の予想よりも長期間にわたって金利を高水準に維持するとの市場の確信が高まっていることを浮き彫りにしている。 マクロ環境:粘着性の高いインフレと財政への懸念 英国債利回りの急騰は、複数の要因を反映している。底堅い英国のインフレ、逼迫した労働市場、そして政府の財政軌道に対する懸念だ。投資家は英国債を保有するためのより高い補償を求めており、イールドカーブ全体で利回りを数年ぶりの高値に押し上げている。5年ゾーンは金融政策の期待に特に敏感であり、その上昇は利下げが2025年まで大幅に遅れる可能性を示唆している。 暗号資産とデジタル資産への影響 リスクフリーレートの上昇は通常、リスク資産に圧力をかけるものであり、暗号資産も例外ではない。英国債利回りの上昇はポンドを強化し、伝統的な債券への資本流入を促すため、ビットコインやイーサリアムのような投機的資産の魅力が低下する。短期的には、暗号資産ファンドからの資金流出や価格の調整につながる可能性がある。 しかし、現実世界資産(RWA)のトークン化セクターにとっては、話はより微妙である。トークン化された国債やマネーマーケットファンドは、利回りを生む伝統的資産へのオンチェーンアクセスを提供するという理由まさにその点で、支持を集めてきた。利回りが上昇するにつれて、トークン化された英国債や類似の商品への需要が高まり、DeFiとTradFiの融合におけるさらなるイノベーションを促進する可能性がある。 DeFiとステーブルコインの動向 DeFiプロトコルにとって、伝統的な安全資産の利回り上昇は、ステーブルコインを保有する機会費用を高める。分散型レンディングプラットフォームは、流動性を維持するために高い金利を提供する必要が生じる可能性があり、利益率を圧迫する恐れがある。一方、テザーやサークルなど、準備金を短期国債で運用するステーブルコイン発行体は、利回り上昇の恩恵を受け、収益性を高めることができる。 今後の見通し 英国債利回りが上昇を続けるならば、暗号資産市場全体でボラティリティが高まることが予想される。特にDeFiやNFTのような金利感応度の高いセクターで顕著だろう。しかし、投資家が高利回りのソブリン債へのトークン化されたエクスポージャーを求めるにつれて、RWAのナラティブは強まる可能性がある。伝統的金融とブロックチェーンの融合は加速する見込みであり、トークン化された債券が重要な架け橋となるだろう。市場参加者は、今後のイングランド銀行の会合とインフレデータを注視し、方向性を見極めるべきである。

TREE NEWS 編集部 · 2026年9月10日
マクロ

円キャリートレードの巻き戻しがドルを圧迫、粘着質なコアインフレがFRBの金利見通しを分裂させる

円キャリートレードの巻き戻しがドルを圧迫、粘着質なコアインフレがFRBの金利見通しを分裂させる TREE NEWS 報道: 円は対ドルで160円から154円へと急騰した。日銀の政策正常化、キャリートレードの広範な巻き戻し、そしてドル安が要因である。日本の外貨準備高は8月に878億ドル急減し、これは通貨防衛のための公式介入を強く示唆している。一方、コアインフレは粘着質なままで、FRB内部の金利経路をめぐる意見対立を深めている。 キャリートレードのメカニズムと市場への影響 円キャリートレード――安価な円で借り入れ、高利回り資産に投資する取引――は、長年にわたり世界的なリスク選好の基盤であった。日銀が超緩和政策を徐々に終了させるにつれ、この取引を収益性あるものにしていた金利差は縮小している。その結果生じる巻き戻しは、投資家にドル建て資産の売却と円の買い戻しを強制し、機械的にドルを圧迫し、株式、クレジット、デジタル資産にボラティリティを注入している。 日本の準備高減少の規模は、東京が無秩序な円相場をどれほど深刻に受け止めているかを強調している。公式介入は、金利差によって駆動されるトレンドを遅らせることはできても、反転させることはできない。FRBが金利を据え置くか引き下げる一方で日銀が正常化を続ければ、さらなる円高が起こりそうだ。 FRBの政策分裂が激化 粘着質なコアインフレはFRBの計算を複雑にしている。一部の当局者は、底堅い消費者需要とサービスインフレが金利をより長く高く維持することを正当化すると主張する一方、他の当局者は、過度に制限的なスタンスがハードランディングのリスクをもたらすと警告している。特に世界的な資金調達環境が引き締まる中でである。この意見の相違は、フォワードガイダンスの信頼性を低下させ、各データ発表に対する市場の感応度を高めている。 リスク資産にとって、円高、ドル安、そして不確実なFRBの経路の組み合わせは、困難な環境を生み出している。暗号資産を含むドル調達取引は、デレバレッジ圧力に直面している。流動性環境としばしば相関するビットコインやその他のデジタル資産は、どちらの方向にも増幅された動きを見せる可能性がある。 暗号資産とグローバル市場への含意 流動性の引き締まり: キャリートレードの巻き戻しは利用可能なドル流動性を減少させ、投機的資産にとって逆風となる。 ボラティリティ・レジーム: 為替介入と政策の不確実性は通常、暗号資産のボラティリティ上昇に波及する。 ドルの方向性: 持続的なドル安は、デレバレッジが安定すれば、最終的にビットコインを含むハード資産に恩恵をもたらす可能性がある。 金利期待: FRBの利下げへのいかなる転換も、ドルをさらに弱め、リスク選好を支えるだろう。 今後の見通し 今後数カ月は3つの変数にかかっている。日銀の正常化のペース、米国のコアインフレの軌道、そしてFRBが利下げを示唆する意欲である。日本の当局が介入を続け、日銀がさらに引き締めれば、円キャリートレードの巻き戻しは延長され、ドルと世界的なリスク資産への圧力が続く可能性がある。逆に、FRBのハト派的な転換は流動性環境を緩和し、暗号資産市場の転換点となる可能性がある。投資家は、日本の準備高データ、米国のインフレ指標、FRBのコミュニケーションを注意深く監視すべきである。これらが、現在の混乱がより広範なレジームシフトになるのか、抑制された調整になるのかを決定するからだ。

TREE NEWS 編集部 · 2026年9月10日
取材依頼 ご意見