
Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
9月10日
マクロ

UAE主導の30億ドルラウンドで、マスクのBoring Companyの評価額が230億ドルに上昇

UAE主導の30億ドルラウンドでBoring Companyの評価額が4倍に TREE NEWS 報道: イーロン・マスク氏のトンネルインフラ事業であるBoring Companyは、アラブ首長国連邦(UAE)の投資家が主導する30億ドルの資金調達ラウンドを完了し、評価額は230億ドルに達した。これは2022年の水準の約4倍に相当する。この調達は、湾岸諸国のソブリン資本が著名なテック創業者のインフラ投資をますます支えていることを浮き彫りにしている。 なぜ湾岸諸国はインフラに巨額を賭けるのか UAEは過去10年間、炭化水素依存からの脱却を進め、ソブリンウェルスを物流、スマートシティプロジェクト、先端技術に振り向けてきた。Boring Companyの提案——より安価で迅速な都市トンネル掘削——は、特に地下交通やユーティリティ回廊を必要とするメガプロジェクトを湾岸諸国が推進する中で、このアジェンダにぴったりと合致する。従来の基準では売上高が依然として控えめな企業に230億ドルの評価額が付くことは、投資家が短期的なキャッシュフローではなく、都市モビリティに対する長期オプションを価格に織り込んでいることを示唆している。 マスクの資本マシン このラウンドはあるパターンを強化する。マスク氏のベンチャーは、創業者が戦略的資本とメディアの注目を集める力を持つことから、プレミアム評価額を獲得している。TeslaとSpaceXがその雛形を作り、Boring Companyがそれに続く。湾岸の投資家にとって、マスクのエコシステムとの関係は、財務上のアップサイドと地政学的なシグナル——交通インフラの未来への出資——の両方を提供する。 プライベートマーケットへの示唆 評価規律の緩み: 約2年で4倍の評価額上昇が、それに見合う公開売上高の開示なしに起きたことは、レイトステージのプライベートマーケットが依然としてナラティブと創業者ブランドに支払う用意があることを示している。 ソブリン資本の台頭: 湾岸ファンドは西側のディープテックのアンカー投資家になりつつあり、キャップテーブルを再形成し、プロジェクトがどこで建設されるかに影響を与える可能性がある。 資産クラスとしてのインフラ: トンネル、エネルギー、コンピュートはソブリン支援のテーマとして収斂し、ベンチャー投資とインフラ投資の境界を曖昧にしている。 今後の展望 鍵となる問いは実行力だ。トンネルプロジェクトは資本集約的で、許認可の負担が重く、収益化が遅い。Boring Companyが湾岸の支援を実際のプロジェクト——特にUAEとサウジアラビアでの——に転換できれば、この評価額は正当化されるかもしれない。そうでなければ、ファンダメンタルズから乖離したプライベートマーケットの熱狂のもう一つの例になるリスクがある。今のところ、メッセージは明確だ。ソブリンウェルスは未来の都市の物理的レイヤーに資金を提供する用意があり、マスクは依然として最も優遇されたカウンターパーティの一つである。
TREE NEWS 編集部 · 2026年9月10日
マクロ

金が4,400ドルを下回る、市場は金利経路とリスク選好を思案

金が重要な心理的節目を割り込む TREE NEWS 報道: スポット金は9月10日、1オンスあたり4,400ドルの水準を下回り、4,399.69ドルで取引され、日中は0.04%の小幅な下落となった。割合としては小さな動きだが、節目となるラウンドナンバーを割り込んだことは、今年の歴史的な上昇を見てきたトレーダーにとって極めて重要な意味を持つ。この水準は最近のセッションで短期的な下値支持線として機能しており、その喪失は、広範な上昇トレンドが依然として維持されているなかでも、モメンタム買いが後退しつつあることを示唆している。 なぜ4,400ドルのラインが重要なのか 2025年を通じた金の上昇は、中央銀行による持続的な購入、連邦準備制度(FRB)の緩和期待、主要経済圏の財政赤字、そしてドル体系外の資産への需要といった複数の要因が重なったことで推進されてきた。ラウンドナンバーの節目はそれぞれ、モメンタムファンドと利益確定売りの攻防の場となっている。4,400ドルを維持できなかったことは、市場が反転ではなく調整局面に入りつつあることを示唆している。今週のマクロデータ、特にインフレ指標と労働市場指標が、この押し目が深まるのか、それとも次の上昇局面への足がかりとなるのかを決定づけるだろう。 暗号資産へのクロスアセットへの影響 金とビットコインは、通貨価値毀損(debasement)トレードの並行的な表現として取引されることが増えているが、両者の相関は決して安定していない。金が停滞すると、資本はしばしばよりリスクの高いハードアセットへとローテーションし、デジタルゴールドのナラティブが勢いを増す。金の持続的な押し目は、それがドル高ではなくリスク選好の改善を反映しているのであれば、ビットコインにとってプラスとなり得る。逆に、実質利回りの上昇によって金が下落しているのであれば、暗号資産も同じ向かい風に直面する。 ドルの方向性:ドル高は金と暗号資産の双方に圧力をかける。 ETFフロー:金ETFからの流出がビットコインETFへの流入と同時に起きるかどうかに注目。 トークン化された金:地金に裏付けられたRWA商品は、価格がさらに下落すれば償還圧力に直面する可能性がある。 将来を見据えた視点 4,400ドル割れは警告の一発であり、トレンドの転換ではない。金の構造的な買い、すなわち国家準備、脱ドル化、財政不安に対するヘッジは、依然としてしっかりと存在している。暗号資産投資家にとっての鍵となる問いは、これがデジタル資産に有利なローテーションの瞬間なのか、それとも広範なリスクオフのシグナルなのかである。答えはおそらく次のインフレ報告とFRBのトーンにある。それまでは、ラウンドナンバー周辺でのボラティリティと、同じマクロナラティブを巡って競合する金とビットコインの関係に対する継続的な精査が予想される。

TREE NEWS 編集部 · 2026年9月10日
マクロ

中国、習・トランプ会談を前に米国産大豆100万トンを購入

中国、習・トランプ会談を前に米国産大豆100万トンを購入 TREE NEWS 報道: 中国は約100万メトリックトンの米国産大豆を購入した。これは習近平国家主席とドナルド・トランプ米大統領の会談が予想される直前に発表された、農業貿易における重要な進展である。この購入のタイミングは、関税や報復措置を特徴とする長期化した貿易戦争を繰り広げてきた世界最大の二大経済大国間の貿易関係に、融和の兆しがある可能性を示唆している。 今回の大豆購入は、その規模だけでなくタイミングにおいても注目に値する。農産物、特に大豆は米中貿易紛争における中心的な交渉材料となってきた。中国は世界最大の大豆輸入国であり、米国はその主要な供給国の一つである。貿易緊張が高まる時期には、中国はしばしば米国産農産物の購入を抑制し、代わりにブラジルやその他の供給国に切り替えてきた。大規模な購入の再開は通常、緊張緩和のシグナルと解釈される。 市場への影響 このニュースは複数の資産クラスにわたって重要な影響を持つ: 株式:米国の農業関連株、特に種子・肥料企業はポジティブな反応を示す可能性がある。ディア・アンド・カンパニー、コルテバ、アーチャー・ダニエルズ・ミッドランドなどが恩恵を受ける銘柄として挙げられる。より広範な貿易融和は、中国へのエクスポージャーが大きいテクノロジー企業や産業企業を含む多国籍企業のセンチメントも押し上げるだろう。中国株、特に農業や生活必需品に関連する銘柄も支援材料を見出す可能性がある。 コモディティ:シカゴ商品取引所の大豆先物はこのニュースで急騰する可能性が高い。この購入がより広範な農産物購入を示唆するならば、トウモロコシや小麦の価格も支援する可能性がある。逆に、需要が米国に戻るにつれてブラジル産大豆のプレミアムは圧力を受けるかもしれない。 債券:貿易緊張の緩和は米国債の安全資産需要を緩やかに減少させる可能性があるが、その影響は連邦準備制度の政策やインフレデータに比べて二次的である可能性が高い。会談がより広範な貿易協定につながれば、世界の成長見通しを改善し、利回りをわずかに押し上げる可能性がある。 通貨:貿易関係が改善すれば、米ドルは中国人民元に対して強くなる可能性がある。不確実性の低下は通常、米国資産へのリスクオン資金流入を支えるためである。ただし、包括的な合意には通貨条項が含まれる可能性もあり、見通しは複雑になる。 暗号資産:デジタル資産はマクロ経済や地政学の動向にますます敏感になっている。貿易緊張緩和によって促されるリスクオン環境はビットコインやその他の暗号通貨を支援する可能性があるが、直接的な影響は限定的である可能性が高い。暗号資産市場は、大豆購入そのものよりも、より広範なリスクセンチメントに反応するかもしれない。 投資家にとって重要な理由 今回の大豆購入は小さくとも象徴的に重要な一歩である。これは、習・トランプ会談を前に双方が関与する用意があることを示唆しており、より広範な貿易協定、あるいは少なくとも一時的な休戦への道を開く可能性がある。投資家にとっての重要なポイントは、貿易政策が依然として世界市場にとって大きな変動要因であるということだ。持続的な緊張緩和は株式、特に景気循環セクターや輸出志向セクターにとって強気材料となり、資産クラス全体のボラティリティを低下させる可能性がある。 しかし、慎重さも必要である。過去の貿易協議は何度も決裂しており、一回の購入が恒久的な解決を保証するものではない。投資家は、追加の農産物購入、関税引き下げ、会談からの共同声明といったフォローアップを注視すべきである。具体的な政策変更がなければ、市場への影響は短命に終わるかもしれない。 重要なポイント 中国による100万トンの大豆購入は、習・トランプ会談を前に貿易緊張緩和の可能性を示唆している。 米国の農業関連株や中国エクスポージャーのある株式、大豆先物、暗号資産のようなリスク感応資産が恩恵を受ける可能性がある。 この動きは象徴的だが決定的ではない。投資家は具体的な政策のフォローアップを注視すべきである。 貿易政策は依然として市場のボラティリティと資産配分の決定における主要な要因である。

TREE NEWS 編集部 · 2026年9月10日
マクロ

韓国銀行が記録的な半導体主導のボラティリティを警告、KOSPIは7,000付近で揺れ動く

韓国銀行が記録的な半導体主導のボラティリティを警告、KOSPIは7,000付近で揺れ動く TREE NEWS 報道: 韓国のベンチマークであるKOSPI指数は、7,000の水準を一時的に下回った後、回復した。韓国銀行が、半導体株への指数の集中度が高いことに起因する記録的な市場ボラティリティを公に警告したためだ。この出来事は、アジアで最も注目される株価指標の一つ——ひいてはデジタル資産に波及するリスク選好——の方向性を、一握りのメガキャップ半導体メーカーが今や左右していることを浮き彫りにしている。 何が起きたのか KOSPIは7,000の水準を挟んで急激に変動し、日中に下回った後、再び持ち直した。中央銀行はこの混乱を、半導体関連企業の過大な比重に帰した。これらの企業の利益や見通しは、世界的なAI設備投資サイクル、輸出規制、メモリ価格にますます敏感になっている。少数の銘柄が指数の時価総額の大きな割合を占めると、個別銘柄のショックはほぼ瞬時に指数全体の動きに伝わる。 集中が重要な理由 指数の集中は単なる技術的な癖ではなく、市場の性格を変える: 下落幅の増幅: 国内の消費、金融、産業セクターの健全性に関係なく、1、2社の半導体大手の失望が指数全体を引きずり込む可能性がある。 相関する資金フロー: パッシブおよびインデックス連動型ファンドは、半導体複合体と歩調を合わせて売買を余儀なくされ、機械的にボラティリティを高める。 マクロ感応度: 半導体需要は世界的なAI構築、米国のテック設備投資、貿易政策に結びついており、KOSPIを韓国の制御外の力に対するレバレッジの効いた代理指標にしている。 暗号資産市場への影響 韓国は長らく世界で最も活発な個人暗号資産市場の一つであり、いわゆる「キムチプレミアム」は歴史的に地元の需要不均衡を反映してきた。韓国の株式ボラティリティが急上昇すると、二つの相反する力が現れる傾向がある。一方で、リスク選好にあふれた個人トレーダーは、株式の不確実性の間に暗号資産へローテーションする可能性がある。他方で、広範なリスクオフの動きは、株式とデジタル資産の両方でマージンコールと強制売りを引き起こし、ウォン建て取引ペアの流動性を引き締める可能性がある。 韓国銀行の明示的な警告は政策にとっても重要だ。資産価格の不安定さを明らかに懸念する中央銀行は、投機的な過熱を容認しにくく、韓国における暗号資産取引、ステーブルコインのフロー、取引所の慣行に対するより厳しい監視につながる可能性がある。韓国はすでに厳格な仮想資産規則で知られる法域である。 将来を見据えた視点 投資家は三つの点に注目すべきだ。第一に、KOSPIが7,000以上で持続的なサポートを確立できるか、それともこの切りの良い数字が心理的な天井になるか。第二に、半導体の利益見通しが、指数を牽引してきたAI主導のナラティブを確認するか、崩すか。第三に、韓国銀行のボラティリティ懸念が金利決定と規制姿勢にどう反映されるか。 暗号資産参加者にとって、KOSPIは今やアジアのリスクセンチメントをリアルタイムで測る有用な指標である。安定し回復する韓国株式市場は広範なリスク資産を支える傾向がある一方、半導体主導の変動が続けば、株式とデジタル資産の両方が荒い、ヘッドライン主導のレジームに留まる可能性がある。教訓は構造的だ:少数の銘柄に支配された市場では、ボラティリティは欠陥ではなく、デフォルトの状態なのである。

TREE NEWS 編集部 · 2026年9月10日
マクロ

原油が100ドルを突破、銅は過去最高値、財務省債利回りは3年ぶり高水準で30年債入札を控える

原油は100ドル超え、銅は過去最高値、利回りは3年ぶり高水準 原油は100ドルの節目を突破し、ロンドンとニューヨークの銅先物はいずれも史上最高値を記録した。米国債利回りは3年ぶりの高水準に上昇し、株式市場に圧力をかけ、投資家はインフレ、成長、デュレーションリスクの関係を再評価せざるを得なくなっている。次回の取引で予定される30年債入札は、世界のベンチマーク債券市場にとって今週最大のストレステストとなる。 なぜ債券市場が焦点なのか 緊張の構図は単純だ。米国債への救済買いが入っても、安堵ではなく売りが返ってきた。買い手が参入しても利回りが上昇し続けるなら、市場は流動性ではなく供給、インフレ期待、あるいはタームプレミアムがイールドカーブを動かしていると示唆している。この区別はあらゆる資産クラスにとって極めて重要だ。タームプレミアムの上昇は、中央銀行が何もしなくても金融環境を引き締めるからだ。 コモディティ:原油の100ドル超えと銅の記録的高値は、いかなる緩和シナリオも複雑にするインフレの衝動を伝えている。 株式:ストレージと光通信関連銘柄、そしてMetaは3営業日連続の下落を吸収した。構造的に有利なテーマでさえ割引率の圧力から逃れられないことを示している。 ポジショニング:BurnsとGoldman Sachsによるストレージへの強気な見方、そしてSKハイニックスの5日連続過去最高値終値は、資本が幅広いベータではなく、依然として利益の可視性を追い求めていることを示唆している。 暗号資産とデジタル資産への含意 暗号資産市場にとって、マクロ環境は両刃の剣だ。実質利回りの上昇は非利回り資産を保有する機会費用を高め、歴史的にはビットコインや投機的トークンの逆風となる。しかし同時に、コモディティのインフレと財政供給への懸念は、これまでの主要な暗号資産サイクルを支えてきた通貨価値下落の議論を再び呼び覚ます。結果は一様な動きではなく、分散となる可能性が高い。真のキャッシュフローや担保との結びつきを持つトークンは、純粋なセンチメント主導の銘柄をアウトパフォームするはずだ。 ステーブルコインの動向には特に注目すべきだ。米国債利回りが高止まりすれば、主要ステーブルコインを裏付ける準備金収入は極めて有利なままとなり、発行体のバランスシートを強化する一方で、その利回りが保有者とどのように分配されるかへの監視も強まる。準備金収入をユーザーに還元するよう求める規制の動きは、単一の金利決定よりもステーブルコインの経済性を大きく変えるだろう。 次に注目すべきこと 30年債入札が当面の触媒だ。弱いテールは長期金利を押し上げ、株式の下落を加速させるだろう。強い入札は圧力を一時的に和らげるが、根本的な供給問題を解決するものではない。引け後のOracleとAdobeの決算は、企業需要に関するソフトウェアとクラウドの見方を加える。これは、より厳しい環境下で技術支出が持ちこたえているかを見る上で有用な指標となる。 取引時間を超えては、政治カレンダーが重要だ。中間選挙が近づき、政権がその結果に公然と賭けている中で、財政拡大は依然として現実のリスクである。まさにこのシナリオが長期金利を構造的に高止まりさせ、ビットコインを含むハードアセットをヘッジとしての議論に留め続けている。

TREE NEWS 編集部 · 2026年9月10日
マクロ

中国株が下落、銀行株は最高値を更新、中東緊張で原油が101ドル超え

市場概況:A株は軟調、ディフェンシブセクターは上昇 TREE NEWS 報道: 中国の主要A株3指数は木曜日、小幅安で取引を終えた。上海総合指数は0.35%下落、深セン成分指数は0.55%下落、創業板指数は0.15%下落した。上海・深セン・北京の各取引所で約4,300銘柄が下落し、午前の売買代金は約1,170億元減少して1兆900億元となり、慎重なポジション調整が示唆された。 香港はさらに軟調だった。ハンセン指数は1.29%下落して25,000の節目を割り込み、中国企業指数は1.22%下落、ハンセン科技指数は2.07%急落し、3つのベンチマークはいずれも直近の安値を更新した。大型インターネット銘柄が下落を主導し、アリババと美団はそれぞれ3%超下落、百度は2%超下落、テンセントは約2%下落した。AIモデル開発の智譜とMINIMAXはいずれも7%超下落した。 分岐を生んだ要因 この日の相場を形作ったのは3つの力だ。第一に、中東緊張の激化で供給混乱への懸念が強まり、ブレント原油が夜間に1バレル101ドルを突破し、エネルギー関連資産が全面的に上昇した。国内原油先物は5.77%急騰し、燃料油も追随、水発ガスなどの石油・ガス株はストップ高となった。 第二に、中国の銀行株は相場全体の流れに逆行した。江蘇銀行、南京銀行、寧波銀行、杭州銀行、成都銀行がいずれも日中取引で過去最高値を付けた。上昇は3つの柱に支えられた。国務院新聞弁公室による金融強国建設に関する説明会への期待(中央銀行、金融規制当局、証券監督当局、外為当局がそろって参加)、工商銀行と農業銀行がそれぞれ最大1,000億元と1,600億元の第三者割当増資を発表し中核的一級資本を強化したことや政策銀行・保険会社への財政注入計画といった資本補充のニュース、そして堅調なファンダメンタルズ(上場42行の合計収入は約3兆1,400億元、前年比7.42%増)である。 第三に、メモリーチップの供給不安が半導体銘柄に波及した。サムスンとSKハイニックスの在庫が10日分の供給を下回ったとの報道が、来年には在庫が枯渇する可能性への懸念を呼んだ。ゴールドマン・サックスがメモリーセクターに強気に転じ、SKハイニックスの米国ADRは7%超上昇して最高値を更新、マイクロンは2%超上昇した。A株では太極実業がストップ高となり、深セン華発、徳明利、佰維存儲が追随した。 関連テーマ:電力、銅張積層板、ガラス繊維 電力株は計算力グリッド連携への期待で上昇し、閩東電力は2日連続ストップ高、湖南発展もストップ高となった。セクターには主力資金の純流入が22億元超となった。銅張積層板とPCB銘柄は建滔、パナソニック、南亜プラスチックによる値上げの波を受けて上昇し、ガラス繊維と電子布のコンセプトは、2026年初頭以降7628厚布価格が毎月上昇し、2025年後半以降の累積上昇率が180%から290%に達したとのデータで急騰した。 クロスアセットへの示唆 株式:ディフェンシブ・ローテーションは明白だ。銀行、公益事業、エネルギーが資金を吸収する一方、香港のグロース株とAI銘柄は評価切り下げ圧力に直面している。 債券:国債先物はカーブ全体で下落し、30年物は0.22%下落した。安全資産需要の低下と資本補充に伴う供給懸念を反映している。 コモディティ:エネルギーが際立っており、地政学を受けて原油と燃料油が急騰した。貴金属は上昇し、プラチナは2.02%上昇、農産物と化学製品は遅れを取った。 為替:原油高は通常、エネルギー輸入国に圧力をかけるため、人民元は交易条件の変化に敏感な状態が続く。 投資家向けの要点 この日の相場は、広範なリスク選好ではなく、供給側のショックと政策期待で取引されていることを浮き彫りにした。銀行への資本注入と金融強国に関する説明会は、金融システムへの国家支援が続くことを示しており、大手銀行を相対的な安全資産にしている。メモリーチップの在庫不安とゴールドマンの格上げは、注視に値するサイクル転換の可能性を示唆する。一方、原油の100ドル超は諸刃の剣であり、エネルギー株には追い風だが、消費と運輸の利益率には重荷となる。投資家は中東情勢の行方と、DeepSeekが準備中と報じられたSTAR市場IPOの進展を注視すべきだ。中国AI企業の上場に対するセンチメントを一変させる可能性がある。

TREE NEWS 編集部 · 2026年9月10日
マクロ

トランプ氏の5,000ドル給付公約と原油100ドル:暗号資産市場を襲うマクロの嵐

ポピュリズム的給付と原油ショックの衝突 TREE NEWS 報道: ドナルド・トランプ前大統領は、すべての米国成人に5,000ドルを給付すると公約した。この提案が打ち出されたのは、中間選挙を前に支持率が過去最低水準に落ち込み、ブレント原油が1バレル100ドルを超えて上昇するタイミングだった。財政ポピュリズムとエネルギー主導のインフレ圧力の組み合わせは、暗号資産トレーダーが注視するカクテルとなっている。なぜなら、それは前回のデジタル資産の大型強気相場に先立つ2020~2021年のプレーブックを彷彿とさせるからだ。 なぜ暗号資産市場が注目するのか 仕組みは単純だ。これほどの規模の直接給付は、数千億ドル規模の新たな流動性を家計のバランスシートに注入することになる。2020年と2021年には、給付金小切手と失業保険の拡充が、ビットコイン、イーサリアム、そして一連のアルトコインへの個人投資家の資金流入に明らかに寄与した。暗号資産取引所は、各給付の数日以内に新規口座登録の急増を報告した。再び同じことが起きれば、規模はより小さくとも、同様の個人需要が生まれる可能性が高い。 しかし状況は異なる。原油100ドル超は消費への課税であり、総合CPIに直接影響する。エネルギーコストが高止まりすれば、連邦準備制度理事会(FRB)は厳しい選択を迫られる。すなわち、より高いインフレを容認するか、金利を制限的に維持するかだ。新たな財政移転はこの選択をさらに難しくし、中央銀行がより長くタカ派に傾かざるを得なくなる可能性がある。暗号資産にとっては諸刃の剣であり、短期的には流動性にプラス、より長い時間軸では金利にマイナスとなる。 政治的打算 タイミングは偶然ではない。支持率が低下し中間選挙が近づく中、現金給付の公約は選挙前の典型的なご褒美だ。予測市場や暗号資産ネイティブの世論調査アグリゲーターはすでに、こうした提案が法制化される確率を織り込み始めており、示唆される確率は50%を大きく下回ったままだ。分断された議会が承認するという見方に深い懐疑が反映されている。 給付が実現しなくても、ナラティブは重要だ。それはより広いテーマを補強する。すなわち財政支配であり、政府支出と移転が中央銀行の正統性よりもマクロの結果をますます左右する状況だ。こうした環境は歴史的に、ビットコインのような発行上限のある資産にとって追い風となってきた。 今後の見通し ドルと実質利回りを注視せよ。 財政赤字の拡大ストーリーはドルを弱め、通貨切り下げへのヘッジとしてBTCを支えやすい。 エネルギーを追跡せよ。 原油100ドル超が続けばFRBはタカ派を維持し、暗号資産を含むリスク資産に圧力がかかる。 予測市場を監視せよ。 給付と中間選挙の結果の両方についてリアルタイムの確率を提供し、暗号資産トレーダーにとって先行するセンチメント指標としてますます機能している。 見出しは政治的だが、伝達経路は金融政策的だ。5,000ドルの小切手が実際に届くかどうかにかかわらず、市場はすでにその可能性を織り込んで取引している。

TREE NEWS 編集部 · 2026年9月10日
マクロ

トランプ氏、共和党が中間選挙で勝利すれば5000ドルの刺激策小切手を約束

トランプ氏の5000ドル小切手公約:刺激策か、それとも選挙戦略か? TREE NEWS 報道: ドナルド・トランプ大統領はダラスで開催された共和党中間選挙大会で、11月の選挙で共和党が議会を維持すれば有権者は5000ドルの小切手を受け取ると述べた。この公約は、実現しなかった関税財源のリベートや「DOGE配当」の以前の約束を彷彿とさせ、高物価への有権者の不満による共和党の敗北が広く予想される中で発表された。 発表内容 家計への直接給付として位置づけられたこの提案には、法案テキストも財源メカニズムもタイムラインもない。これは政権による以前の2つの発表、関税配当と政府効率化省(DOGE)の還付に続くもので、どちらも公に提案された後に静かに棚上げされた。この実績は、市場がこの最新の約束をどう価格に織り込むべきかに極めて重要だ。 市場への影響 株式 家計あたり5000ドルの信頼できる給付は、数兆ドル規模の大規模な財政刺激となり、2020~2021年の小切手をはるかに凌ぐ。消費関連、小売、航空、小型株は需要の impulse で上昇するだろう。しかし、同じ刺激がインフレ懸念を再燃させ、長期成長株や金利敏感セクターを綱引き状態に追い込む。法案の vehicle が存在しないことを考慮すると、持続的な再価格設定ではなく、見出し主導の限定的な反応を予想すべきだ。 債券と金利 数兆ドル規模の赤字支出の現実的な可能性があれば、財務省曲線はスティープ化し、投資家がより多くのタームプレミアムを求めることで長期債が圧迫される。10年債利回りは発表で急上昇し、ドルは成長期待で短期的に強まるが、赤字懸念で弱まる可能性がある。 暗号資産 ビットコインとリスク資産は歴史的に流動性拡大で上昇する。刺激策のナラティブは、2020~2021年の小切手が歴史的な強気相場と一致したのと同じように、暗号資産にとって強気だ。しかし、トレーダーはトランプ氏の未履行の給付で二度焼かれているため、反射的な買いは見出しが示唆するよりも小さいかもしれない。確認のためにファンディングレートとスポットETFのフローを注視すべきだ。 コモディティ 金はインフレヘッジと赤字不安の両方から恩恵を受けるだろう。石油は強弱混在のシグナルに直面する:需要の強さ対ドルの強さ。工業金属はインフラと消費の期待で堅調になる可能性が高い。 投資家にとって重要な理由 政治リスクプレミアムが戻った:中間選挙の結果は直接的な財政政策の意味合いを持つようになり、11月前後のボラティリティを高める。 信頼性の割引:2つの未履行の給付約束は、法案が存在するまで市場がこれに大きな haircut を適用すべきことを意味する。 インフレレジームのリスク:大規模な直接移転への実際の動きは、FRBの道筋を複雑にし、利下げを遅らせる可能性がある。 ポジショニング:消費関連銘柄と金の戦術的取引は短期的に機能するかもしれないが、サイズは成立の低い確率を反映すべきだ。 結論 これは政策ではなく選挙公約だ。市場は一日見出しで取引し、その後はインフレ、企業収益、FRB政策のファンダメンタルズに戻るだろう。投資家は5000ドルの小切手を、共和党の中間選挙戦略に関する政治的シグナルとして扱うべきであり、基本シナリオの財政イベントとしてはならない。

TREE NEWS 編集部 · 2026年9月10日
マクロ

日本の10年債利回りが1996年以来初めて3%を突破、世界市場とAIブームを脅かす

日本の債券市場ショック:10年債利回りが3%超え TREE NEWS 報道: 日本の10年国債(JGB)利回りは9月1日の日中取引で3.0%を突破し、1996年9月以来初めてベンチマーク金利がこの水準を超えた。この動きは過去1年間で累計約1.4%ポイントの上昇を意味し、同時期の米国10年債利回りの上昇幅の2倍以上である。野村総合研究所のレポートによると、この急騰は主に外部からの波及効果ではなく国内要因によるもので、日本が世界の長期金利に対する上昇圧力の主要な発生源となりつつある。 野村総合研究所のエグゼクティブエコノミスト、木内登英氏が執筆したこのレポートは、米国債利回りが2025年1月以来の高水準に戻ったに過ぎず、ドイツと英国の10年債利回りが数年ぶりの高水準にある一方で、日本の債券市場がペースを設定していると主張する。「日本は世界的な長期金利上昇の受動的な追随者というよりも、むしろ推進者である可能性が高い」と木内氏は書いている。 利回り突破を推進する3つの力 レポートは、10年JGB利回りが3%を超えて上昇した背景にある3つの主要因を特定している: 連邦準備制度の利上げ期待: ケビン・ウォーシュFRB議長の最近のジャクソンホール会議での発言は、9月のFOMC会合での利上げに対する市場の期待を強め、世界の債券市場に圧力をかけた。 日本銀行の引き締め期待: 市場は日銀が9月の金融政策決定会合で政策金利を引き上げると広く予想しており、JGB利回りをさらに押し上げている。 日本の財政拡張リスク: 8月下旬時点で、日本の各省庁は2027年度の一般会計予算要求を提出し、2026年度予算を約20兆円上回っており、日本の財政悪化に対する懸念が大幅に高まっている。 財政リスクプレミアム:支配的な要因 野村の分解分析によると、過去1年間の10年JGB利回りの1.4%ポイント上昇のうち、「その他」要因に含まれる財政リスクプレミアムが0.60%ポイント寄与し、単一最大の要因となっている。インフレ期待は0.49%ポイントを追加し、日銀のJGB保有比率の変化と米国10年債利回りの動きはそれぞれわずか0.08%ポイントの寄与だった。実際の政策金利期待は0.15%ポイントを占めた。 木内氏は、長期金利の上昇は本質的に悪いものではないと指摘する。経済成長潜在力の改善やインフレ期待の上昇によって引き起こされる場合、実質金利は上昇せず、経済への影響は限定的かもしれない。しかし、財政リスクが主な要因である場合、経済活動への結果はより本質的であり、その影響は短期金利の上昇よりも遅延し、検出が難しい傾向がある。 トランプ政権の異例の介入 トランプ政権は前例のない方法で日本の経済政策に介入し始めた。ベセント米財務長官は最近のG20会合で、片山さつき財務大臣と植田和男日銀総裁に対し、日本は財政の持続可能性の道筋と利上げ計画を明確に伝える必要があると述べたと報じられている。これは、7月下旬に終了した日米共同為替介入後にベセント氏が日銀の利上げへの期待を公に表明したことに続くものである。 野村総合研究所は、ワシントンの行動の背後にある論理は、円安の継続とJGB価格の下落が米国および世界市場に悪影響を与える可能性があるというものだと示唆している。日本政府が積極的な財政スタンスを徐々に調整すれば、財政悪化リスクは低下し、10年JGB利回りの上昇圧力は緩和されるだろう。 世界市場への影響:AIブームのリスク 野村は、日本発の世界的な長期金利上昇が経済と金融システムに重大な脅威をもたらすと警告している。長期金利の上昇は各国の政府支払利息を増加させ、「財政悪化—利回り上昇」の負のスパイラルを引き起こす可能性がある一方、金融機関が保有する債券ポートフォリオの市場価値を減少させ、バランスシートの安定性を損なう。不動産や株式価格も下押し圧力に直面する可能性がある。 テクノロジーとAI関連株は特に脆弱である。木内氏は、日本中心の長期金利上昇が続けば、株式市場のAIブームの冷え込みを引き起こす可能性があると指摘した。AI関連株価の下落は、これらの企業が株式や債務による大規模な投資資金調達能力をさらに弱め、AIインフラへの実物資産投資拡大にブレーキをかけるだろう。 「これは世界経済活動の緩やかな冷え込みだけでなく、突然の経済減速を引き起こす可能性がある」とレポートは述べている。 投資家向けの重要なポイント 日銀の政策を監視: 9月の日銀会合は重要である。利上げはJGB利回り上昇と世界的な波及を加速させる可能性がある。 日本の財政政策に注目: 財政拡張の緩和は利回り圧力を和らげる可能性がある。さらなる拡張はそれを強めるだろう。 AIとテクノロジーへのエクスポージャー:...

TREE NEWS 編集部 · 2026年9月10日
マクロ

招商銀行幹部交代が加速、頭取補佐が辞任

招商銀行が経営陣の異動を発表 TREE NEWS 報道: 招商銀行は9月7日、王興海頭取補佐が業務上の理由により辞任し、即日発効したことを確認した。同氏は同行およびその支配子会社のいかなる職務も退く。同行の公式リーダーシップページからは既に同氏のプロフィールが削除されている。 市場関係者によると、王氏の次の赴任先は親会社グループの金融持株プラットフォームである招商局金融控股(招商局グループ・ファイナンシャル・ホールディングス)になる可能性が高い。実現すれば、同行と親会社グループとの継続的かつ緊密な経営人材交流がさらに際立つことになる。 王興海とは何者か 王氏は1976年11月生まれで、同行の上級経営陣において唯一の「ポスト75」世代の幹部であった。1999年に招商銀行に入行し、在職年数は27年に及ぶ。初期のキャリアは主要分行と本店部門をローテーションし、北京分行副行長や機関客先部・年金金融部の総経理などを歴任した。 近年はキャリアが加速した。2023年3月から深圳分行の副行長、次いで行長を務めた。2025年末には頭取補佐に昇進し、深圳分行の統括も継続し、1年以内に2つの重要な昇進を果たした。2026年9月にその職を辞した。 幹部ローテーションと人材育成 王氏の辞任は、招商局金融控股と招商銀行の間で行われたいくつかの重要な経営陣ローテーションに続くものである。8月28日、招商局金融控股は李徳林副総経理の解任を発表した。李氏は2013年に同行に入行し副頭取にまで昇進した後、2024年4月に持株会社へ異動した。 さらに遡る2026年4月には、招商局金融控股の王小青総経理が招商銀行の頭取に任命された。現在、蒋朝陽副総経理、郭錫坤コンプライアンス責任者、および元総経理の劉輝氏と王小青氏はいずれも同行での上級経営経験を有している。王興海氏が持株会社に加われば、両者間の幹部ローテーションの仕組みがさらに強化されることになる。 深圳分行を誰が率いるのか 王氏の退任により、いくつかの重要ポスト、とりわけ深圳分行のトップが空席となる。同行内では、北京・上海・深圳の各分行が「プレミアム分行」として知られ、人員と資産で先行し、しばしば頭取補佐級の幹部が統括する。王氏の辞任に伴い、深圳分行の新たなトップはまだ発表されていない。 今回の経営陣再編の前、同行は堅調な半期決算を報告していた。2026年上半期の営業収益は1,781億8,000万元(前年同期比4.83%増)、株主帰属純利益は764億5,000万元(同2.02%増)であった。強固な財務基盤が経営陣交代の円滑な移行を支えている。 市場への示唆 中国の大手銀行の上級幹部の辞任は、金融市場に直ちに重大な影響を与える可能性は低いが、投資家にとって重要なシグナルをいくつか含んでいる。 銀行セクターの安定性:招商銀行は中国で最も経営が健全な銀行の一つであり続けており、堅調な半期決算は経営陣交代が業務を混乱させる可能性が低いことを示唆している。投資家は、新たな経営陣が同行のリテールバンキングとフィンテックへの戦略的注力を維持するかどうかを注視すべきである。 親子会社のダイナミクス:招商銀行と招商局金融控股の間で継続する幹部ローテーションは、招商局グループ内の統合が深まっていることを示している。これにより、銀行・証券・保険事業にわたる戦略の調整が進み、グループ全体の競争力が高まる可能性がある。 株式・債券への影響:招商銀行の株式(600036.SH、3968.HK)は、市場がニュースを消化するにつれて小幅な変動が見られる可能性があるが、同行の堅固なファンダメンタルズが下落幅を限定する可能性が高い。債券投資家は、経営陣交代が同行の信用プロファイルに影響しないことに留意すべきである。 暗号資産とコモディティ:これは中国国内の銀行人事案件であり、世界の暗号資産、コモディティ、通貨市場に直接的な影響はない。ただし、中国における国有企業の経営陣ローテーションという広範な傾向の一部であり、中国の金融資産に対する投資家心理に影響を与える可能性がある。 投資家向けの要点 招商銀行の堅調な財務実績は、経営陣交代に対する緩衝材となる。 同行と親会社グループ間の幹部ローテーションは人材育成の通常の一環であり、ネガティブなシグナルと見なすべきではない。 投資家は、同行の戦略的方向性と深圳分行の新トップの任命に注目すべきである。これは今後の優先事項を示す可能性がある。 長期投資家に即時の対応は不要だが、短期トレーダーは同行株の変動に注意を払う可能性がある。

TREE NEWS 編集部 · 2026年9月10日
マクロ

中国自動車業界の分裂:乗用車利益が45%急落、商用車は好調

2026年上半期、中国自動車市場の二極化が鮮明に TREE NEWS 報道: 最新の半期決算報告によると、中国の自動車業界では乗用車(PV)メーカーと商用車(CV)メーカーの間で収益性に著しい二極化が生じている。PVメーカーがモデル切り替えと競争激化に苦しむ一方、CVメーカーは買い替えサイクル、輸出成長、電動化の恩恵を受けている。 中国自動車工業協会(CAAM)のデータによると、2026年上半期の乗用車販売台数は前年同期比6%減の1,272万台となった一方、商用車販売台数は8.3%増の229万7,000台となった。利益格差はさらに劇的で、主要PVメーカー15社の株主帰属純利益の合計は約202億元となり、前年の366億元から45%減少した。このうち8社が赤字に転落した。対照的に、CVメーカー8社の純利益合計は90億元で前年同期比19%増となり、残りはすべて黒字を維持した。 分裂の背景にある利益構造 この二極化は、サイクルの異なる局面にある2つの異なるビジネスモデルを反映している。乗用車メーカーは新モデルへの移行コストを負担している。旧在庫の処分は取引価格を押し下げ、新モデルの立ち上げは製造・マーケティング費用を増大させる。研究開発、人件費、チャネル費用は硬直的で、販売変動を利益変動へと増幅させている。 セレス・グループはこの圧力を象徴している。売上高は7.87%減の574億9,000万元となり、29億4,000万元の利益から17億2,000万元の損失へと転落した。研究開発費は27.44%増の37億3,000万元に急増し、営業キャッシュフローはマイナスに転じた。同社は製品構成の変化、モデル移行、バッテリーとチップのコスト上昇を主要因として挙げている。また、無形資産について約15億7,000万元の減損損失を計上した。 理想汽車(Li Auto)も17億4,000万元の利益から39億8,000万元の損失へと転落した。この2社だけで104億元の利益減少となり、モデル移行が売上高、費用、キャッシュフローに同時に影響を与えることを浮き彫りにしている。 黒字を維持するPVメーカーの間でも利益率は圧迫されている。BYDの純利益は20.54%減の123億3,000万元となったが、粗利益率は0.84ポイント上昇して18.85%となった。吉利(Geely)の粗利益率は1.6ポイント上昇して17.9%となったが、純利益はわずかに減少した。為替損失と減損損失が、報告利益と中核事業の業績との乖離を拡大させている。 商用車:異なるストーリー 商用車メーカーは買い替えサイクル、輸出需要、新エネルギー車の運行コスト低下の恩恵を受けている。中国重汽(Sinotruk)は純利益43億3,000万元を報告し、サンプル合計のほぼ半分、利益増加分の約63%を占めた。大型トラック販売台数は18万8,500台に達し、輸出は10万8,400台、輸出収入は54%増の309億1,000万元となった。 福田汽車(Foton Motor)の中型・大型トラック販売は39.3%増加し、純利益を16.54%押し上げた。一汽解放(FAW Jiefang)は調整後ベースで黒字に復帰した。新エネルギー商用車も貢献している。高走行距離・固定ルートのシナリオで電気トラックの総所有コストがディーゼル車を下回る中、国内販売は40.2%増加し、浸透率は30.4%に達した。 市場への示唆 投資家にとって、この二極化は販売台数だけでなく利益の質に注目することの重要性を浮き彫りにしている。乗用車セクターは、レガシー資産を管理しながら電動化とインテリジェント機能に投資するため、長期的な利益率圧迫に直面している。商用車セクターはより安定した収益を提供するが、その成長は輸出と大型トラックの買い替えサイクルに大きく依存している。 輸出成長は共通テーマである。自動車輸出総台数は65.3%増の509万6,000台となり、新エネルギー車の輸出は120%急増して235万5,000台となった。しかし、輸出が拡大するにつれ、競争は海上運賃、関税、現地流通、アフターサービスなど海外運営の質へと移行している。 主なポイント 乗用車メーカーはモデル移行、価格戦争、硬直的なコストにより45%の利益減少に直面している。 商用車メーカーは買い替え需要、輸出、電動化の恩恵を受け、利益は19%増加した。 輸出成長は両セクターの主要な支えだが、収益性は海外運営コストの管理にかかっている。 投資家は、販売台数が多いが利益率の弱い企業よりも、強固なキャッシュフロー、安定した価格設定、効果的なコスト管理を行う企業を優先すべきである。

TREE NEWS 編集部 · 2026年9月10日
マクロ

金はすでにFRBを織り込んでいる:UBSは9月FOMCに向けた非対称リスクを指摘

好調な雇用統計に対する金の限定的な反応こそがシグナル TREE NEWS 報道: UBSのストラテジスト、ジョニ・テベス氏は9月9日のグローバル貴金属ノートで、金は連邦準備制度(FRB)の政策に関する市場のタカ派的な再価格調整の大部分をすでに吸収していると主張している。米国の8月非農業部門雇用者数が16万2000人と、市場予想の約3倍となり、9月の利上げの織り込み確率が約62%に上昇したにもかかわらず、金の押し目は浅いままだ。UBSはこの底堅さを、金利がもはや重要でなくなった証拠ではなく、投資家がポジション調整をほぼ完了した証拠と解釈している。 報告書によれば、重要なのは金利が上昇する理由だ。もし引き締めが成長とインフレの加速によって引き起こされているのであれば、金は真の圧力に直面するだろう。しかし現在の背景はそうではないため、戦略的買い手は下落を出口シグナルではなく、より安いエントリーポイントとして捉えている。 FOMCに向けた非対称なセットアップ UBSは2つのシナリオを提示し、そのペイオフがいかに不均等であるかを強調している。 FRBが9月に利上げした場合:実質金利の上昇とドル高が打撃となり、当初は下落が予想される。しかし下落は限定的だろう。季節的な現物需要が近づいており、機関投資家や公的部門の買い手が弱さを待って買い増しに動く。結果は注目を集めるが方向性としては無害な押し目となる可能性が高い。 FRBが据え置いた場合:上昇はより鋭くなる可能性がある。特に据え置きが政策ミスと解釈されたり、FRBの独立性や信頼性への疑問を呼び起こしたりすれば、投資家は金を追いかけるかもしれない。短期金利の緩和が、金の長期的な分散効果に加わるだろう。 結論:金はタカ派的なサプライズに対して脆弱であり続けるが、ポジティブな触媒に対する感度は高まっている。 中央銀行は買い続ける 公的部門の需要が市場を下支えし続けている。世界の中央銀行は7月に約23トンの金を追加し、年初来の確認可能な購入量は約125トンに達した。昨年の182トンを下回るが、歴史的には依然として意味のある水準だ。購入は価格が低いか安定しているときに加速する傾向がある。 中国は8月にさらに20トンを追加し、2025年の合計は約80トンとなった。直近2カ月は2023年後半以来の最強の買いとなっている。ポーランドは7月末までに90トンで依然最大の報告買い手だ。ウルグアイは約30年ぶりに外貨準備を増やした。別途、オランダ中央銀行は米国とカナダから約85トンの金をロンドンに移したと開示した。これは直接価格を動かすものではないが、準備資産をどこに保管するかに対する中央銀行の警戒感の高まりと、特定のシナリオで金を動員できるという自信を反映している。 中国の需要は広がっている 中国の金市場は構造的な分化を示している。先物とフォワードの出来高は増加しているが、上海金取引所の現物取引高は低迷している。輸入は高水準を維持しており、伝統的な宝飾品消費ではなく、投資需要と在庫補充を示している。中国の金ETFは7月と8月に合計約19トンの純流入を記録し、その傾向は9月初旬まで続き、総保有量は約305トンに達した。UBSはこれを、需要がより多様化し、単一のチャネルへの依存が減っていると解釈している。 長期的には、世界の金取引、投資、現物流通におけるアジアの役割の拡大により、価格発見への影響力が徐々に増し、アジア時間の流動性が深まり、投資家のアクセスが広がるだろう。 投資家向けの主なポイント 9月のFOMCはもはや金にとって二項対立のリスクではない。利上げによる下振れは、据え置きによる上振れよりも小さいように見える。 金利が動く理由は方向性よりも重要だ。成長主導の引き締めが真の脅威であり、それは今日の話ではない。 公的部門の購入は構造的な下値を提供しており、中国、ポーランド、そして今やウルグアイが準備を増やしている。 ETFへの流入と高い輸入は、中国の需要が宝飾品を超えて投資チャネルへと成熟していることを示唆している。 非対称性にポジションを取る:タカ派的な下落を出口の理由ではなく、蓄積の機会として活用する。

TREE NEWS 編集部 · 2026年9月10日
マクロ

軽油が記録的高値に:ほとんどの投資家が見逃すインフレシグナル

軽油価格が再び記録を更新 ― その影響はFRBに直撃 TREE NEWS 報道: 軽油価格が史上最高値を更新し、その動きはトラックステーションをはるかに超えて波及している。市場で最も経済に敏感な燃料 ― ほとんどのドライバーがガソリンスタンドで支払うことのない燃料 ― が、今や米国と欧州の両方で、インフレデータ、企業のコスト構造、そして中央銀行の議論に同時に直接影響を与えている。この収束こそが、これを単なるコモディティの話以上のものにしている。 軽油は実体経済の循環システムである。貨物を運び、建設を動かし、作物を収穫し、最終的に食料品店の棚に並ぶ商品を運搬する。軽油が急騰すると、そのコストは静かに吸収されるのではなく、物流事業者から卸売業者、小売業者へと連鎖的に転嫁され、最終的には消費者に及ぶ。 なぜ軽油が最も重要な価格なのか 消費者による運転需要に大きく影響されるガソリンとは異なり、軽油は産業活動、世界貿易の流れ、精製能力と結びついている。現在、いくつかの要因が複合的に作用している: 精製のボトルネック: 世界の留出油在庫は歴史的に低水準にあり、供給ショックに対する緩衝材がほとんどない。 地政学的リスクプレミアム: 原油および精製品の流れの混乱が、中間留分に持続的なリスクプレミアムを加えている。 構造的需要: 貨物、農業、暖房需要により、全体の成長が減速しても留出油消費は高止まりしている。 その結果、インフレの「粘着的」なカテゴリー ― 中央銀行が期待や賃金交渉に影響するため最も注視する項目 ― に直接的にコストショックが及んでいる。 市場への影響:ショックはどこに及ぶか 株式: 運輸・物流関連銘柄 ― トラック、鉄道、航空、宅配業者...

TREE NEWS 編集部 · 2026年9月10日
マクロ

気候リスクが住宅市場を再価格評価する中、住宅保険料が過去最高に

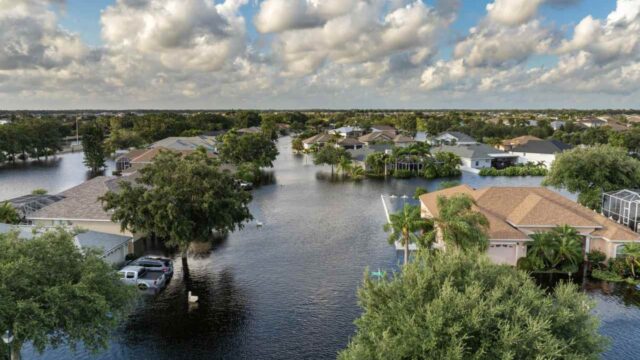
気候リスクが住宅市場を再価格評価する中、住宅保険料が過去最高に TREE NEWS 報道: 米国の住宅保険料は過去最高にまで上昇しており、最も急激な上昇はハリケーン、激しい対流性嵐、山火事の影響を最も受けやすい地域に集中している。この急騰は、保険会社が災害リスクを引き受ける方法における構造的変化を反映している。平均を上回る災害損失が数年続いた後、保険会社は料率を引き上げ、補償条件を厳格化し、一部の市場では完全に撤退している。その結果、住宅を所有し保護するためのコストが急速に再価格評価されつつあり、このコストは今や家計予算に直接影響を与え、ますます資産評価にも織り込まれている。 何が起きたのか 保険会社は、気候由来の損失が進展するにつれて価格モデルを再調整している。ハリケーンにさらされる沿岸州、ひょうや竜巻が発生しやすい中西部および大平原の一部、西部の山火事リスク地帯では、最大の引き上げが見られた。いくつかの州では、規制当局が二桁の料率引き上げを承認し、一部の民間保険会社は新規契約を一時停止したり、高リスク市場から撤退したりして、より多くの住宅所有者を州が支援する「最後の手段の保険会社」プログラムへと押しやっている。これらの残余プールは、引き受けるリスクに対してますます資本不足の状態にありながら拡大している。 これが保険を超えて重要な理由 保険は住宅ローン市場の静かな配管である。貸し手は補償を要求し、上昇する保険料は住宅所有者にとって目に見えない利上げのように作用する。災害が起こりやすい大都市圏では、住宅ローンの支払い、固定資産税、保険の合計コストが手頃さを限界点を超えて押し上げ、需要を冷やし、価格に圧力をかける可能性がある。このダイナミクスは、保険の利用可能性が移住の決定や商業用不動産の引受に影響を与える要因となっているフロリダ、ルイジアナ、カリフォルニアの一部ですでに顕在化している。 市場への示唆 保険会社と再保険会社: 規律ある引受と強い資本基盤を持つ元受保険会社や世界的な再保険会社は、競合他社よりも迅速にリスクを再価格評価できるため、相対的な勝者として浮上する可能性がある。逆に、沿岸部や山火事地帯へのエクスポージャーが集中している企業は、利益の変動性と準備金リスクに直面する。 住宅とREIT: 高リスク地域へのエクスポージャーを持つ住宅REITや住宅建設会社は、需要の軟化と保有コストの上昇に見舞われる可能性がある。影響を受ける地域で住宅ローン債権が集中している地方銀行は、保険コストが借り手の返済能力を損なう場合、二次的な信用リスクに直面する。 地方債: 災害が起こりやすい地域の地方政府は、投資家が気候および保険関連の財政的圧力に対する補償を求めるため、借入コストの上昇に直面する可能性がある。 コモディティと建設: 大規模災害後の再建需要は木材、屋根材、建設資材を支えるが、サプライチェーンは繰り返されるショックに敏感なままである。 暗号資産と広範なリスク資産: 保険ショックは直接的な暗号資産の触媒というよりも、じわじわと効いてくるマクロテーマである。しかし、住宅コストを通じてインフレを煽り、家計のバランスシートを圧迫する限りにおいて、デジタルトークンを含む投機的資産に歴史的に圧力をかけてきた「より長く高い金利」のナラティブを強化する。 投資家向けの主なポイント 気候リスクはもはや遠いESGの話題ではなく、今日すでに保険、住宅ローン、地方債の信用に価格として織り込まれている。 エクスポージャーのある地域における住宅ストレスの先行指標として、州の保険規制当局と残余市場の成長を注視せよ。 引受規律と再保険の価格決定力が、保険株の間での主要な差別化要因である。 マクロポートフォリオにとって、保険由来の住宅インフレは、中央銀行がどれだけ迅速に政策を緩和できるかを疑問視するもう一つの理由である。

TREE NEWS 編集部 · 2026年9月10日
マクロ

相続対策の危機:認知機能が低下したとき、誰があなたのお金を管理するのか?

相続対策の危機:認知機能が低下したとき、誰があなたのお金を管理するのか? TREE NEWS 報道: ますます多くのアメリカ人が、深く個人的な金融上の疑問に直面している。自分が判断能力を失った場合、誰が自分のお金を管理するのか、という問いだ。ある読者が個人金融相談コラムへの手紙で、両親が徐々に認知能力を失っていくのを見守り、今では自分と配偶者も同じ運命をたどるのではないかと恐れていると述べた。この夫婦には子供がおらず、金融搾取を心配している。この問いは仮定の話ではなく、すでに法律、金融、保険サービスの需要を再形成しつつある人口動態の波を反映している。 何が起きたのか ある読者が金融アドバイスコラムに手紙を書き、自分または配偶者が精神的能力を失った場合に、信頼できる当事者が介入できるように資産をどのように構成すべきかについて指導を求めた。読者は「両親の認知能力の徐々の低下を目撃した」と述べ、金融搾取を恐れていた。コラムの回答は、持続的委任状、取消可能な生前信託、専門の受託者などの手段を概説したと思われる。これは個人金融の質問であるが、巨大なマクロトレンドの交差点に位置している。ベビーブーマー世代の高齢化と、数十兆ドル規模の富の移転が近づいていることだ。 市場への影響 これは、いつの日かS&P 500を動かすような話ではないが、投資家が無視すべきでない構造的変化を示している。 ウェルスマネジメントと信託サービス: 専門の受託者、法人受託者、遺産決済サービスの需要は高まる見通しだ。JPMorgan、Bank of America、Wells Fargoなど大規模なウェルスマネジメント部門を持つ銀行や、独立系信託会社は、数十年にわたって維持される手数料ベースの運用資産から恩恵を受ける立場にある。 法務および保険セクター: 高齢者法弁護士、長期介護保険会社、年金プロバイダーの需要が増加する可能性が高い。認知機能の低下と介護費用の両方から資産を保護しようとする家族が増えるにつれ、ハイブリッド長期介護保険を提供する生命保険会社が利益を得る可能性がある。 フィンテックとデジタル資産: セルフサービス型の投資プラットフォームや自己管理型の暗号資産ウォレットの台頭は、高齢投資家に新たなリスクをもたらしている。明確な承継計画がなければ、デジタル資産は永久に失われる可能性がある。これは、暗号資産カストディアンにおける相続対策機能や「デッドマンスイッチ」サービスへの需要を促進している。また、従来の証券会社がどのように能力を確認するかという疑問も提起している。 不動産と家族経営企業: 無能力対策には、不動産や非公開企業の支配権の移転が伴うことが多い。計画が不十分だと強制売却につながり、地域の不動産価格を押し下げたり、中小企業の承継を混乱させたりする可能性がある。 投資家にとってなぜ重要か 高齢化は単なる人口統計上の数字ではなく、数十年にわたる投資テーマである。何百万もの世帯が手紙の書き手と同じ疑問に直面するにつれ、資金は安全性、監督、継続性を提供するソリューションへと移動する。つまり: ファイナンシャルアドバイザーと信託サービスが家計資産のより大きなシェアを獲得する。 収入を保証したり長期介護をカバーする商品は持続的な需要が見込まれる。 相続対策を無視するデジタル資産プラットフォームは、それを組み込むプラットフォームに市場シェアを奪われる。 投資家にとっての結論は、日々のノイズを超えて見ることだ。ここでの本当の話は、単一のアドバイスコラムではなく、史上最大の富の移転の始まりであり、それを管理するために必要な法的・金融インフラである。 主なポイント 無能力対策は人口高齢化に伴い懸念が高まっており、信託、委任状、専門の受託者の需要を促進している。 強力な信託・遺産サービスを持つ銀行、保険会社、資産運用会社は、長期的な資産維持から恩恵を受ける立場にある。...

TREE NEWS 編集部 · 2026年9月10日
マクロ

ベッセントの円と米国債介入が強気相場最大の脅威に浮上

ベッセントの通貨・債務操作が株高に警告 TREE NEWS 報道: スコット・ベッセント財務長官による最近の通貨・債券市場への介入は、ストラテジストたちの精査を招いている。彼らは、円高と米国債利回りの上昇が組み合わさることで、長く続く株式の強気相場にとって有毒なカクテルとなり得ると警告する。懸念の中心は、日本の金融政策正常化、米国の財政資金調達需要、そして長年リスク資産を静かに支えてきたキャリートレードの間のフィードバックループにある。 問題となっているのは、ドルに対する円の上昇だ。これは、日銀が引き続き引き締めを行うとの期待と、ワシントンが広範な貿易・財政リバランスの一環として同盟国に強い通貨を受け入れるよう圧力をかけていることによって、一部促されている。同時に、投資家が増大する政府債務の吸収に対してより大きな補償を求める中で米国債利回りが上昇しており、ベッセントの起債戦略と赤字ファイナンスに関するコメントが上昇圧力を強めている。 なぜこの組み合わせが危険なのか 過去10年の大半において、円キャリートレード——日本で安く借りて、より高利回りの米国資産に投資する——は、株式、クレジット、暗号資産にとって信頼できる流動性の源であった。円高はこれらのポジションのリターンを侵食し、2024年8月の激しいデレバレッジ局面で世界が目撃したように、巻き戻しを強制する可能性がある。このダイナミクスが米国債利回りの上昇と衝突すると、二重の締め付けが生じる。つまり、その資金で購入した資産の価値が下落するまさにその時に、調達コストが上昇するのだ。 株式: 割引率の上昇はバリュエーションを圧縮し、特に長期デュレーションの成長株やテクノロジー銘柄に打撃を与える。円主導の巻き戻しは、モメンタムとキャリーに敏感なセクターを最も直撃する可能性がある。 債券: 利回り上昇は既存の債券保有者に打撃を与えるが、フロントエンドでの新規資金の魅力は高まる。しかし、無秩序な上昇はイールドカーブ全体を不安定化させるリスクがある。 暗号資産: デジタル資産は依然としてグローバルな流動性環境と高い相関を持つ。キャリートレードの巻き戻しは、円で調達したレバレッジから恩恵を受けてきたビットコインやアルトコインの急激な下落を引き起こす可能性が高い。 コモディティ: 円高とドル安のダイナミクスは両刃の剣だ。金は安全資産としての買いを集めるかもしれないが、世界の成長期待が軟化すれば工業金属は打撃を受ける可能性がある。 通貨: ドル円ペアは嵐の中心にある。さらなる円高はドルを広範に圧迫し、インフレ見通しを複雑にする可能性がある。 政策の綱渡り ベッセントは、利回りをスパイラルさせずに大規模な赤字をファイナンスし、同時にドル支配にますます反発する同盟国を管理するという、うらやましくない課題に直面している。彼の介入——起債の微調整、口先介入、外国当局との協調のいずれであれ——は、穴がないかもしれない針に糸を通そうとする試みとして市場に読まれている。各動きは意図しない結果をもたらすリスクがあり、投資家はその不確実性を織り込み始めている。 強気相場は複数の恐怖を乗り越えてきたが、その回復力は豊富で安価な流動性に依存してきた。もしベッセントの行動が円チャネルを通じて意図せずグローバルな金融環境を引き締めるなら、ラリーの基盤はひび割れる可能性がある。 投資家への主なポイント キャリートレードのストレスをリアルタイムで測る指標として、ドル円為替レートを監視する。 無秩序なスティープニングの兆候がないか米国債イールドカーブを注視する。それは株式のバリュエーションを圧迫するだろう。 株式、暗号資産、クレジットにおける混雑したキャリー資金調達トレードへのエクスポージャーを削減する。 資金調達逼迫に対する保険として、金、ボラティリティ、または円建て資産でのヘッジを検討する。 ベッセントの公の発言と起債決定に注意を払う。それらは今や一次的な市場ドライバーである。

TREE NEWS 編集部 · 2026年9月10日
マクロ

トランプ氏の石油価格タイムライン:地政学的シグナルとビットコインとブレントの相関関係

石油価格は5月の高値圏、トランプ氏は中間選挙後の緩和を示唆 TREE NEWS 報道: ブレント原油は5月以来の高値に上昇し、トランプ大統領は中間選挙後まで石油価格が高止まりすると公に述べている。ホワイトハウスからのこの異例の認める発言は、エネルギーコストがいつ緩和されるかについてのタイムラインを実質的に設定するものであり、暗号通貨を含む世界市場に重要な影響を与える。 石油価格を巡る地政学的チェス盤 トランプ氏の発言は、現在の生産制約と地政学的緊張が偶然ではなく、計算された戦略の一部であることを示唆している。中間選挙まで意味のある価格緩和を先送りすることで、政権は産油国に対するレバレッジを維持するか、選挙前の経済的ショックを回避しようとしている可能性がある。しかし、これはエネルギーコストによるインフレ圧力が今後数ヶ月続き、FRBのタカ派姿勢を維持させることを意味する。 リスク資産にとって、石油価格とインフレ期待の相関関係は重要である。石油価格の上昇は消費者物価指数に直接反映され、FRBがより長期間金利を高く維持する決意を強化する。この環境は通常、成長志向の資産のバリュエーションを圧縮し、ビットコインもその影響を免れていない。 ビットコインは79,000ドル付近で推移:脆弱な均衡 マクロの逆風にもかかわらず、ビットコインは79,000ドル付近で推移しており、暗号市場が現在の地政学的・金融環境を部分的に織り込んでいることを示唆している。しかし、高石油価格の持続はこのサポートを試す可能性がある。インフレ期待が上昇し続ければ、ドルが強まり、流動性環境がさらに引き締まる可能性があり、これらは歴史的にデジタル資産にとって弱気材料である。 興味深いことに、ビットコインと石油の相関関係はここ数ヶ月で高まっている。両者は供給制約、地政学リスク、世界需要見通しといった類似のマクロ要因に影響されているからだ。ビットコインはしばしばインフレヘッジと称されるが、この期間の行動は、依然として高ベータのリスク資産として取引されていることを示唆している。 中間選挙後のシナリオが暗号通貨に与える影響 トランプ氏のタイムラインが維持されれば、石油価格は中間選挙後に下落し始め、インフレ圧力が緩和され、FRBがより緩和的なスタンスに転換する可能性がある。そのような変化は、暗号通貨を含むリスク資産に追い風となる可能性が高い。しかし、その道のりは不確実性に満ちている:政策の失敗や地政学的エスカレーションが救済を遅らせる可能性がある。 当面、市場参加者は石油市場と政治カレンダーの両方に注目すべきである。エネルギー価格、FRB政策、デジタル資産の間の相互作用が、今年の残りの期間のマクロ背景を定義する可能性が高い。

TREE NEWS 編集部 · 2026年9月10日
マクロ

金、4,400ドル突破:暗号資産市場へのマクロシグナル

金、4,400ドル突破:暗号資産市場へのマクロシグナル TREE NEWS 報道: スポット金は1オンスあたり4,400ドルの水準を下回り、現在4,399.35ドルで取引されており、依然として日中1.00%上昇しています。この動きは、米国の金融政策に対する期待の変化と、より広範なリスクセンチメントの中で起こっています。 金を動かしているものは何か? 最近の高値からの反落は、力強い上昇後の利益確定を示唆していますが、継続的な日中上昇は根底にある需要が依然として堅調であることを示しています。投資家は、今後のインフレデータと連邦準備制度(FRB)のシグナルを注視しており、それが貴金属の次の動きを左右する可能性があります。 暗号資産への影響 金の価格動向は、流動性条件とリスク選好のバロメーターとして機能することがよくあります。主要なサポートを下回るブレイクは、より広範なリスクオフのシフトを示す可能性があり、歴史的にビットコインや他のデジタル資産にとってはまちまちでした。しかし、ビットコインが「デジタルゴールド」としてますます見なされるようになるにつれ、金の持続的な調整は、特に株式市場が不安定な場合、一部の安全資産への資金を暗号資産に向かわせる可能性があります。 逆に、金の下落が実質利回りの上昇やドル高によって引き起こされた場合、それは暗号通貨を含むリスク資産に圧力をかける可能性があります。金とビットコインの相関関係は変動しやすいですが、両方の資産は同じマクロ要因に反応します。 将来を見据えた視点 トレーダーは4,400ドルの水準を注意深く監視する必要があります。決定的な下抜けは売りを加速させる可能性があり、一方で回復は consolidation を示す可能性があります。暗号資産投資家にとって、重要なのは金の弱さがインフレ期待の広範な変化を反映しているのか、それとも単なる一時的な調整なのかです。インフレが粘着性を保てば、金とビットコインの両方がヘッジとしてサポートを見つける可能性があります。市場が成長楽観に転じれば、テック株や暗号資産などのリスクオン資産がアウトパフォームする可能性がありますが、金は遅れる可能性があります。 短期的には、連邦準備制度の次の政策動向が重要です。利下げの兆候があればドルが弱まり、金とビットコインの両方が上昇する可能性があります。逆に、タカ派的な発言はドルを強化し、両方に重荷となる可能性があります。これらの資産間の相互作用は、今年後半の主要なテーマとなるでしょう。

TREE NEWS 編集部 · 2026年9月10日
マクロ

トランプ氏のイラン撤退時期:市場への影響を伴う地政学的シフト

トランプ氏、中間選挙後にイラン紛争を即時終結すると表明 TREE NEWS 報道: 9月10日、ドナルド・トランプ大統領は、中間選挙の投票と開票プロセスが完全に終了した直後に、米国がイランに対する軍事行動を終了すると宣言した。この声明は、イラン戦線からの米軍撤退の明確な政治的スケジュールを設定し、地域紛争の激化を抑え、長期にわたる軍事プレゼンスによる資源の消耗を減らすことを目的としている。 地政学的背景と世界的反応 この発表は、中東の緊張が高まる中で行われ、米イラン対立は石油市場と世界のサプライチェーンの不安定さに寄与している。国際的なオブザーバーは、実施の詳細、特にスケジュールが維持されるかどうか、どのような条件が計画された撤退を変える可能性があるかを注視している。この決定は、米国の外交政策の優先順位を再調整する広範な戦略を反映しており、国内経済問題やインド太平洋などの他の戦略的地域に焦点を移す可能性がある。 エネルギーと暗号通貨への市場への影響 従来の市場にとって、敵対行為の早期終結は地政学的リスクプレミアムを低下させ、石油価格を緩和し、インフレ圧力を軽減する可能性がある。これは、連邦準備制度の金利軌道を含む中央銀行の政策に影響を与え、暗号通貨などのリスク資産に波及効果をもたらす可能性がある。デジタル資産分野では、このニュースはマクロポジティブなシグナルとして解釈される可能性があり、地政学的な不確実性の低下は投資家のリスク選好の高まりとしばしば相関する。ただし、実際の影響は、スケジュールの信頼性と撤退後の地域の安定性に依存する。 将来を見据えた視点 撤退が述べられた通りに進めば、地域の力関係の再調整が見られ、外交的関与や復興努力の機会が生まれる可能性がある。暗号通貨市場にとって、鍵となるのは、非エスカレーションに対する従来の金融フローがどのように反応するかを見守ることだ。石油価格の持続的な低下はインフレを鈍化させ、連邦準備制度のタカ派姿勢を弱める可能性があり、歴史的にビットコインや他のリスク資産に利益をもたらす。逆に、スケジュールの遅延はボラティリティを再導入する可能性がある。投資家は、今後数ヶ月を乗り切るにあたり、地政学的な動向と米国内の政治カレンダーの両方を監視すべきだ。

TREE NEWS 編集部 · 2026年9月10日
マクロ

トランプ氏のイラン姿勢:石油、金、暗号通貨市場へのマクロショック

トランプ氏のイラン姿勢:石油、金、暗号通貨市場へのマクロショック TREE NEWS 報道: ドナルド・トランプ大統領は、米国がイランとの合意を求めていないと公言し、差し迫った外交的進展への憶測を直接打ち消した。米イラン関与の噂が飛び交う中で行われたこの発言は、短期的な交渉への期待をしっかりとリセットし、世界市場に新たな地政学的不確実性をもたらした。 ニュース概要 9月10日、トランプ氏は政権の立場を明確にし、ワシントンは現段階でテヘランとの合意を追求していないと強調した。この発言は、水面下で交渉が進んでいるとの報道と矛盾する。米外交政策の最終決定者として、トランプ氏の発言は過大な重みを持ち、最大限の圧力と地域緊張の現状が続く可能性が高いことを示唆している。 業界分析と影響 エネルギー市場:このタカ派的な姿勢の直接の犠牲者は、イラン原油輸出増加の見通しだ。交渉がテーブルから外れたことで、市場は供給制約を織り込み続け、原油価格の下値を支えるだろう。暗号通貨マイナーやエネルギー集約型のブロックチェーンネットワークにとって、高止まりするエネルギーコストは利益率を圧迫し、再生可能エネルギー源への移行を加速させる可能性がある。 安全資産:金とビットコインは歴史的に地政学的不安定性から恩恵を受けてきた。米イラン合意がないことは不確実性を長期化させ、地政学リスクやインフレリスクに対するヘッジと見なされる資産へ資本を向かわせる可能性がある。ビットコインの「デジタルゴールド」としての物語は、特に伝統的な安全資産が混雑する場合、新たな勢いを得るかもしれない。 暗号通貨のマクロ環境:中東でのより対立的な米国の姿勢は、しばしばドル高と原油高と相関し、FRBのインフレ対策を複雑化させる可能性がある。FRBがより長期間高金利を維持せざるを得なくなれば、暗号通貨などのリスク資産は逆風に直面する可能性がある。逆に、地政学的緊張がより広範な紛争にエスカレートすれば、流動性への逃避が起こり、最初は暗号通貨を含むすべてのリスク資産に打撃を与えるが、その後デカップリングが生じる可能性もある。 今後の見通し トレーダーはイランの対応や報復措置、石油在庫への影響、今後のFRB政策会合を注視すべきだ。暗号通貨市場の反応は二股に分かれる可能性がある:マクロショックによる短期的なボラティリティと、非主権的な価値貯蔵手段を求める投資家からの長期的な構造的需要だ。外交的進展は今は遠いように思えるが、状況は流動的であり、予期せぬ変化があればリスク資産の急騰を引き起こす可能性がある。当面は、ボラティリティに対するヘッジとホルムズ海峡の監視が賢明な姿勢だ。

TREE NEWS 編集部 · 2026年9月10日
取材依頼 ご意見