

宏观
比特币8月暴涨24%后,周五非农或成“流动性刺客”
比特币8月暴涨后,周五非农报告成为关键考验。若数据强劲,美联储加息预期将升温,流动性收紧或推动BTC跌破7万美元。拥挤的多头仓位加剧下行风险。
比特币8月暴涨后,周五非农报告成为关键考验。若数据强劲,美联储加息预期将升温,流动性收紧或推动BTC跌破7万美元。拥挤的多头仓位加剧下行风险。
Arthur Hayes 认为,主权债务膨胀与货币体系重塑——而非协议创新——才是当前加密市场最大的 Beta 机会。他以欧元兑日元为关键流动性信号,并提出以比特币和部分硬资产为核心的布局策略。
亚洲股市反弹,全球债券收益率回落,油价因特朗普淡化美伊冲突而下跌。日元因日本央行紧缩预期急升,市场关注美国就业数据以判断美联储动向。
摩根士丹利警告,超大规模云厂商的AI资本开支到2027年将超过经营现金流,迫使他们转向债务和股权融资。3.1万亿美元表外承诺意味着真实财务风险远高于报告数字,影响债券、股票,甚至可能波及加密市场。
市场对美联储本月加息的押注在一周内从37%升至67%,受通胀粘性和油价高企推动。纽约联储主席威廉姆斯淡化收益率上行的影响,但即将公布的非农和CPI数据将决定鹰派重定价能否持续。
ADP就业数据疲软为股市带来短暂提振,但周五的非农报告若意外强劲可能逆转市场情绪。加密货币和风险资产对劳动力市场数据高度敏感,强劲非农可能引发抛售。
韩国电力公社向三星电子和SK海力士提议预付25万亿韩元电费,以资助电网扩张,将便利机制转变为大规模融资工具。该交易为芯片制造商提供高于国债的回报,同时减轻KEPCO的债务负担,对韩国股市、债券及能源转型具有深远影响。
中东紧张局势升级推动亚洲LNG现货价格创多年新高,霍尔木兹海峡供应中断风险引发担忧。价格飙升冲击亚洲能源进口国,可能加剧通胀,影响债券、外汇和大宗商品市场。
韩国总统府回应美国半导体关税计划,誓言保护三星和SK海力士利益。该政策可能重塑全球芯片供应链,影响科技股、韩元汇率及通胀预期。
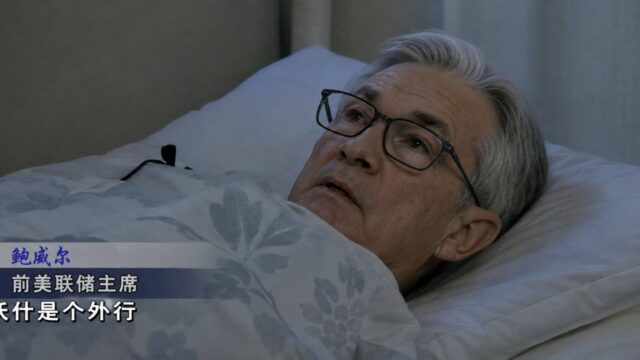
凯文·沃什这位潜在美联储主席人选面临悖论:对特朗普的忠诚可能损害美联储独立性,但违抗特朗普又可能丢掉职位。市场正为波动加剧做准备,权衡其对利率和加密流动性的影响。沃什的第一场考验,是证明自己不只是政治棋子。
9月3日,A股和港股高开低走,午后转跌,科创50和恒生科技指数跌幅居前。盘面呈现高低切换,培育钻石、航运、券商、地产、黄金走强,而半导体、农业调整。投资者在轮动中寻找估值洼地,业绩和地缘因素成为板块驱动。
富达投资数据显示,第二季度401(k)百万富翁数量创下历史新高,退休储蓄达到历史峰值,表明尽管存在经济焦虑,长期投资依然强劲。这一趋势支撑股市,并凸显了持续储蓄的价值。
全球政府债券收益率本周同步飙升,达到数十年高位,令人联想到2008年金融危机。日本10年期国债收益率自1996年以来首次突破3%,美国和欧洲债券收益率也触及历史关口。这一重新定价标志着超低利率时代的终结,对加密货币等风险资产产生影响。
特朗普威胁再打击伊朗并称完全控制霍尔木兹海峡,可能推高油价、加剧通胀并维持高利率,压制加密风险偏好。市场将关注实际打击与口头威胁之间的差距,油价和数字资产均对局势升级高度敏感。
特朗普威胁对伊朗动武可能推高油价和通胀,影响央行政策与风险资产。加密市场短期或现波动,但后期可能作为避险资产受益。
特朗普称对伊朗打击将“不会持续太久”,这一表态为市场提供了政策预期。短促高强度的行动可能限制石油、黄金和加密资产的地缘溢价,但需警惕升级风险。冲突结束后,市场焦点将重返美联储政策路径。
日元兑美元周三一度升值1.2%至158.22,因日央行鹰派官员高田创暗示加息幅度可能更高,引发市场对当局干预的猜测。分析师对是否直接干预意见分歧,但市场已高度敏感。日本已创纪录动用964亿美元护盘,且加息预期升温,投资者需警惕外汇及全球利率市场的波动。
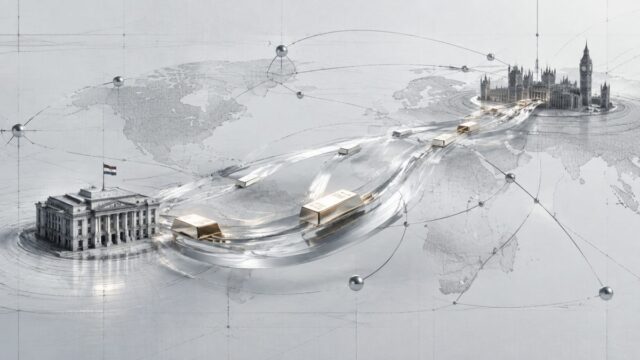
荷兰央行将120亿美元黄金从美国转移至伦敦,以增强流动性应对地缘政治不确定性,反映欧洲央行分散黄金存储的广泛趋势。此举凸显黄金避险地位,并可能对美元产生长期影响。
美联储褐皮书显示整体经济前景积极,但行业情绪分化明显,能源成本上升带来不确定性。这可能影响美联储政策及风险偏好,间接作用于加密市场,并提升对能源类代币化资产的关注。
社会保障仍是大多数美国退休人员的主要收入来源,但面临资金缺口。本文分析潜在改革如何影响股票、债券、大宗商品、外汇甚至加密货币,并为投资者提供关键要点。