




宏观
美联储12月前加息?Emons:数据而非中期选举决定
Ben Emons警告,美联储在12月前加息的可能性被低估,经济数据而非中期选举将决定政策走向。市场可能需要重新定价美联储路径,影响加密货币和风险资产。
Ben Emons警告,美联储在12月前加息的可能性被低估,经济数据而非中期选举将决定政策走向。市场可能需要重新定价美联储路径,影响加密货币和风险资产。
日经225指数下跌2.20%跌破64000点,KOSPI从跌超3%收窄至1%,亚太市场风险情绪脆弱。股市疲软、日元波动与流动性抽离可能传导至加密市场,短期波动率或上升。
10月19日,日经225指数下跌2.2%,韩国KOSPI指数跌幅收窄至1%。亚洲市场走势分化,可能对加密市场产生溢出效应,投资者需关注风险敞口。
周一,日经225指数开盘下跌0.91%,反映出全球风险偏好降温,可能对加密市场构成压力。随着宏观经济不确定性加剧,数字资产投资者正密切关注传统股市的溢出效应。
10月19日,韩国KOSPI指数开盘跌破5600点,日内跌幅3.17%,SK海力士跌4%、三星电子跌3%领跌。半导体板块主导的抛售引发亚洲市场风险偏好担忧,鉴于韩国是主要散户交易中心,可能影响加密市场情绪。
韩国KOSPI指数开盘下跌3.17%,SK海力士跌4%,三星电子跌3%。韩国股市抛售可能波及加密市场,韩国是全球重要的散户交易中心,此次下跌正在考验亚洲数字资产的风险偏好。
金融街论坛年会在京开幕,四家金融监管部门负责人将发声;英伟达否认RTX 5090停产;乌克兰与霍尔木兹海峡地缘风险升温。对加密市场而言,美元走强、政治不确定性与GPU供应紧张共同强化了避险基调。
法国多地暴力抗议和抢劫造成数百万商业损失,政治风险上升威胁市场稳定。法国股市、债券和欧元面临压力,投资者评估长期骚乱的可能性及其对经济的影响。
美国通胀数据超预期,但债券市场反应平淡,显示长端定价从通胀转向增长/AI周期。这对加密和DeFi市场意义重大,投资者可能转向AI相关叙事。
伊朗新防长阿赫拉基警告美国,若发动攻击将遭严厉报复,美军士兵将被“横着抬出”地区。此番言论加剧了本已紧张的地缘局势,可能影响全球石油市场和投资者情绪。
中国三季度GDP、金融街论坛、APEC财长会、英伟达GTC以及特斯拉、Meta、奈飞等科技巨头财报主导本周。投资者应关注北京的政策信号、AI资本开支指引以及央行决策,这些可能影响股票、债券和汇率。
本周市场遭遇罕见的多重冲击叠加,AI信用裂缝成为震中。随着AI融资链条断裂,主导市场两年的“做多AI、做空债券”交易正在迅速解体,宏观叙事从通胀担忧转向增长恐慌。
法国爆发近年来最严重骚乱,55万人抗议生活成本上涨和教育经费不足,与警方激烈冲突。距总统大选仅六个月,社会动荡加剧财政担忧,主权CDS利差飙升,法国股市、债市和欧元面临压力。抗议浪潮蔓延至欧洲多国,市场风险上升。
Anthropic的垃圾信用评级引发了关于比特币作为基准利率角色的争论,Adam Back认为比特币提供了传统基准的透明替代方案。该评级引发了对国债收益率和60/40投资组合在变化的信贷环境中可行性的质疑。
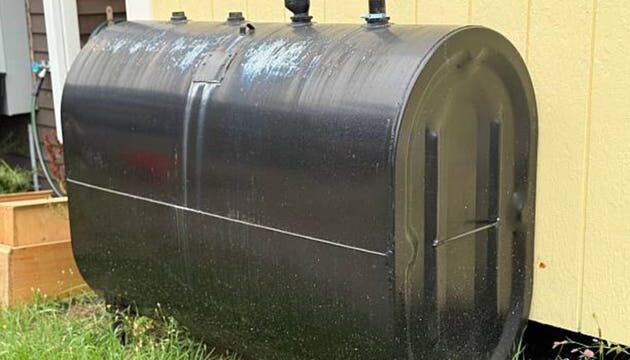
新英格兰地区取暖油价格创下历年同期新高,受库存偏低、原油价格坚挺和寒冷天气提前到来推动。价格飙升威胁家庭预算,可能使通胀压力持续,使美联储降息路径复杂化,并影响能源股、债券和风险资产。
伊朗外长称德黑兰已提出为期七天的霍尔木兹海峡复航方案,下一步取决于美国。该进展直接影响原油、通胀预期与包括加密资产在内的整体风险偏好。
马斯克承认政治事务“有些偏离正轨”,称在白宫度过约四个月,本应限制在一两个月内。他释放回归AI和核心业务的信号,此举可能安抚投资者并影响科技市场情绪。
乌克兰总统泽连斯基表示,SpaceX的星链系统在乌克兰尚未完全运行,凸显战时通信连接的持续挑战。尽管直接市场影响可能有限,但该消息凸显地缘政治风险上升,可能影响国防股、大宗商品和避险资产。
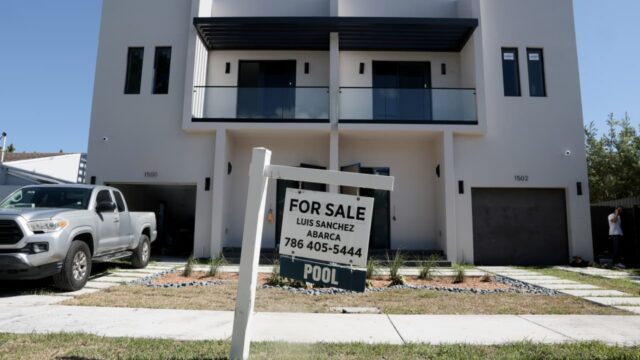
9月份,个人投资者和二套房买家占美国房屋购买量的20%,创一年多来最高,尽管抵押贷款利率接近7%。这种韧性支撑了住房需求,但引发了对主要买家负担能力的担忧。
科学界对间歇性禁食的审视挑战了社交媒体炒作,可能影响消费必需品、健康保健股票及食品创新。投资者应关注消费者行为的渐进变化和不断发展的研究。