



宏观
巴克莱预测2026年布油100美元、2027年85美元:对加密市场的影响
巴克莱维持布伦特原油预测,2026年看至100美元,2027年看至85美元,这对加密市场具有重要影响。油价上涨可能预示通胀压力,影响货币政策和风险资产动态。DeFi和RWA领域可能面临挑战与机遇,从挖矿成本到代币化商品。
巴克莱维持布伦特原油预测,2026年看至100美元,2027年看至85美元,这对加密市场具有重要影响。油价上涨可能预示通胀压力,影响货币政策和风险资产动态。DeFi和RWA领域可能面临挑战与机遇,从挖矿成本到代币化商品。
长安汽车宣布管理层调整,集团与上市公司领导职务分离。朱华荣不再兼任上市公司董事长,继续担任集团董事长;赵非接任上市公司董事长。新团队面临经营压力,前三季度销量同比下降18%。
移居海外的退休人士可能失去关键美国金融服务的使用权,从联邦医疗保险到信用卡和银行账户。这一议题凸显出日益扩大的跨境规划缺口,对汇率风险、医疗成本以及服务外派人士的金融科技公司均有影响。
美国9月CPI同比上涨3.7%高于预期,叠加零售销售强劲,市场对美联储政策进行鹰派重新定价。全球数字资产投资产品本周资金流出4.34亿美元,比特币及整体市场走低,年内再次加息预期大幅上升。
CoinShares 数据显示,美国 9 月 CPI 同比上涨 3.7% 高于预期后,数字资产投资产品本周净流出 4.34 亿美元。通胀黏性叠加零售销售强劲,强化了美联储维持高利率的预期,作为高贝塔宏观资产的加密市场因此承压。
10月15日KOSPI触发年内第10次熔断,收报5554.22点。外资年内撤出约1310亿美元、芯片巨头约55万亿韩元回购接近尾声、散户融资余额从38.6万亿降至33万亿韩元,三路买盘同步退潮。核心不是跌幅,而是承接对手盘的缺失,对亚洲AI交易与加密高Beta算力资产有直接传导。
10月15日亚洲市场同步深跌,但韩国、日本、台湾、港股与A股跌幅相差七倍。分化本身揭示:AI已不再是全球统一的单一交易,而是四类按本地杠杆、流动性与政策逻辑分别定价的资产——这对加密与RWA领域的AI主题标的同样是一次警示。
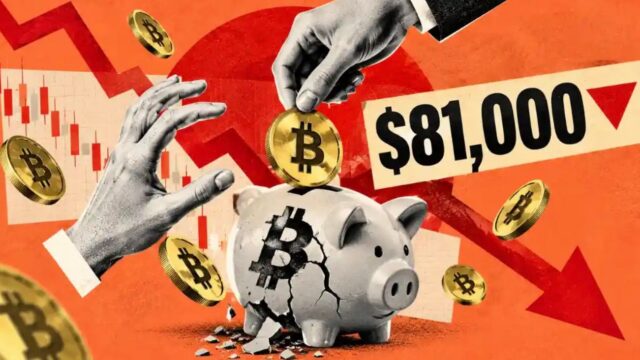
美国PPI同比飙升6.3%,远超市场预期,比特币一度跌破8万美元,随后反弹至8.2万美元附近。全网24小时爆仓近10亿美元,凸显高通胀与高杠杆环境下的市场风险。
英伟达CEO黄仁勋为CoreWeave财务状况背书,缓解AI基础设施融资担忧,隔夜美股收涨带动亚太股市周五普涨,日经225涨约1.7%,韩国综指早盘一度涨3.4%。与此同时,MSCI称印尼不再适合列为新兴市场,印尼基准股指盘中暴跌11%触发熔断,印尼盾走低、10年期国债收益率升至两个月新高。
CoreWeave债券已深陷困境,CDS隐含违约概率约63%,威胁其作为唯一租户支撑的141亿美元高收益数据中心债券。德意志银行警告甲骨文可能是下一个多米诺骨牌,BBB评级一旦下调将触发投资级市场强制抛售。
高盛维持KOSPI一年期12000点目标不变,认为近期20%的暴跌源于回购退出与外资集中减持造成的买盘真空,而非基本面崩塌。该行援引极低估值与AI驱动的盈利复苏路径,建议投资者坚守看多立场。
一位64岁的企业主考虑将70%的公司股权留给在家族企业工作的小儿子,但担心其婚姻稳定性。这一传承困境凸显了家族企业转移中的广泛风险,可能影响从相关公司股票到中小企业信贷条件的市场。投资者应关注家族控股公司的治理和离婚风险。
瑞银集团据报正在权衡迁移总部以及与其他大型银行合并的可能性。这一战略评估可能重塑欧洲银行业格局,对瑞郎构成压力,并波及信用与股票市场。此举反映出瑞信整合后的压力、更严格的资本规则以及日益激烈的全球竞争。
三井住友银行(SMBC)经济学家警告称,10月会议之后可能仍有更多加息,挑战市场对利率见顶的预期。该判断对股票、债券、加密货币、大宗商品和外汇均有重大影响,鹰派意外可能引发风险资产的广泛重新定价。
美国商业原油库存减少855.7万桶至4.16亿桶,产量下滑30万桶/日至1367.9万桶/日。降幅超预期显示供应趋紧,可能影响通胀与货币政策预期,对加密市场产生联动效应。
WTI原油日内上涨2%至95.94美元/桶,重新引入加密市场此前已消化的通胀变量。油价走高推升CPI、复杂化美联储降息预期并强化美元,历史上均对风险资产构成压力。若突破100美元,可能迫使市场全面重新定价加密流动性环境。
10月15日,比特币跌破8万美元,因美国批发通胀数据远超预期,加剧了市场对持续通胀的担忧。宏观逆风和加密领域资金外流共同引发抛售,引发对美联储下一步行动及比特币近期走势的质疑。
中国储能行业正从规模扩张转向质量效益导向,长时储能需求激增。海辰储能、亿纬锂能等厂商通过大电芯和集成系统降低系统成本,但规模降本红利收窄,毛利率承压,竞争格局生变。
两份最新房地产市场预测预计,美国30年期固定房贷平均利率将在2026年全年乃至2027年维持在7%以上,主因是通胀黏性、美联储渐进降息以及抵押贷款支持证券利差异常扩大。其影响远超房地产领域:“更高更久”的利率环境将压制利率敏感型股票、支撑美元,并使加密货币继续受同一宏观因素驱动。
婴儿潮一代越来越多地搬到离孙辈更近的地方,成为房地产市场的主导力量。这一趋势正在重塑房地产需求,对股票、债券和消费板块产生影响。投资者应关注老年住房和家庭导向型社区的机会。