




美股
小盘股连跌创多年最差,CPI数据前迎来关键期权交易
罗素2000指数正陷入多年来最差连跌,花旗策略师斯图尔特·凯泽建议在周三9月CPI报告前买入IWM看涨期权。通胀数据偏软可能引发小盘股大幅反弹,而通胀过热则可能加深利率敏感资产的抛售。
罗素2000指数正陷入多年来最差连跌,花旗策略师斯图尔特·凯泽建议在周三9月CPI报告前买入IWM看涨期权。通胀数据偏软可能引发小盘股大幅反弹,而通胀过热则可能加深利率敏感资产的抛售。
美联储官员倾向在10月底会议上维持利率不变,但若本周通胀数据显示物价压力持续,可能被迫加息。市场对加息风险的定价不足,股市、债市、加密货币和美元均面临剧烈重定价风险。
台积电Q3营收达1.49万亿新台币,同比增长51%,超出指引上沿,2nm放量与AI需求为核心驱动。美银和汇丰分别上调目标价至新台币3260元和3800元,看好定价能力与利润率改善。
一位退休投资者被建议将35万美元投入阿联酋数据中心项目,这一交易把中东基建热潮与现实世界资产代币化结合在一起。招股书看似亮眼,但流动性差、司法辖区风险、估值不透明和费用叠加,使其成为多数退休人士应回避的集中押注。
摩根士丹利警告CCC级信用利差已突破1000基点,同时银行股创下1993年以来最极端超卖读数。在标普500徘徊于历史高位之际,这些背离信号显示底层信用压力正在积聚。
布鲁金斯学会研究显示,2025-2032年美国AI数据中心投资将达10.3万亿美元,年均占GDP的3.6%,为史上最大基建浪潮。表外融资结构隐藏杠杆,引发系统性风险担忧。
Ledger供应链安全风波持续发酵,多家硬件钱包厂商紧急发声回应,试图与事件切割。此次事件已从单一公司问题升级为对整个自托管信任基础的考验,涉及设备验证、供应链透明度以及行业竞争格局,硬件钱包行业正面临一场信任压力测试。
比特币守住50日均线,但屡次冲击8.44万美元未果,8.7万美元上空空头流动性密集。现货买盘成为突破关键,同时韩股半导体大跌拖累美股存储板块,而IREN与Anthropic合作夜盘大涨,显示AI基础设施需求仍是亮点。
摩根士丹利策略师认为,美债收益率上升、美元走强和汽油价格高企已足够收紧美国金融条件,美联储可能无需加息。若债市替美联储完成紧缩,这或为股市提供建设性背景,但同一力量仍会压制加密货币、大宗商品和新兴市场。
全球加密衍生品持仓一周增加约14.79%,新增约520亿美元,规模相当于比特币全部未平仓合约,而比特币自身持仓下降6.13%。一年前被清掉的杠杆正在回归,但资金正轮动至山寨币与非BTC工具,而非比特币本身。
高盛对今年剩余时间的美股转为看涨,理由是盈利韧性和估值更具吸引力。此次上调可能提振市场情绪并推动资金流入股市,并对债券、加密货币、大宗商品和外汇产生溢出效应。
高盛将全球股市未来三个月评级上调至超配,认为强劲的企业盈利将推动股市进一步上涨。美银和巴克莱等机构也持类似乐观立场,股市情绪回暖可能对加密市场产生积极外溢效应。
国投证券策略分析师林荣雄认为,A股科技板块年内第二波行情可期,10月下旬是关键窗口。报告指出,美股AI龙头三季报、国内政策支持及美债利率潜在回落将形成催化,建议当前采用杠铃策略,等待向科技主导切换。
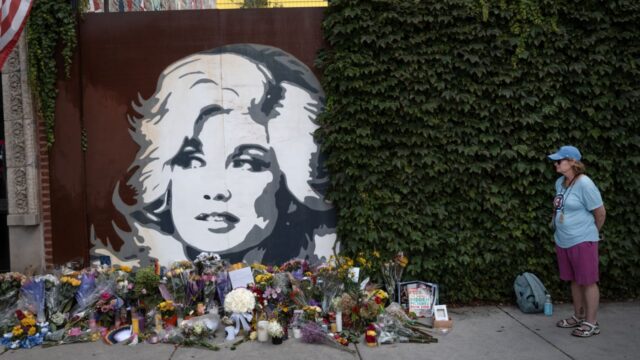
多莉·帕顿遗产管理方指控其侄子采取极端手段(包括架设铁丝网)逃避法律传票。该纠纷凸显了音乐版税和IP支持投资中的法律与治理风险,但其更广泛的市场影响仅限于特定行业敞口。
长期持有 ETH 的投资者往往忽略了质押这一收益来源。通过参与以太坊的权益证明共识,持有者可以在持有期间积累更多 ETH,将闲置资产转化为生产性资产。本文探讨了质押为何仍未充分利用、长期持有者的复利收益以及相关风险。
半导体与科技硬件仅占标普500权重的29%,却预计贡献2027财年约75%的EPS上修和70%的指数盈利增长。巴克莱压力测试显示,若芯片盈利可控下修15%,指数仍能实现高于趋势的两位数增长;但若其他行业同步下修,增速将回落至长期趋势附近。
A股三大股指集体下跌,创业板指跌2.61%,资金从AI硬件、半导体撤出,涌入创历史新高的银行股、国债与白酒。工业富联因美国337调查大跌7%,贵州茅台重夺“股王”宝座,30年期国债期货升至逾一年高位。
很多人想赚钱,是为了终于可以停止工作。他却在解释,为什么有钱之后,仍然需要进入一个自己不熟悉的环境。
Robinhood Chain 上线百日,Meme 币推动流动性,代币化股票挑战华尔街。该平台的演变呼应了 DeFi 的 AMM 革命,为散户主导的链上流动性重构奠定基础。
2026金融街论坛年会将于10月19日至22日举行,国家金融管理部门将集中发布系列金融改革发展政策。证监会主席吴清、外汇局局长朱鹤新将出席并演讲,聚焦资本市场改革、外商投资和跨境金融。市场关注股市、债市和人民币走势。