美股
腾讯斥资3亿港元回购67.3万股 彰显信心应对科技股波动
腾讯控股8月19日斥资约3亿港元回购673,000股,彰显管理层对公司价值的信心。此举有助于支撑股价,并可能带动其他港股科技公司跟进。
腾讯控股8月19日斥资约3亿港元回购673,000股,彰显管理层对公司价值的信心。此举有助于支撑股价,并可能带动其他港股科技公司跟进。
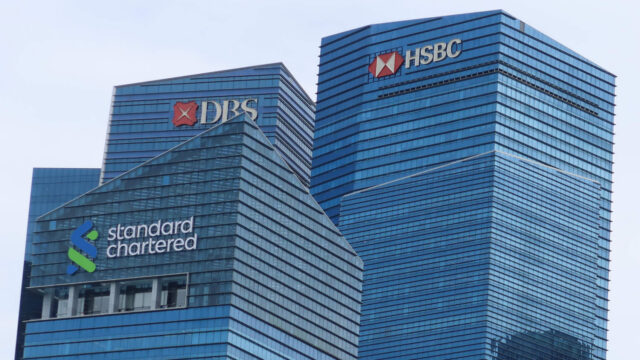
汇丰与渣打完成首笔基于Swift区块链的代币化存款实时转账,打破了银行网络之间的孤岛。这一里程碑增强了RWA代币化的互操作性,为DLT支付和结算的更广泛机构采用铺平了道路。
港交所CEO宣布任何交易时间调整前将咨询市场,IPO储备强劲,聚焦科技、机器人和研发领域。此举彰显透明度,可能影响流动性和香港的竞争地位。
美国国会报告警告,中国系统性数据货币化可能使中国在AI领域占据优势,敦促华盛顿制定国家数据战略。分析指出,竞争焦点正从算法转向数据,对具身智能、国家安全和全球科技竞争产生深远影响。
Solidity Pro VSCode扩展的历史版本被发现包含恶意代码,对智能合约开发者构成严重风险。此事件凸显了加密行业供应链攻击日益增长的威胁,以及加强开发者工具安全实践的必要性。
AI芯片初创公司Velaura AI完成1.1亿美元A轮融资,估值超10亿美元,专注于低功耗芯片,面向数据中心和物理AI应用。三星催化剂基金等参投,并与多家云巨头洽谈,有望挑战现有市场格局。
牛津纳米孔公布Q2营收不及预期,每股亏损扩大,但重申FY27/28目标。股价大幅下跌,但长期投资者若相信技术路线图,可能视为买入机会。
皇家土地公司公布上半年每股亏损0.04美元,亏损幅度扩大,反映出运营挑战持续。这一小幅亏损可能在短期内对股价构成压力,但投资者应重点关注现金消耗、行业趋势及宏观环境。
士卓曼控股三季度业绩超预期,但下调2026财年指引,理由是全球牙科市场需求疲软及中国市场的挑战。该消息可能对牙科板块股票构成压力,同时支撑避险债券,并凸显了消费者支出担忧。
Spirit Blockchain Capital 报告GAAP每股收益为C$0.00,无净利润或亏损。市场影响有限,但该报告凸显了区块链投资领域盈利的挑战。
嘉士伯公布Q4非GAAP每股收益32.40丹麦克朗,超出预期0.75丹麦克朗;营收470.5亿丹麦克朗,也高于共识。公司上调2026财年展望,称需求韧性和高端化战略。这对必需消费品板块是积极信号,可能提振股价和行业。
CanAsia Energy第二季度业绩显示营收和利润温和增长,指引保持稳定。该报告对市场影响有限,但凸显了公司的成本纪律和战略重点,为小盘能源投资者提供了洞察。
Next Hydrogen Solutions报告Q2营收120万美元(同比增长40%),但净亏损扩大至380万美元。该业绩凸显了氢能行业增长与盈利之间的张力,对氢能股及更广泛的清洁能源市场可能产生潜在影响。
亚玛芬体育Q2业绩显示多品牌增长强劲,萨洛蒙和威尔胜加速。公司正摆脱对始祖鸟的依赖,利润率提升,上调全年指引。但Q3指引放缓,始祖鸟可比销售减速,需关注新引擎的持续性。
中心化交易所的稳定币储备已下降20%至640亿美元,表明购买力减弱并确认了熊市条件。由于币安持有剩余流动性的68.5%,集中风险正在上升,但这一趋势可能最终为积累阶段奠定基础。
特朗普在最后时刻宣布推迟对加拿大加征50%关税,暂时缓解了市场紧张情绪,加元走强。但核心分歧未解,30天谈判窗口内,投资者需警惕波动。
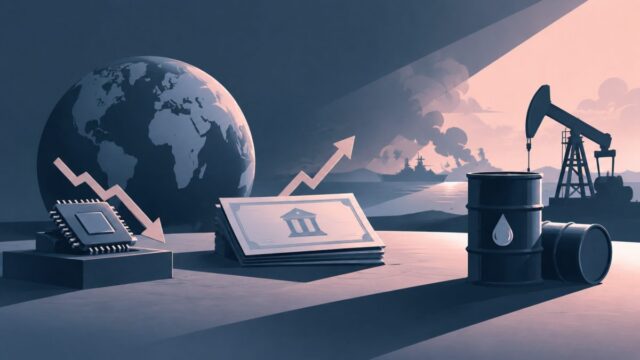
亚洲股市在半导体股领跌下大幅下挫,债市因避险走高,油价上涨至91美元上方。高收益率与地缘政治风险令成长股承压,市场关注美联储纪要和中东局势。
宇树科技IPO首日暴涨629%,显示加密交易者pre-IPO永续合约估值严重偏低。此事件凸显加密价格发现机制的低效,并可能推动DeFi与传统金融的更好融合。
全球股市、信用债、新兴市场套利和黄金都在定价实际利率下行,但债券市场将10年期美债实际利率维持在2.5%高位。高盛警告,这一分歧终将化解——要么债券收益率下行,要么风险资产回调,并列出五大结构性因素支撑实际利率高企。
尽管Strategy在第二季度出售了比特币,但其15家最大机构持有者中有12家增持了MSTR股票,显示出对公司比特币战略的强烈信心。本文分析了这一现象对股票NAV溢价及其作为比特币代理角色的影响。