
美股
迈克尔·戴尔家族办公室拟收购鲍德温保险
迈克尔·戴尔的家族办公室即将达成收购鲍德温保险集团的协议,将这家总部位于坦帕的经纪公司私有化。该交易表明私人资本对收费型金融服务兴趣浓厚,可能提振整个保险经纪行业的估值。
迈克尔·戴尔的家族办公室即将达成收购鲍德温保险集团的协议,将这家总部位于坦帕的经纪公司私有化。该交易表明私人资本对收费型金融服务兴趣浓厚,可能提振整个保险经纪行业的估值。
周一盘前将迎来密集的财报发布,为投资者带来本周首批重要企业动态。多家大型公司的业绩可能引发个股剧烈波动,并为大盘指数定下基调,前瞻指引可能比 headline 每股收益数字更为关键。
Radiant Logistics 即将公布2026财年第四季度财报,是判断货运经纪周期是否见底的关键窗口。投资者应重点关注净收入、调整后EBITDA利润率及前瞻指引,而非营收总额,因为该业绩是运输与周期性工业股情绪的风向标。
Dave & Buster's 即将公布2027财年第二季度财报,投资者关注同店销售、利润率和消费者支出趋势。业绩可能反映非必需消费的整体健康状况,并影响休闲餐饮和娱乐板块。
High Tide Inc. 即将公布2026财年第三季度业绩,投资者关注同店销售、毛利率及自由现金流。这家加拿大小盘 cannabis 零售商的财报可能成为整个 cannabis 股票板块情绪的风向标。
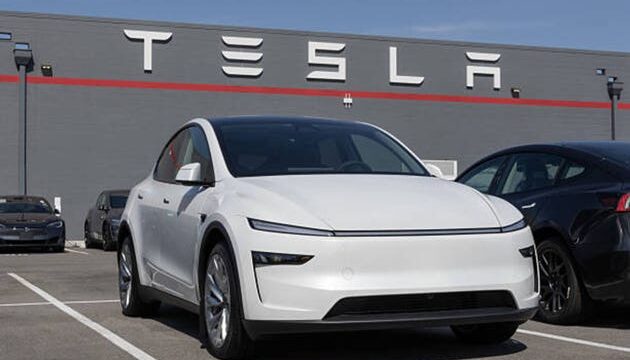
特斯拉重新夺回美国电动车市场50%以上份额,竞争对手纷纷缩减产量、推迟电动化计划。这一变化意味着行业进入整合期,对特斯拉利润率、电动车初创企业、电池供应商及大宗商品需求均有影响。投资者应关注定价趋势、政策变化及利润率可持续性。
特斯拉将于10月1日发布搭载SpaceX技术的Roadster,但投资者更关注量产日期而非又一场原型车演示。此次发布将检验特斯拉能否将雄心勃勃的工程转化为可交付产品,对其高估值及整体风险情绪均有影响。
本财报季企业盈利指引超出分析师预期的比例异常偏高,信息技术板块领跑。AI 相关需求是推动乐观指引的主要因素,这对股票、债券、加密货币、大宗商品及外汇市场均有广泛影响。
摩根大通已终止与Situational Awareness的借贷关系。该基金因重仓AI,在7月芯片股抛售中触发追加保证金,单月组合价值缩水67%,并将大部分公开市场股票头寸转让给Citadel。这一事件凸显了AI交易的拥挤度与杠杆风险。
摩根士丹利警告客户,美国股市可能在30天内出现回调,理由是估值偏高以及AI资本开支放缓。由于加密资产与纳斯达克保持高相关性,这一警告对比特币、ETF资金流及加密相关股票构成直接影响,周一开盘成为关键观察窗口。
Strategy持有845,050枚BTC,目前仅高出平均成本约2%,而公司自己的比特币指南警告投资者需为高达93%的回撤做好准备。其杠杆化财库模式与一次常规市场回调之间的缓冲正迅速收窄。
Four Corners Property Trust 宣布每股 0.1265 美元的季度股息,与此前派息水平一致。此举释放出该净租赁 REIT 租金现金流稳定的信号,但板块前景仍高度取决于利率预期。
Imperial Petroleum 就其 8.75% A 系列累积优先股宣派每股 0.5469 美元的季度股息,这一常规派息凸显了高收益航运优先股的吸引力与风险。派息反映现金流稳定,但投资者回报仍与运价、利率水平及公司信用状况紧密相关。
Frontline plc 宣布每股派发 0.80 美元季度股息,显示原油油轮市场持续景气。该派息是制裁、贸易改道与地缘风险共同塑造的运价的实时读数,对油轮同业、能源信用及更广泛的通胀预期均有传导意义。
拉夫劳伦宣布派发每股1.00美元的季度股息,与上期持平。稳定的派息表明公司现金流稳健,但对收益型投资者而言缺乏近期催化剂,同时强化了公司偏好回购与品牌投资而非最大化股息收益的策略。
Bentley Systems 宣布每股 0.07 美元的季度股息,延续其既定的资本回报政策。温和的派息更多体现对经常性现金流的信心,而非战略转向,对整体市场直接影响有限,但对基础设施软件领域的收益型和成长型投资者具有参考意义。
Village Super Market 宣布派发每股 0.25 美元的季度股息,重申其稳定回报股东的承诺。此举对小型消费必需品类股及收益型投资者构成防御性信号,对大盘的溢出影响有限。
Malaga Financial Corp. 宣布每股派发 0.25 美元季度现金股息,维持对股东的稳定回报。此次公告表明管理层对这家社区银行的资本状况抱有信心,但银行板块的整体表现仍取决于美联储政策和信贷环境。
Anthropic首席执行官Dario Amodei呼吁主动放缓前沿AI开发节奏,获马斯克与Sam Altman公开背书,同时Altman确认OpenAI今年不推进IPO。消息引发市场对AI相关股票大幅重估的担忧,建立在高增长与巨额资本支出之上的估值假设面临考验。
奥尔特曼称OpenAI今年不会上市,2026年也可能不会,理由是安全工作尚未完成。此举将IPO压力转向Anthropic,并重新校准了包括加密AI代币在内的AI相关市场预期。