



美股
开盘前瞻:AI资本开支外溢,存储芯片与指数权重股齐涨
存储芯片股集体上涨,英伟达并购重塑产能分配;Bloom Energy和戴尔分别纳入标普500和标普100,反映AI影响扩散。本文分析供需动态及对投资者的启示,展望AI资本开支对市场结构的持续影响。
存储芯片股集体上涨,英伟达并购重塑产能分配;Bloom Energy和戴尔分别纳入标普500和标普100,反映AI影响扩散。本文分析供需动态及对投资者的启示,展望AI资本开支对市场结构的持续影响。
比特币财库公司 Capital B 于9月8日实施10合1反向拆股,新股于9月10日交割。此举旨在提高每股价格,可能为吸引机构投资者或纳入指数铺路。该行动反映了加密公司运用传统企业金融工具的趋势。
第36周确认了AI需求强劲(博通营收增86%)与非农就业坚挺(新增16.2万)并存,但由此推高的加息预期限制了股市估值扩张。美股大致持平,韩国与中国仍需更广泛的经济数据确认。第37周关注通胀与FOMC信号。
美光股价首次突破千美元,OpenAI GPT-6 Astra加剧了对高带宽内存的需求,标志着AI驱动的结构性超级周期。但周期性风险和供应动态仍需警惕。
科磊(KLAC)在无消息情况下大涨7.32%,市场聚焦周五CPI数据。通胀数据将测试美联储政策路径,对股市及数字资产均有影响。
Tempus AI(纳斯达克:TEM)有望在个性化癌症疫苗推动肿瘤测序需求中获得高达 6 亿美元的收入。其数据平台使其成为 Moderna 和 Merck 之外的关键基础设施参与者,但风险犹存。
腾讯披露二季度预付500亿元锁定内存芯片,属“五年一遇”事件。公司AI资本开支已成为“新常态”,Harness产品变现潜力凸显。汇丰维持买入评级,目标价隐含48%上行空间。
EverBank与WaFd达成39亿美元反向合并,将打造资产规模约900亿美元的美国前20大银行。该交易标志着区域性银行整合加速,可能影响银行股、债券及整体金融板块。
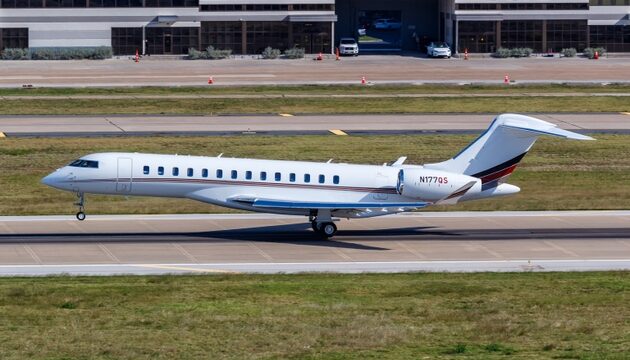
特朗普威胁禁止庞巴迪飞机在美销售可能扰乱航空航天市场,影响股票、债券和货币。投资者应关注具体政策行动,并分散地缘政治风险。
英特尔再次上调CPU价格10%,并计划淘汰低毛利产品线,标志着从市场份额转向盈利能力的战略转变。这可能影响股价估值、与AMD及ARM阵营的竞争格局,以及英特尔的长期定位。
Lululemon股价在多次下调指引后已从峰值下跌80%,创始人Chip Wilson的离婚增加了治理不确定性。公司面临激烈竞争和增长放缓,需要战略改革才能复苏。
多家重要公司将于周二盘前发布财报,在市场对美联储政策不确定之际,这将成为检验估值的关键。投资者将重点关注前瞻指引,以了解通胀、消费健康和企业韧性。
Braze将于9月4日公布2027财年Q2财报,分析师预计营收同比增长约18%。市场将重点关注美元净留存率、业绩指引及企业支出相关评论,因该股在竞争加剧下仍享有较高估值。
Mission Produce将于周四公布2026财年Q3财报,分析师预计在牛油果价格走软的背景下营收温和增长。该报告将揭示新鲜农产品的消费需求,以及公司能否通过销量增长抵消价格下跌的影响。
GameStop 下周公布2027年第二季度财报,投资者关注盈利能力、现金储备及资本配置。结果可能引发GME及迷因资产大幅波动,成为公司转型战略的关键考验。
Casey's 通用商店即将公布 2027 财年第一季度财报,市场预期营收 41 亿美元,每股收益 4.85 美元。该报告将提供关于消费者支出、燃油需求和零售健康的关键洞察,可能影响股票、大宗商品及整体市场情绪。
Robinhood首次以正式承销商身份参与Oura的IPO,此举可能推动IPO准入的民主化,并标志着公开发行结构的变化,对更广泛的金融科技和加密生态系统产生潜在影响。
分析师警告,外汇市场走势,尤其是日元和人民币的波动,可能预示芯片股将进一步走弱。投资者应关注美元兑日元和美元兑人民币,作为半导体股票抛售的领先指标。
Cognizant宣布大规模美国AI劳动力扩张计划,招聘数千名专家并设立创新中心。此举表明其战略重心转向AI服务,短期内可能提振股价,同时给竞争对手带来压力。投资者应关注执行情况及营收转化。
Blue Owl Capital据报已将Loparex贷款估值下调至接近零,引发对私募信贷估值实践的担忧。此举可能对Blue Owl股价及更广泛的BDC板块构成压力,并可能引发市场避险情绪。