



美股
OpenAI Astra点燃存储芯片行情:AI模型升级重塑内存需求
OpenAI Astra模型发布引发全球存储芯片股大涨,从美光、闪迪到三星、SK海力士均显著受益。分析师预计2027年全球AI资本支出将达1.3万亿至1.5万亿美元,其中内存建设占过半,存储成为AI扩张的核心受益环节。
OpenAI Astra模型发布引发全球存储芯片股大涨,从美光、闪迪到三星、SK海力士均显著受益。分析师预计2027年全球AI资本支出将达1.3万亿至1.5万亿美元,其中内存建设占过半,存储成为AI扩张的核心受益环节。
奥迪全新A2紧凑型电动车强势进军欧洲市场,直接挑战特斯拉与Stellantis。此举对汽车股、电池供应链、大宗商品及欧元走势均产生深远影响,标志着电动化转型加速。
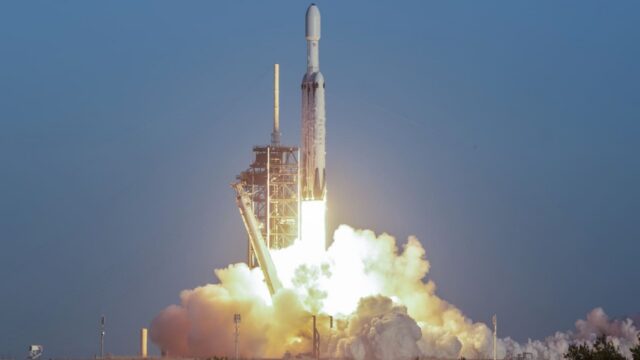
Isar Aerospace成功入轨并宣称拥有100亿欧元管线,这可能提振SPCX股票情绪,但公司面临扩大规模和SPAC市场风险。该消息凸显了欧洲日益增长的太空雄心及竞争激烈的发射格局。
联合天然食品(UNF)的第四季度财报将揭示该公司如何应对成本通胀和需求变化。报告可能影响美国食品股、信用利差,并为消费者支出提供信号。关注重点:利润率、指引和战略执行。
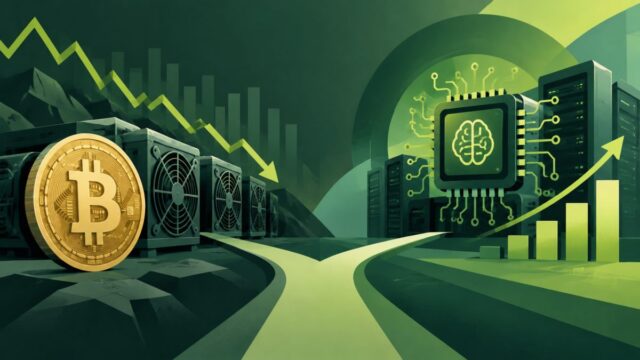
嘉楠科技将于8月15日发布2026年第二季度财报,市场预期营收同比下降15%,但AI收入有望成为亮点。该财报将检验加密矿企能否成功转型AI基础设施,从而影响整个矿企板块的估值。
ABM Industries即将公布2026财年第三季度财报,市场关注其营收增长、利润率趋势及全年指引。该业绩将为设施服务行业和整体经济支出提供参考。
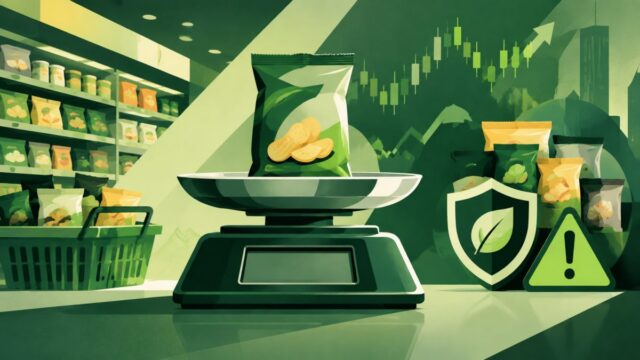
鸣鸣很忙和好想来在称重争议后宣布全面整改,包括每日校秤、数据实时回传和十倍赔付。事件对市场影响有限,但凸显了加盟模式的风险,值得投资者关注。
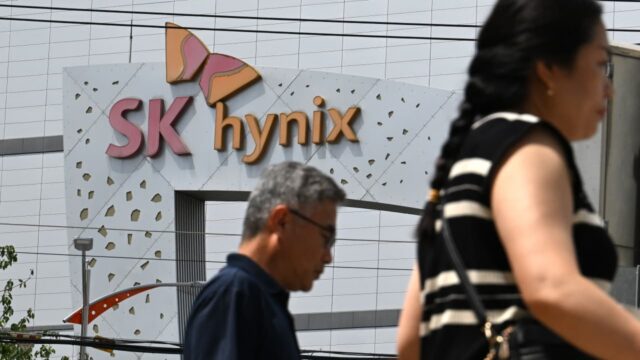
OpenAI Astra模型的发布重燃了存储芯片行情,推动半导体股上涨,并表明AI对HBM和DRAM的需求将持续。涨势已扩展至AI供应链多个环节,但投资者需警惕周期性风险和地缘政治不确定性。
KB证券警告称,三星电子与SK海力士存储芯片库存已降至不足10天,AI基础设施投资激增将导致明年DRAM与NAND需求超供应10%以上,或现“历史性短缺”。尽管股价近三个月下跌38%,该机构认为估值“极度低估”,预计重估行情即将启动。
小米发布首款“中折叠”旗舰,披露210亿造芯投入,并推出新车型,显示其向高端硬件和汽车领域进军。投资者需关注执行风险和利润率影响。
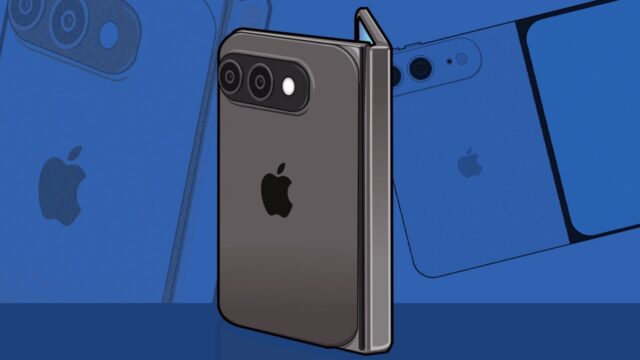
苹果预计推出起售价近2000美元的折叠屏iPhone Ultra,瞄准高端用户。这一战略举措可能提升苹果的平均售价和利润率,但也面临需求风险。投资者应关注供应链信号和消费者反应。
OpenAI与Anthropic的IPO预期或导致资金从弱势股分流,类似SpaceX效应。本文分析了对股票、债券、加密、大宗商品及外汇的影响,并给出关键投资建议。
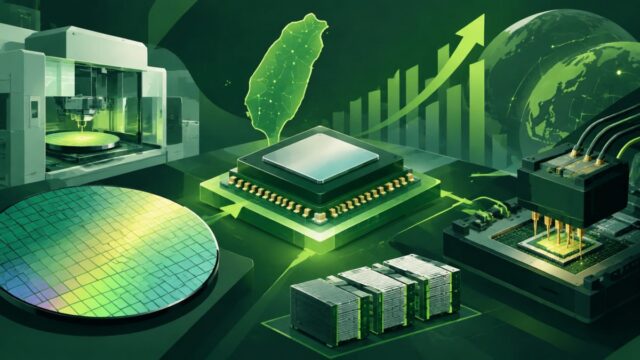
SEMICON Taiwan 2026揭示AI半导体扩产转向后端:先进封装、CPO和测试。台积电CoWoS外包、CPO测试瓶颈及设备交期拉长预示着持续资本开支但新增供应约束。
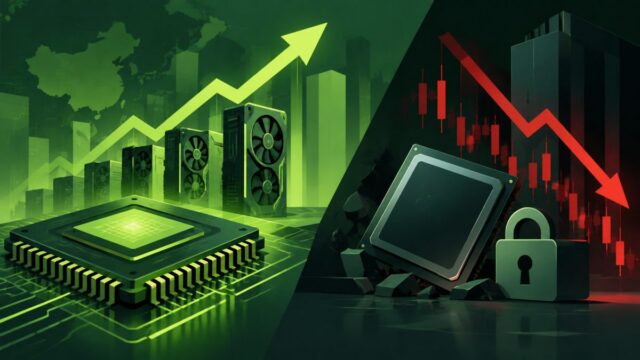
A股算力硬件爆发(中际旭创涨超10%,市值重回万亿),但摩尔线程因解禁20CM跌停。港股科技股承压。高盛上调光模块市场预期,AI基建景气持续,但次新高估值风险显现。
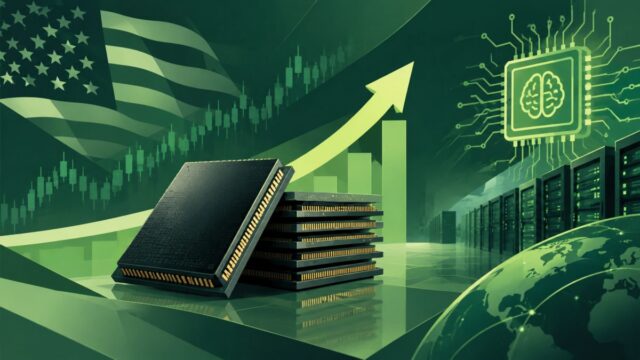
未来资产证券分析师预计,三星2027年HBM出货和均价将分别飙升57%和49%,抵消通用存储增长放缓。AI需求强劲与汇率逆风并存,对半导体及加密基础设施产业具有深远影响。
布鲁姆能源股价自保罗·佩洛西7月底低位买入以来已飙升52%,引发对政治内幕人士市场优势的质疑。上涨与清洁能源动能及AI数据中心需求相关,但盈利仍遥遥无期。
高盛认为市场低估了AI存储芯片需求周期,韩国股市仍有80%上涨空间。KOSPI目标12000点,若盈利预测兑现,当前估值提供显著安全边际。
亚马逊航空货机在迈阿密冲出跑道,导致至少5人死亡,引发市场对亚马逊股价及物流运营潜在影响的评估。尽管直接财务损失可能有限,但该事件引发了对货运航空行业安全和监管的担忧。
八月金融股分化明显:Robinhood受散户交易活跃提振大涨36%,而Aon和PayPal因业绩疲软及竞争压力下跌。这凸显了个股分析的重要性,而非简单依赖板块趋势。
巴西法院暂停了Sigma Lithium唯一生产矿山的运营,导致股价下跌并引发锂市场供应担忧。若停产延长,锂价可能上涨,但整体市场影响可能有限。