Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
9月7日
米国株

アウディの新型A2コンパクト、欧州EV市場を狙いセクターを揺るがす

アウディ、新A2コンパクトで欧州EV市場を攻略 TREE NEWS 報道: アウディは、新型A2コンパクト電気自動車を発表した。これは、欧州の競争が激化するEVセグメントを直接狙った戦略的な動きだ。この発表は、ドイツの自動車メーカーが量産電気自動車の需要をより多く取り込もうとしており、テスラ、フォルクスワーゲン、ステランティスなどのライバルに直接挑戦することを示している。ニュースの中心は製品戦略だが、その波及効果は自動車株、バッテリーサプライチェーン、関連商品に及ぶと予想される。 何が起きたか A2はエントリーレベルのEVとして位置づけられ、欧州最大の自動車市場カテゴリーであるコンパクトセグメントでの競争を目的としている。フォルクスワーゲングループの子会社であるアウディは、プレミアムブランドの評判を活用しつつ、より手頃な価格帯を提供することを目指している。この車両には、最先端のバッテリー技術と自動運転支援機能が搭載され、EUの排出ガス目標と手頃な電気モビリティへの消費者需要に沿うものと期待されている。生産は2025年に開始予定で、場所は未発表の欧州工場となる。初期販売はドイツ、フランス、北欧諸国を対象とする。 市場への影響分析 自動車メーカー株: この発表は、同じコンパクトEVニッチを争うテスラのモデル2(2025年予定)とフォルクスワーゲンのID.2への直接の挑戦だ。アウディの動きにより、すでに競争激化で逆風に直面しているテスラの欧州販売成長に圧力がかかる可能性がある。逆に、フォルクスワーゲングループの株は、投資家がA2をグループ全体のEV移行の触媒と見なすため、緩やかな上昇が見られるかもしれない。プジョーe-208やオペル・コルサ-eを擁するステランティスは、価格圧力の高まりに直面し、利益率が圧迫される可能性がある。 サプライヤーとバッテリーメーカー: A2の成功はバッテリー供給にかかっている。アウディは、欧州の現地調達要件を考慮し、ノースボルトまたはCATLからセルを調達する可能性が高い。これにより、これらのサプライヤーや、アルベマール(リチウム)やグレンコア(コバルト)などの素材メーカーに恩恵が及ぶ可能性がある。ただし、生産遅延やコスト超過はサプライチェーンに悪影響を及ぼす可能性がある。 商品と通貨: より安価なEVへのシフトにより、リチウムとニッケルの需要が増加し、価格を支える可能性がある。逆に、アウディがA2を積極的に価格設定した場合、内燃機関(ICE)車の衰退が加速し、石油需要予測が減少し、原油に弱気の影響を与える可能性がある。通貨では、欧州の自動車メーカーが世界のEV市場シェアを獲得すればユーロが強化される可能性があり、一方、欧州製EVが中国からの輸入を減らせば中国人民元は逆風に直面する可能性がある。 債券と広範な市場: 自動車セクターの債券、特にフォルクスワーゲンの債券は、A2が好評であればセンチメントが改善する可能性がある。ただし、新しいEVプラットフォームに必要な設備投資により債務負担が増加する可能性があり、信用格付け機関が注視する要因となる。広範な株式市場では、このニュースはEV移行テーマを強化し、テクノロジーやバッテリー関連のETFを押し上げる可能性がある。 投資家向け重要ポイント 競争ダイナミクスを注視: テスラとステランティスは価格戦略の調整が必要になる可能性があり、利益率と株式評価に影響を与える。 サプライチェーンの動き: バッテリーおよび素材サプライヤーは重要な受益者であり、アウディのセル調達発表を監視すること。 マクロへの影響: A2はEV普及を加速させ、石油需要と商品価格に影響を与える可能性がある。 規制の追い風: EUの2035年ICE禁止により、このような発売は時宜を得たものであり、投資家はポートフォリオを規制トレンドに合わせるべきである。 アウディのA2は単なる自動車ではなく、世界のEVレースで欧州が競争できるかどうかの試金石だ。投資家は先行指標として、予約注文数と生産立ち上げを追跡すべきである。次の12か月が極めて重要であり、A2の成功が欧州の自動車業界を再編し、金融市場に波及する可能性がある。
TREE NEWS 編集部 · 2026年9月7日
米国株

Isar Aerospace、軌道到達を達成、100億ユーロのパイプラインを主張:SPCX株への影響

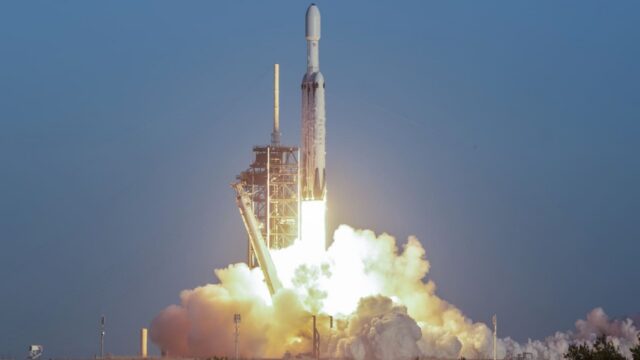
Isar Aerospace、軌道到達を達成、100億ユーロのパイプラインを主張:SPCX株への影響 TREE NEWS 報道: ドイツの打ち上げスタートアップIsar Aerospaceは、2回目の飛行で軌道到達に成功し、欧州の商業宇宙部門にとって重要なマイルストーンとなりました。同社はまた、潜在的な打ち上げ契約の100億ユーロのパイプラインを発表し、そのSpectrumロケットに対する強い需要を示しました。Isarを公開する予定の特別買収目的会社であるSPCXの投資家にとって、このニュースは評価額と市場タイミングに関する疑問を提起します。 簡単なニュース概要 Isar AerospaceのSpectrumロケットは、初飛行の失敗後、2回目の試みで軌道に到達しました。同社は100億ユーロのパイプラインを主張しており、衛星運用者や政府機関からの強い関心を示しています。Isarとの合併を発表したSPACであるSPCXは、今年後半に同社を米国株式市場に上場する予定です。 業界分析 軌道飛行の成功は、Isarの技術と実行能力の重要な検証です。競争の激しい打ち上げ市場では、信頼性が最も重要であり、この成果によりIsarはSpaceXや他の確立されたプレーヤーに代わる信頼できる選択肢として位置づけられます。確認されれば、100億ユーロのパイプラインは強力な受注残と将来の収益の見通しを示唆しています。 しかし、宇宙打ち上げ産業は資本集約的であり、技術的リスクに満ちています。軌道到達は重要な一歩ですが、Isarは依然として生産規模の拡大とコスト競争力の達成という課題に直面しています。多くの宇宙ベンチャーにとって不安定であった公開市場へのSPACルートは、さらにリスクの層を追加します。投資家は、投機的成長株への食欲を減退させた高金利環境において、合併条件と会社の予測財務を精査するでしょう。 将来を見据えた視点 SPCX株にとって、このニュースは短期的な熱意を生み出す可能性がありますが、長期的な軌道はIsarがパイプラインを確固たる注文に変換し、定期的な打ち上げを実行する能力に依存します。同社の成功はまた、独立した宇宙へのアクセスを確保するための欧州の取り組みを促進し、政府契約を引き付ける可能性があります。収益前または初期収益の宇宙SPACと同様に、ボラティリティが予想されます。投資家は、見出しの主張ではなく、実行のマイルストーンと市場動向に焦点を当てるべきです。

TREE NEWS 編集部 · 2026年9月7日
米国株

ユナイテッド・ナチュラルフーズ Q4 2026 決算プレビュー:注目ポイントと市場への影響

ユナイテッド・ナチュラルフーズ、2026年度第4四半期決算発表へ:主要指標と市場シグナル TREE NEWS 報道: ユナイテッド・ナチュラルフーズ(UNF)は、2026年度第4四半期の決算報告を予定しており、専門食品流通セクターの投資家から注目されています。天然・オーガニック・専門食品の大手卸売業者である同社は、持続的なコストインフレ、変化する消費者需要、そして大手小売業者が自社のオーガニック製品を拡大する中での激しい競争に直面しています。今回の決算発表は、同社がこれらの逆風にどう対応しているか、また戦略的イニシアチブが軌道に乗っているかについての重要な洞察を提供するでしょう。 決算報告で期待されること アナリストは、売上高成長率、粗利益率のトレンド、卸売事業の既存店売上高(開示される場合)など、いくつかの主要指標に焦点を当てるでしょう。同社はこれまで緩やかな売上高成長を見込んでいましたが、投入コストの上昇やサプライチェーンの混乱により利益率は圧迫されています。投資家はまた、サプライチェーン最適化やプライベートブランド拡大などのコスト削減プログラムに関する最新情報にも注目するでしょう。さらに、2027年度の経営陣の将来見通しは、同社が価格決定力と業務効率を回復する能力への信頼を示すため、極めて重要です。 資産クラス全体への市場影響 UNFは中型株ですが、その決算は複数の市場に波及効果をもたらす可能性があります: 米国株式:好調な決算はUNF株を押し上げ、他の食品流通業者や小売業者(例:スプラウツ・ファーマーズ・マーケット、クローガー)のセンチメントを改善する可能性があります。逆に、未達や弱いガイダンスは、高価格帯のオーガニック商品における消費者の弱さを示す可能性があり、セクターの売りを誘発するかもしれません。 債券:UNFのクレジットスプレッドは、レバレッジや流動性見通しの変化に反応する可能性があります。弱い報告はスプレッドを拡大させ、良い報告は縮小させるかもしれません。ハイイールド債市場全体への直接的な影響は限定的かもしれませんが、食品流通における持続的な利益率圧力は、セクター固有の信用懸念につながる可能性があります。 暗号資産と商品:暗号資産への直接的な影響は無視できる程度です。しかし、商品では、UNFの投入コスト(例:オーガニック穀物、農産物)に関するコメントは、ソフトコモディティ先物の短期的なセンチメントに影響を与える可能性がありますが、UNFの市場規模が世界のアグリビジネスに比べて比較的小さいため、その影響は限定的と思われます。 為替:米ドルへの直接的な反応は最小限かもしれませんが、UNFの報告が消費者支出の弱さを示す場合、経済成長の鈍化期待を強め、円やスイスフランなどの安全通貨に対してドルが圧迫される可能性があります。 投資家にとって重要な理由 ユナイテッド・ナチュラルフーズは、長年の急速な成長を経て減速を経験している自然・オーガニック食品分野の先行指標として機能しています。同社の業績は、特に健康意識の高い層における消費者裁量支出のパターンを垣間見せてくれます。投資家にとっての重要なポイントは以下の通りです: 利益率の回復力:粗利益率の変化に注目してください。改善が見られれば、コスト圧力が緩和し、価格決定力が回復していることを示します。 戦略的実行:サプライチェーンイニシアチブと負債削減に関する最新情報は、長期的な収益性とバランスシートの健全性にとって重要です。 ガイダンス:将来見通しは、来年度の期待値を設定するため、株価にとって最も重要なカタリストとなるでしょう。 要約すると、今回の決算報告はUNFだけの問題ではなく、高コストで価格に敏感な環境における食品流通業者が直面する広範な課題の縮図です。投資家は、消費者動向と業務の機敏性に関するシグナルに注意深く耳を傾ける必要があります。

TREE NEWS 編集部 · 2026年9月7日
米国株

Canaan 2026年第2四半期決算プレビュー:ビットコインマイニングの逆風とAI多角化

Canaan 2026年第2四半期決算プレビュー:ビットコインマイニングの逆風とAI多角化 TREE NEWS 報道: Canaan Inc.(NASDAQ: CAN)は、2026年8月15日の市場取引終了後に、2026年第2四半期の決算を発表する予定です。ビットコインマイニング用ハードウェアの大手中国メーカーである同社は、過去最高のネットワークハッシュレート、変動の激しいビットコイン価格、そしてAIおよびハイパフォーマンスコンピューティング(HPC)への戦略的転換が続く中、複雑な経営環境に直面しています。 これまでの経緯 Canaanは困難な2026年を乗り越えてきました。ビットコイン価格は60,000ドルから75,000ドルのレンジで推移し、一方でネットワークの難易度は過去最高に急上昇し、Canaanの顧客と自社のマイニング事業の両方のマイニングマージンを圧迫しています。これに対応するため、同社はAIへの多角化を加速させています。最近では、中国の大手クラウドプロバイダーと提携し、カスタムASICベースの推論アクセラレータを供給することを発表し、また、効率性を向上させるために自社の「Avalon」シリーズのマイニングリグへの研究開発費を増やすことを約束しました。 第2四半期については、アナリストは売上高が約1億8,000万ドルとなり、前年同期比15%減と予想しています。これはマイナー販売台数の減少を反映しています。しかし、AI関連の収益はまだ初期段階ですが、2025年第2四半期のほぼゼロから1,500万ドルから2,000万ドルの貢献が見込まれています。 市場への影響分析 株式(Canaanと暗号通貨マイナー) 直接的な影響:Canaanの決算は、Riot Platforms(RIOT)、Marathon Digital(MARA)、Bitfarms(BITF)などの他の暗号通貨マイニング株に影響を与える可能性があります。AI収益が好調であれば、ビットコインへの純粋なエクスポージャーを超えて多様化するマイナーに投資家が報いるため、セクター全体を押し上げる可能性があります。 バリュエーション:マイナー販売が期待を下回った場合、急激な売りが予想されますが、AIのストーリーが下値を支える可能性があります。同社の株は、AIオプション性により、マイニング同業他社に対してプレミアムで取引されています。 債券と固定利付資産 直接的な影響は限定的ですが、Canaanの決算が暗号通貨マイニング業界全体の弱さを示す場合、他のマイナーのハイイールド債スプレッドはわずかに拡大する可能性があります。ただし、AIの側面は戦略的投資家を引き付け、下値を支える可能性があります。 暗号通貨(ビットコインとマイニング経済) ビットコイン:Canaanの業績はマイニングハードウェア需要の代理指標です。販売が低調な場合、マイナーが降伏していることを示し、歴史的にはビットコインの底値の前兆となることがあります。逆に、AI関連収益が好調であれば、Canaanのビットコインへの依存度が低下する可能性がありますが、ネットワークのファンダメンタルズは変わりません。 ハッシュプライス:Canaanがマイナーの効率性(J/TH)の向上を報告した場合、ネットワークの難易度が上昇し続け、小規模なマイナーに圧力がかかることを示唆しています。 コモディティ 間接的には、Canaanのエネルギー効率の高い設計は、テキサスなどのマイニングハブにおける電力需要予測に影響を与える可能性がありますが、これは電力スケールのコモディティにとってはマイナーな要因です。 通貨(USD、CNY) 中国企業として、Canaanの収益は人民元/米ドルの変動に敏感である可能性があります。人民元高は輸出競争力を損なう可能性があります。ただし、AI提携は国内向けであるため、純粋な為替影響は中立です。 投資家にとって重要な理由 Canaanは、ビットコインマイニングの機関化とAIインフラブームという2つの長期的トレンドの交差点に位置しています。投資家にとって、今回の決算は、暗号通貨マイニングハードウェア企業が中核となる価値提案を薄めることなくAIへ転換できるかどうかの試金石となります。 注目すべき主要指標は、(1)テラハッシュ単位のマイナー総販売台数、(2)特にAI製品の粗利益率、(3)営業キャッシュフロー、(4)第3四半期の経営陣のガイダンスです。CanaanがAIが有意義で高マージンの収益を生み出せることを示せば、セクター全体の再評価につながる可能性があります。マイナーは、純粋なビットコインプレイではなく「データセンタープレイ」として見られることが増えているからです。 逆に、AI収益が期待を下回った場合、株価は急落し、セクターはビットコイン価格の下落と難易度上昇という「ダブルパンチ」に直面する可能性があります。また、投資家はCanaanの在庫水準にも注目すべきです。在庫の積み上がりはマイナー需要の弱さを示す可能性があります。...

TREE NEWS 編集部 · 2026年9月7日
米国株

ABM Industries 2026年第3四半期決算プレビュー:注目ポイント

ABM Industries 2026年第3四半期決算プレビュー:注目ポイント TREE NEWS 報道: ABM Industries(NYSE: ABM)は、2026年9月4日(木曜日)の市場開始前に、2026年度第3四半期の決算を発表する予定です。施設サービス大手である同社は、統合施設ソリューションへの継続的な需要と最近の契約獲得により、前年同期比での売上成長が見込まれています。アナリストは、継続的な人件費圧力と、価格設定や生産性向上イニシアチブを通じてインフレを相殺する同社の取り組みを考慮し、利益率の動向にも注目しています。 主要な財務予想 2026年第3四半期のコンセンサス予想では、1株当たり利益(EPS)は前年同期の0.90ドルから0.95ドルへ増加し、売上高は約20億5000万ドル(5%増)と見込まれています。投資家は、特に教育、技術ソリューション、ビジネス&インダストリー部門における有機的成長に注目するでしょう。ABMの経営陣は、通期の調整後EPSを3.45ドルから3.55ドルの範囲とガイダンスしており、上方修正があれば好感されるでしょう。 分析:市場への影響とポジショニング ABMの業績は、より広範な商業施設サービス部門や、非住宅建設・メンテナンス市場の健全性を示す先行指標です。好調な結果は、企業や機関が施設のアップグレードやアウトソーシングサービスへの投資を継続していることを示し、サービス経済全体にとって好材料です。逆に、未達の場合、顧客が予算を引き締めている可能性を示し、より広範な産業・商業サービス複合体に波及効果を及ぼす可能性があります。 マクロの観点からは、労働力の確保と賃金インフレに関するABMのコメントが重要です。同社は逼迫した労働市場を乗り切っており、コストを転嫁できるかどうかが利益率のパフォーマンスを左右する重要な要素です。ABMが賃金圧力の緩和を示唆すれば、他の労働集約型サービス企業にとってもポジティブなシグナルとなるでしょう。一方、コストインフレの持続を警告すれば、粘着性インフレへの懸念を強め、米国債利回りや金利に敏感なセクターに影響を与える可能性があります。 株式自体については、ABMのベータは約0.8であり、市場全体よりも変動が小さい傾向があります。それでも、決算への反応は大きくなり得ます。力強い業績とポジティブなガイダンスがあれば株価は上昇するでしょうが、慎重な見通しは売りを招く可能性があります。オプション市場は、決算発表後に約4%の変動を見込んでいます。 投資家向け重要ポイント 有機的売上成長とセグメント別パフォーマンス(特に教育と技術ソリューション)に注目。 価格決定力と人件費に関する経営陣のコメントを監視し、利益率の持続可能性を評価。 通期ガイダンスの変更は、株価の大きなカタリストとなる。 ABMの業績は、商業サービス部門とより広範な経済情勢に関する洞察を提供する。 要約すると、ABMの第3四半期決算は、同社株の短期的な軌道を決定するだけでなく、施設サービス業界の健全性と企業支出の回復力に関する貴重なシグナルを提供します。投資家は、東部時間午前8時30分からのカンファレンスコールで経営陣の戦略的見通しを聞くことをお勧めします。

TREE NEWS 編集部 · 2026年9月7日
米国株

中国のスナック小売大手、重量紛争を受けて計量器を全面改修;市場への影響は限定的だがブランドリスクが迫る

スナック小売チェーン、重量詐称疑惑を受けて大規模な計量改革を発表 TREE NEWS 報道: 中国の量り売りスナック小売チェーン大手2社、銘々很忙(Mingming Henmang)と好想来(Haoxianglai)は、店舗内の計量器の不正確さに関する消費者からの苦情の波に対処するため、包括的な是正措置を発表した。両社は合わせて5万店以上のフランチャイズ店を展開しており、9月7日、全店舗に対し、毎日開店前に標準校正分銅を使用することを義務付け、すべての計量取引をリアルタイムで本社に送信する全国規模の監視システムを導入すると発表した。この動きは、同社の店舗での最初の計量と再計量の間に大きな差異が見られる動画がバイラルとなり、複数の都市で規制当局の検査が行われたことを受けたものである。 何が起こったのか、そしてなぜ重要なのか この論争は、河北省の消費者が銘々很忙傘下の趙一鳴(Zhao Yiming)店で牛肉ジャーキー4個に対し64.58元を請求されたが、同じ商品を再計量したところ17.29元だったと報告した後に勃発した。同様のケースが好想来の店舗でも表面化した。包頭市、江蘇省阜寧県などの地方市場規制当局は、電子はかりが改ざんされていないか、定期的に検定されているかどうかに焦点を当てた特別検査を開始した。 両社は現在、誤りが確認された場合、専用基金を背景に、過払い金の10倍を顧客に補償することを約束している。また、市場規制当局に積極的に連絡し、調査に協力したと主張している。 市場への影響分析 これは基本的にミクロレベルの企業統治の問題であり、マクロまたは暗号資産市場のイベントではない。その直接的な市場への影響はおそらく最小限である。ただし、監視に値する間接的な角度がある: ブランドおよびフランチャイズモデルのリスク:この出来事は、フランチャイズネットワークを拡大することに固有の課題を浮き彫りにしている。銘々很忙は2026年上半期に純増4,457店舗を追加し、26,400店舗に達した。一方、好想来の親会社である万辰集団(Wanchen Group)は5,488店舗を追加し、23,800店舗に達した。急速な拡大は品質管理に負担をかける。これらの非公開企業(またはその将来のIPO)の投資家は、何千もの小規模事業者にわたってコンプライアンスを効果的に徹底できるかどうかを注視すべきである。 消費財センチメント:どちらの企業も米国の主要取引所に上場していないが、中国の小売慣行に関するより広範な懸念が生じた場合、米国に上場する中国の一般消費財・サービス株(例:拼多多、阿里巴巴、JD.com)は無視できるほどの波及効果を見る可能性がある。歴史的に、孤立した事件がセクター指数を動かすことはめったにない。 暗号資産、コモディティ、外国為替への直接の関連性はない:この話は、デジタル資産、石油、金、または通貨市場には影響を与えない。その関連性は、中国の小売チェーンとフランチャイズ経済を分析する株式投資家に限定される。 投資家にとって重要な理由 中国の消費者株またはスナック小売にエクスポージャーを持つプライベートエクイティへの投資家にとって、この出来事は、フランチャイズモデルが重大な風評および規制上のテールリスクを生み出す可能性があることを思い出させるものである。企業の対応(リアルタイムのデータ送信と10倍の補償)は、説明責任に向けた前向きな一歩である。しかし、究極の試練は、システムが一度きりのキャンペーンではなく、一貫して実施されるかどうかである。これらの改革が成功すれば、消費者の信頼を強化し、主要プレーヤーのプレミアム評価を支える可能性がある。失敗した場合、さらなる規制上の監視と、罰金コストおよびブランド損傷による収益への悪影響が予想される。 現時点では、市場への影響は限定的である。小売食品セクター全体への規制検査の拡大に注目してください。これは、三只松鼠(Three Squirrels)や良品鋪子(Bestore)などの上場企業に影響を与える可能性がある。 投資家向け重要ポイント これは、マクロまたはクロスアセットへの影響が最小限の、企業固有のガバナンス問題である。 中国の消費者小売投資における主要なリスク要因として、フランチャイズのコンプライアンスメカニズムを監視すること。 このニュースに基づいて、暗号資産、金利、または通貨ポートフォリオで行動を起こす必要はない。

TREE NEWS 編集部 · 2026年9月7日
米国株

OpenAIのAstraモデル発表がメモリーチップ取引を再燃させる:市場への影響

半導体ラリーに新たな触媒 TREE NEWS 報道: 7月29日の安値から着実に回復してきた半導体セクターは、今週、OpenAIの最新モデルAstraの発表を受けて新たな後押しを得た。AI大手の新たなマルチモーダルシステムは、膨大なデータをリアルタイムで処理するように設計されており、AIインフラ構築の主要な受益者であるメモリーチップメーカーへの投資家の熱意を再燃させた。 何が起こったか OpenAIは、拡張された推論能力とリアルタイムデータ処理機能を約束する最新AIモデルAstraを発表した。同モデルのアーキテクチャは、次世代AIシステムが要求する膨大な計算負荷を処理するために不可欠なコンポーネントである高帯域幅メモリー(HBM)と先進的なDRAMに大きく依存している。この技術的要件は、SK Hynix、Samsung Electronics、Micron Technologyなどのメモリーチップサプライヤーに対する需要期待の急上昇に直接つながっている。 この発表は重要な時期に行われた。フィラデルフィア半導体指数(SOX)は、AIへの楽観論と広範なテック株の回復により、7月末の安値からすでに15%以上上昇していた。Astraの発表はこの傾向を加速させたようで、メモリーチップ株は最近の取引セッションで広範な半導体銘柄をアウトパフォームしている。 市場への影響分析 株式: 株式市場では即座に影響が見られる。メモリーチップメーカーとそのサプライヤーは買い意欲が高まっており、MicronとSK Hynixが上昇を主導している。ピュアプレイのメモリー銘柄を超えて、ラリーは半導体製造装置メーカー(Applied MaterialsやLam Researchなど)やAIハードウェアインフラ企業(NVIDIAやAMDなど)にも波及しており、投資家は持続的な設備投資サイクルを期待している。 債券: テックへの楽観論の再燃は、債券市場には限定的な影響しか与えない。しかし、AI主導のラリーが持続し、企業収益への期待が高まれば、リスク選好の改善により利回りにわずかな上昇圧力がかかる可能性がある。逆に、テック株のバリュエーション過熱の兆候があれば、安全資産への逃避が起こり、国債が恩恵を受ける可能性がある。 暗号資産: AIニュースと暗号市場の相関は依然として間接的だが顕著である。分散型コンピューティングネットワークを支えるAI関連トークン(Render NetworkやAkash Networkなど)は、AIインフラ関連のニュースに連動して前向きな勢いを示している。しかし、ビットコインとイーサリアムはマクロ経済要因や規制動向の影響をより強く受けるため、Astraの発表が価格に直接与える影響は限定的だ。 商品: メモリーチップ取引は、特に半導体製造に使用される特定の商品に影響を与える。パラジウム、銅、レアアースは、チップメーカーが生産能力を拡大するにつれて需要が増加する可能性がある。さらに、データセンターや工場が大量の電力を消費するため、エネルギーコストも要因となり、天然ガスや再生可能エネルギー株を支援する可能性がある。 通貨: テックセクターの強化は、韓国ウォン(SK Hynix、Samsung)や台湾ドル(TSMC)など、半導体産業が盛んな国の通貨に恩恵をもたらす傾向がある。AIラリーが米国の技術的リーダーシップの認識を強化し、海外投資を呼び込めば、米ドルも上昇する可能性がある。 投資家にとって重要な理由 Astraの発表は単なる製品リリースではなく、AIイノベーションの加速ペースを示すシグナルである。投資家にとって、これはしばしば循環的で変動が大きいと見なされるメモリーチップサイクルが、従来の予想よりも長く続く可能性があることを意味する。HBMと高度なDRAMへの需要は、季節的なアップグレードではなく、コンピューティングの構造的変化によって推進されている。...

TREE NEWS 編集部 · 2026年9月7日
米国株

メモリーチップ不足の懸念:サムスンとSKハイニックスの株価暴落は「極端な割安」の機会を生む

メモリーチップ供給危機:歴史的な不足が目前に TREE NEWS 報道: 韓国の証券会社KB証券は警告を発している:世界最大のメモリーチップメーカーであるサムスン電子とSKハイニックスのストレージチップ在庫は、供給日数10日分未満にまで減少している。9月7日付の調査ノートで、KB証券のアナリスト、キム・ドンウォン氏は、来年のDRAMとNANDのビット需要が供給を10パーセントポイント以上上回り、販売可能在庫が完全に枯渇する可能性があると予測している。キム氏はこれを半導体業界を再編する可能性のある「歴史的な不足」と表現している。 AI投資の急増が前例のない需要を牽引 根本的な原因はAIインフラ投資の爆発的成長にある。KB証券によると、ハイパースケールクラウドプロバイダーはAI資本支出を大幅に増加させており、来年の投資額は今年比約60%増の1.3兆ドルに達すると予想されている。キム氏は、AIが現在、クラウドAIサービス、トークンベースの課金、エージェントAI、モデルホスティングを通じて直接的な収益源を生み出しており、AIの収益化が具体的な現実となっていると指摘する。 メモリーチップはこの投資のますます大きなシェアを占めている。KB証券は、メモリーのAIインフラ支出に占める割合が2024年の14%から2025年には40%、2026年には57%に急上昇し、わずか2年間で4倍になると推定している。世界の半導体調査会社トレンドフォースはさらに積極的な軌道を予測しており、2026年には68%になると見込んでいる。この急増は、HBM4(第6世代高帯域メモリー)のメモリー容量増加、CPUサーバーでのDRAM需要増加、推論ワークロード向けエンタープライズSSDの並行拡大という3つの要因によって牽引されている。 HBM4生産が汎用DRAM供給を圧迫 KB証券は構造的な制約を強調している:HBM4ウェーハ1枚の生産には、汎用DRAMウェーハ3枚分と同じ能力が必要である。つまり、HBM4の生産が増えるごとに、標準DRAMに利用可能な能力が3倍の比率で減少する。総ウェーハ投入量が限られているため、このトレードオフは市場に供給可能なビット成長を直接制限し、来年の供給不足の核心的な要因となる。キム氏は、DRAMとNANDの両方でビット需要が供給を10パーセントポイント以上上回り、「史上最も深刻な供給逼迫」と呼ぶ状況に至ると予測している。 在庫レベルは危機的:サムスンとSKハイニックス、在庫切れのリスクに直面 第3四半期時点で、サムスンとSKハイニックスのメモリー在庫は10日分を下回っており、これは単純な需要回復を超越した状況である。販売可能な物理的在庫は絶対的な不足に直面している。キム氏は、来年、販売可能なメモリー製品が枯渇する可能性が現実のものとなりつつあると警告する。AIサーバーはHBM、サーバー用DDR5、エンタープライズeSSDの需要を同時に吸収し、複数カテゴリーの需要共振が供給をさらに逼迫させるだろう。これらの条件下で、メモリーチップ価格には大きな上昇余地がある。 株価が急落し、「極端な割安」を生み出す 強気のファンダメンタルズにもかかわらず、サムスンとSKハイニックスの株価は3ヶ月高値から38%下落し、来年の利益に対する予想PERはわずか約3倍となっている。KB証券は、この評価は両社が今後3年間にわたり記録的な利益を上げ、株主還元を維持するという期待から大きく乖離していると主張する。同社はこれを「極端な割安」と表現し、両社を半導体セクターのトップピックに挙げ、強力なリレーティング上昇を予想している。 投資家のための重要ポイント 供給不足は現実的:在庫が10日分未満で、来年の需要が供給を10%上回るため、メモリー価格は急騰し、サムスンとSKハイニックスに恩恵をもたらす。 AIが構造的ドライバー:AIインフラブームはバブルではなく、具体的な収益に結びついており、メモリーチップが支出のより大きなシェアを占めている。 バリュエーションギャップ:38%の調整により、これらの銘柄は歴史的に低いPERにあり、長期投資家にとって潜在的な参入ポイントとなる。 リスク:AIキャペックスの減速、サプライチェーンに影響を与える地政学的緊張、またはメモリー需要の予期せぬ変化に注意。

TREE NEWS 編集部 · 2026年9月7日
米国株

Xiaomiの折りたたみフラッグシップ、30億ドルのチップ投資、EVへの野心:投資家が注目すべきポイント

Xiaomi、初の「ミッドフォールド」フラッグシップを発表、30億ドルのチップ投資を開示、プレミアムEV市場に参入 TREE NEWS 報道: 月曜日の夜、Xiaomiは2026年秋のフラッグシップ発表イベントを開催し、折りたたみスマートフォン、自社開発チップの進捗、新しいレンジエクステンダーSUVなど、話題の製品を多数発表しました。目玉は、同社初の「ミッドフォールド」フォームファクターのスマートフォンであるXiaomi 18 Foldで、価格は10,999人民元から、限定セラミックエディションは15,999人民元(限定1,500台)です。CEOの雷軍氏は、これをXiaomiの「これまでで最もプレミアムなスマートフォン」と位置づけ、20か月かけて開発したと述べました。 チップ戦略:210億人民元を投資、商用展開を加速 雷軍氏はイベントの冒頭でXiaomiのチップへの野心を強調し、自社開発シリコンへの累計投資が210億人民元に達し、10年間で500億人民元の計画に対すると明らかにしました。Xiaomi 18 Foldには、自社製のXuanjie O3 AIプロセッサが搭載され、商用利用されています。さらに重要なことに、Xuanjie O100およびD100チップは来年上半期に商用展開が予定されており、より高性能なティアへの進出を示しています。投資家にとって、Xiaomiがチップのロードマップを実現できるかどうかは、プレミアム化戦略の持続可能性を示す重要な指標です。 自動車:Pengcheng N70 Proは209,900人民元 同社はまた、レンジエクステンダーSUVのPengcheng N70 Proを209,900人民元で価格設定し、競争の激しいミッドサイズからラージサイズのSUVセグメントをターゲットにしています。雷氏は、この車両の広々とした室内を強調し、2列目のスペースはロールス・ロイス・カリナンを上回ると主張しました。この価格帯は、Xiaomiを既存のEVプレーヤーと直接対決させ、スマートフォンからのブランド価値が自動車に転換できるかを試しています。 市場への影響 Xiaomiの多角的な取り組み(プレミアムハードウェア、自社開発チップ、EV)は、バリューチェーンを上昇させる意図的な戦略を反映しています。折りたたみスマートフォンの高価格と限定セラミックエディションは、高級イメージを確立し、粗利益率を改善する可能性があります。チップへの投資は資本集約的ですが、外部サプライヤーへの依存を減らし、Xiaomiのデバイスを差別化する可能性があります。自動車では、N70 Proは利益率が薄い混雑したセグメントに参入しますが、Xiaomiのブランドとエコシステムが優位性を提供する可能性があります。 株式: Xiaomi (HK: 1810)は、製品発表によるポジティブなセンチメントが見られるかもしれませんが、投資家はチップと自動車の実行リスクに注意する必要があります。 サプライヤー/同業他社: Xiaomiのサプライチェーン(ディスプレイ、バッテリー、半導体など)の企業は恩恵を受ける可能性があります。折りたたみ式(Samsung、Huawei)やEV(Li Auto、NIO)の競合他社は、競争の激化に直面する可能性があります。...

TREE NEWS 編集部 · 2026年9月7日
米国株

Appleの2,000ドルの折りたたみiPhone:株価ストーリーを変える超高級戦略

Appleの2,000ドルの折りたたみiPhone:株価ストーリーを変える超高級戦略 TREE NEWS 報道: Appleは水曜日に次世代iPhoneシリーズを発表する予定で、見出しを飾るニュースは、開始価格が約2,000ドルの折りたたみ式iPhone Ultraの登場が予想されていることです。標準のiPhone 18および18 Proモデルに加えて、このプレミアムデバイスは超富裕層向け消費者セグメントへの戦略的転換を示しており、この動きはAppleの収益構成、サプライチェーン・パートナー、そして株式評価に大きな影響を与える可能性があります。 何が起きているか 会社の計画に詳しい情報筋によると、Appleの発表イベントではiPhone 18と18 Proが披露されますが、注目は新しい折りたたみ式iPhone Ultraに集まるでしょう。約2,000ドルという価格設定は、サムスンなどの競合他社が既にテストしている高級スマートフォンのニッチ市場を支配するというAppleの野心を示しています。折りたたみフォームファクターとAppleのエコシステム統合が組み合わさることで、プレミアムモバイルデバイスの新たなベンチマークを設定する可能性があります。 市場への影響分析 株式: Appleの株式(AAPL)は、イベント前後でボラティリティが高まる可能性があります。歴史的に、製品発表は短期的な取引を促進してきましたが、長期的な影響は消費者の受け入れと販売台数に依存します。折りたたみiPhoneが成功すれば、Appleの平均販売価格(ASP)とマージンが向上し、より高い評価倍率を支える可能性があります。逆に、高価格帯が需要を制限する場合、成長懸念が高まるにつれて株式は逆風に直面する可能性があります。 サプライヤーと部品メーカー: 折りたたみiPhoneの導入は、特にフレキシブルディスプレイ、ヒンジ、先進材料を専門とするAppleのサプライチェーン・パートナーにとって恩恵です。サムスンディスプレイ、LGディスプレイ、およびさまざまな精密金属部品メーカーなどの企業は、注文量の増加を見込め、収益と株価にプラスの影響を与えるでしょう。逆に、従来のガラスサプライヤーは、折りたたみスクリーンが従来のデザインに取って代わる場合、需要の減少に直面する可能性があります。 競合他社: Appleの2,000ドル価格帯への参入は、既に折りたたみデバイスを発表しているサムスンやファーウェイなどの競合他社に圧力をかけます。プレミアムセグメントでの競争が激化し、ライバルのマージンを圧縮する可能性があります。しかし、それはまた、折りたたみカテゴリーを検証し、市場全体を拡大する可能性があります。 債券とマクロ: このニュースは企業固有ですが、Appleの巨大なスケールは、その製品戦略が消費者支出パターンとテクノロジーセクターへの投資に影響を与える可能性があることを意味します。折りたたみiPhoneがアップグレードのスーパーサイクルを刺激すれば、消費者の信頼と支出を後押しし、間接的に経済成長を支援する可能性があります。これは米国債利回りとドルに軽微な影響を与える可能性がありますが、その効果はおそらく限定的です。 暗号資産とコモディティ: 暗号通貨への直接的な影響は無視できます。ただし、電子機器に使用されるパラジウムやレアアースなどのコモディティは、折りたたみ生産が拡大すれば、わずかな需要シフトが見られる可能性があります。しかし、これらの影響は広範な市場コンテキストではわずかです。 投資家にとって重要な理由 Appleは世界で最も価値のある企業であり、その製品ロードマップはテクノロジーセクターの指標です。高級折りたたみiPhoneの成功は、次のことをもたらす可能性があります: デバイスあたりの収益を向上させ、ユニット販売成長の鈍化を相殺します。 Appleのエコシステムへのロックインを強化し、ユーザーが将来の購入でもエコシステム内に留まることを促します。 同社が革新し、プレミアム価格を設定する能力を示し、ブランド価値を支えます。 ただし、リスクは残ります。2,000ドルという価格帯は、特に高金利環境で裁量的支出が圧力を受けている中、多くの消費者にとって高すぎる可能性があります。さらに、折りたたみ技術が壊れやすいか期待外れであることが判明した場合、Appleの品質に対する評判を傷つける可能性があります。...

TREE NEWS 編集部 · 2026年9月7日
米国株

AIラボのIPOが苦戦中の銘柄を締め出す可能性 — 投資家が知っておくべきこと

AIラボのIPOが市場に迫り、低調な銘柄から資金を逸らす恐れ TREE NEWS 報道: OpenAIとAnthropicの大型新規株式公開(IPO)の見通しが投資家の期待を変えつつあり、アナリストはこれらのAIラボの上場が既存銘柄、特にすでにパフォーマンスが低い銘柄から資金を吸い上げる可能性があると警告しています。両社が株式市場を模索する中で浮上したこのニュースは、SpaceXの上場予想が特定のセクターに与えたような「クラウディングアウト」効果の可能性を示唆しています。この動きは季節的な税務戦略と重なり、これらの注目度の高い銘柄のための「場所を確保」しようとするポートフォリオマネージャーにとってリスクを増幅させます。 市場への影響分析 株式: 即時の影響はテクノロジーとグロースセクターで最も顕著になる可能性が高いです。ここ数四半期で遅れを取っている銘柄、特に業績が弱いか見通しが不透明な銘柄は、投資家がAI IPOのための現金を捻出するためにポートフォリオをリバランスするにつれて、売りが加速する可能性があります。歴史的に、大型IPOは資本が再配分されるため、広範な市場で短期的なアンダーパフォームにつながります。「場所を確保」現象はSpaceXの上場可能性の前に観察され、投資家は流動性を確保するために投機的なテック銘柄のポジションを削減しました。中小型株のテック銘柄や、OpenAIやAnthropicの提供によって破壊される可能性のあるレガシーソフトウェア企業など、AI競争に直接さらされている企業では、ボラティリティの高まりが予想されます。 債券: 債券市場は間接的な影響を受ける可能性があります。IPOへの熱意がリスク選好を高めれば、投資家が債券から株式にシフトするにつれて、安全資産である米国債の利回りは緩やかに上昇する可能性があります。逆に、上場が広範な市場の不安と重なれば、質への逃避で利回りが低下する可能性があります。言及された季節的な税務計画は地方債市場に影響を与える可能性がありますが、主要なチャネルは依然として株式市場のダイナミクスを通じたものです。 暗号資産とコモディティ: 暗号資産市場は、株式の利益で潤った個人投資家が代替資産を求めるため、間接的な後押しを受ける可能性があります。ただし、相関は依然として弱いです。コモディティ、特に産業用金属は、AI IPOがデータセンターやハードウェアへの設備投資の増加を示唆し、銅などの投入財の需要見通しを引き上げる可能性がある場合、影響を受ける可能性があります。石油と金は、これらの上場ではなくマクロ要因によって動かされ続ける可能性が高いです。 通貨: IPOの波が海外資本を米国市場に引き付ければ米ドルは強化され、安全資産としてのドルの地位が強化される可能性があります。ただし、IPO価格や上場後のパフォーマンスにネガティブなサプライズがあれば、リスクオフのセンチメントが引き起こされ、円やスイスフランなどの通貨に対してドルが弱まる可能性があります。 投資家にとって重要な理由 投資家にとって、重要なポイントは戦略的なポジショニングの必要性です。AIラボのIPOの到来は市場構成の大きな変化を表し、セクターのウェイトと投資家のポートフォリオを再定義する可能性があります。パフォーマンスの低い銘柄を保有している場合、その投資テーゼが依然として有効かどうか、または予想される資本流出に先立ってポジションを削減することが賢明かどうかを評価すべきです。さらに、タイミング(特に「季節的な税務計画」)を理解することが重要です。タックスロス・ハーベスティングと年末のリバランスは、弱い銘柄の売り圧力を悪化させる可能性があります。投資家はまた、これらのIPOによって設定されたバリュエーションのベンチマークにも注目すべきです。これは、市場がAI関連資産を全体的にどのように価格設定するかに影響を与えるためです。要約すると、AI IPO自体は魅力的な機会かもしれませんが、既存の保有への波及効果は慎重なナビゲーションを必要とします。

TREE NEWS 編集部 · 2026年9月7日
米国株

Semicon Taiwan 2026: 高度パッケージング、CPOテストのボトルネックがAI半導体拡張の全チェーンへのシフトを示す

何が起こったか TREE NEWS 報道: SEMICON Taiwan 2026で、シティ、野村、UBSを含む主要証券会社は、AI半導体拡張における極めて重要な変化を強調しました。成長エンジンは、前工程のチップ製造から後工程の高度パッケージング、光インターコネクト、テストへと移行しています。主要なテーマには、TSMCの3Dシステム統合に向けた3DFabricロードマップ、CoWoSキャパシティ拡大とOSATへのアウトソーシング、共同パッケージ光学(CPO)の立ち上げ、そしてCPO大量生産におけるテストが重要なボトルネックとして浮上していることが含まれていました。 市場への影響分析 半導体装置・材料 野村は、一部の主要装置のリードタイムが2年に延びており、高度パッケージングとテストツールの供給が逼迫していると指摘しました。これは、ASML、アプライドマテリアルズ、Besiなどの装置メーカーや、アドバンテスト、テラダインなどのテスト企業に恩恵をもたらす可能性があります。投資家は、これらの銘柄の受注勢いとバックログ成長に注目すべきです。 高度パッケージング&OSAT UBSは、2027年末のCoWoSキャパシティ予測を26万枚/月に引き上げ、AI需要の堅調さを反映しました。TSMCの2027年下半期の拡張に対する慎重な姿勢は、ASE(Advanced Semiconductor Engineering)へのアウトソーシングの増加を示唆しており、OSAT収益を押し上げる可能性があります。ASEおよび他のOSATプレーヤーは、この溢れ出る需要を取り込む好位置にあります。 光インターコネクト&CPO シティは、特にアクティブカップリングと自動ボンディングにおけるCPO製造の課題に焦点を当てました。テストは依然としてボトルネックであり、野村はEIC/PICウェーハボンディング後のInsertion 2ステップを強調しました。クロマATEなどの高スループットテストソリューションを開発する企業は、CPOが拡大するにつれて需要が増加する可能性があります。 AI ASICエコシステム 成長するAI ASICエコシステムは、カスタムチップ設計者とそのサプライチェーンに機会をもたらします。主要なASICプレーヤーであるブロードコムとマーベルは、GPUを超えた多様なAIコンピュート需要から恩恵を受ける可能性があります。 より広範な市場コンテキスト このニュースは、AIインフラ投資がGPUを超えて高度パッケージング、光インターコネクト、テストにまで拡大していることを裏付けています。米国テック株、特に半導体および装置銘柄にとって、これは持続的な設備投資サイクルを示しています。ただし、キャパシティ制約とリードタイム長期化は、短期的な供給リスクをもたらす可能性があります。 投資家向け重要ポイント AI半導体拡張は今や全チェーンストーリーです: 前工程チップに加え、後工程パッケージング、CPO、テスト。 TSMCのCoWoSアウトソーシングをASEなどのOSATに拡大することで、パッケージングセグメントの収益源が多様化する可能性があります。 CPOテストのボトルネックは、テスト装置メーカーにとっての機会を浮き彫りにします。Insertion 2対Insertion 3のトレードオフにおける革新に注目してください。...

TREE NEWS 編集部 · 2026年9月7日
米国株

中国テックの二極化:AIハードウェアが急騰、Moore Threadsはロックアップ満了でストップ安

中国テックの二極化:AIハードウェアが急騰、Moore Threadsはロックアップ満了でストップ安 TREE NEWS 報道: 中国株は月曜日にまちまちで終了し、AIハードウェア銘柄と他のテック銘柄の間で明確な二極化が見られた。上海総合指数は0.07%上昇したが、深セン成分指数は1.91%上昇し、創業板指数は3.64%急騰した。これはコンピューティングパワーハードウェアの広範な上昇に牽引された。一方、香港のハンセン指数は0.93%下落し、ハンセン科技指数は0.92%下落した。主要なインターネット・テック株が売り圧力にさらされた。 何が起こったか 傑出したパフォーマンスを見せたのは、大手光モジュールメーカーである中際旭創(ZJIL)だ。A株は10%以上上昇し、900元を超え、売買代金は300億元を超え、時価総額は1.06兆元に達した。H株は時間内に約20%急騰した。この上昇は、ゴールドマン・サックスがZJILのH株のカバレッジを「買い」推奨で開始し、12ヶ月の目標株価を3,267香港ドルと設定したことが背景にある。ゴールドマンは、ZJILのシリコンフォトニクスにおけるリーダーシップ、1.6T以上のソリューションの量産加速、サプライチェーンの安定性を挙げた。 対照的に、AIチップメーカーのMoore Threadsは、IPO以来初めて20%のストップ安を記録した。ロックアップ期間の満了により2,577万株(総株式資本の5.48%)が市場に放出され、浮動株が85%増加した。株価は415.49元で終了し、過去最低を記録し、時価総額は2,000億元を下回った。別のチップ企業である沐曦(MX)は約10%下落した。 市場への影響 この二極化した動きは、中国のテックセクターにおける二つの側面を反映している。一方では、AIハードウェアのブームは、世界的なAI設備投資に牽引され、衰えることを知らない。GPT-6 Astraのリリースは、約10万基のNVIDIA GPUのクラスターでトレーニングされ、高速光インターコネクトへの飽くなき需要を浮き彫りにしている。ゴールドマンは光モジュールのTAMを2025年の376億ドルから2028年には1,485億ドルへと上方修正しており、力強い複数年にわたる成長を示唆している。これはZJILだけでなく、Source Photonics、深南電路、Wus Printed Circuitなどの他の光・PCB銘柄にも恩恵をもたらす。 一方、Moore Threadsのロックアップ満了は、高バリュエーションで浮動株が少ないテック株のリスクを浮き彫りにしている。2025年12月に114.28元で上場したMoore Threadsは、初日に425%急騰し、5回の取引で最高値の941.08元に達した。現在は約400元で、ファンダメンタルズ(2026年上半期の売上高17.36億元、依然として赤字)に対して依然として高評価である。ロックアップ解除により浮動株が大幅に増加し、急激な売りを引き起こした。これは、他の最近上場したテック企業の寵児たちにとって、大きなロックアップ残高を抱える場合の警告となる可能性がある。 広範な市場への影響:AIハードウェアの上昇は、消費者テック(百度は香港で5%下落、小米は4%下落)や伝統的セクター(銀行、石炭、石油)の弱さとは対照的である。このローテーションは、投資家がAIインフラ支出に直接関連する企業を好み、成長が弱いか規制の重荷がある企業を敬遠していることを示唆している。債券市場では国債先物が小幅上昇し、商品はまちまちだった。 投資家向けの重要なポイント AIインフラは依然として中核テーマ:光モジュール、PCB、CPOは堅調な需要を見ており、ゴールドマンのTAM引き上げが確信を強めている。強力なシリコンフォトニクスと1.6T以上の能力を持つ企業を探すこと。 ロックアップ満了はリスク:Moore Threadsの暴落は、供給が増えると高成長銘柄でさえも打撃を受ける可能性を示している。他の最近のIPOのロックアップカレンダーを確認すること。 H株とA株の乖離:ZJILのH株はA株をアウトパフォームし、異なる投資家基盤と流動性を反映している。ゴールドマンのH株カバレッジ開始は国際資本を呼び込む可能性がある。 ディフェンシブなローテーション:消費者・観光株(例:国芳集団)は政策支援で上昇しているが、これらは不安定な市場におけるディフェンシブなプレイである。 AIトレードが成熟するにつれて、セクター内の差別化は激化するだろう。投資家は、広範なセクターベットではなく、ファンダメンタルズ、バリュエーション、需給ダイナミクスに焦点を当てるべきである。

TREE NEWS 編集部 · 2026年9月7日
米国株

サムスンのHBM急増は2027年のメモリ減速を相殺するとアナリスト

サムスンのHBM勢いはメモリ市場の軟化に対抗 TREE NEWS 報道: 9月7日 — 未来アセット証券のアナリスト、キム・ヨングン氏のノートによると、AIアプリケーション向け高帯域メモリ(HBM)におけるサムスン電子の積極的な拡大は、2027年までに汎用メモリ成長の減速を相殺すると予想される。同アナリストは、サムスンのHBM出荷量と平均販売価格(ASP)が2027年にそれぞれ57%と49%急増し、従来型メモリチップの予想出荷成長率16%とASP成長率20%をはるかに上回ると予測している。 AI主導の需要がメモリ構成を変革 この予測は、AIアクセラレーターとデータセンターがHBMの高帯域幅とエネルギー効率をますます要求するメモリ業界の構造的変化を強調している。NVIDIAなどの主要AIチップメーカーへのHBM主要サプライヤーであるサムスンは、より高い利益率を獲得し、長期供給契約を確保するために、生産能力をHBMに戦略的にシフトしている。この動きは、消費者向け電子機器やPC需要の成熟による周期的な逆風に直面する広範なメモリ市場にとって特に重要である。 キム氏は、韓国ウォン高が米ドルに対してサムスンの収益に圧力をかける可能性があるが、全体的な利益軌道は堅調に推移すると指摘した。未来アセット証券は、サムスンの2026年と2027年の営業利益予想をそれぞれ5.7%と4.2%引き下げ、370兆570億ウォンと535兆6820億ウォンに調整した。これらの修正は為替の逆風を反映しているが、HBMの貢献拡大に大きく牽引され、前年比で健全な成長を示唆している。 半導体および暗号通貨セクターへの影響 より広範な半導体エコシステムにとって、サムスンのHBM拡大はAIインフラ投資の指標となる。HBM需要の強さは、AIコンピューティングへの持続的な投資を示唆しており、これは間接的に、マイニングやノード運用に高性能ハードウェアに依存するブロックチェーンネットワークに利益をもたらす。さらに、コモディティDRAMよりもHBMに戦略的に焦点を当てることは、汎用メモリの供給を逼迫させ、他のセグメントの価格を引き上げる可能性があり、これは暗号通貨マイニングリグやデータセンターのコスト構造に影響を与える可能性がある。 将来の見通し 今後、サムスンがHBMの歩留まり改善を実行し、次世代顧客を獲得できるかが重要になる。同社はSKハイニックスやマイクロンとの競争に直面しているが、垂直統合と製造規模が競争上の優位性を提供している。投資家は、四半期ごとのHBM収益開示とAIチップ需要の変化を監視すべきであり、これらがサムスンがメモリ市場でプレミアム評価を維持できるかどうかを決定する可能性が高い。暗号通貨およびテクノロジー投資家にとって、サムスンの軌道はAIハードウェア需要の代理指標を提供し、今後数年間で注目すべき主要銘柄となっている。

TREE NEWS 編集部 · 2026年9月7日
米国株

ブルーム・エナジー、ペロシ買いで52%急騰:インサイダーの慧眼か、それとも市場のタイミングか?

ブルーム・エナジー、ペロシ氏の7月下旬の購入以来52%急騰 TREE NEWS 報道: ブルーム・エナジー・コーポレーション(NYSE: BE)は、元下院議長ナンシー・ペロシ氏の夫ポール・ペロシ氏が7月下旬に数ヶ月ぶりの安値付近で株を取得して以来、約52%上昇しました。定期的な取引報告書で開示されたこの取引は、再びペロシ夫妻の投資活動に注目を集め、政治的なコネクションを持つ投資家の情報優位性について疑問を投げかけています。 何が起きたのか 提出書類によると、ポール・ペロシ氏は7月26日頃にブルーム・エナジーの株を購入しました。当時、株価は12.50ドル近辺で推移しており、これは2024年初頭以来の水準でした。それ以来、燃料電池メーカーの株価は約19ドルまで上昇し、より広範なクリーンエネルギーラリーとアナリストの好意的なコメントに支えられています。購入規模は25万1ドルから50万ドルの間で、大型テック株への投資で知られる一家にとっては控えめなポジションです。 業界分析:それは腕か、それとも運か? このタイミングは、議会取引をめぐる議論を再燃させています。批評家は、ナンビディア、アップル、テスラでの取引で多くのヘッジファンドを上回る成績を収めてきたペロシ夫妻が、ナンシー・ペロシ氏の政治的アクセスを通じて得た非公開情報を利用している可能性があると主張しています。しかし、違法なインサイダー取引の証拠は出ていません。ブルーム・エナジーの急騰は、セクター全体の勢いに沿ったものです。同期間にiシェアーズ・グローバル・クリーンエネルギーETFは18%上昇し、同社は8月に大手データセンター運営会社との提携を発表しましたが、これは政治とは無関係の触媒です。 ファンダメンタルな観点から見ると、ブルームのバリュエーションは依然として割高で、先物売上高の3.2倍で取引されています。同社の固体酸化物燃料電池は、AIデータセンターのバックアップ電源市場で勢いを増しており、このストーリーが水素・燃料電池セクター全体を押し上げています。しかし、収益性は依然として遠い道のりで、ブルームは2024年第2四半期に6,700万ドルの純損失を計上しました。 将来を見据えた視点 52%の上昇は、ポール・ペロシ氏が市場が知らない何を知っているのかという疑問を提起します。彼の実績は羨ましいものですが、個人投資家は政治的な取引を真似ることに慎重であるべきです。株のボラティリティは非常に高く、52週のレンジは8.50ドルから20.80ドルです。そして、AI主導の需要ストーリーはすでに織り込み済みです。ブルームが2025年までにプラスのフリーキャッシュフローを達成できなければ、株価は同じくらいの速さで上昇分を失う可能性があります。 今のところ、ペロシ取引は、ワシントンでは情報が通貨であることを思い出させてくれます。しかし、平均的な投資家にとって、政治家のポートフォリオを追いかけることはリスクの高い戦略です。同じ権力へのアクセスがない限りは。

TREE NEWS 編集部 · 2026年9月7日
米国株

ゴールドマン・サックス:AIメモリチップ需要は過小評価、韓国株は80%上昇の可能性

ゴールドマン・サックス:AIメモリチップ需要は過小評価、韓国株は80%上昇の可能性 TREE NEWS 報道: ゴールドマン・サックスのアジア太平洋地域チーフ株式ストラテジスト、ティモシー・モー氏は、韓国株式に対し強気の姿勢を改めて強調し、市場はAI主導のメモリチップ需要サイクルの持続期間を著しく過小評価していると主張している。モー氏はKOSPIの目標値を12,000ポイントに据え置いており、これはBloombergの先週金曜日のインタビューによると、現在の水準から約80%の上昇余地を示唆している。 この見方は最近の市場パフォーマンスとは対照的である。KOSPIは6月の高値から27%下落している。サムスン電子やSKハイニックスなどのチップ大手の好調な業績にもかかわらずだ。モー氏の目標値は、現在のバリュエーションでは、彼の利益予想が実現した場合、投資家に大きな安全余裕が提供されることを示唆している。 利益サイクルは過小評価されている モー氏の中心的な主張は、市場が韓国メモリチップメーカーの利益サイクルの持続性を体系的に過小評価しているというものだ。同氏は、KOSPI構成銘柄の利益が今年約360%成長し、2027年までに約35%に減速すると予測している。しかし、最終的な減速はすでに織り込み済みであり、現在の株価の弱さを正当化するものではないと強調している。 世界的なデータセンター建設競争が主要な原動力である。モー氏は、大規模なデータセンター拡張によるストレージおよびメモリチップの深刻な不足を指摘し、価格を押し上げ、需給の不均衡は2027年までに激化すると予想している。同氏は、ハイパースケールクラウドベンダーは「当面は収益が出なくても投資を続けなければならない」と指摘し、コンピューティングパワーへの爆発的な需要はメモリ集約的であり、メモリチップメーカーに直接利益をもたらすと述べている。 バリュエーションは歴史的低水準 バリュエーションの観点から、モー氏はKOSPIが過度の悲観論を織り込んでいると考えている。同氏の12,000ポイントの目標は、将来予想PER 7.5倍に基づいているが、KOSPIは現在、将来予想利益のわずか5.3倍で取引されており、これは7年平均の約半分である。同氏は、韓国企業が利益を達成すれば、この目標は「見た目ほど積極的ではない」と主張している。 モー氏は、長江儲存科技などの競合他社からの競争や、データセンター拡張に対する米国の政治的反発の可能性など、リスクを認識している。それでも、これらのリスクは、今後数年間の高度なメモリチップメーカーの基本的な優位性を損なうには不十分であると信じている。AIインフラ投資の構造的需要が支配的であり、韓国のチップリーダーはHBMやその他の高度なプロセスにおける技術的な堀により、その恩恵を受け続けるだろう。 投資家向け重要ポイント ナラティブよりも業績:短期的な株価動向ではなく、韓国チップメーカーの実際の業績に注目する。 バリュエーションのクッション:KOSPIが歴史的な将来予想PERの半分にあるため、業績が維持されれば、リスク・リワードは上振れに傾いているように見える。 キャペックスシグナルに注目:米国のテクノロジー企業の設備投資予測(来年は1.2兆ドル超)は、メモリ需要の先行指標である。 リスクを監視:地政学的緊張、中国のメモリメーカーとの競争、データセンターに対する米国の政策反発の可能性が主要な変数である。

TREE NEWS 編集部 · 2026年9月7日
米国株

マイアミでのアマゾン航空貨物機墜落:市場への影響と投資家への教訓

アマゾン貨物機がマイアミ空港の滑走路をオーバーラン、少なくとも5人死亡 TREE NEWS 報道: [現在の日付]、アマゾン・エアの貨物機(提携航空会社が運航)がマイアミ国際空港に着陸する際に滑走路をオーバーランし、少なくとも5人が死亡、多数の負傷者が発生しました。このボーイング767機はフェンスを突き破り、交通量の多い道路の近くで停止し、空港の運用に重大な混乱をもたらし、アマゾンの物流ネットワークに対する即時の安全性と運用上の懸念を引き起こしました。 何が起こったか この事故は、目撃者によると暴風雨の気象条件の中での着陸中に発生しました。緊急対応者が現場に急行し、空港はすべてのフライトを一時停止し、広範囲にわたる遅延と欠航が発生しました。国家運輸安全委員会(NTSB)は、パイロットエラー、機械的故障、悪天候などの潜在的要因に焦点を当て、墜落原因の調査を開始しました。 アマゾン・エアは、大規模なeコマース物流業務を補完するためにリースした貨物機の保有機に依存しており、増大する配送需要に応えるために急速に拡大しています。今回の墜落は、アマゾンの航空史上最も致命的な事故の1つであり、その業務と評判に重大な影響を与える可能性があります。 市場への影響分析 株式: アマゾン(NASDAQ: AMZN)の株価は、投資家が潜在的な財務的・ reputational なコストを評価するにつれて、短期的な変動が見られる可能性があります。直接的な業務への影響は限定的である可能性が高いですが(アマゾンは航空貨物の大部分を第三者航空会社に委託しています)、この事故は安全プロトコルへの監視強化と保険料の上昇につながる可能性があります。歴史的に、大手eコマースまたは物流企業が関与する航空事故は、小幅な株価下落の後、市場が長期的なファンダメンタルズに焦点を合わせるにつれて回復する傾向があります。 債券: この墜落は、アマゾンの社債に大きな影響を与える可能性は低いです。同社は強い信用力を維持しているためです。ただし、調査で体系的な安全問題が明らかになり、機材の長期運航停止につながる場合、運用リスクプレミアムがわずかに上昇する可能性があります。 商品: ジェット燃料価格は、この事故が業界全体の一時的なフライト混乱を引き起こす場合、小幅で短期的な上昇が見られる可能性がありますが、全体的な影響は無視できる程度です。より広範な商品市場は、石油の需要と供給などのマクロ経済要因によって動かされます。 通貨: このイベントは、会社固有の出来事でありマクロ経済ショックではないため、主要な通貨ペアに影響を与えるとは予想されません。ただし、米国のインフラや企業の安全性に対する広範な懸念につながる場合、リスクオフのセンチメントがわずかに生じる可能性がありますが、それが持続する可能性は低いです。 暗号資産: 暗号資産市場は、規制の動向やマクロ経済データにより敏感であり、このニュースによってほとんど影響を受けません。この墜落は、ビットコインや他のデジタル資産の根本的なドライバーを変えるものではありません。 投資家にとって重要な理由 投資家にとって、この悲劇は物流およびeコマースサプライチェーンに固有の運用リスクを浮き彫りにします。アマゾンの航空貨物への依存は、配送約束の重要な要素であり、事故、天候、規制措置などによる混乱は、顧客満足度とコストに波及効果をもたらす可能性があります。当面の財務的影響は限定的かもしれませんが、この出来事は、このセクターの企業を評価する際に、安全記録と運用の回復力を監視することの重要性を強調しています。 さらに、この事故は貨物航空会社に対する規制当局の監視を強化し、業界全体のコンプライアンスコストを増加させる可能性があります。投資家は、NTSB調査の最新情報と、アマゾンまたはそのパートナーからの機材調整や安全対策強化に関する声明に注目する必要があります。 投資家向け重要ポイント AMZN株の短期的な変動を予想するが、長期的なファンダメンタルズは無傷。 貨物航空に影響を与える可能性のある規制変更についてNTSB調査を監視する。 ピークシーズン中の配送スケジュールに影響を与える可能性のあるアマゾン・エアの業務調整に注目する。 ポートフォリオを分散し、企業固有のリスクを軽減する。このようなイベントは予測不可能であり、センチメントに影響を与える可能性がある。

TREE NEWS 編集部 · 2026年9月7日
米国株

金融株の8月のジェットコースター:ロビンフッドが36%急騰、オンとペイパルは下落

何が起こったのか TREE NEWS 報道: 大きな乖離が見られた8月、金融株はまちまちの結果となった。ロビンフッド・マーケッツ(HOOD)は約36%急騰し、セクターの上昇を牽引した一方、保険ブローカーのオン(AON)と決済大手のペイパル(PYPL)は、それぞれ二桁の下落となり、 notable な下落銘柄となった。この動きは、投資家が金利見通し、消費者支出の動向、企業固有の要因を再評価する中で、金融セクター内でのローテーションを反映している。 ロビンフッドが上昇した理由 ロビンフッドの目覚ましい上昇は、個人取引量の回復、四半期初めの好調な決算、暗号資産とオプション事業への楽観視など、複合的な要因によるものだ。退職金口座や24時間取引などの新製品への進出も、センチメントを後押しした。個人取引の動向に敏感な高ベータ銘柄として、ロビンフッドは市場が落ち着き、リスク選好が強いときに恩恵を受ける。 オンとペイパルが下落した理由 オンの株価下落は、第2四半期の決算が予想を下回り、経営陣が再保険とヘルスソリューション部門の需要低迷を理由にガイダンスを引き下げたことがきっかけだった。この下落は、価格圧力と巨額の災害損失の中で、保険ブローカー業界が直面する課題を浮き彫りにしている。一方、ペイパルは、マージン圧縮と、Apple Payや他のフィンテック競合との激しい競争に引き続き苦戦している。最近の決算では、取引マージンが予想を下回り、下半期の見通しも投資家を失望させた。 市場への影響分析 株式 この乖離した動きは、金融セクターにおける銘柄固有のファンダメンタルズの重要性を浮き彫りにしている。ロビンフッドの上昇は個人取引プラットフォームへのリスク選好を示す一方、オンとペイパルの下落は、業績不振や競争上の脅威がある企業を投資家が罰していることを示している。金融セクター全体(XLF)は8月ほぼ横ばいで、銀行の上昇が決済や保険銘柄の下落を相殺した。 債券 8月は米国債利回りが緩やかに上昇し、10年物利回りは4.2%前後で推移した。この環境は銀行の純金利マージンを一般的に支援するが、住宅ローンREITや消費者金融など金利に敏感なセグメントには圧力をかける可能性がある。金融株のまちまちのパフォーマンスは、この複雑な背景を反映している。 暗号資産とコモディティ ロビンフッドの上昇は暗号資産取引量の回復に一部起因するが、暗号資産市場全体は8月は低迷したままであった。ビットコインは狭いレンジで推移し、イーサは小幅な上昇となった。一方、原油価格は供給懸念で上昇したが、金はドル高で横ばいだった。これらの動きは、暗号資産にエクスポージャーを持つ銘柄を除き、金融株への直接的な影響は限定的だった。 為替 8月のドル指数(DXY)は約1%上昇し、海外収益を持つ多国籍金融企業に圧力をかけた。越境取引からかなりの収益を得ているペイパルは、特に為替の逆風の影響を受けた可能性がある。 投資家向けの重要ポイント 銘柄固有のリスクが支配的:8月の動きは、金融株が一枚岩ではないことを示している。投資家はセクター全体のトレンドではなく、企業のファンダメンタルズ、競争上のポジショニング、経営陣のガイダンスに焦点を当てるべきだ。 ロビンフッドの上昇は脆い可能性:株価の勢いは印象的だが、個人取引量と暗号資産のボラティリティに非常に敏感なままである。どちらかが低迷すれば、上昇はすぐに反転する可能性がある。 オンの弱さはバリュー投資の機会となる可能性:会社のガイダンスが過度に保守的であれば、株価は割安に見えるかもしれない。しかし、投資家は飛びつく前に、業績改善の証拠を待つべきだ。 ペイパルは構造的な課題に直面:デジタル決済の競争環境は激しく、ペイパルのマージン圧力は続く可能性がある。投資家は、コスト削減や製品イノベーションの成功の兆候に注目すべきだ。 金利に注目:利回りの方向性は今後も金融株に影響を与えるだろう。ハト派のFRBは金利に敏感な銘柄を押し上げる可能性がある一方、タカ派は銀行に有利に働くが、消費者依存の企業には打撃となる可能性がある。 要約すると、8月は金融株の二極化(あるいは三極化)の月だった。その乖離は機会と落とし穴の両方を提供し、投資家にセクターのレッテルを超えて詳細を掘り下げることを思い出させる。

TREE NEWS 編集部 · 2026年9月7日
米国株

ブラジル裁判所、シグマ・リチウム鉱山の操業停止を命じる;株価下落

ニュース概要 TREE NEWS 報道: ブラジルの裁判所が、シグマ・リチウムの唯一の生産鉱山の操業を停止したと、同社が発表した。この司法判断により、ミナスジェライス州のグロータ・ド・シリロ計画での活動が停止される。同計画は、世界の電気自動車バッテリーサプライチェーン向け高品位リチウム精鉱の主要供給源である。シグマ・リチウムは、この判決を覆すために直ちに法的措置を取っていると述べたが、操業停止により短期的な供給懸念が高まり、株価は時間外取引で下落した。 市場への影響 株式 シグマ・リチウム(SGML)は、投資家が生産見通しとキャッシュフローを再評価する中、売り圧力に直面する可能性が高い。操業停止は他のリチウム鉱山会社やバッテリー材料株にも波及する可能性がある。供給混乱はリチウム価格の見通しを引き締めるためだ。ただし、影響はセクター内に限定される可能性が高い。停止が数週間続き、主要自動車メーカーとのオフテイク契約に影響が出た場合を除く。 商品 供給過剰で圧力を受けていたリチウム価格は、停止が長期化すれば短期的に反発する可能性がある。シグマのグロータ・ド・シリロは世界で最も高品位の硬岩リチウム鉱床の一つであり、その生産は短期的な需要を満たすために重要である。トレーダーは法的手続きの進展と、既存在庫の出荷能力への影響を注視するだろう。 債券と通貨 広範な固定収入市場と通貨市場は、この単一の企業イベントに大きく反応する可能性は低い。ただし、これがブラジルの鉱業に対する広範な規制上または法的リスクを示唆する場合は別だ。その場合、ブラジルレアル(BRL)と国債は小幅な逆風に直面する可能性があるが、現時点では影響は株式と商品に限定されると予想される。 投資家にとって重要な理由 この出来事は、重要鉱物の採掘に内在する操業上および規制上のリスクを浮き彫りにしている。EVサプライチェーンの投資家にとって、集中した供給源の脆弱性を強調するものだ。裁判所の決定は、ブラジルでの鉱山プロジェクトに対する環境的・社会的監視の高まりを反映している可能性もあり、今後の許可や拡張計画に影響を与える可能性がある。シグマの次の法廷審問と生産ガイダンスの修正に注目しよう。 重要なポイント シグマ・リチウムの操業が裁判所命令により停止され、短期的な供給不確実性が生じている。 停止が続けばリチウム価格に上昇圧力がかかり、他の生産者に利益をもたらす可能性がある。 投資家は法的展開と同社の対応を監視し、期間に関する指針を得るべきだ。 この出来事は、重要鉱物サプライチェーンにおける操業リスクの重要性を思い出させる。

TREE NEWS 編集部 · 2026年9月7日
9月6日
米国株

Metaplanet CEO、ビットコイン財務戦略の勢いの中で透明性向上を約束

Metaplanet CEO、ビットコイン財務戦略の勢いの中で透明性向上を約束 TREE NEWS 報道: MetaplanetのCEOであるSimon Gerovich氏は、同社がこれまでガバナンス構造や戦略的決定がどのように長期的な株主価値を生み出すかについて十分に説明してこなかったことを認め、今後はコミュニケーションと透明性を向上させることを約束した。この声明は、同社が8月18日に行った第10回新株予約権の調整に続くもので、これは進行中のビットコイン財務蓄積戦略に関連している。 ニュース概要 最近のアップデートで、Gerovich氏はMetaplanetのガバナンスと価値創造のロジックを説明する上での過去の欠点を認めた。しばしば「アジアのMicroStrategy」と呼ばれる同社は、8月18日に改訂された第10回新株予約権などの株式連動型商品を一部資金源として、バランスシートにビットコインを積極的に追加している。CEOは、今後の取り組みは投資家への明確なコミュニケーションと、株主の利益に沿ったガバナンスと報酬方針の継続的な見直しに焦点を当てると強調した。 業界分析 Metaplanetの透明性の約束は、世界中のビットコイン財務企業への監視が強まる中で行われた。より多くの企業がBTCを準備資産として採用するにつれて、投資家は資金調達の仕組み、希薄化リスク、ガバナンスの保護策についてますます明確さを求めている。第10回新株予約権の調整(おそらく行使価格や発行条件に関わる)は、ビットコイン購入のための資本調達と既存株主の保護の間の微妙なバランスを浮き彫りにしている。 Gerovich氏が過去のコミュニケーション不足を認めたことは注目に値する。ビットコイン財務戦略においては、信頼が最も重要である。投資家が経営陣の報酬が長期的なBTC蓄積とどのように整合しているかを容易に理解できない場合、株式を割り引いたり、ガバナンスの質に疑問を抱いたりする可能性がある。透明性へのコミットメントにより、Metaplanetは情報開示が少ない同業他社と差別化し、機関投資家との信頼を築くことを目指している。 今後の見通し Metaplanetがガバナンスと報酬方針の見直しを約束したことは、他の暗号資産に積極的な企業にとって前例となる可能性がある。適切に実行されれば、堅牢な開示基準をしばしば要求する機関資本をより多く引き付ける可能性がある。しかし、同社は透明性と戦略的な裁量のバランスを取らなければならない。過度な開示は、ビットコイン購入計画を市場の先回りするトレーダーにさらす可能性がある。今後数四半期は、Metaplanetが透明性の約束を具体的な投資家の信頼に変えることができるかどうかが明らかになるだろう。特にBTC準備金を拡大し続ける中で。

TREE NEWS 編集部 · 2026年9月6日
取材依頼 ご意見