월스트리트 베테랑, 채권이 ‘주식 같은 수익률’을 제공하면서 1987년의 메아리를 감지
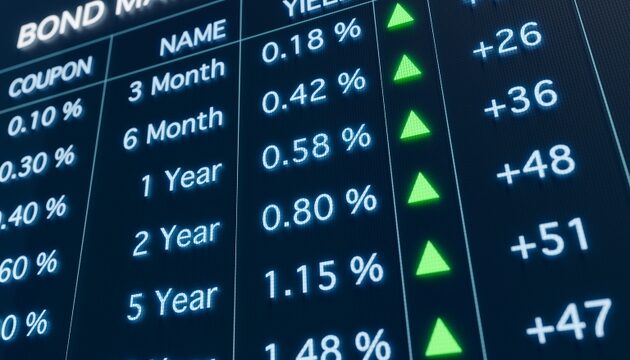
TREE NEWS 보도: 1987년 주식 시장 폭락에 앞서 나타났던, 시장 참가자들이 주목하는 신호가 다시 깜빡이고 있다고 월스트리트 베테랑 래리 맥도널드가 지적했다. 경고는 예상치 못한 곳에서 나온다. 채권 시장이다. 맥도널드는 채권이 ‘주식 같은 수익률’을 내기 시작했다고 지적한다. 이 현상은 블랙 먼데이가 다우존스 산업평균지수를 단 하루 만에 약 23% 폭락시킨 몇 달 전인 1987년 여름을 떠올리게 한다.
이 역학은 단순하지만 주식 투자자들에게는 불안하다. 채권 자산이 주식에 필적하는 수익률을 내기 시작하면, 수년간 자본을 주식으로 몰아넣은 위험-보상 계산이 바뀌기 시작한다. 채권이 더 낮은 위험으로 비슷한 수익률을 제공하는데 왜 주식 변동성을 감수하겠는가? 이 질문이 기관 포트폴리오 전반에 퍼지면 1987년 10월 19일을 특징지었던 연쇄적인 매도 압력을 촉발할 수 있다.
지금 이것이 중요한 이유
1987년과의 비교는 단순한 향수가 아니다. 블랙 먼데이에 이르는 몇 달 동안 채권 가격 하락과 함께 국채 수익률이 급등하여 채권 투자자들에게 매력적인 진입점을 만들었다. 동시에 수년간의 강세장 이후 주식 밸류에이션은 과도하게 팽창했다. 채권이 경쟁력 있는 수익률을 제공하기 시작하자 주식의 한계 매수자가 사라졌고, 시장의 취약한 균형이 붕괴했다.
오늘날의 구도는 불편한 유사점을 공유한다. 주식 시장은 인공지능 붐을 타고 크게 상승했으며, 소수의 메가캡 종목에 대한 집중은 역사적 극단에 도달했다. 한편 연방준비제도가 더 오래 높은 금리를 유지하는 자세를 견지하면서 국채 수익률은 상승했고, 신용 스프레드는 미묘하게 확대되기 시작했다. 채권이 계속 주식 같은 수익률을 제공한다면 주식에서의 로테이션이 가속화될 수 있다.
자산 클래스별 시장 영향
- 주식: 가장 즉각적인 위험은 높은 배수의 성장주에서의 밸류에이션 압축이다. 무위험 금리가 자본의 진정한 경쟁자가 되면 오늘날의 천문학적인 기술주 밸류에이션을 정당화하는 현금흐름할인 모델이 무너진다. 투자자들이 안전으로 이동하면서 방어적 섹터 — 유틸리티, 필수 소비재, 헬스케어 — 가 아웃퍼폼할 수 있다.
- 채권: 아이러니하게도 경고 신호를 보내는 바로 그 자산 클래스가 수혜자가 될 수 있다. 채권에 대한 수요 증가는 가격을 높이고 수익률을 낮추어 채권 시장을 안정시키면서 주식 시장을 불안정하게 만드는 피드백 루프를 만들 수 있다.
- 암호화폐: 디지털 자산은 점점 더 하이베타 위험 대용품으로 거래되고 있다. 주식에서의 로테이션은 암호화폐, 특히 알트코인과 투기적 토큰에 더 큰 타격을 줄 것이다. 비트코인은 유동성 헤지로서 어느 정도 지지를 받을 수 있지만, 진정한 위험 회피 국면에서는 상관관계가 1로 수렴하는 경향이 있다.
- 원자재: 금은 안전자산으로서 수혜를 볼 가능성이 높다. 주식 약세가 광범위한 경제 둔화를 시사하면 산업용 금속은 타격을 받을 수 있다. 원유는 미묘한 위치에 있다 — 공급 제약이 수요 우려를 상쇄할 수 있지만 급격한 성장 공포는 원유를 끌어내릴 것이다.
- 통화: 미국 달러는 처음에 글로벌 자본이 안전을 추구하면서 강세를 보일 수 있지만, 시장 혼란에 대응해 연준이 공격적으로 금리를 인하해야 한다면 그 강세는 빠르게 반전될 수 있다. 전통적인 펀딩 통화인 일본 엔은 위험 회피 시나리오에서 절상될 가능성이 높다.
투자자들이 주시해야 할 것
핵심 변수는 오늘 채권이 주식 같은 수익률을 제공하는지가 아니라 그 추세가 지속되는지다. 경쟁력 있는 채권 수익률이 한 달 지속된 것은 노이즈에 불과하다. 위험-보상 환경의 지속적인 변화가 신호다. 투자자들은 수익률 곡선, 신용 스프레드, 그리고 결정적으로 펀드 플로우 데이터를 모니터링해야 한다. 기관 자금이 대규모로 주식에서 채권으로 로테이션하기 시작하면 1987년 유사성은 학문적 호기심을 훨씬 뛰어넘는 것이 된다.
맥도널드의 경고는 임박한 폭락의 예측이 아니다. 시장은 자산 클래스 전반의 수익률 구성이 투자자 행동을 형성하고, 그것이 다시 수익률을 형성하는 반사적 시스템이라는 점을 상기시키는 것이다. 그 피드백 루프가 부정적으로 돌아서면 조정은 폭력적이고 빠를 수 있다.
핵심 요점
- 채권이 주식 같은 수익률을 내는 것은 역사적으로 1987년 폭락에 선행했다 — 그 신호가 돌아왔다.
- 주식 밸류에이션, 특히 AI 주도 메가캡은 채권으로의 로테이션에 취약하다.
- 방어적 섹터, 금, 엔은 위험 회피 시나리오에서 수혜를 볼 수 있다. 암호화폐와 높은 배수의 기술주는 가장 큰 하방 위험에 직면한다.
- 이것이 일시적인 현상이 아님을 확인하기 위해 펀드 플로우와 신용 스프레드를 주시하라.