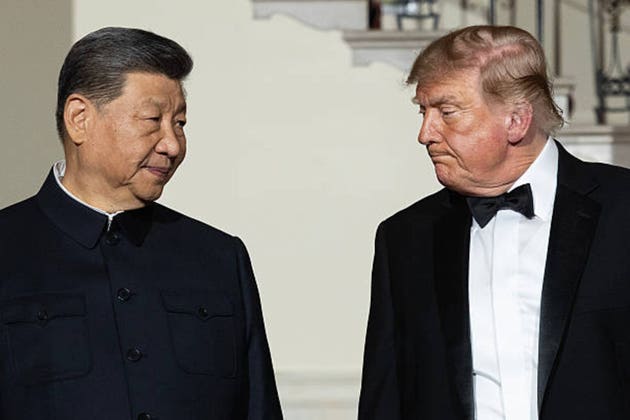
トランプ・習会談は貿易休戦の延長で終了、広範な進展なし
TREE NEWS 報道: ドナルド・トランプ米大統領と習近平中国国家主席の間の重要な首脳会談は、既存の貿易休戦を延長することで双方が合意し、発効予定だった関税の即時エスカレーションを回避して終了した。しかし、会談では貿易戦争を特徴づける構造的問題——知的財産保護、強制技術移転、中国産業への国家補助金、二国間貿易赤字の全体的な規模——について実質的な進展はなかった。市場は適度に前向きな結果を織り込んでおり、延長はまさにそれを実現した——それ以上でもそれ以下でもない。
休戦の延長は、既存の関税が維持されるが、新たな課税は課されず、既存の関税も撤回されないことを意味する。両国の交渉担当者は協議を続け、今後数カ月以内にフォローアップラウンドが予想される。正式な合意や核心的な争点を解決するためのスケジュールがないことは、将来のエスカレーションの扉を開いたままにしている。
市場への影響
株式:米国と中国の株式市場は慎重な安堵で反応する可能性が高い。新たな関税がないことは短期的な重しを取り除くが、広範な合意に至らなかったことは上値を抑える。輸出志向セクター——半導体、農業、航空宇宙、産業機械——は限定的な動きとなるかもしれない。中国A株と香港上場のテクノロジー銘柄は、即時のエスカレーションリスクの除去から恩恵を受ける可能性があるが、構造的な重しは残る。アップル、ボーイング、キャタピラーなど中国エクスポージャーの大きい米国企業は、投資家が未解決の問題に再び焦点を当てるにつれて薄れる限定的なリリーフラリーを見せるかもしれない。
債券:即時の貿易破綻のテールリスクが薄れるにつれて、米国債への安全資産需要はやや緩和するかもしれない。しかし、貿易赤字や知的財産に関する解決がないため、長期的な不確実性が債券価格の下値を支える。利回りは延長のニュースでわずかに上昇する可能性があるが、動きは控えめになるだろう。
暗号資産:デジタル資産は、リスクオンの代理指標および地政学的不確実性へのヘッジとして取引されることが増えている。貿易休戦の延長は緩やかにリスクポジティブであり、短期的にビットコインと主要アルトコインを支える可能性がある。しかし、暗号資産市場は現在、貿易政策よりも国内の規制動向とETFフローに焦点を当てている。ここでの影響は二次的である可能性が高い。
コモディティ:農産物——大豆、豚肉、トウモロコシ——は貿易戦争の展開に最も直接的に敏感である。休戦の延長は中国の報復的購入が停止される即時の脅威を取り除くが、購入増加のコミットメントがなければ、価格はレンジ内にとどまるかもしれない。銅やアルミニウムなどの産業金属は関税リスクの低下で小幅な反発を見せる可能性がある一方、原油は貿易の見出しよりもOPEC+の動向と世界需要に左右され続ける。
通貨:中国人民元は、延長が新たな関税への対応としての急激な減価リスクを減らすため、ニュースで安定する可能性が高い。米ドルは安全資産としての利益の一部を返上するかもしれない。オフショア人民元(CNH)と新興国通貨は全般的に緩やかな強さを見せる可能性がある。
投資家にとってなぜ重要か
貿易休戦の延長は典型的な「悪材料の不在を買う」イベントである。短期的なリスクを取り除くが、過去数年間でグローバルサプライチェーンを再形成した構造的緊張を解決するものではない。投資家は、根本的な対立が未解決のままであり、次のエスカレーションがほとんど警告なしに来る可能性があることを認識すべきである。
ポートフォリオのポジショニングには、この環境は地理的および資産クラス間の分散を促す。国内需要が堅調で中国エクスポージャーが限定的な企業はアウトパフォームするかもしれない。債券では、テールリスクの緩やかな緩和はデュレーションのわずかな削減を支持するが、全面的なシフトではない。暗号資産では、マクロ環境は依然として支援的だが決定的ではない。
主なポイント
- 貿易休戦は延長されたが、関税、知的財産、補助金に関する構造的突破口はなし。
- 株式はリリーフラリーを見せるかもしれないが、未解決の問題に焦点が戻るにつれて薄れる。
- 安全資産需要の緩和で債券利回りはわずかに上昇する可能性。
- 暗号資産への影響は二次的;国内規制とETFフローが支配的。
- 農産物と産業コモディティは緩やかで短命な動きを見せるかもしれない。
- 人民元と新興国通貨は安定する可能性が高い。
- 投資家は継続的なボラティリティに備え、恒久的な解決に過度にポジションを取ることを避けるべき。