FRBのムサレム総裁、インフレ抑制には2027年春までに複数回の利上げが必要と示唆
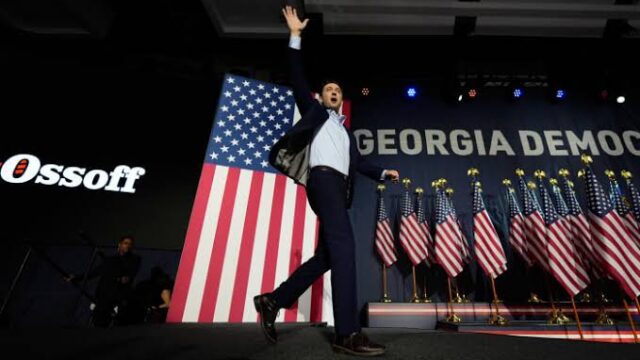
TREE NEWS 報道: セントルイス連銀のアルベルト・ムサレム総裁は火曜日、タカ派的なメッセージを発し、米中央銀行はインフレを2%目標に戻すために2027年春までに複数回の利上げが必要になる可能性があると述べた。アルゼンチンでの講演で、ムサレム総裁は、最も可能性の高いシナリオでは、追加の政策引き締めがなければ、インフレは今後18ヶ月間目標を大幅に上回り続けると警告した。彼は実質政策金利を約100ベーシスポイント引き上げる必要があるかもしれず、それは数回の25ベーシスポイントの利上げを意味すると示唆した。
ムサレム総裁の発言は、FRBが先月金利を据え置いた後に行われた。9月には3年ぶりの利上げを実施していた。中央銀行は経済状況を評価するために一時停止したが、ますます多くの当局者が追加引き締めへの支持を表明している。ムサレム総裁の発言はその合唱に加わるものだが、彼は利上げのペースが政策立案者の間で議論の的であることを認めた。
市場への影響
金融市場は、より積極的なFRBの可能性に迅速に反応した。金利先物は現在、12月と1月の0.25%利上げを織り込み、4月までにさらに利上げがある可能性を反映している。この期待の変化は資産クラス全体に広範な影響を及ぼす:
株式
株式市場、特にグロース株とテクノロジー株は、割引率の上昇がバリュエーションを圧縮するため、金利上昇に対して脆弱である。複数回の利上げの可能性は、特に利益成長が金融条件の引き締まりを相殺できない場合、ボラティリティの増大につながる可能性がある。景気循環セクターは経済が底堅さを保てば良好なパフォーマンスを示すかもしれないが、全体的なリスク選好は減退する可能性がある。
債券
市場がより高い最終金利に適応するにつれ、米国債利回りはさらに上昇する可能性が高い。イールドカーブは一部のセグメントですでに逆転しているが、投資家がより高いインフレとともに強い成長を予想すれば、スティープ化する可能性がある。短期債はFRBの政策に最も敏感であり、長期債利回りはインフレ期待と財政見通しにも依存する。
暗号資産
リスク資産と見なされることが多い暗号通貨は、流動性の引き締まりから逆風に直面する可能性がある。金利上昇は投機的投資の魅力を減らし、ドルを強化する。これは歴史的にビットコインや他のデジタル資産と負の相関がある。しかし、インフレ圧力が持続すれば、暗号通貨はインフレヘッジとして関心を集める可能性もある。
コモディティ
ドル高と金利上昇は通常、石油や金などドル建てのコモディティの重しとなる。工業金属は進行中の経済成長に支えられるかもしれないが、引き締めが世界需要を減速させれば、コモディティ全体は苦戦する可能性がある。
通貨
金利差が拡大するにつれ、米ドルは主要通貨に対して強化される可能性が高い。新興国通貨、特に外部債務負担が大きい国々の通貨は圧力にさらされる可能性がある。ユーロと円は、それぞれの中央銀行がより緩和的なスタンスを維持すれば、さらに弱くなる可能性がある。
投資家にとってなぜ重要か
ムサレム総裁の発言は、FRBの反応関数における重要な変化を浮き彫りにしている。政策立案者たちは、実質金利の引き締めを達成するためにインフレ低下だけに頼ることをますます嫌っている。直接的な利上げを明示的に提唱することで、ムサレム総裁はインフレが定着するリスクを強調し、先制的な行動が必要になる可能性を示唆している。投資家にとって、これは以下を意味する:
- ポートフォリオの再調整: 金利に敏感なセクターへのエクスポージャーを減らし、バリュー株、短期債券、インフレ保護証券への配分を増やすことを検討する。
- 通貨ヘッジ: ドル高は外国投資のリターンを侵食する可能性がある。ヘッジ戦略が賢明かもしれない。
- デュレーション管理: 債券では、デュレーションを短縮することで金利リスクを緩和できる。
- 分散投資: コモディティや特定の実物資産を含むオルタナティブ資産は、持続的なインフレに対する保護を提供する可能性がある。
ムサレム総裁は2028年(アトランタ連銀総裁職が空席のままなら2027年)まで金融政策で投票権を持たないが、彼の見解はFRBの方向性を示す指標として注視されている。引き締めペースをめぐる議論は続くだろうが、メッセージは明確だ。安易な資金の時代は終わり、投資家はより長期間の高金利に備えるべきである。