중동 원유 수출 반등에도 사우디 추가 공격으로 가격 고공행진
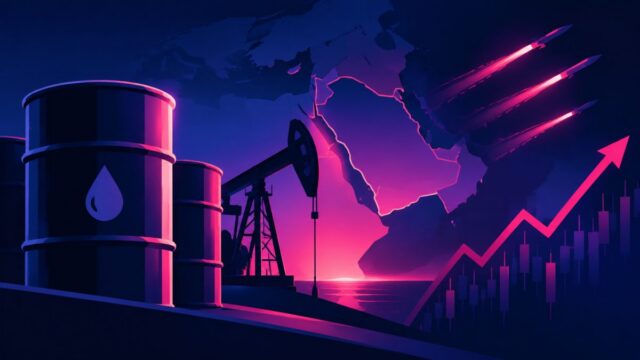
TREE NEWS 보도: 페르시아만의 원유 수출이 많은 분석가의 예상을 뛰어넘는 속도로 회복되고 있으며, 유조선 적재량은 지역 분쟁 발발 전 수준에 근접하고 있다. 그러나 원유 가격은 여전히 고공행진을 이어가고 있으며, 사우디아라비아 에너지 인프라에 대한 새로운 공격은 석유 시장의 리스크 프리미엄이 아직 사라지지 않았음을 보여준다.
해운 데이터에 따르면 주요 걸프 산유국의 수출량은 지난 몇 주 동안 꾸준히 증가하며 전쟁 전 수준과의 격차를 좁히고 있다. 이러한 회복은 지정학적 긴장이 지속되는 가운데 생산과 물류가 정상화되고 있음을 시사한다. 그러나 시장은 이러한 공급 반등에 통상적으로 동반되는 가격 완화에 반응하지 않고 있다.
가격이 하락하지 않는 이유
공급 회복과 높은 가격 사이의 괴리는 여러 겹치는 요인을 반영한다. 첫째, 사우디 에너지 시설에 대한 공격은 물리적 인프라가 여전히 취약하다는 점을 트레이더들에게 상기시켰다. 수출량이 증가하더라도 공급 중단 위협은 선물 가격에 리스크 프리미엄을 내재시킨다.
둘째, 수요 측 요인이 지지력을 제공하고 있다. 글로벌 원유 소비는 예상보다 견조하게 유지되고 있으며, 특히 아시아에서는 정제 마진이 원유 투입량 증가를 부추기고 있다. 셋째, 시장은 추가 확대 가능성을 반영하고 있어 트레이더들의 원유 공매도 의지를 제한하고 있다.
마지막으로 금융 흐름이 역할을 하고 있다. 투자자들은 지정학적 불확실성에 대한 헤지로 원유 선물 롱 포지션을 늘리고 있으며, 옵션 시장은 외가격 콜 행사가에 대한 내재변동성이 상승해 가격 급등에 대한 보호 수요를 보여주고 있다.
시장 시사점
주식
에너지 주식은 상대적으로 밝은 부분으로, 높은 원유 가격이 통합 메이저와 탐사·생산 기업의 이익을 뒷받침하면서 광범위한 시장을 아웃퍼폼했다. 그러나 지속적인 고유가는 소비자에게 세금으로 작용하며 경기소비재, 항공사, 운송 주식에 부담을 줄 수 있다. 주식 투자자에게 핵심 질문은 리스크 프리미엄이 사라질지 아니면 고착화될지이다.
채권
높은 에너지 가격은 중앙은행의 인플레이션 전망을 복잡하게 만든다. 유가가 높게 유지되면 헤드라인 인플레이션이 예상보다 끈적하게 나타나 채권 금리에 상승 압력을 가할 수 있다. 채권 투자자는 최근 몇 주 동안 상승한 손익분기 인플레이션율을 주시해야 한다.
암호화폐
디지털 자산은 석유 관련 뉴스에 대한 직접적 민감도가 제한적이지만, 지정학적 확대에 따른 광범위한 위험 회피 움직임은 암호화폐 시장에 부담을 줄 수 있다. 비트코인은 비교적 좁은 범위에서 거래되어 암호화폐 투자자들이 에너지 가격보다 유동성과 규제 요인에 더 집중하고 있음을 시사한다.
원자재
원유 외에도 리스크 프리미엄은 정제 제품과 천연가스로 확산되었다. 디젤과 제트유 크랙은 확대되었고 유럽 가스 가격은 공급 중단에 민감하게 반응하고 있다. 한편 금은 안전자산 수요를 끌어들이며 투자자들의 지정학적 배경에 대한 불안을 반영하고 있다.
통화
캐나다 달러와 노르웨이 크로네를 포함한 산유국 통화는 높은 원유 가격의 지지를 받고 있다. 미국 달러는 안전자산 흐름의 수혜를 입은 반면, 원유 수입 신흥국 통화는 지속적인 높은 에너지 비용에 취약한 상태로 남아 있다.
투자자를 위한 핵심 요점
- 공급 회복이 가격 완화와 같다고 가정하지 말라. 지정학적 리스크 프리미엄은 물리적 흐름이 정상화되어도 지속될 수 있다.
- 에너지 주식은 헤지를 제공하지만 이벤트 리스크를 수반한다. 인프라 공격은 양방향으로 급격한 움직임을 촉발할 수 있다.
- 인플레이션 손익분기점을 주시하라. 지속적인 고유가는 중앙은행의 완화를 지연시키고 채권 포트폴리오에 압력을 가할 수 있다.
- 원자재 전반에 분산하라. 정제 제품과 천연가스는 동일한 리스크 요인에 대한 추가 노출을 제공할 수 있다.
- 안전자산 흐름을 모니터링하라. 금과 달러는 확대 헤드라인에 민감하게 반응할 가능성이 높다.
결론: 석유 시장은 물리적으로 회복되고 있지만 심리적으로는 여전히 취약하다. 투자자는 공급은 개선되고 있으나 리스크 프리미엄이 빠르게 사라지지 않는 세상에 대비해야 한다.