80岁房主40万美元房产净值:是否该卖房?高利率下的美国楼市困局
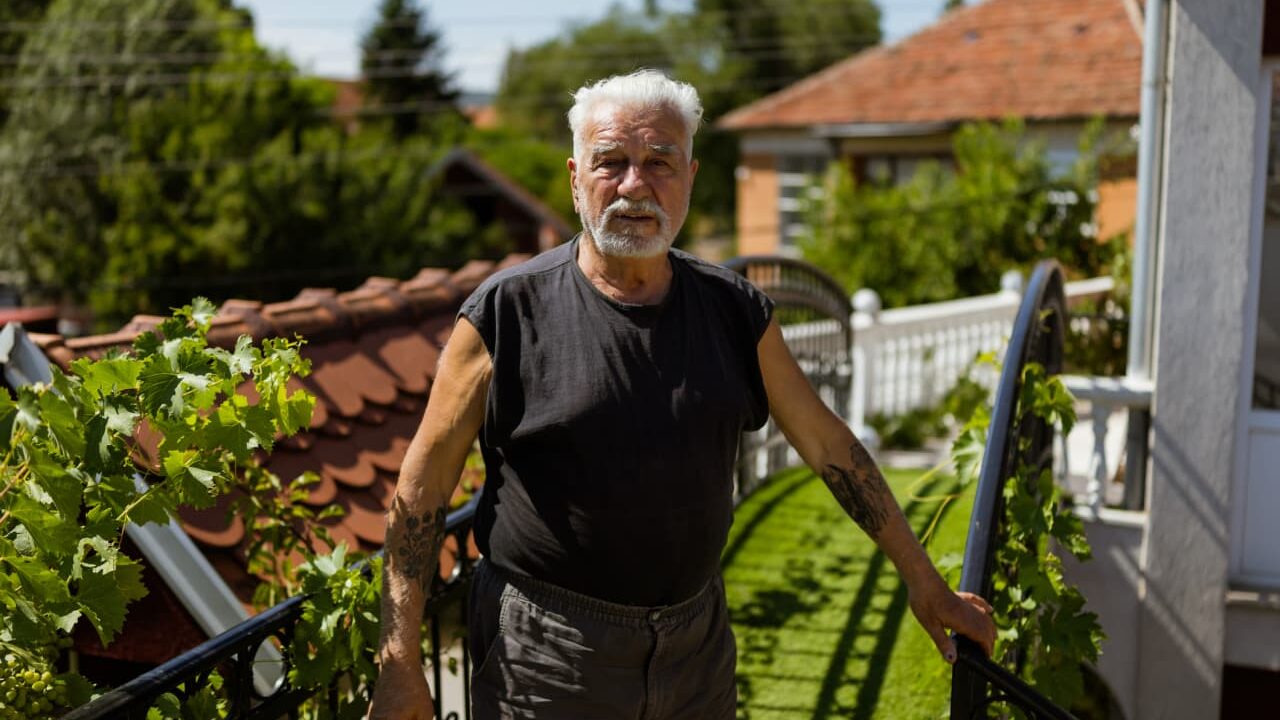
TREE NEWS 报道, 一位80岁的房主拥有约40万美元的房产净值,正在纠结是否要卖房搬家,因为家中的楼梯已经变得危险。对于美国老年人来说,这是一个再熟悉不过的两难处境:他们读到的建议通常是不要卖房,因为自己持有低利率的房贷。这个问题折射出一个悄然重塑美国楼市的深层矛盾——数百万家庭坐拥可观的房产净值,却在财务上被劝阻出售,因为放弃低息贷款意味着要以如今高得多的利率重新融资买房。
个人层面的利害关系显而易见。跌倒对老年人来说是主要的受伤原因之一,继续住在不安全的房子里会带来真实的健康风险。但财务上的计算确实复杂,而正是这种计算在扭曲整个房地产市场。
为什么“锁定效应”如此重要
在疫情期间的低利率年代,很大一部分美国房贷的利率在2%至4%之间。如今30年期固定利率远高于这一区间,搬家就意味着用便宜的贷款换一笔更贵的贷款——月供冲击可能高达数百甚至数千美元。经济学家称之为房贷利率锁定效应。它压制了二手房销售,使库存紧张,并在可负担性恶化的情况下仍支撑房价。
对退休人士而言,这笔账与在职家庭不同。80岁的人可能根本不需要为新购房融资,尤其是如果他们选择缩小居住面积、租房或搬入养老社区。卖房可以把流动性差的房产净值转化为现金,投入国库券、货币市场基金或派息资产,在当前利率下可获得4%至5%的收益——这是一笔可观的收入来源。这与接近零收益率的时代形成鲜明对比,当时持有低息房贷、把资金投向他处往往是更划算的选择。
市场影响
- 房地产与建筑商:持续的锁定效应支撑房价,却让二手房市场陷入枯竭。新建住宅建筑商因二手房库存短缺而受益,但高利率仍压制可负担性。
- 利率与债券:这个案例是楼市对利率高度敏感的一个缩影。如果美联储降息,锁定效应应会逐步松动,释放供给并提振交易量。这将成为抵押贷款机构、产权保险公司和房地产经纪商的顺风。
- 消费者支出:房产财富是家庭信心的主要驱动力。无法或不愿卖房的老年人可能削减其他支出,而成功卖房者则可能把资金重新配置到能产生收益的资产上。
- 股票与加密货币:房产净值若释放到金融市场,可能温和支撑对收益型产品、年金甚至风险资产的需求。但这一效应缓慢而分散,本身并非能推动市场的催化剂。
对投资者的意义
这不是一个关于某位退休人士的故事,而是关于疫情后经济的一个结构性特征:高利率把庞大的家庭财富冻结在原地。投资者应关注二手房销售、抵押贷款申请数据以及美联储任何放松政策的迹象,作为这一冻结开始解冻的关键信号。对年长房主来说,实际的启示是:那条“永远不要卖掉低息房贷”的老规矩并非放之四海而皆准。当安全、健康和流动性需求发生变化时,这笔账可能会反转。只收取固定费用的财务规划师,以及必要时税务顾问,可以帮助权衡利弊。
归根结底:一个关于危险楼梯的个人问题,也是观察当今美国楼市最大扭曲的一扇窗——并提醒人们,驱动宏观周期的不仅是央行,还有家庭资产负债表。