40万ドルの住宅資産を持つ退職者が住宅売却を検討:米国のロックインされた住宅市場を映す窓
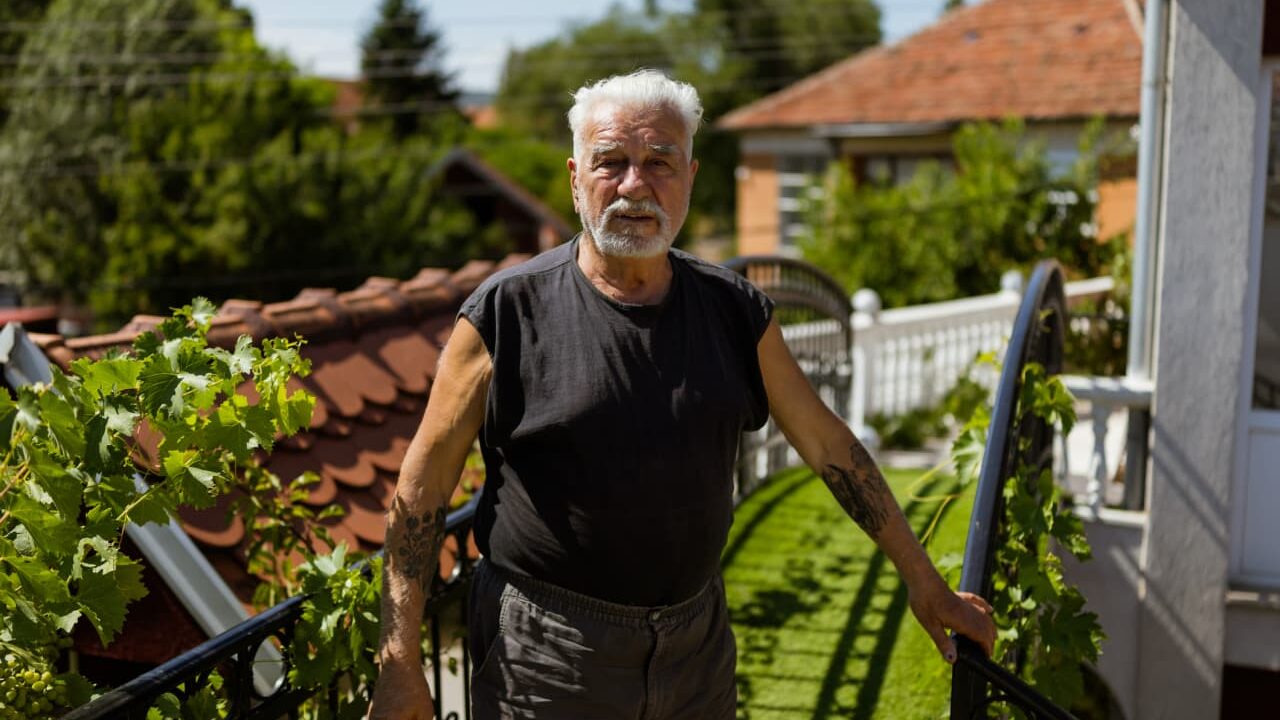
TREE NEWS 報道: 約40万ドルの住宅資産を持つ80歳の住宅所有者が、自宅の階段が危険になったため、売却して引っ越すべきかどうかを悩んでいる。このジレンマは、高齢のアメリカ人にとってよくあるものだ。これまで読んできたアドバイスは概して「売るな」と言っている。なぜなら低金利の住宅ローンを保有しているからだ。この問いは、米国の住宅市場を静かに大きく変えてきた緊張関係を浮き彫りにしている。何百万もの世帯が相当な資産を抱えながらも、安い住宅ローンを手放すことは今日のはるかに高い金利で新たな住宅を融資してもらうことを意味するため、経済的に売却をためらっているのだ。
個人的な利害は明らかだ。階段での転倒は高齢者の負傷の主要因であり、安全でない住宅に住み続けることは実際の健康リスクを伴う。しかし、財務的な計算は本当に複雑であり、それは広範な住宅市場を歪めているのと同じ計算なのだ。
なぜ「ロックイン効果」が重要なのか
パンデミック時代の低金利期には、米国の住宅ローンの大部分が2%から4%の金利で組成された。30年固定金利が今やその範囲をはるかに超えているため、引っ越しは安いローンをより高価なローンと交換することを意味する。月々の支払いのショックは数百ドルから数千ドルに達することもある。エコノミストはこれを住宅ローン金利のロックイン効果と呼ぶ。これは中古住宅販売を抑制し、在庫を逼迫させ、購買力が悪化しても価格を下支えしている。
退職者にとって、計算は働く家族とは異なる。80歳の人は、特にダウンサイズしたり、賃貸したり、シニアコミュニティに移ったりする場合、新たな購入のための融資をまったく必要としないかもしれない。売却すれば、流動性の低い資産を現金化し、財務省短期証券、マネーマーケットファンド、または4%から5%の利回りを生む配当株に投資できる。これは今日の金利では意味のある収入源となる。これは、ほぼゼロ金利の時代からの劇的な逆転だ。当時は、安い住宅ローンを保有して他の場所に投資する方がしばしば良い取引だった。
市場への影響
- 住宅と住宅建設業者:ロックインの継続は価格を支えるが、中古市場を枯渇させる。新築住宅の建設業者は中古在庫の不足から恩恵を受けるが、高金利は依然として購買力を圧迫している。
- 金利と債券:この話は、住宅活動がなぜこれほど金利に敏感なのかを象徴している。連邦準備制度が利下げを行えば、ロックイン効果は徐々に緩和し、供給を解放し取引量を押し上げるはずだ。それは住宅ローン組成業者、タイトル保険会社、不動産仲介業者にとって追い風となるだろう。
- 個人消費:住宅資産は家計の信頼感の主要な原動力だ。売れない、あるいは売らない高齢者は他の支出を削減するかもしれない一方、売却した人は資本を収益資産に再配分できる。
- 株式と暗号資産:住宅資産が金融市場に放出されれば、利回り商品、年金、さらにはリスク資産への需要を緩やかに支える可能性がある。しかしその効果は遅く拡散しており、それ自体が市場を動かす触媒ではない。
投資家にとっての意味
これは一人の退職者についての話ではない。パンデミック後の経済の構造的特徴についての話だ。高金利は家計の富の巨大なプールをその場に凍結させている。投資家は、中古住宅販売、住宅ローン申請データ、そしてFRBの緩和の兆候を、その凍結が解け始める時期を示す重要なシグナルとして注視すべきだ。高齢の住宅所有者にとっての実践的な結論は、昔ながらの経験則——低金利の住宅ローンは決して売るな——は普遍的ではないということだ。安全、健康、流動性のニーズが変われば、計算は逆転しうる。フィーオンリーのファイナンシャルプランナーと、必要に応じて税務アドバイザーがトレードオフの検討を助けてくれる。
結論:危険な階段についての個人的な問いは、今日の米国住宅市場における最大の歪みを映す窓でもあり、マクロサイクルを動かすのは中央銀行だけでなく家計のバランスシートでもあることを思い起こさせる。