美光首次明确2027-2028年HBM供应更紧,台湾四大基地同步扩产
TREE NEWS 报道, 美光科技最新一季营收与利润双双超出市场预期,但比业绩本身更值得关注的是管理层对远期供需的判断:公司首次明确,2027至2028年的HBM产能供应将比2026年更加紧张,并同步在中国台湾桃园、台中、铜锣、台南四大制造基地扩产HBM。
美光亚洲DRAM前端制造副总裁、美光台湾董事长董慧璐确认,AI正在推动强劲的内存需求,公司正同步推进四大基地的扩产。将供应紧张的判断明确延伸至2027至2028年,是本次财报给出的最大增量信息。
从短期叙事升级为中期结构性判断
这一表态把HBM的供给约束从短期叙事升级为中期结构性判断,其直接含义是:即便全行业都在扩产,HBM的价格强势周期仍可能比此前预期的更长,存储厂商盈利中枢的支撑时间也随之拉长。
美光CEO Sanjay Mehrotra 曾表示,AI驱动的存储需求正使供需紧张延续至2027年之后,数据中心客户目前的采购意愿约为公司可承诺供应量的150%,即需求超出供给约50%。新建晶圆厂周期长、熟练工人与能源基础设施受限,使供给难以快速跟上需求。
分析认为,美光在业绩超预期之际主动提示供应更紧,既是对自身扩产逻辑的背书,也意味着下游AI芯片厂商在2027至2028年仍将面对偏紧的议价环境。
摩根士丹利维持增持,目标价1200美元
摩根士丹利发布最新研报指出,美光科技最新一季业绩基本符合此前预期,环比改善幅度虽有所放缓,但业务的强劲韧性依旧凸显。更关键的是,公司将其定性供需指引延伸至2028年,并预计2027年和2028年内存供需关系将比今年更为紧张。
该行认为,这一信号短期内未必被投资者充分定价,但与其对AI需求强度将重塑内存行业的判断一致。摩根士丹利维持美光“增持”评级,目标价为1200美元。
台湾四大基地同步扩产
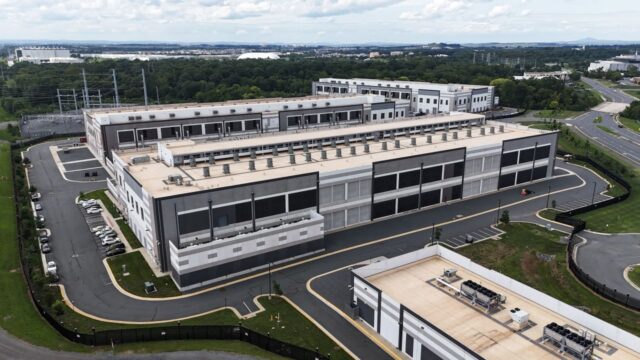
美光披露在中国台湾桃园、台中、铜锣、台南四大制造基地同步扩产HBM,董慧璐确认AI是这轮扩产的核心驱动力。公司未披露各基地的具体扩产规模与投产时间。
中国台湾是美光HBM产能扩张的重要支点。此前业内信息显示,美光计划在年底前将HBM月产能提升至约10万片晶圆,较去年接近翻倍,其中HBM封装业务主要在中国台湾铜锣厂推进。四大基地同步动作,显示美光正把台湾打造为HBM产能扩张的核心基地。
在HBM市场,美光长期位居第三。据市场研究机构Counterpoint Research数据,今年第二季度全球HBM市场份额中,SK海力士以50%居首,三星电子占32%,美光占18%。
美光正加快追赶。公司HBM4已开始为英伟达Vera Rubin平台量产供货,并计划明年量产HBM4E;同时通过五年期战略客户协议锁定长期需求,6月底已与16家客户签约,2026财年资本支出计划超过250亿美元。若2027至2028年供应确实更紧,提前锁定产能的客户将获得优先供应,美光的份额排名有望进一步上移。
对投资者的关键启示
- 价格周期拉长:HBM紧张延续至2028年,支撑存储厂商更持久的盈利中枢,降低价格快速回落的风险。
- 供应商议价权:需求约为可承诺供应量的150%,存储厂商在中期内对AI芯片客户保持定价权。
- 关注资本开支与产能:美光2026财年逾250亿美元资本支出与台湾四大基地扩产,是最终可能缓解紧张的关键变量。
- 竞争格局:HBM4为英伟达Vera Rubin平台量产供货、HBM4E明年量产,是缩小与SK海力士、三星差距的抓手。
- 定价风险:摩根士丹利提示2028年指引或未被充分定价,若逻辑兑现,估值仍有重估空间。