发射瓶颈成为资本磁石
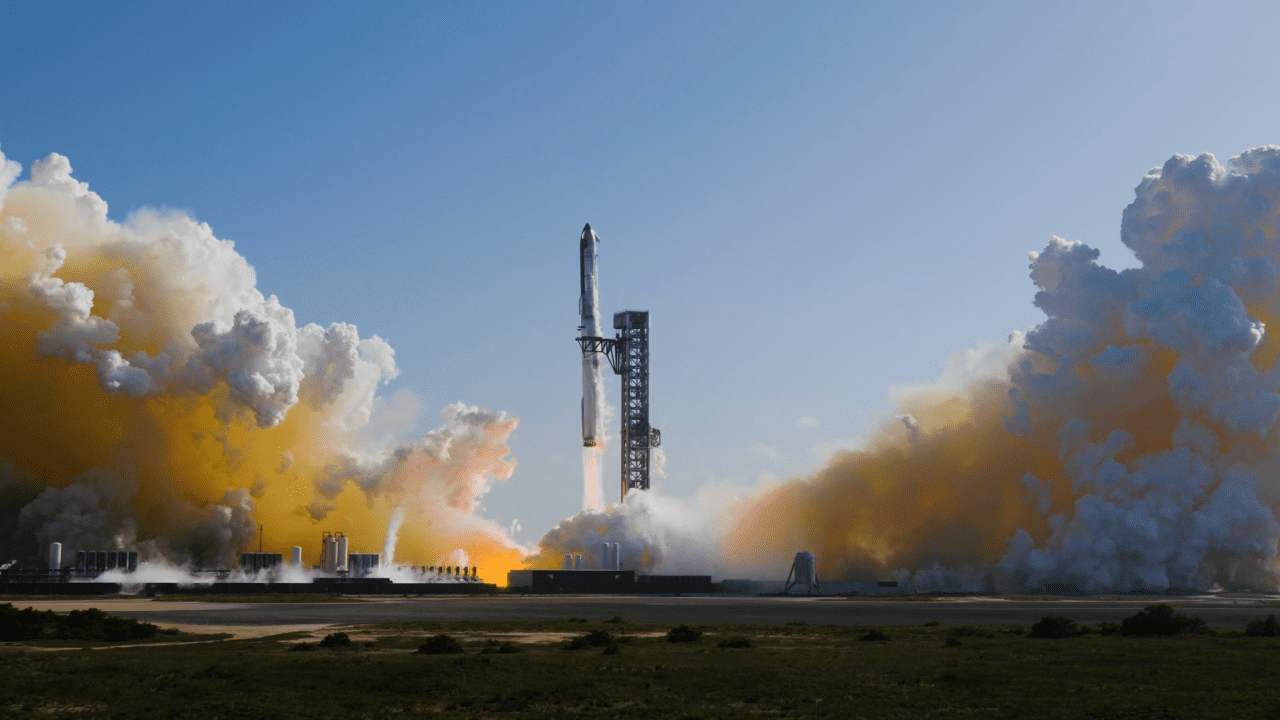
TREE NEWS 报道, 商业火箭发射运力日益紧张,正引发一场前所未有的资本涌入潮,投资者已向太空基础设施与应用领域投入约1000亿美元。逻辑十分清晰:卫星宽带星座、地球成像网络、国防载荷与科研任务带来的入轨需求,已经超过了现有发射能力,这种供需失衡迫使资本流向任何能够增加供给、或从这一瓶颈中获利的企业。
SpaceX仍是发射市场的主导者,但其发射排期实际上已被预订至数年之后,而竞争对手尚未实现可靠的大规模发射。结果是发射名额形成了卖方市场,这反过来让下游太空企业——卫星制造商、地面站运营商、零部件供应商与数据分析公司——突然具备了大规模投资价值。
为何瓶颈利好整条产业链
当发射运力稀缺时,经济效应会在三个层面发生转变:
- 发射服务商获得定价权。稀缺性使运营商能够提高每公斤发射价格、改善利润率,并优先安排高价值载荷,这往往会推高上市及非上市发射企业的估值。
- 下游企业迎来需求顺风。已将有硬件送入轨道的卫星运营商,可以在竞争对手排队等待时,立即将连接服务与影像数据变现。
- 使能技术吸引资本。可重复使用火箭、太空制造、在轨服务、激光通信与小型卫星平台,都成为值得投资的战略瓶颈环节。
1000亿美元这一数字的意义,与其说在于绝对规模,不如说在于信号:机构资本已经认定,太空不再是一个投机主题,而是一个具备可识别现金流的基建类资产。
对各资产类别的市场影响
股票
最直接的受益者,是拥有发射或卫星业务的航空航天与国防巨头、卫星通信运营商,以及专业零部件制造商。纯太空概念股与太空主题ETF可能面临资金流入放大与波动加剧。随着各国政府将发射能力视为国家安全资产,国防相关承包商可能获得不成比例的收益。
债券与信用
资本密集型的太空基础设施——地面站、制造设施、星座系统——将越来越多地通过债务融资。预计太空企业将增加项目融资与可转债发行,若杠杆上升速度快于收入增长,可能对该板块信用利差构成压力。
加密货币与相邻市场
太空与加密在边缘领域存在交集:为偏远区块链节点提供卫星连接、出售带宽与算力的去中心化物理基础设施网络(DePIN),以及代币化的太空数据市场。这些规模仍然较小,但正成为原本流向投机性加密资产的风险资本的新去处。
大宗商品与货币
发射频次上升,支撑了对特种材料的需求——钛、碳复合材料,以及用于航电与推进系统的稀土元素。美元仍是多数航空航天合同的结算货币,进一步强化了其在这一资本密集、地缘政治敏感行业中的角色。
投资者关键要点
- 交易的核心是稀缺性。当前重新定价整个板块的,是发射瓶颈,而非发射成功本身。
- 关注下游。已在轨运营的企业,可以在新进入者排队等待名额时产生收入。
- 紧盯政府需求。国防与民用航天预算,是发射需求最持久的来源。
- 警惕执行风险。太空行业资本消耗大、技术容错率低、且容易延期;并非每一家获得融资的公司都能真正入轨。
- 为波动做好准备。太空股很可能围绕试飞、合同授予、预算决策等新闻交易,而非稳定的基本面。
发射短缺并非暂时性故障,而是雄心与产能之间的结构性错配,资本正在据此做出反应。对投资者而言,机会与其说在于挑选下一枚火箭,不如说在于持有每一枚火箭都依赖的基础设施。



