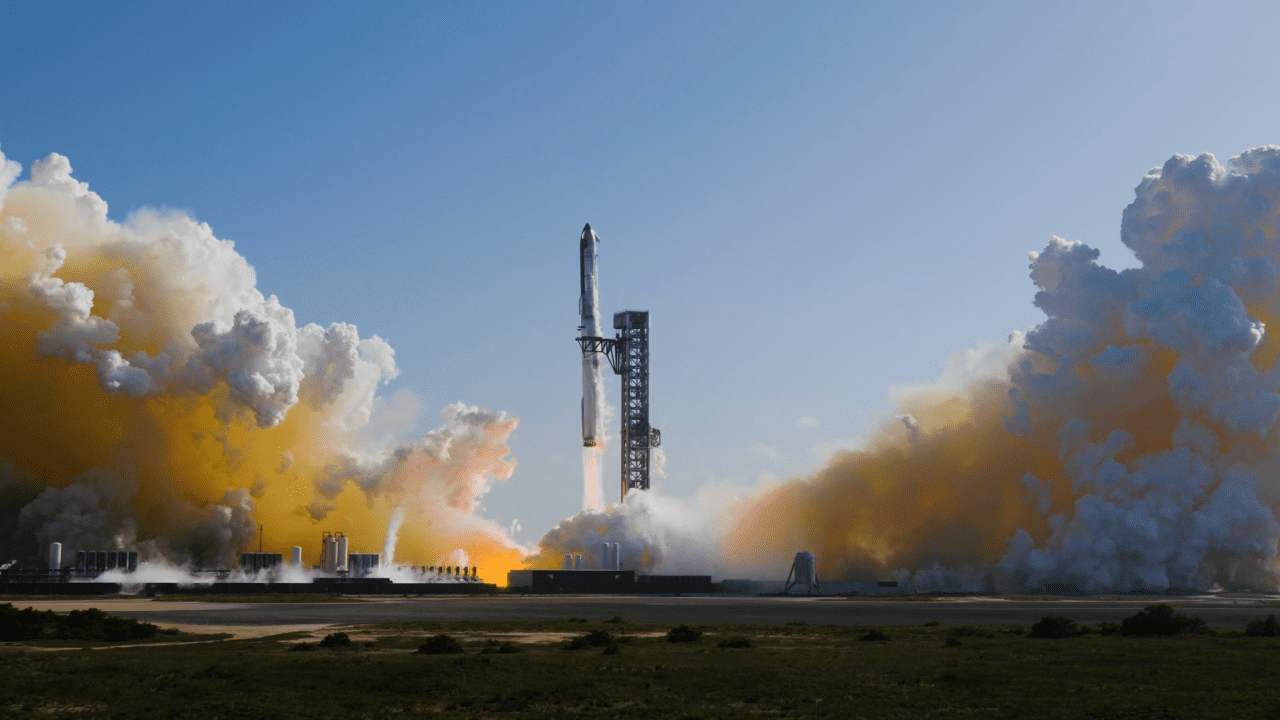
打ち上げのボトルネックが資本の磁石に
TREE NEWS 報道: 商業ロケット打ち上げの不足が拡大する中、宇宙インフラとアプリケーションへの前例のない資本投入の波が起きており、投資家は同セクターに約1000億ドルを投じている。構図は明快だ。衛星ブロードバンド・コンステレーション、地球観測ネットワーク、防衛ペイロード、科学ミッションに牽引された軌道アクセスへの需要が、利用可能な打ち上げ能力を上回っており、この不均衡が、供給を増やせる者、あるいはこの制約を収益化できる者へと資本を流入させている。
SpaceXは依然として支配的な打ち上げ事業者だが、そのマニフェストは事実上数年にわたって予約で埋まっており、競合事業者はまだ安定的に規模を拡大できていない。その結果、打ち上げ枠は売り手市場となり、ひいては下流の宇宙ビジネス——衛星メーカー、地上局事業者、部品サプライヤー、データ分析企業——が突如として大規模に投資対象となった。
なぜボトルネックがバリューチェーン全体にとって強気なのか
打ち上げ能力が希少になると、経済性は3つの異なる形で変化する。
- 打ち上げ事業者が価格決定力を得る。希少性により事業者はキログラム当たりの価格を引き上げ、マージンを改善し、最も価値の高いペイロードを優先できる。これは上場・非上場の打ち上げ関連銘柄のバリュエーションを押し上げる傾向がある。
- 下流プレイヤーに需要の追い風が吹く。すでに軌道上にハードウェアを持つ衛星事業者は、競合が列に並んで待つ間に、接続性と画像を今日収益化できる。
- 実現技術が資本を引きつける。再使用ロケット、宇宙空間での製造、軌道サービス、レーザー通信、小型衛星バスはいずれも、資金を投じる価値のある戦略的ボトルネックとなる。
1000億ドルという数字は、絶対額としてよりもシグナルとして重要だ。機関投資家の資本は、宇宙がもはや投機的なテーマではなく、識別可能なキャッシュフローを持つインフラ資産クラスであると判断したのである。
資産クラス横断的な市場への影響
株式
最も明確な受益者は、打ち上げまたは衛星にエクスポージャーを持つ航空宇宙・防衛の大手、衛星通信事業者、専門部品メーカーだ。純粋な宇宙関連銘柄や宇宙特化型ETFは、資金流入の増加とボラティリティの上昇が見込まれる。各国政府が打ち上げアクセスを国家安全保障の資産として扱うため、防衛関連の請負業者は不釣り合いなほど恩恵を受ける可能性がある。
債券とクレジット
資本集約的な宇宙インフラ——地上局、製造施設、コンステレーション——は、ますます債務で資金調達されるようになる。宇宙企業によるプロジェクトファイナンスや転換社債の発行が増えると予想され、レバレッジが収益より速く上昇すれば、同セクターのクレジットスプレッドに圧力がかかり得る。
暗号資産と隣接市場
宇宙と暗号資産は周縁で交差する。遠隔地のブロックチェーンノード向けの衛星ベース接続、帯域幅とコンピュートを販売する分散型物理インフラネットワーク(DePIN)、トークン化された宇宙データマーケットプレイスなどだ。これらは依然として小さいが、本来なら投機的な暗号資産に滞留するであろうリスク資本の成長する受け皿となっている。
コモディティと通貨
打ち上げ頻度の上昇は、特殊素材——チタン、炭素複合材、アビオニクスや推進に使われるレアアース——の需要を支える。ドルはほとんどの航空宇宙契約の決済通貨であり続け、資本集約的で地政学的に敏感な産業におけるその役割を強固にしている。
投資家向けの重要ポイント
- 希少性がトレードだ。今このセクターを再価格評価しているのは、打ち上げの成功ではなく打ち上げのボトルネックである。
- 下流に目を向けよ。すでに軌道上で事業を展開する企業は、新規参入者が枠を待つ間に収益を生み出せる。
- 政府需要を注視せよ。防衛および民生宇宙予算は、打ち上げ需要の最も持続的な源泉である。
- 実行リスクに警戒せよ。宇宙は依然として資本を渇望し、技術的に容赦なく、遅延がつきものだ。資金を得た企業すべてが軌道に到達するわけではない。
- ボラティリティに備えよ。宇宙関連株は、安定したファンダメンタルズよりも、試験飛行、契約獲得、予算決定などのヘッドラインで取引される可能性が高い。
打ち上げ不足は一時的な不具合ではない。それは野心と能力の間の構造的なミスマッチであり、資本はそれに応じて反応している。投資家にとって、機会は次のロケットを選ぶことよりも、すべてのロケットが依存するインフラを保有することにある。



