大树财经 · 链上分析|2026年第43周阶段观察|10月19—25日,截至10月21日
比特币在8万美元附近反复试探,市场最关心的,往往是同一个问题:下一次,到底会向上还是向下?
但把最近的链上行为放在一起看,更值得注意的是一个变化:愿意在下跌中离场的筹码在减少,愿意持续追价的新增买盘,却还没有明显接上。
这能解释为什么市场看起来没那么恐慌,反弹又总是缺少后劲。
卖压减轻,为价格争取了时间;要走出区间,还需要需求给出答案。
本文以截至10月21日可得资料为观察边界。10月19日发布的Glassnode第43周更新,是本周状态参考;较早的链上图表用于说明形成过程,不当作10月21日的实时截图。
30秒读懂本期
供给端在改善:长期持有者亏损兑现已较前期峰值显著下降,重复回踩中的亏损规模也没有持续放大。
持仓变化仍有分歧:新买家持仓增加,部分中等持币群体回调时增持;这与现货追价意愿不足可以同时存在。
需求尚未确认:第43周更新显示ETF流出缩小但仍为负,现货主动成交也未转成净买入。
关键位置要分层:约8.8万美元是此前持仓成本压力,8万—8.15万美元是历史承接观察带,更下方约7.8万美元是真实市场均值参考。这些都是各自数据时点的坐标。
本周尚未结束;支撑、成本线和清算分布会变化,不能把旧快照当作固定交易指令。
01 下跌里先看谁在卖,而不只看跌了多少
同样跌到一个价格,市场的内部状态可能很不一样。
如果每次回落都带来更多亏损兑现,说明承压的持有者仍在增加;如果价格反复接近同一区域,亏损兑现却没有同步扩大,就值得追问:最急着离场的人,是不是已经少了一批?
Murphy在10月15日和17日的分析中,对比了10月9日、12日和15日三次回落:实体调整后的已实现亏损,第二次小于第一次,第三次高于第二次、但仍低于第一次。
这不是“每次都更少”,却表明第三次冲击没有引发比第一次更大的亏损兑现。它支持卖方压力有所减弱的解释,尚不足以单独确认底部。
较早的Glassnode报告给出了另一条线索:截至10月13日的观察,长期持有者的已实现亏损,较8月12日峰值下降约85%。
这里说的是“亏损卖出减弱”,并不表示老持有者全部停止卖出。持有成本较低的人,仍可能在反弹中兑现利润。
供给结构的改善,体现在市场如何承受卖盘,而不是市场从此没有卖盘。
转入交易所也不等于已经成交卖出。托管迁移、保证金安排和内部转账,都可能影响读数。
图1 长期持有者亏损兑现回落
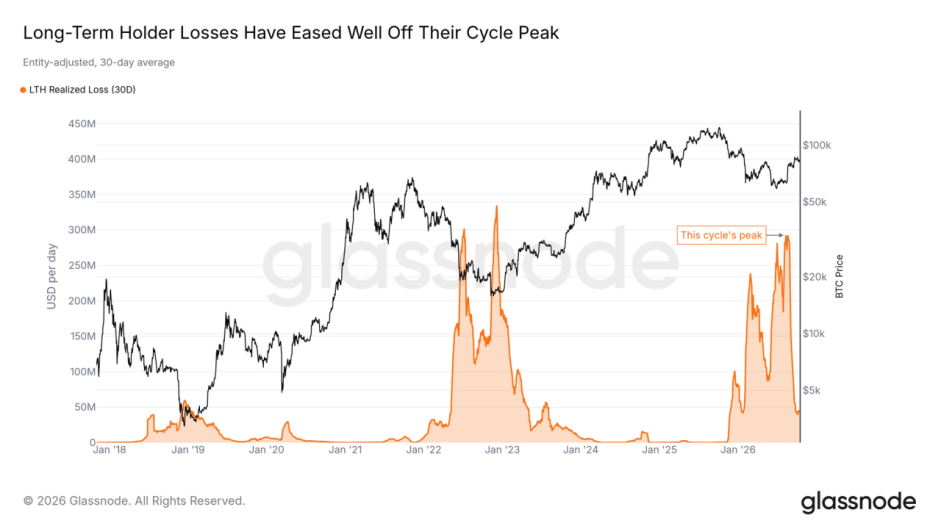
橙色为实体调整后的长期持有者已实现亏损,采用30日平均;黑线为BTC价格。本图展示长期变化,不是三次回落的小时级比较。 来源:Glassnode,提取自本地《1018困于区间》。链上数据截至2026年10月13日;用于结构背景,非10月21日实时更新。
02 有人在接,但还不是所有人一起买
这次调整并非只有离场,也有持仓在增加。
按照Murphy整理稿中的First Buyers指标,截至10月11日,本轮新买家持有量约427万枚BTC,较8月行情启动前增加约40万枚。
这个指标说明,在对应分类方法下,有更多筹码进入新买家的持仓。但它不是独立买家人数,也不能直接乘以现价,当作精确的新增现金流入。
10月19日的分析则把镜头拉到不同持币规模的群体:100—1,000 BTC群体在约8.1万美元附近表现出承接,而1—10 BTC群体近期倾向卖出,其他群体大多较为中性。
这种分化,很适合描述当下的局面:部分参与者认为价格有吸引力,另一部分人选择兑现,更多人还在等待。
我们也不能仅凭持币规模,就断定某一组一定是基金、机构或者散户。钱包分组与真实投资者身份,并不是一一对应的关系。
有人承接,可以让回调放缓;更广泛的买盘加入,才能提高突破的持续性。
这也解释了一个看似矛盾的现象:新买家持仓在增加,市场为什么仍然觉得缺钱?
因为一段时间内的持仓积累,和当下是否有人持续抬价成交,衡量的是不同的问题。前者体现筹码去向,后者更直接影响短期价格。
03 真正缺少的,是持续成交的新增买盘
需求是否回来,需要看资金流和实际成交。
Glassnode在10月19日发布的第43周更新中显示:截至10月18日的周度ETF净流出,从此前约6.75亿美元收窄至2.30亿美元;现货CVD仍为负,约为-8,360万美元。[1]
流出减少值得关注,但资金流的方向还没有转正。现货CVD衡量主动买入与主动卖出的累计差,负值也意味着对应窗口的主动卖出仍占上风。
这与更早的过程能够衔接起来:9月21日至10月6日,美国现货ETF曾累计净流入近30亿美元;但截至10月12日的统计,自10月7日起已累计净流出约7.6亿美元。
两个数字属于不同时间窗口,不能拿累计流出与单周流出直接比较,也不能都称为“本周流出”。
图2 ETF买盘回归后再度转弱
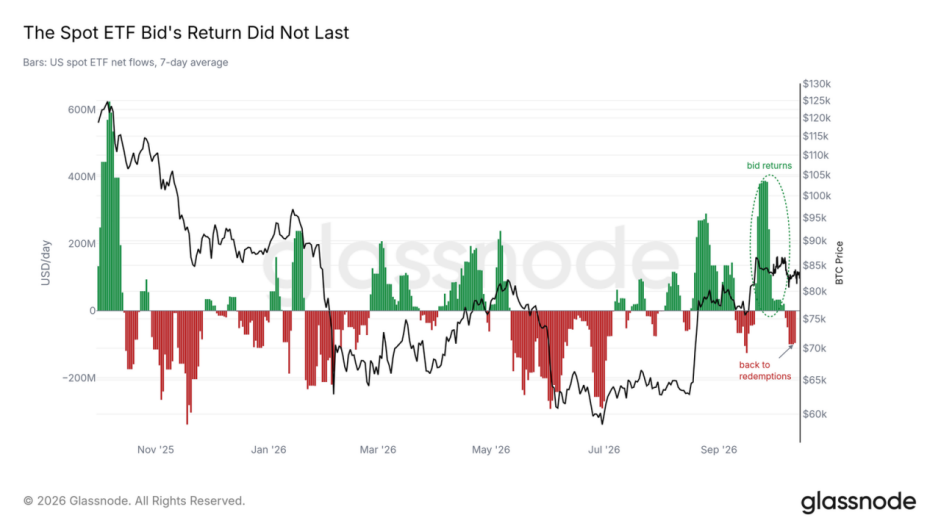
柱形为美国现货ETF净流向的7日平均,黑线为BTC价格。该图不是本周2.30亿美元净流出的周度统计,不能直接比较柱高与周累计值。 来源:Glassnode,提取自本地《1018困于区间》。ETF流向截至2026年10月12日;用于结构背景,非10月21日实时更新。
成交量也提供了背景。在截至10月6日的较早统计中,现货交易所与美国现货ETF合计七日平均日成交量约68亿美元,仍低于2024年1月以来约九成交易日。
这不是本周的成交量读数,但能解释此前突破为什么容易反复:价格短暂越过压力,并不代表参与规模已经恢复。
接下来,比某一天流入多少更有意义的,是多个交易日是否持续净流入、价格上行时成交是否同步活跃,以及回落后是否仍有人承接。
卖方退后一步,和买方主动向前一步,对价格的意义并不相同。
04 8万美元有人守,8.8万美元为什么难过
横盘之所以难熬,往往是因为价格上方和下方,各自站着一群理由不同的人。
在《困于区间》对应的10月中旬快照里,6—12个月前买入群体的成本约为8.8万美元,1—2年前买入群体的成本则接近10万美元。
对部分高位入场者来说,反弹接近成本,就可能带来减少亏损或离场的机会。因此,上方压力不仅来自图上的水平线,也可能来自持有者的退出意愿。
但成本线代表群体平均状态,不能推断每一位持有者都会在同一个位置卖出。
图3 高位买家的成本形成上方压力
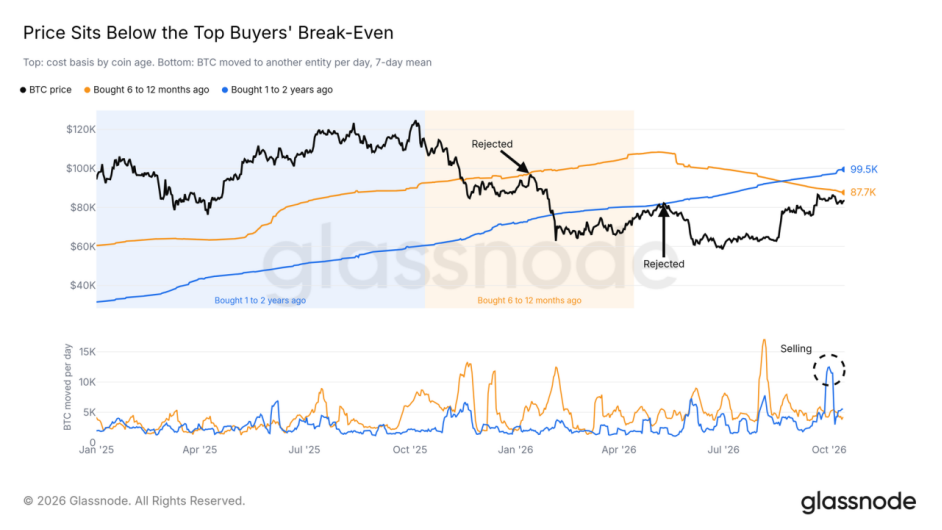
橙线为6—12个月持币成本,蓝线为1—2年持币成本,图中末值分别约87,700和99,500美元;下图为对应群体的链上转移活动。正文采用约8.8万和10万美元的取整表达。 来源:Glassnode,提取自本地《1018困于区间》。链上数据截至2026年10月13日;用于结构背景,非10月21日实时更新。
下方则有另一组坐标:同一报告中,美国现货ETF成本约为8.15万美元,真实市场均值约为7.8万美元。
这些是不同模型下的成本估计,不是承诺守住的买单。尤其ETF成本指标,不能简单理解为每一位基金份额持有人的实际买入价。
Murphy在10月14日提到,短期持有者成本约7.45万美元,真实市场均值约7.75万美元。它与报告中的约7.8万美元接近,但更新时间与计算口径仍需分别保留。
短期持有者成本向上靠近真实市场均值,说明近期成交在逐渐重塑成本结构。但按某个月的增长率外推,不足以确定两条线何时交叉,更不能给出“最后上车期限”。
成本结构可以帮助理解持有者处境,却不会替市场预约突破日期。
图4 价格与三条成本线的位置
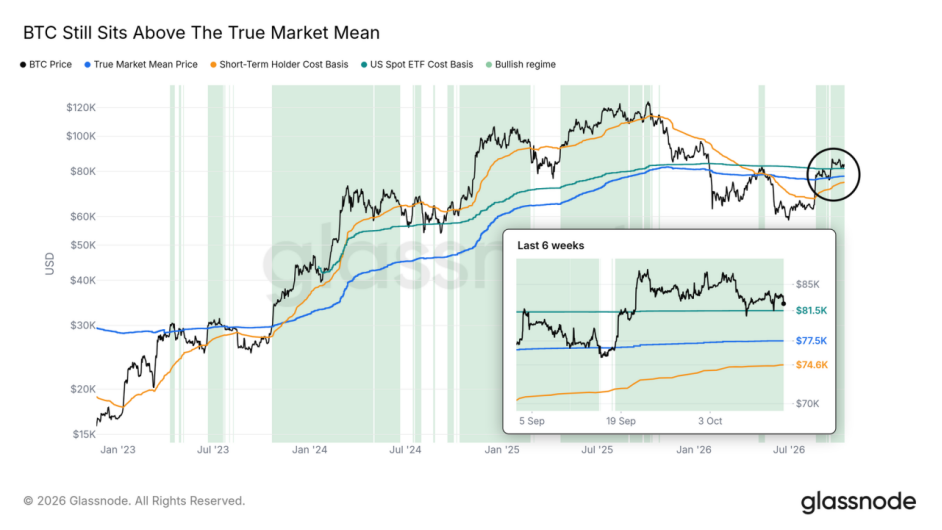
青色为ETF成本,蓝色为真实市场均值,橙色为短期持有者成本。图中末值约81,500、77,500与74,600美元;正文的约7.8万美元为取整表达,不意味着指标固定不变。 来源:Glassnode,提取自本地《1018困于区间》。链上数据截至2026年10月13日;用于结构背景,非10月21日实时更新。
05 链上复苏,不等于短期波动已经结束
10月21日的整理稿里,Murphy把实体调整转账量的30日均线与365日均线进行比较,并将相关信号解读为链上活动走向复苏。[2]
这个视角值得跟踪:过滤同一实体内部转账后,结算活动的中长期变化,比单笔“巨鲸转账”更接近持续性的观察。
但整理稿没有嵌入该推文原图,也没有提供完整指标序列。因此,本文将其作为分析师的最新观察,不把它升级为已独立复算的趋势结论。
即使链上活动改善,也不代表新增资金一定会购买BTC;结算量与交易所净买盘的方向,本来就可能不同。
短期里,还要留意杠杆和订单簿。
截至10月14日的较早快照显示,币安最大买单区已从此前约8.1万美元下移到约8万美元;相应清算模型在8万美元略下方和8.8万美元附近,都存在较明显的头寸密集区。
图5 订单簿承接区下移至8万美元附近
亮色横带代表币安BTC/USDT现货挂单较密集的区域。图中8万美元买单属于当时快照,挂单可能撤销或被消耗。 来源:Glassnode,提取自本地《1018困于区间》。订单簿及小时价格截至2026年10月14日;用于结构背景,非10月21日实时更新。
如果支撑失守,杠杆多头的被动平仓可能放大回落;如果上行触及空头密集区,也可能短暂加速上涨。两者都不自动说明现货需求已经改善。
挂单可以撤销,清算热力图是模型估计。旧图说明的是当时的脆弱位置,不是今天必然触发的路线。
此前材料里关于山寨币局部杠杆偏高的提醒,同样应放在风险背景中理解。没有本周更新数据,就不把它写成当前全市场杠杆继续攀升的事实,也不根据两次历史案例推断ETH/BTC必然轮动。
06 接下来,等哪几项证据
把这些信息放在一起,当前更合适的判断是:筹码正在消化抛售,需求仍待确认。价格暂时稳定与趋势已经启动之间,还需要更多证据。
第一种变化,是需求真正接上。
观察ETF是否从流出收窄走向连续净流入,现货主动成交是否转强,以及上涨后能否在更高位置留住成交。如果这些变化伴随价格消化此前约8.8万美元的成本压力,突破才更有结构上的支持。
第二种变化,是继续用时间消化。
如果卖压没有扩大,买盘也没有明显增加,区间反复仍然可能延续。此时最有价值的不是替每根K线找解释,而是跟踪成本线、资金流和筹码去向是否继续改善。
第三种变化,是承接开始失效。
如果在更新后的盘口中,原有买单撤退或被持续消耗,价格失守对应成本区域,同时ETF流出和主动卖出重新增强,便需要下调对结构韧性的评价。约7.8万美元只是此前的下一层参考,不能据此认定跌到那里就会止住。
这里的价格坐标来自10月中旬资料,并非10月21日实时盘口;实际跟踪时应使用最新读数替换。观察条件的意义,在于让判断可以被证据修正。
写在最后
市场在区间里待得越久,越容易让人急着寻找一句确定的话。
但这批资料最有价值的地方,恰恰是帮助我们把几个问题分开:亏损卖盘有没有减弱,新增买盘有没有回来,价格能不能留在新的成交区间。
前一个问题正在出现改善迹象,后两个问题仍需要市场继续回答。
卖压减轻,是一项进展;需求持续接力,才是走出区间更扎实的依据。
接下来,与其每天重做一次牛熊判断,不如固定记录ETF多日流向、现货主动成交,以及关键区域被测试后的反应。让每一次判断,都能说清楚依据是什么、什么变化会让自己改观。
数据与来源
[1] Glassnode,BTC Market Pulse: Week 43,2026年10月19日发布,图表覆盖截至10月18日的一周。用于本文最新周度需求观察:https://research.glassnode.com/btc-market-pulse-week-43-2026/
[2] Murphy观点重点取10月13日、14日、15日、17日、19日和21日内容。10月21日原推链接:https://x.com/Murphychen888/status/2112754773539864921 。原推页面本次未能直接读取,相关观点按整理稿归属转述,未独立复算。
[3] Glassnode《Boxed In/困于区间》,官方发布日期2026年10月14日。每日链上指标截至10月13日,ETF流向截至10月12日,小时价格、清算与订单簿截至10月14日:https://research.glassnode.com/the-week-onchain-week-41-2026/
[4] Glassnode《A Rally Running Light/低成交量下的反弹行情》,官方发布日期2026年10月7日。链上及新增资金数据截至10月5日,成交量截至10月6日,小时指标截至10月7日。本文仅用于前情解释:https://research.glassnode.com/the-week-onchain-week-40-2026/
本文为截至2026年10月21日的阶段性资料分析,不是本周完整收盘复盘,不包含实时行情报价。图表保留原始来源与时点;分析性判断为综合解读,不构成投资建议。