TREE NEWS 報道: Tree News · オンチェーン分析|2026年第43週の段階的観察|10月19日—25日、10月21日時点
ビットコインは8万ドル付近で何度も試しては戻している。市場が最も気にするのは、たいてい同じ問いだ。次は上か、下か。
しかし最近のオンチェーン行動を並べて見ると、より注目すべきは一つの変化である。下落の中で手放す気のある玉が減っている一方、価格を追って買い続ける新規の買い手は、まだ明確にはつながっていない。
これが、市場がそれほど恐慌的に見えず、反発がいつも勢いを欠く理由を説明している。
売り圧力の軽減は、価格に時間を稼いだ。レンジを抜けるには、需要が答えを出す必要がある。
本稿は10月21日までに入手可能な資料を観察の境界とする。10月19日発表のGlassnode第43週アップデートを今週の状態の参考とし、より早いオンチェーンチャートは形成過程の説明に用い、10月21日のリアルタイム画像としては扱わない。
30秒でわかる今号
供給側は改善している:長期保有者の損失確定は前期のピークから大きく低下し、繰り返しの押し目での損失規模も持続的に拡大してはいない。
保有変化にはまだ分歧がある:新規買い手の保有は増え、一部の中規模保有層は調整時に買い増した。これは現物の追い買い意欲の不足と同時に存在しうる。
需要はまだ確認されていない:第43週アップデートではETF流出は縮小したが依然マイナスで、現物の主動成交も純買いには転じていない。
重要な位置は層別に見る:約8.8万ドルは以前の保有コストの圧力、8万—8.15万ドルは歴史的な受け止めの観察帯、さらに下の約7.8万ドルは実勢市場平均の参考である。いずれもそれぞれのデータ時点の座標である。
今週はまだ終わっていない。サポート、コスト線、清算分布は変化する。古いスナップショットを固定の取引指令として扱うべきではない。
01 下落ではまず誰が売っているかを見る、どれだけ下げたかだけではない
同じ価格まで下げても、市場の内部状態は大きく異なりうる。
毎回の戻りがより多くの損失確定を伴うなら、圧力を受ける保有者がまだ増えていることを示す。価格が同じ区域に繰り返し近づいても、損失確定が同調して拡大しないなら、問う価値がある。最も早く離れたい人たちは、すでに一巡減ったのではないか。
Murphyは10月15日と17日の分析で、10月9日、12日、15日の三度の戻りを比較した。実体調整後の実現損失は、二度目が一度目より小さく、三度目は二度目より高いが一度目よりは低かった。
これは「毎回より少ない」わけではないが、三度目の衝撃が一度目より大きな損失確定を引き起こさなかったことを示す。売り手圧力がやや弱まったという解釈を支えるが、単独で底を確認するには足りない。
より早いGlassnode報告は別の手がかりを与える。10月13日までの観察で、長期保有者の実現損失は8月12日のピークから約85%低下した。
ここで言うのは「損切り売りの弱まり」であり、古い保有者がすべて売却を止めたわけではない。保有コストの低い人々は、反発の中で利益確定する可能性がまだある。
供給構造の改善は、市場が売りをどう受け止めるかに表れるのであって、市場から売りがなくなったわけではない。
取引所への移動も、すでに約定した売却とは限らない。カストディ移転、証拠金の手配、内部送金が読み取りに影響しうる。
図1 長期保有者の損失確定の回落
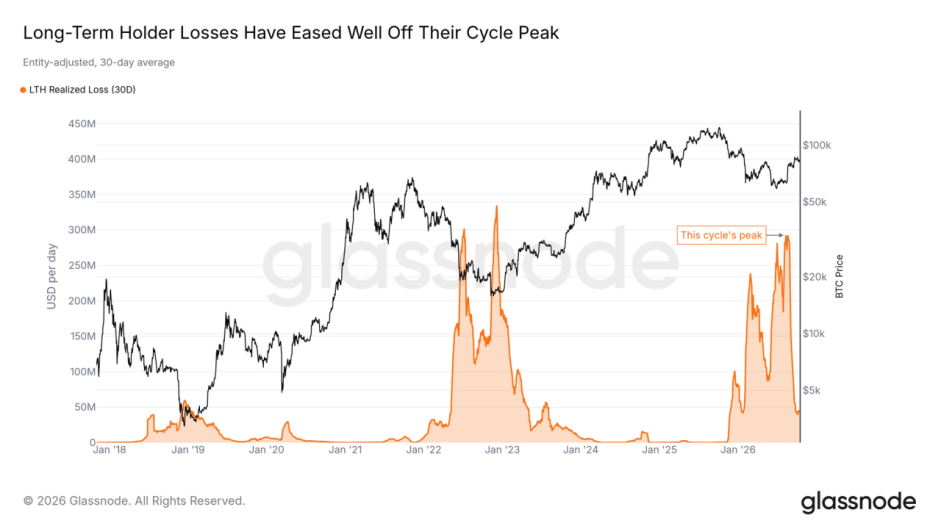
橙色は実体調整後の長期保有者の実現損失(30日平均)、黒線はBTC価格。本図は長期的変化を示すもので、三度の戻りの時間単位比較ではない。 出所:Glassnode、ローカル資料《1018困于区间》より抽出。オンチェーンデータは2026年10月13日時点。構造的背景に用い、10月21日のリアルタイム更新ではない。
02 受けている人はいるが、まだ全員が一緒に買っているわけではない
今回の調整は離れる動きだけではなく、保有が増えている動きもある。
Murphy整理稿のFirst Buyers指標によると、10月11日時点で本ラウンドの新規買い手保有量は約427万BTCで、8月の相場始動前より約40万BTC増えた。
この指標は、対応する分類方法の下でより多くの玉が新規買い手の保有に入ったことを示す。しかし独立した買い手数ではなく、現価を直接掛けて正確な新規現金流入とすることもできない。
10月19日の分析は視点を異なる保有規模の集団に向ける。100—1,000 BTCの集団は約8.1万ドル付近で受け止めを示し、1—10 BTCの集団は最近売り傾向にあり、他の集団はおおむね中立である。
この分化は現在の局面をよく表している。一部の参加者は価格に魅力を感じ、別の一部は利益確定を選び、より多くの人がまだ待っている。
保有規模だけで、ある集団が必ずファンドや機関、あるいは個人投資家だと断定することもできない。ウォレットの分類と実際の投資家の身分は一対一に対応しない。
受け止める人がいれば戻りは緩やかになる。より広い買いが加わってこそ、ブレイクの持続性が高まる。
これは一見矛盾する現象も説明する。新規買い手の保有が増えているのに、なぜ市場はまだ資金不足を感じるのか。
一定期間の保有蓄積と、今この瞬間に誰かが持続的に価格を押し上げて約定するかは、異なる問題を測っているからだ。前者は玉の行き先を表し、後者は短期的な価格により直接影響する。
03 本当に欠けているのは、持続的に約定する新規買い盤
需要が戻ったかどうかは、資金流と実際の約定を見る必要がある。
Glassnodeが10月19日に発表した第43週アップデートでは、10月18日までの週次ETF純流出が従来の約6.75億ドルから2.30億ドルに縮小し、現物CVDは依然マイナスで約-8,360万ドルだった。[1]
流出の縮小は注目に値するが、資金流の方向はまだプラスに転じていない。現物CVDは主動買いと主動売りの累計差を測り、マイナス値は対応する窓口で主動売りが依然優勢であることも意味する。
これはより早い過程ともつながる。9月21日から10月6日まで、米国現物ETFは累計で約30億ドルの純流入があった。しかし10月12日までの統計では、10月7日以降累計で約7.6億ドルの純流出となっている。
二つの数字は異なる時間窓に属し、累計流出と単週流出を直接比較できず、どちらも「今週の流出」と呼ぶこともできない。
図2 ETF買い盤が戻った後に再び弱まる
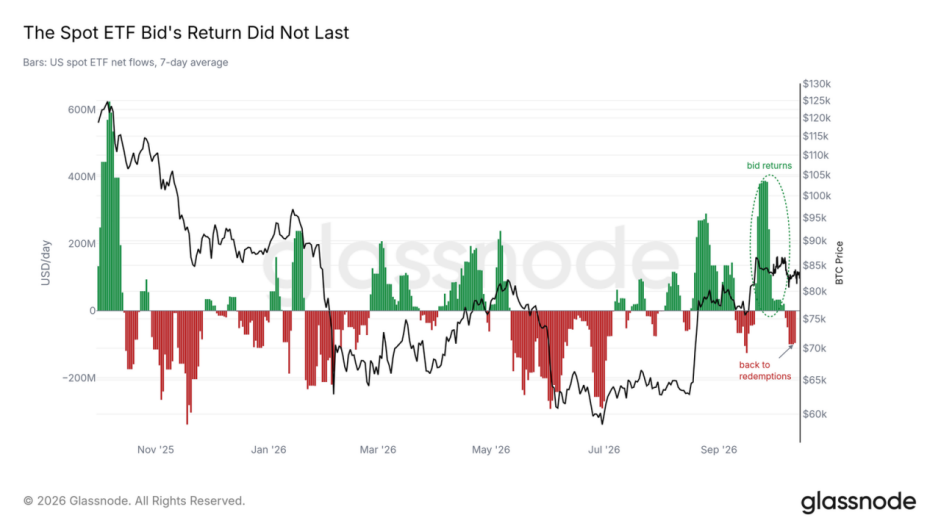
柱は米国現物ETF純流向の7日平均、黒線はBTC価格。本図は今週の2.30億ドル純流出の週次統計ではなく、柱の高さと週累計値を直接比較できない。 出所:Glassnode、ローカル資料《1018困于区间》より抽出。ETF流向は2026年10月12日時点。構造的背景に用い、10月21日のリアルタイム更新ではない。
出来高も背景を与える。10月6日までのより早い統計では、現物取引所と米国現物ETFの合計7日平均日次出来高は約68億ドルで、2024年1月以来の約9割の取引日を下回っていた。
これは今週の出来高の読み取りではないが、以前のブレイクがなぜ反復しやすかったかを説明できる。価格が一時的に圧力を越えても、参加規模がすでに回復したことを意味しない。
次に、ある一日にどれだけ流入したかよりも意味があるのは、複数の取引日で持続的に純流入しているか、価格上昇時に出来高が同調して活発か、戻り後も受け止める人がいるかである。
売り手が一歩退くことと、買い手が主動的に一歩進むことは、価格にとって同じ意味ではない。
04 8万ドルは守る人がいる、8.8万ドルはなぜ越えにくいのか
横ばいがつらいのは、価格の上と下に、それぞれ理由の異なる人々が立っているからであることが多い。
《困于区间》に対応する10月中旬のスナップショットでは、6—12か月前に買った集団のコストは約8.8万ドル、1—2年前に買った集団のコストは約10万ドルに近い。
一部の高値圏で入った人にとって、反発がコストに近づけば、損失を減らすか離れる機会となりうる。したがって上値の圧力はチャート上の水平線だけでなく、保有者の退出意欲からも来る。
しかしコスト線は集団の平均状態を表し、すべての保有者が同じ位置で売るとは推測できない。
図3 高値圏買い手のコストが上値圧力を形成
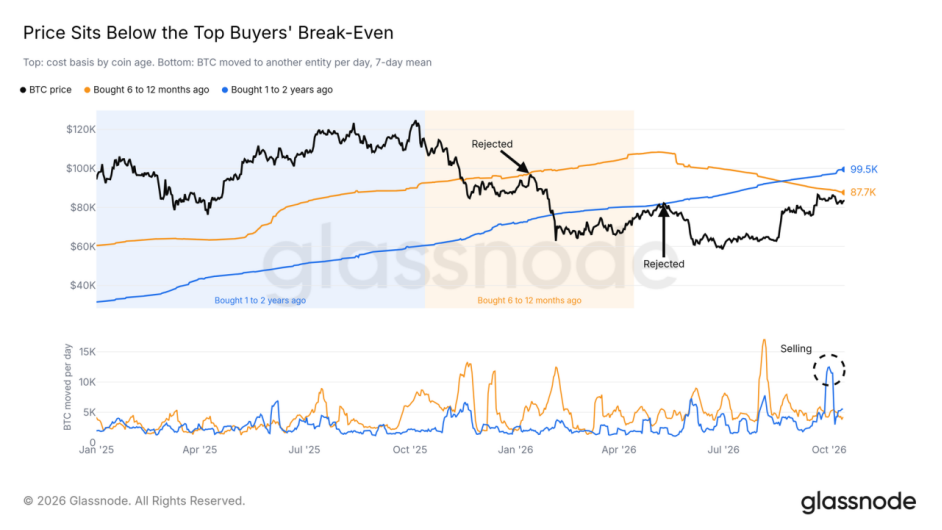
橙線は6—12か月保有コスト、青線は1—2年保有コストで、図中の末値はそれぞれ約87,700ドルと99,500ドル。下図は対応する集団のオンチェーン移動活動。本文では約8.8万ドルと10万ドルの丸めた表現を採用。 出所:Glassnode、ローカル資料《1018困于区间》より抽出。オンチェーンデータは2026年10月13日時点。構造的背景に用い、10月21日のリアルタイム更新ではない。
下方には別の座標がある。同一報告で、米国現物ETFのコストは約8.15万ドル、実勢市場平均は約7.8万ドルである。
これらは異なるモデルの下でのコスト推定であり、守ることを約束した買い注文ではない。特にETFコスト指標は、すべてのファンド口座保有者の実際の買い値を単純に意味するものではない。
Murphyは10月14日に、短期保有者コストは約7.45万ドル、実勢市場平均は約7.75万ドルと述べた。報告の約7.8万ドルに近いが、更新時期と計算口径はそれぞれ保持する必要がある。
短期保有者コストが上向きに実勢市場平均へ近づくことは、最近の約定が徐々にコスト構造を再形成していることを示す。しかしある月の成長率で外挿することは、二線がいつ交差するかを確定するには足りず、まして「最後の乗車期限」を与えることはできない。
コスト構造は保有者の状況の理解を助けるが、市場にブレイクの日付を予約することはない。
図4 価格と三本のコスト線の位置
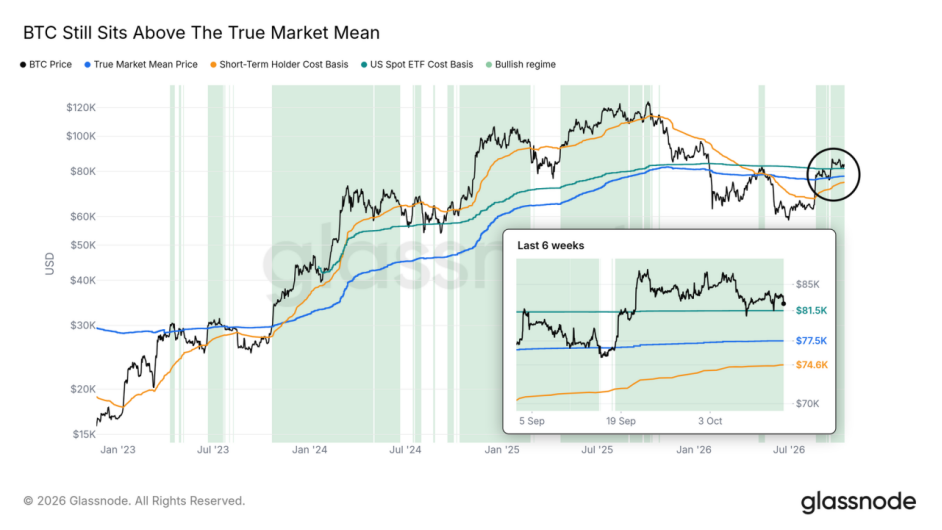
青緑はETFコスト、青は実勢市場平均、橙は短期保有者コスト。図中の末値は約81,500、77,500、74,600ドル。本文の約7.8万ドルは丸めた表現で、指標が固定不変であることを意味しない。 出所:Glassnode、ローカル資料《1018困于区间》より抽出。オンチェーンデータは2026年10月13日時点。構造的背景に用い、10月21日のリアルタイム更新ではない。
05 オンチェーンの回復は、短期の変動が終わったことを意味しない
10月21日の整理稿で、Murphyは実体調整後の送金量の30日平均線と365日平均線を比較し、関連シグナルをオンチェーン活動の回復傾向と解釈した。[2]
この視点は追跡に値する。同一実体内の送金を除いた後、決済活動の中長期変化は、単発の「クジラ送金」よりも持続性のある観察に近い。
しかし整理稿にはそのツイートの元画像も埋め込まれておらず、完全な指標系列も提供されていない。したがって本稿は、これをアナリストの最新観察として扱い、独立に再計算済みのトレンド結論に格上げしない。
オンチェーン活動が改善しても、新規資金が必ずBTCを買うとは限らない。決済量と取引所の純買い盤の方向は、もともと異なりうる。
短期的には、レバレッジとオーダーブックにも留意する必要がある。
10月14日までのより早いスナップショットでは、Binanceの最大買い注文区域が従来の約8.1万ドルから約8万ドルへ下方移動し、対応する清算モデルでは8万ドルやや下方と8.8万ドル付近のいずれにも比較的明瞭なポジション密集帯が存在する。
図5 オーダーブックの受け止め区域が8万ドル付近へ下移
明るい横帯はBinanceのBTC/USDT現物指値注文が比較的密集した区域を表す。図中の8万ドルの買い注文は当時のスナップショットで、注文は取消または消耗されうる。 出所:Glassnode、ローカル資料《1018困于区间》より抽出。オーダーブックと時間足価格は2026年10月14日時点。構造的背景に用い、10月21日のリアルタイム更新ではない。
サポートが失われれば、レバレッジ多頭の強制決済が戻りを増幅しうる。上昇が空頭密集区に達すれば、短期的に上昇を加速させることもある。いずれも現物需要が改善したことを自動的に示すものではない。
指値注文は取消可能で、清算ヒートマップはモデル推定である。古い図が示すのは当時の脆弱な位置であり、今日必然的に発動するルートではない。
以前の資料にあるアルトコインの局所的なレバレッジ過熱の注意も、同様にリスク背景として理解すべきである。今週の更新データがないため、全市場のレバレッジが現在も上昇し続けている事実として書かず、二つの歴史的ケースからETH/BTCが必然的にローテーションすると推測もしない。
06 次に、どの証拠を待つか
これらの情報を合わせると、現時点でより適切な判断はこうだ。玉は売りを消化しつつあり、需要は依然確認待ちである。価格の一時的安定とトレンドの始動の間には、さらなる証拠が必要だ。
第一の変化は、需要が本当につながること。
ETFが流出縮小から連続純流入へ向かうか、現物主動成交が強まるか、上昇後に高い位置で出来高を留められるかを見る。これらの変化が、価格が以前の約8.8万ドルのコスト圧力を消化する動きを伴えば、ブレイクはより構造的な支えを得る。
第二の変化は、引き続き時間で消化すること。
売り圧力が拡大せず、買い盤も明確に増えないなら、レンジの反復は続きうる。この時最も価値があるのは、一本一本のローソク足に解釈を与えることではなく、コスト線、資金流、玉の行き先が改善し続けるかを追うことだ。
第三の変化は、受け止めが機能しなくなること。
更新後の板で従来の買い注文が撤退または持続的に消耗され、価格が対応するコスト区域を割り込み、同時にETF流出と主動売りが再び強まれば、構造的靭性への評価を引き下げる必要がある。約7.8万ドルはあくまで以前の次の層の参考であり、そこまで下げれば止まると認定することはできない。
ここでの価格座標は10月中旬の資料から来ており、10月21日のリアルタイム板ではない。実際の追跡では最新の読み取りで置き換えるべきだ。観察条件の意義は、判断が証拠によって修正されうることにある。
最後に
市場がレンジに長く留まるほど、人は確定した一言を急いで求めたくなる。
しかしこの資料群の最も価値ある点は、まさにいくつかの問いを分ける助けになることだ。損切り売りは弱まったか、新規買い盤は戻ったか、価格は新しい約定区域に留まれるか。
前者には改善の兆しが出ているが、後二者は依然として市場が答え続ける必要がある。
売り圧力の軽減は一つの進展であり、需要の持続的なリレーこそがレンジを抜けるより堅実な根拠である。
次は、毎日ブル・ベア判断を作り直すより、ETFの複数日流向、現物主動成交、そして重要な区域が試された後の反応を固定的に記録しよう。そうすれば毎回の判断で、根拠は何か、どんな変化があれば見方を改めるかを明確に言える。
データと出所
[1] Glassnode、BTC Market Pulse: Week 43、2026年10月19日発表、チャートは10月18日までの一週間をカバー。本稿の最新週次需要観察に使用:https://research.glassnode.com/btc-market-pulse-week-43-2026/
[2] Murphyの見解は主に10月13日、14日、15日、17日、19日、21日の内容を採用。10月21日の元ツイートリンク:https://x.com/Murphychen888/status/2112754773539864921 。元ツイートのページは今回直接読み取れなかったため、関連見解は整理稿の帰属に従って転述し、独立に再計算していない。
[3] Glassnode《Boxed In/困于区间》、公式発表日2026年10月14日。日次オンチェーン指標は10月13日時点、ETF流向は10月12日時点、時間足価格・清算・オーダーブックは10月14日時点:https://research.glassnode.com/the-week-onchain-week-41-2026/
[4] Glassnode《A Rally Running Light/低成交量下的反弹行情》、公式発表日2026年10月7日。オンチェーンおよび新規資金データは10月5日時点、出来高は10月6日時点、時間足指標は10月7日時点。本稿は前情説明にのみ使用:https://research.glassnode.com/the-week-onchain-week-40-2026/
本稿は2026年10月21日までの段階的資料分析であり、今週の完全な引け後の振り返りではなく、リアルタイムの相場見積もりを含まない。チャートは元の出所と時点を保持する。分析的な判断は総合的解釈であり、投資助言を構成しない。