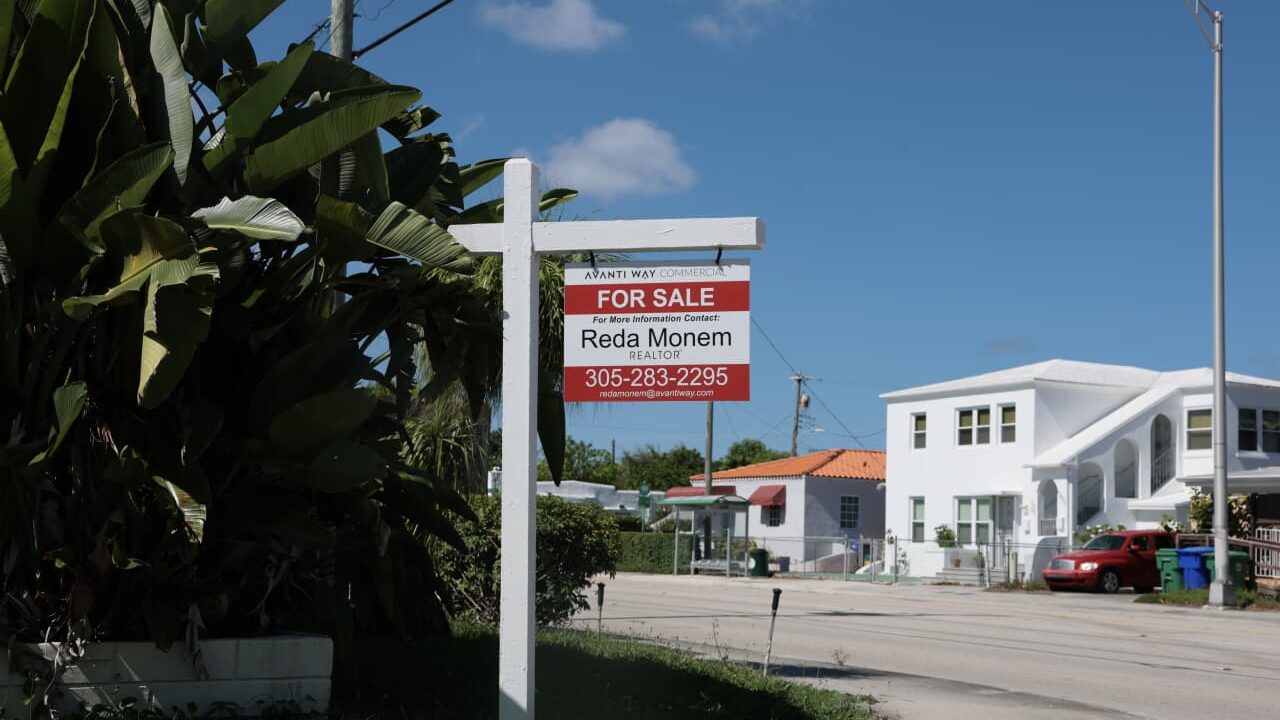
美国房屋销售跌至16年新低,7%房贷利率冻结市场
TREE NEWS 报道, 美国10月成屋销售跌至大衰退以来最低水平,因房贷利率突破7%迫使买家撤离市场。这一急剧下滑凸显借贷成本高企正在冻结美国最大资产类别的活动,并引发对消费驱动型经济韧性的新质疑。
数据显示,成屋销售降至16年低点,延续了自美联储2022年开始激进加息以来的低迷态势。由于基准利率维持在二十年高位,30年期固定房贷平均利率持续高于7%,将首次购房者拒之门外,同时抑制现有房主出售房产——他们不愿放弃疫情期间锁定的超低利率。
事件背景
10月成屋销售大幅下滑,创下2008年金融危机以来最弱 pace。需求崩溃反映了高房价、库存稀缺和融资成本较疫情低点翻倍的有毒组合。锁定3%房贷利率的卖家选择按兵不动,形成“锁定效应”,在交易量蒸发的同时挤压供应并维持价格高企。
市场影响
房地产市场是货币政策的关键传导渠道,10月数据表明美联储紧缩行动的影响比整体GDP数据所显示的更为深刻。以下是对各资产类别的潜在影响:
- 股票: 房屋建筑商及相关板块——木材、家电、家装零售商——面临销量萎缩带来的盈利压力。抵押贷款敞口较大的地区银行可能重新引发信贷担忧,但住房急剧放缓也可能强化美联储结束加息的预期,从而支撑利率敏感型成长股。
- 债券: 疲软的住房数据通常通过强化利率见顶的理由而提振国债。若投资者将下滑解读为更广泛经济降温的信号,收益率可能下降,利好长久期债券。但粘性通胀可能限制收益率下行空间。
- 加密货币: 数字资产对住房数据的直接敏感性有限,但经济疲软引发的广泛避险情绪可能压制投机性资产。反之,疲软数据若释放鸽派转向信号,可能提振流动性敏感型代币。
- 大宗商品: 铜、木材及其他与住房相关的工业商品面临需求逆风。住房市场走弱也打压能源需求预期,但供应端因素仍占主导。
- 外汇: 若数据强化对美联储2024年降息的预期,美元可能走软,尤其是兑那些央行更为鹰派的贸易伙伴货币。
对投资者的意义
住房冻结不仅仅是房地产故事——它是关于美国消费支出持久性的信号,而消费支出正是推动经济度过快速加息期的动力。长期住房低迷可能侵蚀家庭财富、抑制消费者信心并拖累GDP增长。对投资者而言,关键问题是美联储将住房疲软视为政策已足够限制性的证据,还是视为已过度紧缩的警告。
投资组合配置应考虑到利率波动持续的可能性。投资者可关注房屋建筑商财报、地区银行信贷质量以及抵押贷款申请趋势,以寻找企稳的早期迹象。短期内,数据利好防御性板块和高品质债券,而对与住房相关的消费 discretionary 类股应保持谨慎。