



宏观
美布两油日内涨超2%,WTI突破93美元,加密市场面临通胀考验
WTI 原油突破 93 美元,布伦特逼近 99 美元,日内涨幅均超 2%。油价反弹重燃通胀担忧,直接作用于利率预期,令作为长久期风险资产的加密市场承压,同时凸显代币化大宗商品的对冲价值。
WTI 原油突破 93 美元,布伦特逼近 99 美元,日内涨幅均超 2%。油价反弹重燃通胀担忧,直接作用于利率预期,令作为长久期风险资产的加密市场承压,同时凸显代币化大宗商品的对冲价值。
现货黄金日内大跌逾100美元至4185.12美元/盎司,跌幅2.33%,冲击代币化黄金市场与DeFi抵押池。本轮抛售引发对避险需求的重新审视,也可能重塑比特币作为替代价值储存的叙事。
9月28日A股科技股大幅回调,创业板指跌超4.3%,算力硬件板块集体退潮。国庆长假前流动性收缩叠加高位估值修复引发抛售,光模块、半导体、贵金属领跌,银行与电力板块逆势走强。
本周美国非农就业数据将主导全球利率预期,中国PMI、日本央行意见摘要与短观调查、欧元区通胀数据共同重塑增长与政策前景。对加密市场而言,宏观贴现率仍是主导驱动力。
中国私募基金行业管理规模8月末达25.75万亿元,连续11个月刷新历史纪录,但年内已有779家管理人离场,行业优胜劣汰加速。资金从存款和固收向权益及对冲策略迁移,为股市提供结构性买盘。
国家统计局数据显示,1—8月规模以上工业企业利润同比增长15.7%,电子行业贡献率高达62.0%,AI驱动的芯片需求成为核心拉动力。但8月单月增速回落至4.2%,汽车、钢铁等传统行业利润大幅下滑,制造业内部分化持续扩大。
特朗普总统拒绝了伊朗方面就霍尔木兹海峡提出的提案,导致油价上涨、股指期货走低。此举令能源市场重新计入地缘政治风险溢价,迫使投资者重新评估对原油、通胀敏感型债券及风险资产的敞口。
本周宏观数据密集,包括日本央行纪要、核心PCE、GDP、ISM和非农,可能引发股票、加密与美债收益率的显著波动。对数字资产而言,关键在于数据是否支持降息与流动性回归,还是迫使市场为更长期的紧缩政策定价。
一位读者询问母亲去世后是否必须办理遗产认证,折射出更广泛的问题:遗产结算摩擦、家庭债务上升,以及包括加密货币在内的资产在死后转移的难题。该事件对消费信贷、房屋库存和遗产规划需求均有影响。
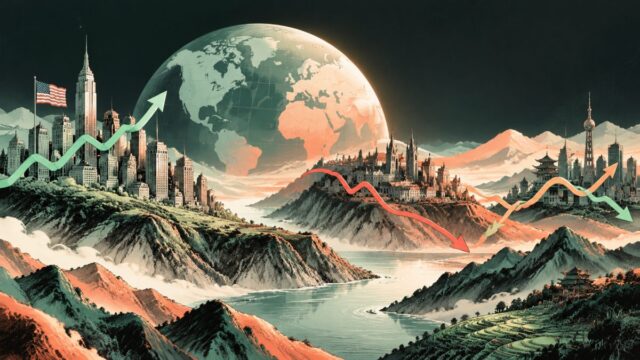
美股上涨,欧洲主要股指走低,亚洲市场涨跌互现,凸显出全球经济增长不均衡与央行预期变化所驱动的分化格局。这一分化走势强化了美国风险资产的主导地位,并警示投资者关注集中度风险与市场领涨结构脆弱的问题。
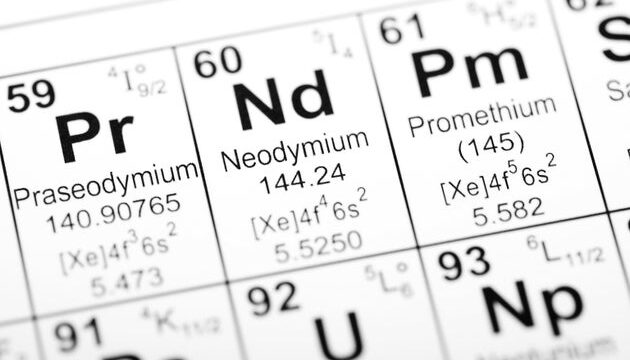
美国启动数十亿美元计划,扩大本土及盟友的关键矿产产量,旨在减少对中国主导的加工和精炼能力的依赖。此举可能重塑大宗商品市场,提振友好司法管辖区的矿业股,并加剧赤字和通胀担忧,对债券、汇率和加密货币产生连锁反应。
美国总统特朗普表示,预计美国谈判代表本周将与伊朗举行更多会谈。对加密市场而言,这条新闻的关键不在伊朗本身,而在于它对油价、美元与全球风险偏好的影响——这三者已成为比特币与山寨币定价的核心变量。
美国财长贝森特表示核心通胀"一直保持平静",并呼吁美联储保持开放心态。该表态对加密市场意义重大:数字资产如今与利率预期、美元和实际收益率高度联动,偏鸽倾向可能利好比特币与DeFi,而通胀粘性则可能令市场维持区间震荡。
美国财政部长贝森特表示核心通胀一直保持平静,并呼吁美联储理事会保持开放心态。此番表态释放出偏温和的通胀叙事,可能强化降息预期,而利率预期正是加密市场与风险资产的关键驱动因素。
一份超预期的美国就业报告可能大幅推高10年期和30年期美债收益率,并重燃市场对美联储10月加息的押注。此举将压制股票、加密货币和以美元计价的大宗商品,同时可能推升美元。
下周重磅日程密集:美国非农、PCE通胀、中国PMI、澳洲联储预计加息,以及OpenAI开发者大会。市场定价10月美联储加息概率近70%,10年期美债收益率创2007年以来新高,强劲就业数据可能反而利空风险资产。
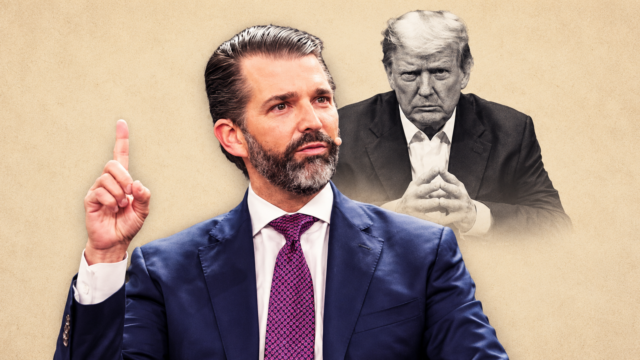
小唐纳德·特朗普从房地产业转向风险投资,其所在的1789 Capital正寻求募资30亿美元,同时他还担任两大预测市场顾问。此举凸显了政治影响力的商品化趋势,并引发了风险投资和预测市场中的利益冲突问题。
交易员押注美联储10月加息概率逼近七成,即将公布的非农与核心PCE数据将验证或挑战这一预期。与此同时,特朗普拒绝伊朗停火方案,令中东局势升温,为已然脆弱的宏观前景增添能源驱动的通胀风险。
欧洲8月纯电动车注册量同比激增52%,德国增长75%,法国销量翻倍以上,创纪录的汽油和柴油价格推动消费者转向电动车。这一转变挤压欧洲传统车企利润率,中国品牌市场份额升至创纪录的12%,并令欧洲央行通胀前景复杂化。
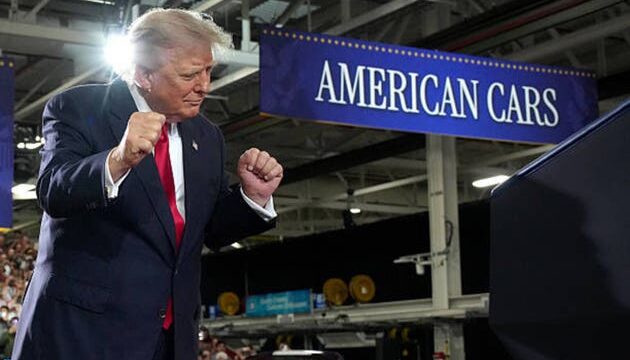
特朗普批准放宽联邦燃油经济性标准并终止拜登时期电动车强制令,重塑车企合规经济。传统燃油车和混动车制造商获得相对优势,纯电动车企和电池供应链面临逆风,原油获得温和结构性买盘,电池金属走弱。