



宏观
美元“死亡交叉”逼近:特朗普与贝森特为何乐见其成?
美元正形成技术上的“死亡交叉”,恰逢美国财政部长贝森特释放信号,暗示新政府可能容忍甚至推动美元走弱。这一转变可能重塑股票、债券、大宗商品及加密货币的全球资产配置格局。
美元正形成技术上的“死亡交叉”,恰逢美国财政部长贝森特释放信号,暗示新政府可能容忍甚至推动美元走弱。这一转变可能重塑股票、债券、大宗商品及加密货币的全球资产配置格局。
黄金日内小幅收涨,但全周收跌,因市场消化更为鹰派的美联储政策路径。实际收益率上升和美元走强对金价构成压力,但央行购金和避险属性使长期逻辑依然成立。
在利率高企的环境下,高税率州的高收入投资者通过市政债券和其他税收优惠固定收益工具,可实现接近10%的税收等价收益率。这创造了罕见的无风险便宜货,但也提高了富裕投资者持有股票、加密货币和大宗商品的机会成本。
美国10年期国债收益率升至5.23%,创2007年以来新高。美联储维持高利率、期限溢价重定价与经济韧性共同推动长端利率上行。此举提高持有无息加密资产的机会成本,压制估值,但同时提升稳定币发行方的储备收益。
通胀已成为家族办公室的头号担忧,但花旗财富《2026年全球家族办公室报告》显示,46%的受访机构过去一年提高了公开股票敞口,37%计划增持发达市场股票。对41个国家351家家族办公室的调查表明,超级富豪在通胀对冲上仍偏好股票,而非硬资产或加密货币。
日本财务大臣片山皋月称,特朗普在日美领导人会晤中对日元贬值表达担忧,日方将与美方就外汇等议题密切沟通。消息公布后日元一度大涨1.1%至156.98,但利差约束与缺乏实际干预可能限制涨势。
特朗普与众议院议长约翰逊计划于9月29日会见AI高管,但受邀名单未知。此次会议可能影响未来AI监管,对加密与AI融合项目具有重大意义。
日本30年期国债收益率升至4.2%的历史纪录,令长期为全球风险资产提供融资的日元套利交易再度成为焦点。日本收益率上行短期可能引发去杠杆并压制比特币,但中长期反而强化稀缺资产的投资逻辑。
美国8月核心资本品订单环比增长1.6%,高于预期,7月增幅上修至0.6%,显示企业设备投资仍具韧性。整体耐用品订单基本持平,受波音订单下降拖累。该数据可能影响美联储降息预期、美债收益率、美元、工业股及风险资产表现。
俄方称俄美乌三方会晤可能近期举行,泽连斯基给出10天时间表,并透露美方建议阿联酋作为地点。市场面临双向重定价:能源和欧洲股市可能因缓和预期走强,但炼油厂与城市持续遭袭使地缘风险溢价难以消退。
一位77岁的退休老人靠社保租房度日,同时接济无家可归者,凸显美国日益严重的饥饿问题。这一现象揭示了亮眼经济数据与家庭困境之间的裂痕——对必需消费品、债券、黄金及政治前景均有影响。
全球债市抛售暂时企稳,油价回落带动10年期美债收益率下行4个基点至5.16%。但日本、澳大利亚国债收益率仍创多年新高,互换市场仍定价美联储三次加息,风险资产压力未消。与此同时,软银因AI数据中心电力供应问题股价走低。
五年累计物价上涨使一打鸡蛋达6美元、新车均价突破5万美元,严重打压消费者信心,并迫使投资者重新审视利率、债券、大宗商品和加密货币的假设。通胀放缓并未使价格回落,这一区别正在重塑所有资产类别。
美国10年期国债收益率突破5%,创2007年以来新高,受通胀粘性、经济韧性、美联储加息及财政融资需求推动。买家结构转向对价格敏感的对冲基金,放大市场波动,超半数市场人士押注30年期美债收益率年底前触及6%。
高盛全球对冲基金业务主管建议将日本作为美国股票的替代选择,因美国股市受到债券收益率上升的威胁。日本提供人工智能敞口、治理改革和疲软日元,但也伴随汇率和央行政策风险。
摩根士丹利逆转看空美元的预测,承认判断有误,原因是美国国债收益率上升以及市场对美联储进一步加息的预期推动美元走高。这一转变对股票、债券、加密货币、大宗商品和外汇均有广泛影响,也标志着投资者可能需要重新评估的宏观背景。
伊朗总统表示不寻求核武器,愿降低铀浓缩水平并接受核查,伊美谅解备忘录仍为谈判基础。对加密市场而言,这一缓和路径将通过油价、制裁政策与风险偏好三条渠道产生影响。
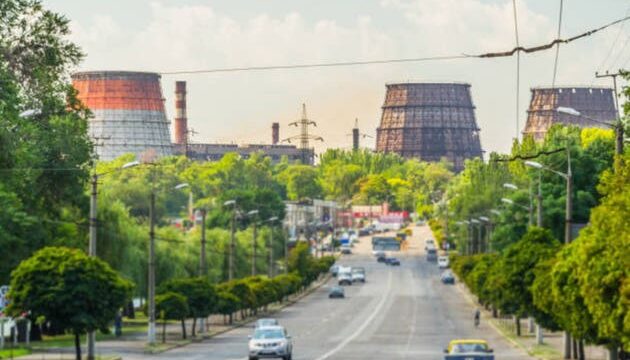
安赛乐米塔尔因袭击导致生产不安全,已暂停其乌克兰克里沃罗格钢厂的运营。此举收紧欧洲钢铁供应,可能推高价格并利好竞争对手,同时凸显战争对乌克兰工业基础的日益加剧的冲击。
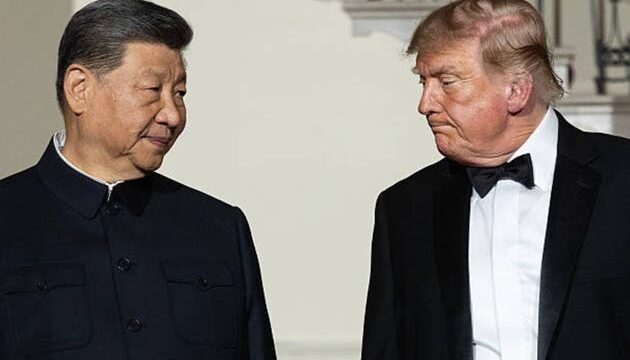
特习会以延长现有贸易休战告终,但在关税、知识产权或补贴方面未达成更广泛协议。市场获得近期缓解,但结构性风险仍未解决,股市、债券、大宗商品和外汇的波动性依然高企。
32万亿美元美国国债市场平均收益率升至5.05%,创2006至2007年以来新高。这一变化重塑加密市场竞争格局,压制投机性资产,同时可能加速代币化国债采用与收益型稳定币创新。