




宏观
美联储保尔森放鹰:或需再次加息,加密市场面临压力
美联储官员保尔森表示可能需要再次加息以降低通胀,这一鹰派信号可能对比特币、DeFi 收益率及加密市场流动性构成压力。在市场普遍预期加息暂停之际,紧缩风险重新浮现。
美联储官员保尔森表示可能需要再次加息以降低通胀,这一鹰派信号可能对比特币、DeFi 收益率及加密市场流动性构成压力。在市场普遍预期加息暂停之际,紧缩风险重新浮现。
全球政府债券收益率逼近4%,创2007年以来新高,美国五年期国债收益率突破5%,互换市场计入三次加息预期。风险资产折现率上升,DeFi收益、加密股票及杠杆头寸承压,债市波动率升至3月以来最高。
摩根士丹利和高盛警告,美国禁止柴油出口可能推高汽油价格——国内库存填满将迫使炼油厂减产。这一政策悖论意味着,白宫寻求缓解柴油价格之际,司机反而可能承受更高成本。
AI 正在抹平投资者之间的信息差、分析差和速度差,却无法压缩企业创造真实价值所需的时间。当资本被迫用越来越短的周期评价价值创造时,主动选择更长的时间尺度,本身可能成为持久的投资优势——这对加密股票、资产代币化和 DeFi 都有深远影响。
华尔街资深人士拉里·麦克唐纳警告,债券正提供“类股票回报”,与1987年黑色星期一前的夏天如出一辙。该信号表明,随着资本转向固定收益,股票估值可能面临压力,防御性板块和黄金可能受益,而加密货币和高倍数科技股面临最大下行风险。
一个家庭任命两兄弟为拥有平等权力的共同受托人,导致僵局和财务损失。该故事凸显了遗产规划中治理结构的关键重要性,对资产管理和财富传承具有启示意义。
全球债市抛售加剧,10年期美债收益率升至5.14%,创2007年以来新高;日本10年期国债收益率飙升至1996年以来最高。强劲美国数据和疲软的五年期美债拍卖迫使市场重新定价美联储政策,股市承压,油价因地缘紧张上涨。
门廊音乐节——免费、由社区运营的音乐节——正在美国各城市扩张,为消费者分化、小企业人流和市政复兴策略提供了细颗粒度信号。这一趋势对跟踪体验经济、本地需求和去中心化社区模式文化转变的投资者具有参考意义。
布伦特原油重新站上每桶100美元,此前伊朗最高领袖顾问警告称与美国的冲突可能从波斯湾和红海扩大至印度洋。局势升级风险推高能源价格,并重塑股市、债市、加密货币、大宗商品和外汇市场的预期。
A股三大股指集体收跌,创业板指跌2.68%,超4300股飘绿。人形机器人产业链逆势爆发,涨停家数居首;福建本地股午后拉升。PCB、光模块、有色金属等板块领跌,国债期货上涨,商品期货多数下跌。
前达拉斯联储主席罗伯特·卡普兰警告称,债券市场对美联储加息定价过高,若美联储采取更温和立场,市场可能面临重定价。这可能影响股票、债券、加密货币、大宗商品和外汇,对投资者意义重大。
全球债市新一轮抛售将收益率推升至数十年高位,摩根大通认为美债10年期5%已不再是股市的断裂点,真正的阈值可能升至5.5%至6%。这一争论之所以重要,是因为迈向6%意味着全球资本成本的深度重构、更高的通胀或财政风险溢价,并将对股票、新兴市场等各类资产形成压力。
吉利发布2.25兆瓦超充技术,计划2027年底建成超2.2万座充电站,加剧中国电动汽车补能竞赛。建设潮利好电池储能、电网设备和充电运营,但盈利难题仍是投资者需关注的关键风险。
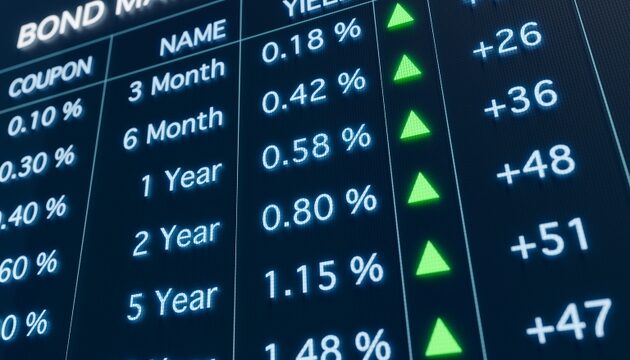
一项新研究发现,疫情后美国国债收益率上升主要由美联储政策预期变化解释,而非赤字或供给担忧。该结论将改变投资者对股票、债券、加密货币、大宗商品和外汇市场中利率变动的解读方式。
纽约联储主席威廉姆斯表示年底前再次加息是“合理的”,并将AI热潮定性为需求冲击,可能使通胀更具韧性。美联储减少前瞻指引,增加市场不确定性。
欧洲主要股指在平盘附近窄幅震荡,油价上涨与政府债券收益率高企对估值形成双重挤压。能源股表现领先,利率敏感板块落后,美元相对欧元和英镑保持收益率优势。
美债收益率在近18个月最大单日跌幅后突破5%,全球资本成本面临深刻重塑。新兴市场承压,股市“崩溃阈值”或升至5.5%–6.0%,代币化美债因TradFi与DeFi融合而吸引力上升。
爆表PMI将美债收益率推至5.135%,10月美联储加息概率超七成,引发美股全面抛售。与此同时,AI代理加剧在线平台去中介化担忧——这对链上结算与稳定币轨道构成结构性顺风。
伯克希尔·哈撒韦持有3592亿美元现金,但在美联储加息之际投资收入反而下降。这一滞后揭示了货币政策向实际收益率传导的缓慢——对期待即时利率传导的DeFi和稳定币投资者而言,这是一个警示。
美国 9 月综合 PMI 初值升至 58.4,创五年新高,10 年期美债收益率跳升至 5.106%,为 2007 年以来最高,10 月加息概率逼近七成。美股三大指数集体收跌,比特币一度跌破 8.4 万美元,以太坊跌至 2700 美元下方。