




宏观
华尔街步入“5%时代”:美债收益率飙升对加密市场意味着什么
32万亿美元美国国债市场平均收益率升至5.05%,创2006至2007年以来新高。这一变化重塑加密市场竞争格局,压制投机性资产,同时可能加速代币化国债采用与收益型稳定币创新。
32万亿美元美国国债市场平均收益率升至5.05%,创2006至2007年以来新高。这一变化重塑加密市场竞争格局,压制投机性资产,同时可能加速代币化国债采用与收益型稳定币创新。
周五油价下跌,市场在评估美伊分阶段停火方案(涉及重开霍尔木兹海峡与解除制裁)的同时,也担忧胡塞武装袭击沙特供应。船舶数据显示周三仅10艘大宗商品船通过霍尔木兹,远低于10日均值约17艘,实物供应风险仍未解除。
IMF最新报告警告,今年全球私人部门AI投资或突破2万亿美元,但高成本项目日益依赖债务融资。一旦回报不及预期,可能引发资产估值调整、财富缩水与裁员,并波及AI相关加密代币及DeFi协议。
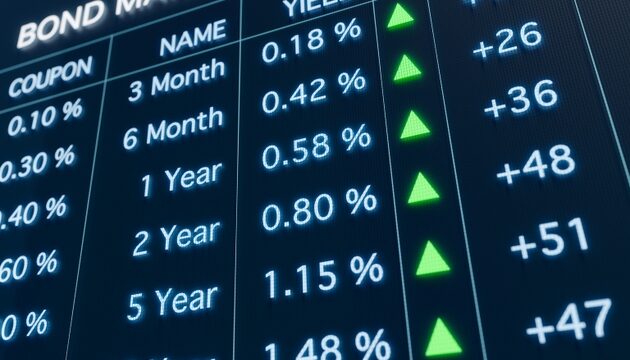
10年期美国国债收益率约20年来首次超过美国出租型房产的平均资本化率,标志着相对资产吸引力的重大转变。这一交叉对房地产估值构成压力,提高了股票的贴现率,并收紧了全球金融条件——对债券、加密货币、大宗商品和美元均有影响。
随着霍尔木兹海峡重启谈判推进,地缘政治风险溢价回落,美股股指期货小幅走高。油价下跌缓解通胀压力并利好债券,股市则因投入成本下降间接受益——但本轮行情本质是尾部风险释放,而非基本面重估。
2026年铜价上涨约20%创历史新高,而黄金走势持平,电气化需求与供应约束正重塑大宗商品格局。这一轮动对代币化大宗商品及支撑比特币的硬资产交易具有深远影响。
Tom Lee 认为创纪录的高收益率并非全面利空,而是一道筛选机制,奖励资产负债表稳健的强者,惩罚脆弱的弱者。他预计通胀将在六个月内大幅降温,这一判断可能重塑股市与加密市场的风险偏好。
布伦特原油重返106美元上方,10年期美债收益率自2007年以来首次突破5.2%,能源供应风险与主权债抛售形成双重冲击。7年期美债拍卖遇冷、美联储官员集体放鹰、胡塞武装袭击沙特石油设施,令股市、汇市与信用市场全面承压。
一位照护者因母亲给未分担照护的兄弟10万美元而陷入困境,这凸显了一个日益增长的宏观经济问题:老年护理成本上升和家庭财富转移不平等。这一趋势影响医疗股票、消费者支出、住房和长期财政政策,对各个行业的投资者都有影响。
费城联储主席Paulson、纽约联储主席Williams等多位官员警告通胀仍过高、可能需要进一步收紧政策,市场对10月加息的预期概率从上周末的53%升至约69%。此轮重新定价推升短端收益率,压制长久期股票与加密资产,并在中期选举前六天支撑美元。
美国参议院以一票之差否决终止对伊战争的《战争权力法》决议,四名共和党人倒戈。全美汽油均价升至4.48美元/加仑,战争经济代价正成为中期选举关键变量,对油价、股市、债券及风险资产均有影响。
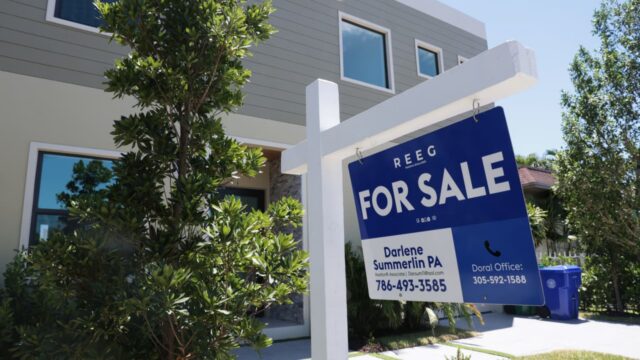
随着10年期美国国债收益率攀升和经济不确定性加剧,30年期固定房贷利率正逼近8%。这一走势对股票、债券、加密货币、大宗商品和外汇产生广泛影响,预示着“更高更久”的利率环境,投资者需谨慎应对。
美国10年期与30年期国债收益率均创2007年以来新高,美联储保尔森、威廉姆斯等官员再提加息可能。长端利率上行压制风险资产,从AI股票到加密市场均受波及,稳定币与DeFi经济模型面临更高门槛。
美国7年期国债拍卖遇冷,中标收益率创历史新高;财政部扩大回购仅执行68%,低于预期;30年期市政债收益率突破5%,创2011年以来新高。长端收益率攀升反映期限溢价上升,投资者面临久期风险回归。
美国财政部扩大回购计划未能提振国债需求,连续两次疲软拍卖显示投资者要求更高收益率。这一冷淡反应引发对财政可持续性的担忧,可能波及股票、加密货币、大宗商品和汇率市场。
印度证券交易委员会批准全面扩大组合管理权限,允许规模达4630亿美元的PMS行业首次进行海外投资和股票期权卖空。改革同时向外国投资者开放非农业类大宗商品衍生品,但卢比走弱构成短期风险。
周五市场将同时面对三大催化剂:美国关键通胀数据、银行财报季揭幕以及政府拨款截止期限。三者叠加形成事件风险高度密集的窗口,可能引发利率预期重定价,并波及股票、债券、加密货币、大宗商品和美元。
法国宣布向沙特延布派遣军事人员、雷达和防御系统,保护当地石油设施。此前胡塞武装再次发动导弹和无人机袭击。延布及东西输油管道是全球油市绕开霍尔木兹海峡的关键通道,其安全状况直接影响原油价格、通胀预期、债券、外汇及加密市场。
美国30年期房贷利率自2025年1月以来首次升破7%,美债抛售推动10年期收益率升至5.157%的近20年高位。此举令房屋建筑商、利率敏感股票、加密货币和大宗商品承压,楼市数据已显示降价增多和新屋价格下跌。
比特币在上周触及近8.74万美元的八个月高点后回落至8.5万美元下方,美联储10月加息预期升温令涨势降温。此次回调反映比特币与利率预期的相关性趋紧,衍生品与ETF资金流显示这是一次杠杆出清,而非结构性损伤。