




宏观
特朗普施压降息,美联储加息概率飙至86%,中期选举成关键变量
特朗普在美联储周三议息会议前公开要求全球最低利率,而市场加息概率已升至86%。中期选举临近使货币政策政治化,美联储独立性面临考验,加密与风险资产波动或加剧。
特朗普在美联储周三议息会议前公开要求全球最低利率,而市场加息概率已升至86%。中期选举临近使货币政策政治化,美联储独立性面临考验,加密与风险资产波动或加剧。
高盛指出30年期美债收益率升至5.3%,创近20年新高,但仍维持看多股市,标普500 2026年底目标价8000点。历史加息周期与企业利息覆盖倍数支撑这一判断,但久期资产仍最易受冲击。
摩根大通最新预测美联储将在2026年9月和12月各加息25个基点,较此前仅12月加息一次的预期明显转鹰。这一"更高更久、然后更高"的路径可能收紧美元流动性,压制加密风险资产,重塑稳定币收益格局,并放缓机构ETF资金流入。
高盛逆转此前判断,现预计美联储9月加息25个基点,并称调整由市场定价而非经济前景驱动。此举将抬高无风险利率与美元,压制加密流动性与ETF资金流,同时利好稳定币发行方与代币化国债产品。
沙特输油设施与海湾航运再遭袭击推动布油重返107美元上方,而分化的美国通胀数据将美联储决议(9月17日)与CLARITY法案参议院终止辩论动议(9月16日)推至同一窗口。BTC约76,795 USDT,七大科技股六涨一跌,市场等待同一组催化剂落地。
三星电子与SK海力士拒绝了韩国电力公社提出的约25万亿韩元预缴电费方案,该方案旨在为新建科技集群的电网建设融资。这一僵局凸显出AI驱动的电力需求与亚洲公用事业公司融资能力之间日益扩大的错配。
美联储点阵图、英国央行决议与日本央行加息预期主导本周密集宏观日程。对加密市场而言,实际利率路径、美元走势与日元套息交易将决定高久期资产能否守住涨幅。
韩国KOSPI指数开盘下跌3.14%,SK海力士和三星电子领跌。半导体板块抛售释放出更广泛的风险规避信号,可能波及韩国这一全球重要加密交易市场的情绪。
一项新调查揭示了十大退休恐惧,显示即使富裕人士也担心储蓄耗尽和通货膨胀。这种焦虑正推动投资者转向创收和通胀保值资产,对股票、债券、加密货币和大宗商品产生影响。
一份过时的受益人指定表,就可能让退休账户、保险赔付和券商资产流向非预期继承人,完全绕过遗嘱。对加密资产持有者而言风险尤为严重——密钥缺失意味着永久损失,而非法律纠纷。
沙特阿拉伯一条主要输油管道中断,导致全球约4%的石油供应受影响,油价应声上涨,股市、债市和汇市波动加剧。投资者正在评估通胀影响及供应冲击持续的可能性。
随着照护需求上升,越来越多专业人士用高薪换取更好的工时,悄然收紧资深劳动力供给。这一转变推升服务业通胀黏性,压制高强度用工企业,并重塑利率预期与跨资产配置逻辑。
一种日益流行的观点认为,公共退休体系正走向名存实亡,退休风险被转嫁给家庭。这一转变具有真实的市场后果:预防性储蓄上升、收益率曲线变陡,以及黄金与比特币作为财政侵蚀对冲工具重新受到关注。
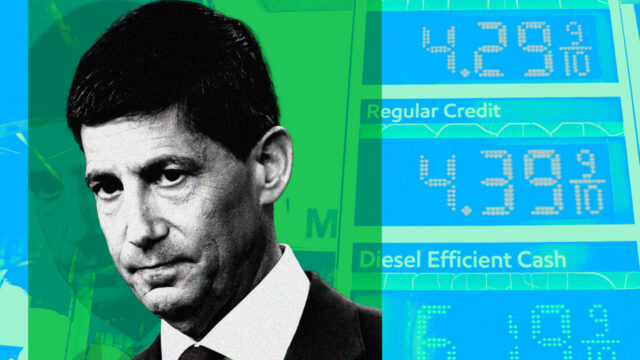
10年期美债收益率逼近5%,这一水平历史上曾多次预示股市动荡。债券市场正推动美联储进一步加息,但货币政策无法解决供给驱动的能源通胀,为投资者创造了危险的政策错配。
特朗普拒绝在中美竞争背景下放缓AI发展,国会称安全由开发者负责。这一转变将AI安全责任直接推给首席执行官,对加密与AI融合及全球监管碎片化产生深远影响。
白宫经济顾问哈塞特表示,他与特朗普均认为无加息必要,并强调选举前美联储维持利率不变对稳定预期至关重要。此番表态对加密市场影响深远,涉及稳定币收益、DeFi 借贷利率及代币化国债等关键领域。
美联储、英国央行与日本央行下周将接连公布利率决议,中国与美国关键经济数据亦密集出炉。加密市场正为波动加剧做准备,流动性预期与日元套利交易动态成为焦点。
白宫经济顾问哈塞特表示,基于通胀数据,他将对加息持谨慎态度,暗示美联储紧缩周期或接近尾声。这一立场可能利好比特币和DeFi等风险资产,同时重塑代币化国债需求和稳定币经济模型。
特朗普暗示伊朗冲突或于美国中期选举前后结束,释放中东局势缓和信号。对加密市场而言,这可能意味着油价回落、通胀放缓与风险偏好回升,但谈判脆弱性仍将维持高波动。
特朗普呼吁美国应拥有全球最低利率,并暗示伊朗冲突可能在中期选举前后结束。鸽派利率与地缘缓和的组合可能削弱美元、提振流动性,利好比特币、DeFi 及代币化现实世界资产。