



宏观
美国私募信贷违约率飙升至6.3%创历史新高,医疗与工业行业领跑
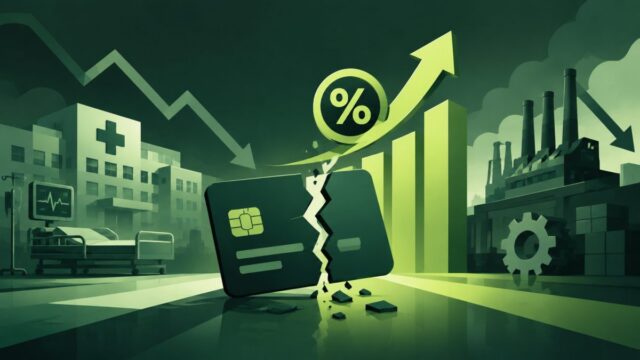
美国私募信贷违约率8月升至6.3%,创历史新高,医疗、工业与制造业压力最大。到期延期和PIK安排主导违约结构,软件行业违约率降至0.6%成为亮点。投资者面临信用风险扩大及对股债市场的潜在溢出效应。
美国私募信贷违约率8月升至6.3%,创历史新高,医疗、工业与制造业压力最大。到期延期和PIK安排主导违约结构,软件行业违约率降至0.6%成为亮点。投资者面临信用风险扩大及对股债市场的潜在溢出效应。
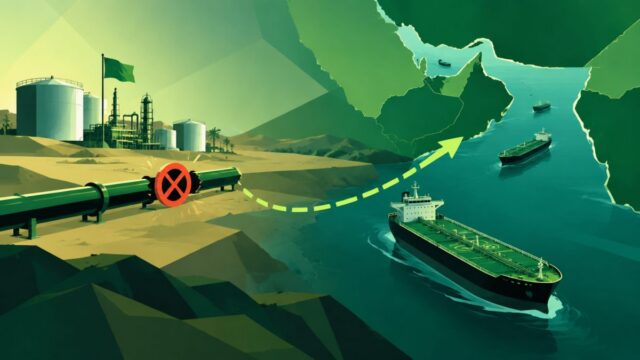
沙特关键绕行管线东西向输油管线遭袭关闭后,正寻求加大经霍尔木兹海峡的原油出口以弥补缺口。油轮运费创历史新高,阿曼外交会晤延期,布伦特原油一度突破每桶108美元,全球能源供应与通胀风险显著上升。
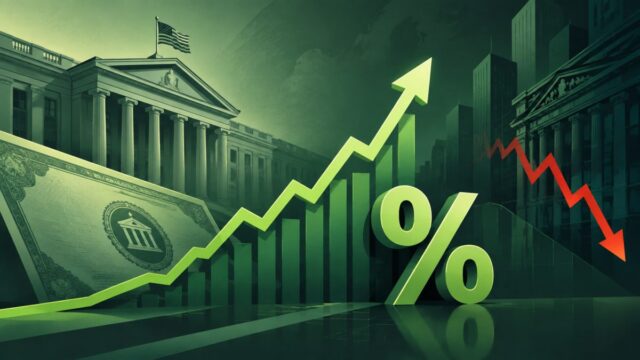
10年期美债收益率突破5%关口,创2023年以来新高,通胀数据超预期与中东能源供应冲击形成共振。高盛、道明证券、Standard Bank集体上调年末收益率预测,有策略师看至2027年一季度5.3%,警告债市抛售远未结束。
特朗普称俄乌已同意停止攻击对方能源目标,但泽连斯基表示并未达成无条件协议,并要求合作伙伴提供可靠保障。在美国柴油价格史上首次突破每加仑6美元之际,这一安排的落地与否直接影响通胀、运输成本与能源市场。
一位拥有130万美元遗产的家长寻求建议,如何为患有严重遗传病且是其403(b)账户唯一受益人的儿子提供保障。此案例凸显了特殊需求信托、节税财富转移策略和专业遗产规划日益增长的需求,因为数万亿美元正在代际之间转移。
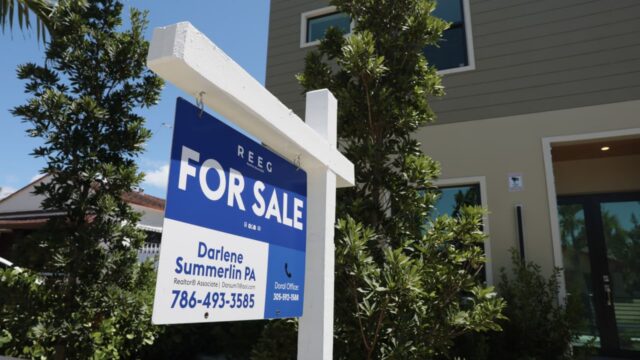
10年期美债收益率突破5%后,30年期固定房贷利率升至7.17%,创近两年新高。此举对房地产市场构成压力,并波及股票、债券、加密货币、大宗商品和外汇市场,投资者被迫重新评估利率长期走高的环境。
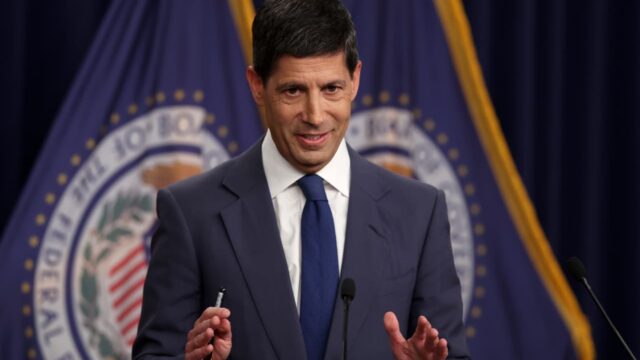
知名经济学家呼吁美联储暂停进一步加息,警告美国经济表面之下的脆弱程度可能远超数据所示。围绕紧缩节奏的争论对股票、债券、加密货币、大宗商品和外汇市场均有重大影响。
美国2025年社保生活成本调整预计为五年来最大,但其设计初衷只是让福利在实际层面保持稳定。对投资者而言,这一数字是通胀粘性、美联储政策以及美国福利体系财政轨迹的重要信号。
10年期美债收益率一度突破5%关口后回落,投资者在人工智能资本开支疑虑与推高通胀预期的油价飙升之间权衡。这一插曲凸显债市均衡脆弱,以及股票、加密货币、大宗商品和外汇面临的跨资产风险。
特朗普称俄乌已同意不再打击对方能源目标,美、布两油短线下跌1.4美元,分别报98.749与104.29美元/桶。此举或意味着地缘风险溢价开始松动,直接影响通胀预期与降息押注,并对包括加密在内的风险资产构成宏观层面影响。
美国10年期国债收益率突破5%,创2007年以来新高,受油价飙升与中东局势推动。无风险利率上行将压制比特币、DeFi收益与杠杆玩家,同时强化代币化国债的配置逻辑。
美国30年期国债收益率升至5.372%,创近二十年新高,国债供给高企与期限溢价重定价持续施压长端。全球贴现率抬升将压缩加密资产估值,同时提升代币化国债与链上生息资产的吸引力。
美国10年期国债收益率近三年来首次突破5%,受通胀担忧和美联储加息预期推动。这一宏观变化对加密市场构成挑战,增加机会成本并可能引发风险资产资金外流。投资者应关注收益率能否持续高企以及美联储信号,以判断加密市场下一步走势。
三星电子与SK海力士拒绝韩国电力公社约186亿美元的预付电费方案,使韩国半导体超级集群的融资前景蒙上阴影。这一僵局凸显电力基础设施正成为全球芯片和AI繁荣的瓶颈,可能影响存储芯片价格、韩国公用事业及工业金属市场。
9月14日A股分化明显,AI硬件因安全信号与资本开支担忧重挫,网络安全、CRO与MLCC逆势爆发。成交额缩至1.64万亿元创年内次低,国内原油大涨超9%。
Anthropic、OpenAI与xAI罕见齐声呼吁放缓前沿AI开发,叠加沙特关闭关键输油管道后布伦特原油涨3%至107.48美元,纳指100期货下跌1.5%。10年期美债收益率逼近5%,美联储加息概率逾90%,市场同时面临情绪与通胀双重冲击。
养老理财试点在沉寂近三年后重启扩围,多家银行理财子公司正申请资质。此举将加剧理财公司、保险机构与公募基金对长期养老资金的争夺,而收益承压与权益仓位偏低仍是主要制约。
日本央行本周料加息25个基点至1.25%,创31年新高,市场已完全定价。真正焦点在于植田和男如何在美国财长贝森特与首相高市早苗的双重政治压力下守住央行独立性,同时避免套息交易快速平仓。
AI三巨头同步“安全刹车”,叠加10年期美债收益率逼近5%、加息押注近90%,超级央行周风险陡增。加密市场面临流动性收紧与AI资本开支放缓的双重挤压。
特朗普在美联储周三议息会议前公开要求全球最低利率,而市场加息概率已升至86%。中期选举临近使货币政策政治化,美联储独立性面临考验,加密与风险资产波动或加剧。