Enterで検索 · ESCで閉じる

すべて RWA 暗号資産 DeFi AI × Crypto 規制 マクロ 米国株
9月15日
マクロ

サウジアラビア、主要バイパスパイプライン停止を受けホルムズ海峡経由の輸出へ転換

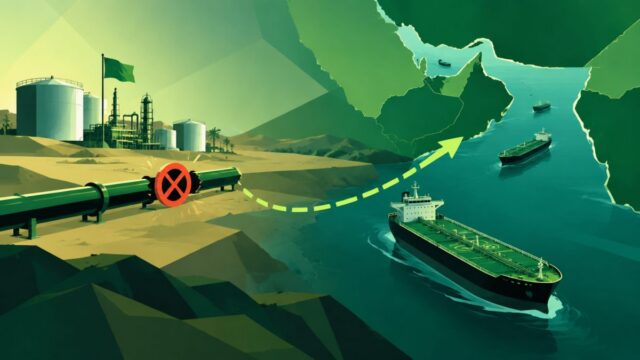
サウジアラビア、主要バイパスパイプライン停止を受けホルムズ海峡経由の輸出へ転換 TREE NEWS 報道: サウジアラビアは、先週の攻撃を受けて停止に追い込まれた重要なパイプラインの損失を補うため、ホルムズ海峡を通じた原油輸出の拡大を目指している。同王国の9月最初の10日間における海峡経由の原油出荷量はすでに8月の水準を上回っており、当局はさらなる増加を働きかけていると、事情に詳しい関係者が述べた。 この動きは、サウジアラビア東部の油田と紅海のヤンブー港を結ぶ全長約1,200キロメートルの大動脈である東西パイプラインの閉鎖を受けたものだ。この路線は最大日量700万バレルの能力を持ち、そのうち約500万バレルが輸出用に利用可能で、これは世界の石油供給のおよそ4%に相当する。先週、このルート沿いの少なくとも2つの施設が攻撃を受け、停止に至った。サウジアラビアは被害の程度や修復の見通しを公表しておらず、市場の推定では数日から数週間の幅がある。 なぜ重要か 東西パイプラインは、通常世界の石油貿易のおよそ5分の1が流れるホルムズ海峡の混乱に対するリヤドの主要なヘッジ手段だった。バイパスが停止したことで、サウジアラビアは、まさに回避するために設計されたそのチョークポイントを通じて、より多くのバレルを輸送せざるを得なくなっている。しかも海峡の海上安全保障リスクが依然として高いまさにその時にである。 物流面の難題は大きい。中東の海運市場はタンカーの深刻な不足に直面しており、サウジアラビアの湾岸港から東アジアの主要買い手への原油輸送コストは金曜日に1日あたり100万ドル近くに達し、過去最高を記録した。リヤドは大規模な国内船隊を維持しているが、外部船を頻繁に傭船している。一方、紅海の代替ルートも圧力下にあり、フーシ派勢力がイエメン西海岸沿いにバブ・エル・マンデブ海峡に向けて進軍しており、サウジアラビアの最も重要な輸出回廊のうち2つが同時に緊張にさらされている。 ホルムズ海峡を通じた海運を安定させる外交努力も後退した。オマーンで予定されていたイランと他の湾岸諸国との会合は延期された。イラン当局は延期を地域諸国の要請によるものとし、後にサウジアラビアが延期を求めたと述べた。 市場への影響 原油:パイプライン閉鎖、フーシ派攻撃の継続、協議延期が重なり、ブレント原油は一時1バレル108ドルを上回って取引された。リスクプレミアムは今や一時的なショックではなく、持続的な供給混乱シナリオを織り込んでいる。修復時期や外交的打開に関する発表の前後での変動に注目したい。 株式:エネルギー大手や油田サービス企業は、価格高騰とタンカー稼働率の上昇から恩恵を受ける立場にある。航空、化学、運輸の各銘柄は利益率の圧力に直面する。広範な指数は、原油を120ドルに押し上げるようなあらゆるエスカレーションに敏感なままだ。 債券:持続的なエネルギー価格の急騰は主要中央銀行のインフレ見通しを複雑にし、利下げを遅らせ、イールドカーブをスティープ化させる可能性がある。エスカレーションの見出しが出れば、安全資産需要が米国債と独連邦債を支えるだろう。 通貨:ノルウェークローネやカナダドルなど商品連動通貨は原油高局面でアウトパフォームする傾向がある。ドルは逃避資金を集める可能性がある一方、アジアの輸入国通貨、特に日本円とインドルピーは交易条件の逆風に直面する。 暗号資産:デジタル資産は主に流動性とリスクセンチメントの代理として取引されてきた。地政学的なリスクオフ局面は短期的にビットコインの重しとなる可能性があるが、持続的なインフレ圧力と財政拡大のナラティブは長期的な価値保存の命題を強めるかもしれない。 投資家向けの重要ポイント 東西パイプラインの喪失は、ホルムズ海峡の混乱に対するサウジアラビアの最も信頼できるヘッジを奪い、供給リスクの計算を構造的に引き締める。 過去最高のタンカー運賃は、原油価格だけでなく物理的な物流がサウジ輸出の拘束条件であることを示している。 ホルムズ海峡と紅海ルートへの二重の圧力は、エネルギー市場全体で持続的に高いリスクプレミアムが続く確率を高める。 外交協議の延期は短期的な緊張緩和が起こりにくいことを示唆しており、変動の継続に備えるべきだ。 パイプライン修復の発表と、オマーン主催協議の再開を最も重要な2つの触媒として監視せよ。
TREE NEWS 編集部 · 2026年9月15日
マクロ

10年米国債利回りが5%を突破、ウォール街は売りがさらに進むと警告

10年米国債利回り、2023年以来初めて5%を突破 TREE NEWS 報道: 月曜日、10年米国債利回りが5%の閾値を突破し、日中に5.01%を付けました。これは2023年10月以来の高水準です。当時は一時的にこの水準を超えたものの、すぐに後退しました。しかし今回は、ストラテジストらはこの動きに持続力がある可能性があると警告しています。 この売りは広範なドル高を伴い、ブルームバーグ・ドル・スポット指数は当日最大0.6%上昇し、6月17日以来の最高の一日のパフォーマンスとなる見通しです。G10通貨はすべて対ドルで下落しました。 インフレ懸念と供給圧力が同時に強まる 直接の引き金は複数の方向から来ました。米国がイランに対して軍事行動を取って以来、中東のエネルギー供給が混乱し、原油価格が急騰しました。月曜日、WTI原油は1バレル100ドルを上回って推移し、インフレ期待が再燃しました。8月のCPIデータは予想以上に高く、市場では連邦準備制度理事会(FRB)が利下げではなく利上げを行うとの見方が強まっています。 市場が織り込む利上げ確率は約90%に上昇し、トレーダーは早ければ9月16日の利上げを織り込んでいます。シティ、ゴールドマン・サックス、JPモルガンの金利ストラテジストは全員、今週の利上げを予想するようになりました。米国債は現在、2022年以来初の年間損失となる見通しです。 さらに圧力を強めているのは供給です。米国債市場は2007年の約4.5兆ドルから現在の約32兆ドルに膨れ上がり、連邦債務はGDPの100%を超えています。フィッチは、米国が将来の経済ショックを吸収する能力が低下していると警告しました。AIインフラの構築は新規発行と新たな経済刺激の両方を追加し、債券市場にさらなる負担をかけています。 ウォール街、利回り予想を引き上げ ゴールドマン・サックスは年末の10年債利回り予想を4.40%から4.75%に引き上げ、TDセキュリティーズは4.25%から4.75%に引き上げました。TDのストラテジスト、ゲンナディ・ゴールドバーグ氏率いるチームは、既にかなりの利上げが織り込まれているため利回りが制御不能にスパイラルする可能性は低いとしつつも、経済が悪化しない限り2027年まで金利は高止まりすると予想しています。BMOは米国債に対する強気見方を撤回し、年末までに4.6%を予想し、4.0%への低下はもはや現実的ではないと宣言しました。 スタンダード銀行のスティーブン・バロー氏は、2月に10年債利回りが4%を下回り市場が連続利下げを予想していた際に逆張りで5%予想を出した人物ですが、年末目標を5.2%に引き上げ、2027年第1四半期にはさらに5.3%に上昇すると予想しています。同氏はFRBが9月と12月に利上げを行い、その後2027年末まで据え置くと予想しています。バロー氏は構造的要因を指摘します:世界的なサプライチェーンの緊張、気候ショック、移民政策の厳格化による労働供給の制約です。「我々は『higher-for-longer』(より高く、より長く)のレジームにいる」と同氏は述べました。 株式:バリュエーションの逆風であり、強気相場の終焉ではない 長期金利の上昇は割引率を押し上げ、株式リスクプレミアムを圧縮し、割高な米国株に圧力をかけます。ゴールドマン・サックスは対照的な見方を提示します。高金利は逆風ではあるが、強気相場の終焉ではない — 決定的な変数は利益成長です。S&P 500の予想PERは年初の22倍から既に19倍に圧縮されていますが、株式リスクプレミアムは約3%にとどまり、株式は債券に対して依然として合理的に魅力的であることを示唆しています。ゴールドマンは2026年のS&P 500のEPSを340ドル(前年比+24%)、2027年を385ドル(同+13%)と予想しています。 ドル高、しかしアナリストは持続性で意見が分かれる JPモルガンのミーラ・チャンダン氏はドルに対して強気を維持し、特にスウェーデン・クローナやカナダドルなどの低利回り通貨に対して強気です。ドルはファンダメンタルズに遅れていると主張しています。BBHのエリアス・ハダッド氏は非対称リスクを警告します。12か月間に約100ベーシスポイントの利上げが既に織り込まれているため、タカ派的なサプライズによる上昇余地は限られ、ハト派的なサプライズによる下落余地は大きいというのです。一方、オプション市場は異なる物語を語っています。ドル指数の1か月リスクリバーサルは9月2日以来初めてプラスに転じ、トレーダーがさらなる上昇を見込んでいることを示しています。 投資家向けの主なポイント デュレーションリスクが戻ってきた:10年債利回りが5%で、予想が5.2%〜5.5%を指す中、長期デュレーション債は継続的な時価評価損に直面しています。2022年型の年間損失は現実的なシナリオです。 株式バリュエーションには天井がある:リスクフリーレートが上昇する中で、マルチプル拡大は見込みにくく、利益の達成がリターンの唯一のドライバーとなります。 ドルの追い風は短期的に持続:金利差はドルに有利ですが、ポジションは偏っており、ハト派的な転換があれば非対称的な下落に注意が必要です。 循環的ではなく構造的:サプライチェーンの緊張、気候ショック、移民制約、財政拡大は、高金利が一時的なものではなくレジームであることを示唆しています。

TREE NEWS 編集部 · 2026年9月15日
マクロ

トランプ大統領、ロシアとウクライナがエネルギー施設への攻撃停止で合意と発言;ゼレンスキー大統領は検証可能な保証を要求

執行メカニズムなき脆弱な「エネルギー休戦」 TREE NEWS 報道: ドナルド・トランプ大統領は月曜日、ロシアとウクライナが互いのエネルギー標的への攻撃を停止することで合意したと述べたが、ウクライナのウォロディミル・ゼレンスキー大統領は即座に、無条件の合意は存在せず、パートナーがモスクワのウクライナの発電所、パイプライン、食料供給ルートへの攻撃を真に停止することを保証できる場合にのみ、キーウは自らの攻撃を一時停止するだろうと述べた。両首脳は9月21日から23日にニューヨークで会談する際にこの取り決めについて協議する予定である。 この発表は、米国のディーゼル価格が記録上初めて1ガロン6ドルを超えた時期に行われた。トランプ大統領はこの急騰をウクライナのロシア製油所への長距離ドローン攻撃に明確に関連付け、その結果生じた燃料不足は「中東ではない」とし、戦争の直接的な結果であると主張した。この発言は、通常はガソリン価格の高騰をOPEC+やイランの緊張のせいにするワシントンの通常の政治的枠組みを覆した。 一方、戦闘は続いている。ロシア国防省は、同軍がオデーサ港で貨物船を攻撃し、ウクライナ西部の鉄道インフラを攻撃し、ハルキウ、ドネツク、ザポリージャで前進したと発表した。英国の元首相ボリス・ジョンソン氏と元CIA長官デビッド・ペトレイアス氏を乗せた外交列車が通過した直後、ポーランド国境から約2キロのヤホディン付近でドローンが攻撃し、NATO加盟国を警戒させた。 市場にとってなぜ重要か エネルギーは地政学と他のすべての資産クラスをつなぐ伝達チャネルであり、ディーゼルはその中心にある。ロシアは世界最大のディーゼル輸出国の一つであり、数ヶ月にわたるウクライナのドローン攻撃は同国の精製能力を低下させ、国内燃料供給を削減し、すでに逼迫している世界の留出油市場への輸出量を引き締めた。中東の製油所損失が圧迫をさらに悪化させている。 コモディティ: ディーゼル先物はトランプ大統領の投稿後に乱高下したが、上昇して引けた。米国の小売ディーゼル価格は記録的な水準にある。信頼でき、検証可能なエネルギー休戦は、数ヶ月で最も弱気な触媒となるだろうが、それはロシアの精製が実際に回復した場合に限られる。ブルームバーグのアナリストは、製油所攻撃が完全に停止しても、湾岸の航路が混乱したままであれば限定的な緩和しかもたらさないと警告している。 株式: ディーゼル価格の低下は、トラック輸送、鉄道、航空、化学、農業の利益率に直接影響する。持続的な低下は工業株や一般消費財株にとって静かな追い風となり、FRBを慎重にさせてきた見出しインフレ率を緩和するだろう。一方、防衛請負業者は、緊張緩和が本物に見えればセンチメントが冷える可能性があるが、進行中の地上戦は一つの見出しを過大に解釈することに反対する根拠となる。 金利とドル: ディーゼルは見出しCPIとPPIへの直接的な投入物である。留出油コスト低下への信頼できる道筋は、ディスインフレの物語を強化し、デュレーションを支え、ドルの安全資産需要をわずかに弱める。逆に、休戦の崩壊(ゼレンスキー大統領の条件付き文言がそれを現実的にしている)は、インフレヘッジ取引を復活させるだろう。 暗号資産: ビットコインと主要トークンは、このサイクルでは主に流動性と金利期待で取引されてきた。エネルギー主導のディスインフレの衝動は、暗号資産を含むリスク資産全般にとって緩やかに支援的だが、その効果はFRB政策と比べて二次的である。休戦が数週間目に見えて持続しない限り、直接的な反応は限定的と予想される。 本当の試練は発表ではなく検証 トランプ大統領の発言とゼレンスキー大統領の反応の間のギャップが本題である。トランプ大統領は合意済みと述べたが、ゼレンスキー大統領はパートナーからの執行可能な保証を条件とする提案であると述べ、ロシアの国内燃料圧力が和らぐか選挙が過ぎた後に一時停止が崩壊してはならないと明示的に警告した。ロシアはウクライナに製油所への攻撃を停止するよう求めるトランプ大統領の呼びかけを歓迎したが、相互のコミットメントは確認していない。 投資家はこれを外交的シグナルとして扱うべきであり、確定した事実としてはならない。市場の反応が鈍いこと(ディーゼルは反転せず上げ幅を縮めた)は、まさにその懐疑を反映している。 主なポイント 検証され執行可能なエネルギー停戦はまだ存在しない。取り決めは前提条件付きの提案である。 ディーゼルが鍵となるマクロ変数である。インフレ、輸送コスト、工業利益率に影響する。 真の休戦は留出油クラックを圧迫しインフレを緩和するが、中東の供給リスクが下値を制限する。 ロシアの確認、製油所と電力インフラへの実際の攻撃データ、9月21日〜23日のニューヨーク会談に注目。 ポジションの含意:検証されるまで、緊張緩和の見出しはレジームチェンジではなく取引可能なボラティリティとして扱う。

TREE NEWS 編集部 · 2026年9月15日
マクロ

130万ドルポートフォリオの遺産計画:特別支援受益者があなたの金融遺産にとって何を意味するか

130万ドルポートフォリオの遺産計画:特別支援受益者があなたの金融遺産にとって何を意味するか TREE NEWS 報道: 130万ドルの遺産を持つ親が、重い遺伝病を患う息子が403(b)口座の唯一の受益者であることを踏まえ、遺言と受益者指定をどのように構成すべきかについて助言を求めています。息子には配偶者も子供もおらず、長期ケア、資産保護、そして最も税効率の良い富の移転方法について複雑な問題が生じています。 これは市場を動かす出来事ではありませんが、個人金融、税法、そして金融アドバイス、保険商品、遺産計画サービスへの需要を再形成している広範な富の移転メガトレンドの交差点に位置しています。今後20年間で数兆ドルが世代間で移転される中、このような事例は何百万ものアメリカ人家族の懸念を映し出す窓となります。 何が起きたか この個人は、重病で経済的に依存している息子のために130万ドルの遺産をどのように管理すべきかについて助言を求めています。息子は、非営利組織、学校、特定の政府機関の従業員に一般的に提供される税繰延手段である親の403(b)退職口座の唯一の受益者です。息子には配偶者も子供もいないため、生存配偶者に資産を直接残すといった標準的な遺産計画戦略は利用できません。代わりに、親は特別支援信託、補足的信託、または慈善残余信託などのツールを検討し、息子の政府給付受給資格を保護し、相続した退職口座の税務上の影響を管理する必要があります。 市場への影響 この特定のケースは株式、債券、暗号資産、商品、通貨市場に直接影響を与えませんが、市場関連性を持ついくつかの広範なトレンドを浮き彫りにしています: 富の移転とアドバイザリー需要:ベビーブーマーから若い世代への推定70兆〜90兆ドルの資産移転が、ウェルスマネジメント、信託サービス、遺産計画プラットフォームの成長を促進しています。チャールズ・シュワブ、フィデリティ、バンガードなどの企業、および専門信託会社が恩恵を受ける立場にあります。 保険および年金商品:特別支援計画では、信託に資金を供給するために生命保険や年金がしばしば関与します。メットライフ、プルデンシャル、マサチューセッツ・ミューチュアルなどの保険会社がこの需要を捉える立場にあります。 退職口座の規則:SECURE法とその2020年の改正により、ほとんどの非配偶者受益者に対する「ストレッチIRA」が廃止され、多くの相続された403(b)およびIRA口座が10年以内に引き出されることを余儀なくされています。これは受益者に大きな税負担を生じさせ、税優遇戦略への需要を促し、地方債、ロス転換、慈善寄付手段への資金流入に影響を与える可能性があります。 医療と長期ケア:息子の遺伝病は生涯にわたるケアを必要とする可能性があり、この話を広範な医療およびバイオテクノロジーセクターに結びつけます。希少疾患治療、在宅ケア、障害者サービスに関与する企業は、家族がケアにより多くの資源を配分するにつれて間接的な利益を得る可能性があります。 マクロの観点から、このケースは特別支援扶養家族を持つ家族の退職保障の脆弱性を強調しています。また、受託者責任に基づくアドバイスの重要性の高まりと、相続退職口座に関する規制変更の可能性も浮き彫りにしています。 投資家向けの重要なポイント 遺産計画は超富裕層だけのものではありません。130万ドルの遺産は、適切な構成によって数十万ドルの税金を節約し、脆弱な受益者を保護できる範囲に十分収まります。 受益者指定は遺言に優先します。403(b)およびIRA口座では、カストディアンに提出された受益者指定書が優先されます。これらの書類を定期的に、特に大きなライフイベント後に見直してください。 特別支援信託は不可欠です。障害のある受益者に資産を直接残すと、メディケイドや補足的保障所得などの資産調査のある政府給付の資格を失う可能性があります。適切に作成された信託は、補足的なケアを提供しながら受給資格を保持します。 税務計画が重要です。相続退職口座の10年支払ルールは、受益者をより高い税率区分に押し上げる可能性があります。ロス転換、生命保険、または慈善戦略を検討して負担を軽減してください。 専門家の助言を求めてください。特別支援受益者のための遺産計画には、弁護士、ファイナンシャルアドバイザー、税務専門家の間の調整が必要です。良い助言のコストは、ほぼ常に間違いのコストよりも低いです。 投資家にとって、より広いメッセージは明らかです:富の移転が加速するにつれて、アドバイス、保険、信託サービスへの需要が高まるでしょう。金融、資産運用会社、保険会社へのポジショニングは、この長期的なトレンドへのエクスポージャーを提供するかもしれません。

TREE NEWS 編集部 · 2026年9月15日
マクロ

30年住宅ローン金利が7.17%に到達、10年債利回りが5%を突破

住宅ローン金利が約2年ぶり高水準へ急騰 TREE NEWS 報道: 30年固定住宅ローンの平均金利は月曜日に7.17%へ上昇し、約2年ぶりの高水準となった。10年米国債利回りが心理的に重要な5%の節目を突破したことが背景にある。この動きは債券市場における急速な再価格調整をさらに拡大させ、それが家計の借入コストに直接波及している。すでに高止まりする価格と限られた在庫に制約されている米国の住宅市場にとって、さらなる打撃となる。 企業債務から住宅ローンに至るまであらゆる金利の基準となる10年米国債利回りは、底堅い経済データ、粘着性の高いインフレ指標、そしてFRBが従来の予想よりも長く政策を抑制的に維持するとの見通しを投資家が消化するなか、今回のサイクルで初めて5%を上回った。住宅ローン金利は通常、スプレッドを伴って10年債利回りに連動するため、この突破は急速に住宅ローンコストの上昇へと反映された。 住宅市場にとってなぜ重要か 住宅の購入しやすさはすでに数十年ぶりの低水準に近づいていた。30年固定金利が7.17%となったことで、中央値価格の住宅の月々の支払額は、パンデミック期のブーム時に金利が3%を下回っていた頃に比べて数百ドル高くなっている。この状況は二重のロックイン効果を生む。購入希望者は価格的に排除され、低い固定金利の住宅ローンを持つ既存の住宅所有者は、売却して大幅に高い金利を負担することを嫌がり、供給はさらに縮小する。 その結果、市場は暴落も回復もしていない——凍結している。取引量は低迷したままで、住宅建設業者のセンチメントは脆弱であり、住宅ローン組成、タイトル保険、不動産仲介などの関連セクターは引き続き利益率の圧力に直面している。 資産クラス別の市場への影響 株式: 金利に敏感なセクター——住宅建設業者、不動産投資信託(REITs)、住宅に関連する一般消費財銘柄——は逆風に直面する。割引率の上昇がバリュエーションを圧縮するため、幅広い株価指数も苦戦する可能性があり、特に長期デュレーションのグロース株やテクノロジー株への影響が大きい。 債券: 10年債が5%を超えた動きは売り圧力とタームプレミアムの上昇を反映している。利回りがさらに上昇すれば債券価格は一段と下落するが、インカム志向の投資家にとってはこの水準が魅力的なエントリーポイントとなり得る。 暗号資産: 実質利回りの上昇は、ビットコインや金のような無利子資産を保有する機会費用を高める。暗号資産は歴史的に流動性環境への感応度を示してきたため、金利の持続的な上昇は上昇モメンタムを抑制する可能性があるが、ETFフローによる構造的需要がクッションを提供するかもしれない。 コモディティ: ドル高と実質金利の上昇は通常、金にとって逆風となる。借入コストの上昇が建設や製造活動を鈍らせれば、工業用コモディティも圧力に直面する可能性がある。 通貨: 米国の高い利回りは、キャリートレードの力学がドル建て資産の保有を有利にするため、主要通貨、特に円やユーロに対してドルを支える傾向がある。 投資家向けの主なポイント 10年米国債の5%という節目は心理的かつテクニカルな重要な水準であり、これを上回る取引が続けば金利期待のレジームシフトを示す。 住宅関連の株式とクレジットは引き続き脆弱であり、投資家は長期にわたる「higher-for-longer」の金利環境に対してポートフォリオをストレステストすべきだ。 現金と短期債はリスク資産に対してますます競争力を持ち、ポートフォリオ配分の計算を変えつつある。 今後のインフレと雇用データを注視すべきだ——軟化すれば利回りの動きは急速に反転する可能性があり、さらなる強さは住宅ローン金利を7.5%以上へ押し上げる可能性がある。 これが一時的な急騰なのか、借入コストのより持続的な上昇の始まりなのかを判断する上で、今後数週間の経済データが極めて重要となる。

TREE NEWS 編集部 · 2026年9月15日
マクロ

FRBの利上げリスク:経済学者が重大な政策ミスを警告

経済学者、FRBに再度の利上げ前に一時停止を促す TREE NEWS 報道: 著名な経済学者の間で、連邦準備制度理事会(FRB)が重大な政策ミスを犯す寸前にあるという警告が広がっており、表面的なデータが示すよりも米国経済は脆弱であるとの懸念から、中央銀行にこれ以上の利上げを見送るよう求めている。この議論は、粘り強いインフレ、冷え込む労働市場、消費者や中小企業のストレス兆候に直面する中で、政策当局者が再び引き締めを行うかどうかを検討するにつれて激化している。 議論の核心は、経済の見かけ上の回復力の多くが、パンデミック時代の貯蓄、高い政府支出、人工知能への熱狂に支えられた株式市場によって支えられてきたという点にある。これらの支えを取り除けば、根本的な状況ははるかに脆弱に見えると経済学者は主張する。そのような背景の下では、さらなる利上げが減速する経済をリセッションに陥れる可能性がある。 なぜタイミングがこれほど微妙なのか 金融政策は遅れて効果を発揮する。既に実施された利上げの完全な効果は、まだシステム全体に波及していない可能性がある。信用状況は引き締まり、銀行はより慎重になり、家計や企業の借り換えコストは上昇している。これらの効果が完全に現れる前に再度利上げを行えば、過度の引き締めのリスクがある。これは、次の脅威である景気後退を無視して、インフレとの最後の戦いを戦うという典型的な過ちである。 同時に、FRBは信頼性の課題に直面している。あまりに早く一時停止し、インフレが再加速すれば、何年もかけて再構築してきたインフレ期待の安定を失う可能性がある。やり過ぎのリスクとやらな過ぎのリスクとの間のこの緊張関係こそ、この瞬間が潜在的な転換点と表現される理由である。 市場への影響 FRBが一時停止またはより緩やかな道筋を示唆すれば、資産クラス全体での反応は顕著になる可能性がある: 株式: 一時停止は通常、短期的にはリスクにポジティブと解釈され、特に不動産、公益事業、小型株などの金利感応度の高いセクターに恩恵をもたらす。成長株やテクノロジー株も、割引率の低下から恩恵を受ける可能性がある。しかし、一時停止が経済が考えられていたよりも弱いという兆候と解釈されれば、景気循環株や消費者向け株は圧力を受ける可能性がある。 債券: 短期国債の利回りは、市場が利上げのピークを織り込むにつれて低下し、イールドカーブはスティープ化する可能性が高い。インフレ懸念が続けば、長期利回りは高止まりし、タームプレミアムは広いままであろう。 暗号資産: デジタル資産はますます流動性環境と歩調を合わせて取引されている。一時停止またはピボットは支援的となり、リスク資産への圧力を緩和し、ビットコインや他のトークンへの需要を復活させる可能性が高い。対照的に、タカ派的なサプライズは急激な下落を引き起こす可能性がある。 コモディティ: 緩やかな利上げ経路はドルを弱めがちであり、これは一般的に金やその他のドル建てコモディティを支援する。原油は、より弱い成長見通しが押し下げる可能性のある需要シグナルに、より依存するであろう。 通貨: 米国債利回りがピークを打てばドルは軟化し、新興国通貨やコモディティ輸出国に恩恵をもたらす一方、円とユーロは長期の弱さの後で安堵を得るかもしれない。 投資家にとっての意味 重要なポイントは、政策の方向性が、金利の水準だけでなく、今まで以上に重要になっているということである。投資家は、FRBのコミュニケーションを注意深く監視してトーンの変化を探り、次の動きがさらなる利上げではなく一時停止となる可能性がある世界に対して、自身のポートフォリオがどのように位置づけられているかを考慮すべきである。 資産クラス間の分散、債券ポートフォリオにおけるデュレーション・リスクへの注意、質の高いバランスシートへの焦点は、政策ミスのリスクが両側に存在する環境において賢明な姿勢である。経済学者の警告は破滅の予測ではない。それは、景気後退を認識するのが遅れるコストが、インフレに対する勝利を宣言するのが早すぎるコストと同じくらい高くなる可能性があるという注意喚起である。

TREE NEWS 編集部 · 2026年9月15日
マクロ

5年ぶり最大の社会保障COLAがやってくる — それは良いニュースではない

見出しの数字 TREE NEWS 報道: 2025年の社会保障の年間生活費調整(COLA)は2.5%から2.6%程度に落ち着く見通しで、これは2023年以来最大の増加となり、5年間で最大のものの一つとなる。この数字は第3四半期のインフレデータ、具体的には都市賃金労働者・事務労働者消費者物価指数(CPI-W)から計算され、通常10月に確定する。紙の上では、より大きな昇給は、退職、障害、遺族給付を受け取っている約6800万人のアメリカ人にとって勝利のように聞こえる。 そうではない。理由は単純な算数だ。COLAは、実質、インフレ調整後の条件で給付を安定させるように設計されており、退職者をより豊かにするためではない。インフレが調整とほぼ同じペースで進めば、平均的な毎月の小切手の購買力はほとんど動かない。実際には、多くの高齢者はそれが後退していると報告している。なぜなら、CPI-Wのバスケットは、高齢世帯が不釣り合いに支出するカテゴリー、すなわち医療、処方薬、住居の比重を軽く見ているからだ。 なぜこれが市場にとって重要なのか 一見すると、社会保障のCOLAは直接的な市場影響のない狭い政策話のように見える。その読みは間違っている。COLAは、連邦準備制度の政策を動かすインフレ軌道のリアルタイムの読み取りであり、財務省市場を支える財政の計算に直接影響を与える。 金利と債券: より大きなCOLAは、サービスと医療における粘着性のあるインフレを示唆しており、これはFRBが最も注視する2つのカテゴリーだ。これは財務省曲線の長期端に上昇圧力をかけ、短期的な利下げの根拠を複雑にする。債券投資家はCPI発表をめぐる変動が続くことを予想すべきだ。 株式: 生活必需品、ディスカウント小売、医療関連銘柄が最も影響を受ける。高齢者の実質給付が横ばいか下落すれば、消費者基盤の低所得層での裁量的支出が弱まる。この局面ではディフェンシブセクターがシクリカルを上回る可能性がある。 財政状況: COLAの0.1パーセントポイントごとに、年間支出が約15億ドル増える。社会保障信託基金の枯渇日が2030年代初頭にある中で、より大きな調整はすでに不快なギャップを広げ、給付改革に関する長期的な疑問を再燃させる — 給付依存セクターにとってのじわじわとしたリスクだ。 暗号資産とハードアセット: 持続的なインフレと財政拡大は、ビットコインと金の典型的な背景だ。どちらも単一のCOLAの数字に反応しないが、より広範なシグナル — インフレが完全に克服されていないこと — は、ドルシステム外の資産の構造的ケースを支持する。 ドル: FRBがより長く金利を高く維持せざるを得ないことは一般にドルを支えるが、財政悪化の議論はより長い地平では逆方向に働く。 本当の話 ここでの話は、給付が上がっているということではない。それは、彼らが立ち止まるのにちょうど十分に上がっているということだ。投資家にとっての要点は、インフレがヘッドラインナラティブが示唆するよりも粘着性があることが判明しており、それから家計を守るために設計された制度がかろうじて追いついているということだ。これは、すべての主要資産クラスにわたるポートフォリオ配置に影響を与える。 投資家向けの主な要点 COLAはインフレシグナルであり、棚ぼたではない。粘着性のあるサービスと医療インフレに関するデータポイントとして扱うこと。 10月の確定に向けて、財務省曲線の長期端と利下げ期待を注視すること。 退職者の実質所得が横ばいなら、ディフェンシブ株式とインフレ感応セクターをより注意深く見る価値がある。...

TREE NEWS 編集部 · 2026年9月15日
マクロ

10年米国債利回りが5%から後退、AIへの不安と原油急騰が市場を揺るがす

利回りは5%に到達後、反落 TREE NEWS 報道: 指標となる10年米国債利回りは月曜日、心理的に重要な5%の水準を一時的に突破した後、後退した。固定利付投資家が2つの相反する力に翻弄された変動の激しい期間を締めくくった形だ。すなわち、人工知能(AI)投資ブームの持続性への不安と、原油価格の急騰である。 5%超えは、2023年以来ほぼ定期的に見られていた水準であり、世界で最も重要な借入指標がこの閾値を超えたのは数カ月ぶりだった。その後の反落は、その利回り水準で買いが入ったことを示唆するが、このエピソードは債券市場の均衡がいかに脆弱になっているかを浮き彫りにしている。 なぜ5%のラインが重要か 10年債利回りは、米国の住宅ローン金利から企業の借入コスト、株式評価モデルに至るまで、あらゆるものの基準金利である。5%に接近または突破すると、将来の企業収益に適用される割引率が上昇し、特に成長株の現在価値が圧縮される。また、ドル高と国債への資本流入を通じて、世界的な金融環境を引き締める。 利回りをこの水準に押し上げる2つの相反するストーリーが衝突している: AI設備投資への疑念: 投資家は、データセンター、チップ、電力インフラに費やされる巨額の資金が、その支出を正当化するのに十分な速さでリターンを生むかどうかを疑問視し始めている。この懐疑的な見方はテクノロジー株を打撃し、逆説的だが、一部の資本を債券に向かわせている。 原油ショック: 供給懸念と地政学的摩擦に driven された原油価格の急騰は、直接的にインフレ期待に影響を与えている。インフレ期待の上昇は固定クーポン債の価値を損ない、利回りを押し上げる。 クロスアセットへの影響 株式は二重の圧力に直面している。利回りの上昇はレバレッジ企業の資本コストを高め、主要指数を支配する長期デュレーションの成長銘柄に圧力をかける。AI支出への懸念が深まれば、強気市場を牽引したまさにその銘柄が最大の重荷になる可能性がある。 債券はパラドックスを呈している。5%という水準は既存保有者にとっては痛みだが、新規資金にとってはここ数年で最も魅力的なエントリーポイントでもある。インフレ期待が安定すれば、長期国債は強いトータルリターンをもたらす可能性がある。そうでなければ、デュレーションリスクは依然として深刻だ。 コモディティ、特にエネルギーは直接の受益者である。原油高が続けばインフレを助長し、連邦準備制度(FRB)の緩和パスを複雑にし、政策当局者が金利をより長く高く維持せざるを得なくなる可能性がある——利回りをさらに押し上げるフィードバックループだ。 通貨では、米国利回りの上昇は通常ドルを強め、新興国通貨やドル建て債務者に圧力をかける。ドル高はドル建て商品の逆風でもあり、供給 driven の原油高との綱引きを生む。 暗号資産にとっては、状況はまちまちだ。ビットコインはナスダックと相関するハイベータのリスク資産として取引されることが増えている。実質利回りの上昇は逆風だが、AIトレードが巻き戻され資本が株式からローテーションすれば、一部の投資家はビットコインを代替価値貯蔵手段と見なすかもしれない。5%の利回り水準は、そのローテーションにとって重要な変数である。 投資家への重要なポイント 5%のラインを注視せよ。 持続的な上抜けは、市場が成長ではなくインフレと財政赤字が金利を driving していると信じていることを示す——株式と債券の両方にとって弱気のレジームだ。 デュレーションは諸刃の剣。 長期国債は現在実質的なインカムを提供するが、それはインフレが冷却すると信じる投資家に限られる。...

TREE NEWS 編集部 · 2026年9月15日
マクロ

トランプ氏がロシア・ウクライナのエネルギー停戦を示唆、原油が1.4%下落

トランプ氏がロシア・ウクライナのエネルギー停戦を示唆、原油が1.4%下落 TREE NEWS 報道: ドナルド・トランプ前米大統領がロシアとウクライナが互いのエネルギーインフラを攻撃しないことで合意したと発言したことを受け、原油価格は短期取引で急落した。WTI原油は1.40ドル下落して1バレル98.749ドル、ブレント原油も同じく1.40ドル下落して1バレル104.29ドルとなった。 今回の動きは、その大きさよりもむしろ、それが示唆する内容において注目に値する。数カ月にわたりエネルギー市場に織り込まれてきた地政学的リスクプレミアムが、剥落し始めているのだ。エネルギーインフラへの攻撃はこの紛争における最も混乱を招く要素の一つであり、精製能力を繰り返し損ない、パイプラインの流れを妨害し、原油の下値を支えてきたテールリスクをトレーダーに価格に織り込ませてきた。 原油を超えて重要な理由 エネルギー価格は、地政学と他のあらゆる資産クラスをつなぐ結合組織である。原油安は直接的に総合インフレに波及し、それが中央銀行の期待、実質利回り、そして最終的にはデジタル資産を含むリスク資産に適用される割引率を形成する。 暗号資産市場にとって、その伝達経路は広く確立されている。原油が急騰するとインフレ期待が上昇し、利下げ観測が後退し、ビットコインやアルトコインのような流動性に敏感な資産はアンダーパフォームする傾向がある。逆もまた然りだ。エネルギー市場における持続的な緊張緩和は、インフレの衝動を和らげ、ディスインフレの物語を復活させ、リスクテイクにとってのマクロ環境を改善するだろう。 インフレの衝動: エネルギーコストの低下は数週間から数カ月の遅行で総合CPIに波及し、中央銀行を慎重にさせてきたインフレ指標を和らげる可能性がある。 金利期待: インフレ経路の冷え込みは利下げの根拠を強め、これは歴史的にデュレーション感応度の高い資産や流動性主導の資産の良好なパフォーマンスと相関している。 地政学的リスクプレミアム: エネルギー市場は数カ月にわたり戦争プレミアムを抱えてきた。その段階的な剥落は、コモディティ全体、ひいてはより広範な市場のボラティリティを圧縮し得る。 暗号資産への読み込み ビットコインと主要デジタル資産は、ドル強度、実質利回り、流動性環境に敏感な、ハイベータのマクロ指標として取引されることがますます多くなっている。原油主導のディスインフレの衝動は、他の条件が同じなら、支援材料となるだろう。ステーブルコインのフロー、DeFiの貸出金利、オンチェーン活動はすべて、原油が間接的に影響を与える同じ流動性の潮流に反応する傾向がある。 とはいえ、この見出しはシグナルであり、確定した事実ではない。進行中の紛争当事者間の口頭合意は脆く、市場はこれまでも断続的な外交展開に繰り返し翻弄されてきた。トレーダーはこの動きを、解決ではなく確率の再価格設定として扱うべきだ。 将来を見据えた視点 鍵となる問いは、これが持続的な緊張緩和の始まりなのか、それともまたしても偽りの夜明けなのか、である。エネルギーインフラへの攻撃が本当に止まれば、インフレ見通しは実質的に改善し、中央銀行により多くの緩和余地を与え、暗号資産を含むリスク資産により支援的なマクロ環境をもたらす。合意が崩壊すれば、リスクプレミアムは急反発し、原油は上昇を再開し、利下げ期待を引きずり下ろす。 今のところ、市場は緊張緩和に票を投じている。暗号資産トレーダーは、ドル指数、実質利回り、エネルギー関連の見出しを同時に注視すべきだ。この三者は依然として密接に連動している。

TREE NEWS 編集部 · 2026年9月15日
9月14日
マクロ

米国10年債利回りが2007年以来初めて5%を突破:暗号資産にとっての意味

米国10年債利回りが5%を突破:2007年以来の高水準 TREE NEWS 報道: 米国10年債利回りは月曜日に5%を超えて上昇し、日中高値5.012%を付けました。これは2007年以来の最高水準です。この動きは、中東情勢の緊迫化を受けた原油価格の急騰に牽引されました。ブレント原油は一時1バレル110ドルに迫り、インフレ懸念が再燃して国債の持続的な売りを促しました。 5%のしきい値が重要な理由 10年債利回りは、無リスク金利の世界的なベンチマークです。これが5%を突破すると、ハイテク株からビットコインまで、あらゆるリスク資産に適用される割引率が大幅に上昇します。暗号資産を含む長期デュレーション資産は、数学的にこの変化に最も敏感です。 直接的な原因は供給側のショックです。エネルギー価格の上昇はヘッドラインインフレに直接波及し、連邦準備制度(FRB)の道筋を複雑にします。インフレ期待が脱錨(アンカーの喪失)すれば、FRBはより長期にわたって金利を高く維持するか、あるいは再び引き締めを行うことを余儀なくされる可能性があり、2024年を通じて暗号資産市場を支えてきた利下げのシナリオが消え去ることになります。 デジタル資産への影響 流動性資産としてのビットコイン:BTCはますます高ベータの流動性プロキシとして取引されるようになっています。5%の無リスク金利は、無利子資産を保有する機会費用を高めます。 ステーブルコインとDeFiの利回り:オンチェーンのドル利回りは、今や5%の米国債と競合しなければなりません。5%未満のステーブルコインAPYを提供するプロトコルは、トークン化された米国債への資金流出に直面するでしょう。 RWAトークン化の追い風:皮肉なことに、利回りの上昇はトークン化されたマネー・マーケット・ファンドの根拠を強めます。ブラックロックのBUIDLや類似商品は、原資産のキャリーが上昇するにつれてより魅力的になります。 マイナーとレバレッジプレイヤー:調達コストの上昇はビットコインマイナーやレバレッジを効かせた財務戦略に圧力をかけ、強制売りを引き起こす可能性があります。 注目すべき点 鍵となる問いは、5%が天井となるのか、それとも通過点にすぎないのかです。持続的に上抜ければ、暗号資産全体でより広範なリスク回避イベントを引き起こす可能性があります。逆に、原油が後退しインフレが冷え込めば、利回りは反落し、リスク資産に安堵をもたらすかもしれません。トレーダーは次回のCPI発表、FRBのコメント、中東の動向を注視すべきです。現時点で、マクロレジームは転換しました。流動性はもはや無料ではなく、暗号資産は単なるナラティブではなくファンダメンタルズによってポートフォリオ内の地位を獲得しなければなりません。

TREE NEWS 編集部 · 2026年9月14日
マクロ

米30年債利回りが5.372%に到達、ほぼ20年ぶりの高水準

長期債利回りが20年ぶり高値に突破 TREE NEWS 報道: 米30年国債利回りは9月14日に5.372%まで上昇し、前日比0.018ポイント(+0.33%)上昇、日中高値は5.374%に達した。これは約20年ぶりの水準である。この動きは、長期債利回りの着実な上昇基調を延長するものであり、国債の大量供給、粘着性の高いインフレ期待、そして市場がデュレーションリスクを保有するために再び要求し始めたタームプレミアムが組み合わさって生じている。 なぜロングエンドが圧迫されているのか イールドカーブのロングエンドでは3つの力が収束している: 供給過剰:持続的な連邦財政赤字により、財務省はクーポン付き債務のオークションをかつてない規模で実施せざるを得ず、長期債が最も吸収しにくい。 タームプレミアムの再価格設定:投資家はもはや、2008年以降の低インフレ体制への回帰を前提とした利回りで30年債を保有しようとはしていない。 財政・政治リスク:予算交渉、債務上限をめぐる瀬戸際政策、選挙サイクルの支出公約がすべて、投資家が要求する補償を押し上げている。 注目すべきは、市場がフロントエンドで最終的なFRBの利下げを織り込んでいる最中でもこの動きが起きている点だ。このダイバージェンス — 短期金利の低下または固定と長期金利の上昇 — は古典的なスティープ化シグナルであり、歴史的にはリフレーションか財政支配への懸念のいずれかと一致する。 暗号資産とリスク資産への示唆 デジタル資産にとって、30年債は世界で最も重要な割引率である。無リスクの長期金利が5.4%に向かって上昇すると、無利子資産を保有するためのハードルは機械的に上昇する。ビットコインと金はどちらも、純粋なデュレーションプレイではなく通貨切り下げヘッジとして取引されることで、今サイクルで同様のショックを吸収してきたが、圧力は現実である: バリュエーション圧縮:DeFiの多く、L2トークン、初期段階のプロトコル株式を含む長期デュレーションの成長ストーリーは、より高い割引率に直面する。 ステーブルコイン利回り:トークン化国債商品やオンチェーンマネーマーケットの利回りは上昇し、限界的な資本をよりリスクの高いDeFi戦略から引き離す。 RWAの追い風:逆説的だが、長期金利の上昇によりトークン化国債や利回りを生む現実世界資産の魅力が高まり、政府債へのオンチェーンアクセスの正当性が強まる。 ドル高:高い長期金利はドルを支える傾向があり、短期的には暗号資産の逆風だが、インフレヘッジを求める地域では需要の驅動力となる。 次に注目すべき点 鍵となる問いは、5.4%が上限となるか通過点となるかである。今後の長期債オークションでのテールリスク、2年30年カーブの形状、そしてブレークイーブンインフレが上昇を続けるかどうかに注目すべきだ。成長期待の相応の上昇を伴わずにタームプレミアムが拡大し続けるなら、市場は事実上財政リスクを織り込んでいる — これはビットコインやトークン化金のような供給上限のある資産が、広範なリスク選好が冷え込む中でもアウトパフォームする傾向がある環境である。暗号資産ポートフォリオにとっての実践的な結論は、ロングエンドが安定するまで、純粋なデュレーションベットよりもキャッシュフローを生み利回りを伴う構造を選好することだ。

TREE NEWS 編集部 · 2026年9月14日
マクロ

米10年債利回りが3年ぶりに5%に到達:暗号資産にとっての意味

米10年債利回りがFOMCを前に5%を突破 TREE NEWS 報道: 米国のベンチマークである10年債利回りは月曜日、約3年ぶりに心理的な節目である5%に上昇した。この動きは、市場がインフレ対策としての追加利上げを広く予想する今週の連邦準備制度理事会(FRB)会合を直前に控えて起きた。金曜日のデータで米国の消費者物価が8月に加速したことが示され、引き締め的な金融政策への期待が強まった。ミシュラー・ファイナンシャル・グループのマネージング・ディレクター、トム・ディ・ガロマ氏は、利回りの急上昇を「潜在的に最後の一撃」と表現した。過去1ヶ月間、利上げ期待の高まり、企業および政府債務の供給増加、楽観的な成長見通し、米国の長期的な財政路線への懸念が、いずれも利回りを押し上げてきた。「我々の予算、赤字、そして全体的な債務構造は拡大し続けている」とガロマ氏は指摘した。 マクロ背景:より長くより高く 10年債利回りはリスクフリーレートの世界的なベンチマークであり、住宅ローン金利から企業の借入コストまであらゆるものに影響を与える。5%への上昇は、市場が長期間にわたる制限的な金融政策を織り込んでいることを示唆する。暗号通貨を含むリスク資産にとって、この環境は厳しい。利回りの上昇は、ビットコインやイーサリアムのような無利子資産を保有する機会費用を増大させ、しばしば投機的なセクターからの資本流出を引き起こす。 暗号資産市場への影響 歴史的に、暗号資産はマクロ流動性環境に敏感に反応してきた。2022年の弱気市場はFRBの積極的な引き締めと一致し、利回りが高止まりすれば同様のダイナミクスが展開する可能性がある。主な影響は以下の通り: レバレッジポジションへの圧力: 資金調達コストと証拠金要件の上昇により、暗号資産デリバティブのデレバレッジが引き起こされる可能性がある。 固定利付資産へのローテーション: 機関投資家は、魅力的なリスクフリーレターンを提供する国債へ暗号資産から資金を再配分するかもしれない。 ステーブルコインの動向: 利回りの上昇は、投資家が高金利へのオンチェーンエクスポージャーを求めるため、利付ステーブルコインやトークン化国債の需要を押し上げる可能性がある。 ヘッジとしてのビットコイン: 財政懸念が悪化すればビットコインが恩恵を受けると主張する者もいるが、短期的にはリスク資産との相関は依然として高い。 今後の見通し 10年債利回りが5%以上を維持できるかどうかは、経済と株式市場がより高い金利を支える能力にとって重要な試練となる。暗号資産にとって、今後数週間でこの資産クラスがマクロの逆風から切り離されるかどうかが明らかになるだろう。5%を超える持続的な上昇は、質への逃避を加速させ、アルトコインやDeFiトークンに圧力をかける可能性がある。逆に、FRBが一時停止や方針転換を示唆すれば、暗号資産を含むリスク資産は上昇する可能性がある。投資家は、ターミナルレートに関する手がかりとして、FRBのドットプロットとパウエル議長のコメントを監視すべきである。当面、暗号資産ポートフォリオは、トークン化国債やステーブルコイン利回りへの配分など、ヘッジ戦略によって高金利環境を乗り切るのに役立つかもしれない。

TREE NEWS 編集部 · 2026年9月14日
マクロ

サムスンとSKハイニックス、190億ドルの前払い電力契約を拒否、韓国のチップ拡張計画に暗雲

サムスンとSKハイニックス、KEPCOの190億ドル前払い電力提案を拒否 TREE NEWS 報道: サムスン電子とSKハイニックスは、韓国電力公社(KEPCO)からの提案を正式に拒否しました。この提案は、両チップメーカーが韓国で計画している半導体メガクラスター向けの送電網インフラに資金を提供するため、約25兆ウォン(約186億ドル)の電力料金を前払いすることを求めるものでした。韓国の李哲圭(イ・チョルギュ)議員事務所が提供した文書によると、両社は内部検討を完了し、前払い構造は受け入れられないとKEPCOに伝えました。 KEPCOは、サムスンとSKハイニックスが建設を計画している大規模な新工場を支えるために必要な送電・配電設備のアップグレードを賄う手段として、前払いプランを提案していました。この提案の下では、チップメーカーは将来の予想電力消費量を前払いし、工場の立ち上げ前に送電網容量への投資を行うための資金を電力会社に提供することになります。この取り決めは、政府支援の半導体クラスター構想に直接結びついており、世界最大級のチップ製造拠点とそれに伴う電力需要の急増を想定しています。 企業が拒否した理由 協議に詳しい関係者によると、長期的な半導体需要の不確実性が拒否の主な理由でした。設備稼働率や将来の受注残が依然として不明確な中、数十億ドル規模の前払いを約束することは、多額の資本を拘束し、財務リスクをチップメーカーに移すことになります。サムスンとSKハイニックスは、工場の生産量が大規模に必要とされることを確認する前に、実質的に送電網建設を保証することになるのです。 市場への影響 この対立は、韓国の野心的なチップ拡張計画に新たな変数を導入し、いくつかの資産クラスに波及する可能性があります: 韓国株:投資家が潜在的な遅延や予想以上のインフラコストを考慮する中、サムスン電子とSKハイニックスの株価は緩やかな圧力を受ける可能性があります。しかし、この拒否は資本規律を示すものでもあり、メモリチップの供給過剰を懸念する株主には前向きに受け取られる可能性があります。 公益事業とインフラ:KEPCOは現在、送電網アップグレードのための資金ギャップに直面しています。電力会社が債務を調達したり、政府支援を求めたりする必要がある場合、その信用プロファイルや配当能力に影響を与える可能性があります。韓国の公益債券や関連インフラ投資は再価格設定されるかもしれません。 世界の半導体サプライチェーン:韓国クラスターの建設が減速すれば、長期的なメモリ供給が引き締まり、DRAMとNANDの価格を間接的に支える可能性があります。これはMicronなどの競合他社に利益をもたらし、タイムラインがキャンセルではなくシフトする場合、半導体製造装置メーカーを押し上げる可能性があります。 コモディティ:工場の遅延は、建設やチップ製造に使用される銅、アルミニウム、特殊ガスの短期的な需要減少を意味します。逆に、送電網支出の加速は銅需要を押し上げるでしょう。 通貨:韓国ウォンは半導体輸出の見通しに敏感です。クラスターを巡る不確実性が長引けばウォンの重しとなる可能性がありますが、直接的な為替への影響は限定的と考えられます。 暗号資産:直接的な影響はありませんが、テック設備投資やAI主導のチップ需要を巡る広範なリスクセンチメントは、リスクプロキシとして取引されることが多いビットコインやイーサリアムなど、暗号資産市場に限界的に影響を与える可能性があります。 背景:電力のボトルネック 韓国のチップクラスターは、世界で最も電力集約的な産業プロジェクトの一つです。AI、ハイパフォーマンスコンピューティング、高度なメモリ需要が成長するにつれ、電力の利用可能性が戦略的制約となっています。この紛争は、より広範な世界的テーマを浮き彫りにしています:AIと半導体のブームは、ますます電力インフラの物語になっているのです。政府や電力会社は、データセンターや工場のエネルギー需要に追いつくのに苦労しており、その建設費用を誰が負担するかが争点となっています。 投資家向けの主なポイント サムスンとSKハイニックスの工場タイムラインの遅延の兆候に注目してください。任何のずれもメモリ供給を引き締め、価格を支える可能性があります。 KEPCOの資金調達オプション — 債務発行、料金引き上げ、または国家支援 — は、韓国の公益事業の信用と株式投資家にとって鍵となります。 この出来事は、AIと半導体の成長のボトルネックとしての電力インフラの重要性を強化し、産業金属やエネルギー市場に影響を与えます。 暗号資産投資家にとって、この話は、直接的なブロックチェーンエクスポージャーがなくても、マクロなテック設備投資トレンドがリスク選好に影響を与え得ることを思い出させるものです。

TREE NEWS 編集部 · 2026年9月14日
マクロ

中国株が分化:AIハードウェア下落、CROとMLCCは安全懸念と供給ショックで急騰

AIハードウェア沈下、安全とヘルスケア急騰で中国市場は分裂 TREE NEWS 報道: 9月14日の中国株はまちまちで終了し、指標の上海総合指数は0.07%下落、創業板と科創板50はそれぞれ1%超下落した。この日の相場は急激なローテーションが特徴で、AIハードウェア銘柄が急落し、サイバーセキュリティ株が急騰、CRO・革新的新薬開発企業が大きく上昇した。上海と深圳の合計売買代金は1兆6300億元に縮小し、前日から3400億元以上減少、今年2番目に低い1日出来高となった。 香港も同様の分裂を示した。ハンセン指数は0.45%上昇したが、ハンセンテック指数は半導体と大規模モデルAI株の売りに押され0.06%下落した。ハンセン生物科技指数は3.84%急騰し、薬明康徳(WuXi AppTec)と、二重抗体ADC候補が臨床試験承認を取得したノバケア・ファーマ(InnoCare Pharma)の15%超の上昇がけん引した。 AIハードウェアが売られた理由 引き金は、世界をリードするAI企業からの協調的な安全シグナルだった。アンソロピックのCEOダリオ・アモデイ氏は、業界がフロンティアモデル開発のペースを調整し、アラインメントと安全性研究が追いつく時間を確保すべきだと主張する広く流通したエッセイを発表した。イーロン・マスク氏とOpenAIのサム・アルトマン氏は公にこのメッセージを支持した。アルトマン氏は別途、AI安全性への現在の注力を理由に、OpenAIは2026年にIPOを目指さないと述べた。 市場はこれをデータセンター設備投資への潜在的なブレーキと解釈した。エバーコアISIのアナリスト、マーク・マハニー氏は、OpenAIとアンソロピックの投資・採用計画はテクノロジーセクター全体に大きな波及効果があり、大幅な削減は金融市場に「重大な影響」を与え得ると指摘した。これを受け、光モジュール大手の中際旭創(Zhongji Innolight)、新易盛(Eoptolink)、天孚通信(TFC Optical)がそろって下落し、最初の2社はザラ場で5%超下落した。工業富聯(Industrial Fulian)、兆易創新(GigaDevice)などのハードウェア銘柄も下落した。 逆に、サイバーセキュリティ株は急騰した。永信至誠(Yongxin Rucheng)は20%のストップ高、天融信(Tianrongxin)、国安股分(Guoan Shares)、中新賽克(Zhongxin Saike)、啓明星辰(Qiming Information)はすべて10%のストップ高となった。論理はこうだ:AI能力が高まるにつれ、自動化された攻撃能力も高まり、セキュリティリーダーの堀が深まり、企業の防御への支払い意欲が高まる。 CROとMLCC:サプライチェーンの2つの勝者 CROと革新的新薬銘柄は、ソウルで開催された2026年世界肺癌会議での中国の記録的なデータを受けて上昇した。そこでは19の口頭発表と45のミニ口頭発表が中国薬を特集した。中信証券は、中国のCDMO産業がエンジニア配当とイノベーションリーダーシップという「二重コアドライバー」の時代に入り、CROの量と価格が同時に上昇していると主張した。 MLCC部品も需給逼迫で急騰した。村田製作所は2026年度に9シリーズのMLCCを生産終了し、AIグレードの高容量部品向けに能力を解放する。サムスン電機は1兆700億ウォンのAIサーバー向けMLCC長期供給契約を締結——過去最大——し、受注は2027年末まで見込まれる。太陽誘電は9月1日から値上げし、サムスンは8月に全シリーズを30%値上げ、さらに10~30%の追加値上げを計画している。ハイエンドMLCCのリードタイムは8~10週間から20~26週間に延び、一部の希少部品は5~10ヶ月に達している。国金、開源、広発証券のアナリストはいずれも体系的な価格サイクルが進行中と見ている。 その他の市場 中国国債先物は概ね上昇し、10年物契約は0.03%上昇した。コモディティは概ね下落——ガラスは5.79%下落、ソーダ灰は5.56%、スズは3.81%——しかし原油は地政学的緊張の持続の中で国内先物で11.71%急騰し、国際原油は3%上昇した。自動車セクターは、9省庁がスマートコネクテッド新エネルギー車の第15次五カ年計画を発布し、2030年までに乗用車のNEV普及率70%を目標としたことで上昇した。 投資家向けの主なポイント AI設備投資のリスクプレミアムが上昇中。 OpenAIとアンソロピックの安全重視の慎重姿勢は、データセンター建設トレードを冷え込ませる可能性がある。ハイパースケーラーや光学・ハードウェアサプライヤーの設備投資ガイダンスを注視せよ。 サイバーセキュリティはAIトレードのヘッジ。 AIが高性能になるほど自動化攻撃が増え、セキュリティ支出を構造的に押し上げる。 ヘルスケアと部品はローテーション先を提供。...

TREE NEWS 編集部 · 2026年9月14日
マクロ

AI減速警告と原油107ドルが市場を揺るがす、FRB利上げ確率が90%超に

AI大手の異例の共同慎重呼びかけと原油ショックが衝突 TREE NEWS 報道: 月曜日のグローバルリスク資産は、同時に2つのショックに見舞われて下落圧力を受けた。世界をリードする人工知能開発企業らが最先端モデル開発のペースを減速させるよう求める前例のない共同声明を出したこと、そして中東での新たな地政学的混乱を受けて原油価格が急騰したことだ。ナスダック100先物は1.5%下落、S&P 500先物は0.6%下落、ダウ先物は0.1%下落した一方、ブレント原油は3%上昇して1バレル107.48ドル、スポット金は0.6%下落して1オンス4,318.99ドルとなった。 株式市場を動揺させたAIのシグナル 週末、Anthropicの最高経営責任者ダリオ・アモデイ氏は、独立した第三者評価を含む追加の安全策を導入すると述べ、業界に対し最先端モデルの開発を自主的に減速するよう促す声明を発表した。OpenAIのサム・アルトマン氏はこの立場を公に支持し、xAIのイーロン・マスク氏はアモデイ氏が正しいと述べた。業界を代表する3社が異例の足並みを揃えたことで、今年の株高を牽引してきたバリュエーションに対する疑問が直ちに浮上した。 「主要AI企業の間での戦略的大転換がバリュエーションに与える影響を投資家が評価する中、今週は波乱の幕開けとなる可能性がある」と、シドニーのAT Global Marketsのチーフ市場アナリスト、ニック・トゥイデール氏は述べた。同氏は、これらのAIリーダーに供給するアジアの大手テクノロジー企業が最初に影響を受ける可能性が高いと付け加えた。 誰もがこれを構造的な断絶と見ているわけではない。JPモルガン・アセット・マネジメントのグローバル市場ストラテジスト、ケリー・クレイグ氏は、開発減速の動きが実際に設備投資のガイダンス引き下げやモデル発表の遅延につながらない限り、これは「バリュエーションや利益の要因というよりも、センチメントの要因である可能性が高い」と主張した。 企業ニュースはニュアンスを加えた。Anthropicは記録的なIPOに向けてナスダックを選んだと報じられ、一方アルトマン氏は、AIの安全性問題への注力を理由に、OpenAIは今年の上場を目指さないと述べた。 原油、インフレ、そしてタカ派のFRB エネルギーショックは、すでに脆弱な地合いをさらに悪化させた。サウジアラビアはドローン攻撃を受けて主要な石油パイプラインを閉鎖し、イランと湾岸諸国との予定されていた会合は延期された。WTI原油は2.5%上昇して1バレル102.51ドルとなり、原油は再び100ドルを超えた。 この動きは先週金曜日の米インフレデータと呼応した。コアCPIは前月比0.3%上昇、前年同月比2.4%上昇、総合CPIはそれぞれ0.4%上昇、3.4%上昇となり、いずれも予想を上回った。2年債利回りは金曜日に4ベーシスポイント上昇し、10年債利回りは心理的に重要な5%の水準に近い4.96%付近で推移した。スワップ市場は現在、水曜日の連邦準備制度による利上げ確率を90%超と織り込んでいる。 「9月のFOMCの利上げは今や90%でほぼ完全に織り込まれている」と、ウェストパック銀行の金融市場戦略責任者マーティン・ウェットン氏は述べた。「金曜日のCPIを受けて国債利回りは概ね上昇し、今日のアジアの債券市場はその影響に支配されるだろう」。 ドイツ10年債利回りは一時1.9ベーシスポイント上昇して3.5215%となり、2009年8月以来の高水準となった。アジアでは、日本の日経平均株価は0.8%下落して63,492.99で取引を終え、韓国のKOSPIは3.3%下落して6,684.37となった。欧州株は下落して始まり、ストックス50は0.6%下落した。 投資家向けの主なポイント 両面リスク:市場はAIのセンチメントショックとエネルギー主導のインフレショックを同時に吸収しており、歴史的にこの組み合わせは高バリュエーションの成長株に最も大きな圧力をかける。 金利が焦点:10年債利回りが5%近辺にあり、FRBの利上げが90%超織り込まれる中、デュレーションに敏感な資産——長期債、収益性のないテック株、金利に敏感な暗号資産——が最も急激な再価格設定リスクに直面する。 レトリックではなく設備投資を見よ:AI減速の話が利益イベントになるのは、ハイパースケーラーが設備投資のガイダンスを引き下げるかモデル発表を遅らせた場合だけだ。それまでは、利益の下方修正ではなくバリュエーションの圧縮として扱うべきだ。 エネルギーは不確定要素:原油が100ドル超で持続的に推移すればインフレの物語が復活し、中央銀行の緩和余地が狭まり、借入コストがより長く高止まりする。 中央銀行ウィーク:FRB、イングランド銀行、日本銀行の決定は、2026年残りのグローバルな政策経路をリセットする可能性がある。

TREE NEWS 編集部 · 2026年9月14日
マクロ

中国の年金資産運用商品、2023年以来初の拡大へ

中国、年金資産運用の拡大への扉を再び開く TREE NEWS 報道: 約3年間休眠状態にあった中国の年金資産運用パイロットが、商品拡大の窓を再び開こうとしている。複数の股份制銀行系資産運用子会社が規制当局に資格申請を提出したが、承認はまだ保留中である。2021年に開始されたこのパイロットは、当初10行の銀行系資産運用子会社とブラックロック・CCB資産運用で構成されていた。2025年10月、金融規制総局はパイロットを全国に拡大し、3年以上の運営実績、慎重な運営、強力な長期投資・リスク管理能力などの基準を満たす資産運用会社に対象を広げた。新たな機関リストが確定すれば、このセクターは2023年以来初の実質的な商品供給拡大を迎えることになる。 市場への影響:長期資本をめぐる競争 今回の拡大は、中国の長期的な退職貯蓄をめぐる競争が激化していることを示している。2026年6月時点で、パイロット年金資産運用商品の運用資産は1,066億元を超え、投資家は約46万6千人に達している。しかし、2021年以来発行された商品はわずか51本で、2023年以降は新規設定がない。競争環境は劇的に変化した。個人年金基金は現在321本に達し、ターゲットデート型FOF、インデックスファンド、ETF連動商品に及んでいる。数百の商業年金保険商品が、2025年6月に個人年金制度に加わった貯蓄国債と並んで競合している。 利回り圧力と資産配分の制約 年金資産運用商品は利回り面で高まる課題に直面している。年初来の平均年率リターンは約1.64%で、資産運用市場全体の平均2.09%を下回っている。ポートフォリオは債券が50%超、非標準資産が約11.9%、公募基金が13.6%、株式はわずか5%と、固定利付資産が支配的だ。債券利回りの低下と高利回り非標準資産の縮小に伴い、リターンの創出はますます制約されている。一部の商品は基準価額を支えるために平滑化資金を取り崩している。 競争上のポジション 資産運用会社は安定したリターンと銀行の販売チャネルで優位性を保っているが、公募基金の優れた株式・マルチアセット能力や、保険会社の長期負債と年金サービス・エコシステムからの圧力に直面している。長期的な退職資本をめぐる競争は、資格や商品数から、長期資産配分、株式投資、リスク管理、顧客サービス能力へと移行していくだろう。 投資家向けの重要ポイント さらなる機関による新たな年金資産運用商品が期待されるが、単なる入手可能性ではなく長期的なリターン潜在力を見極めるべきだ。 個人年金の枠組みの中で、年金資産運用商品を保険年金、年金基金、貯蓄国債と比較検討する。 各社が長期的リターンの向上を目指す中で、特に株式エクスポージャーの増加など資産配分の変化を注視する。 安定したリターンは長期的な成長の低下という代償を伴う可能性があることを認識し、年金商品タイプ間の分散は依然として賢明である。

TREE NEWS 編集部 · 2026年9月14日
マクロ

日銀、31年ぶり高値となる1.25%への利上げへ — 政治的圧力が高まる中

日銀、31年ぶり高値となる1.25%への利上げへ — 政治的圧力が高まる中 TREE NEWS 報道: 日本銀行は9月17〜18日の会合で政策金利を25ベーシスポイント引き上げて1.25%とする見通しで、これは31年ぶりの高水準となる。市場はこの動きを完全に織り込んでおり、本当の焦点は日銀が利上げするかどうかから、植田和男総裁がワシントンと東京からの同時圧力に対して中銀の独立性をいかに守るかへと移っている。 何が起きたか 二つの政治的力が日銀に集中している。ワシントンでは、米財務長官スコット・ベッセントが、日銀が次回の動きについて「非対称な情報」を握っていると公に繰り返し主張している——他国の金融政策への異例なほど直接的な介入である。報道によれば、ワシントンは日本の金利上昇を歓迎し、東京の政策決定にますます気軽に口を挟むようになっている。 東京では、高市早苗首相がリフレーションと低金利を支持しており、彼女の陣営はワシントンの方向性と真っ向から対立している。経済財政政策担当の城内実大臣が日銀会合に出席する見通しで、その後の議事録における発言は、政府が将来の利上げ減速を望んでいることを明らかにするかもしれない。 政策委員会内部では、高田創委員が7月に利上げに賛成票を投じ、その後、日銀はより速く、あるいはより大胆に動くことを検討すべきだと示唆している。6月の1%への前回利上げは、すでに日銀の従来の「半年に一度」という正常化ペースを破っていた。 市場への影響 円は1ドル153円を突破し、2月以来の高値をつけた一方、10年物国債利回りは30年ぶりの高水準に上昇した。アナリストらは、不用意な発言や混乱を招く記者会見といった誤った一歩が、円調達のキャリートレードの急速な巻き戻しを引き起こし、世界の株式、クレジット、新興市場に波及する可能性があると警告している。 逆説的だが、円の急速な上昇は植田総裁にタカ派的に聞こえないための政治的余裕を与える。通貨はすでに引き締めの仕事の一部を果たしている。日本の最も深い恐れは、何十年もかけて脱却した罠であるデフレへの逆戻りであり続けている。 エコノミストのリチャード・カッツ氏は、ヘッドラインのインフレ率が2.3%と2%の目標を上回る一方で、需要主導のインフレは依然弱く、実質賃金の伸びも鈍いと指摘する。「日本はスタグフレーションに直面している」と同氏は述べ、植田総裁がこうしたジレンマを強調することは市場に歓迎されないかもしれないと付け加えた。 事態を複雑にしているのは、日本と米国が7月と8月に164円近辺で円を支えるために960億ドルの協調介入を行ったことだ。この協調は減価圧力を和らげたが、日銀の裁量の余地を狭めた。市場は今や、利上げがインフレ安定のためなのか、単に円の勢いを維持するためなのかを見極めることになる。 シティグループの東京為替ストラテジスト、高島修氏は、植田総裁が市場を驚かせることを避けると予想し、状況は脆弱だと指摘する。ゴールドマン・サックスのエコノミスト、太田智博氏は、インフレが大幅に上振れしない限り、9月と10月の連続利上げ加速は起こりそうにないと見ている。トレーダーらはまた、「金融環境は依然緩和的」という文言が声明に残るかどうかも注目する。 投資家向けの要点 キャリートレードはリスクにさらされている。タカ派的なサプライズや不明瞭なコミュニケーションは急速な巻き戻しを強制し、世界のリスク資産に圧力をかける可能性がある。 利上げだけでなく文言に注目せよ。声明の文言と植田総裁の記者会見は、完全に織り込まれた25bpの利上げ以上に重要だ。 30年ぶり高値の国債利回りは世界的なタームプレミアムの上昇を示唆し、資本を日本に引き戻して米国債や欧州債の重しとなる可能性がある。 スタグフレーションが最大の不確定要素。需要主導のインフレの弱さと実質賃金の低調さが、日銀がどこまで進めるかを制限する。 同日のCPI(前年比約2%と予想)が次のインフレシグナルとなる。

TREE NEWS 編集部 · 2026年9月14日
マクロ

AIの「セーフティブレーキ」がスーパー中央銀行週間を揺るがす、10年米国債利回り5%接近

AI大手が一時停止ボタン、市場は激動の一週間に備える 世界最大級のAI企業3社が同時に、一部のフロンティアモデルの展開を一時停止すると発表した。未解決の安全性評価を理由に挙げている。内部で「セーフティブレーキ」と呼ばれるこの協調的な動きにより、原油価格は約3%上昇し、先物市場全体で急激なリスクオフの地合いが引き起こされた。主要米国株指数は月曜日のギャップダウン寄り付きを示唆している。 タイミングはこれ以上ないほど悪い。今週は連邦準備制度理事会(FRB)の金利決定、利上げが現実味を帯びる日本銀行会合、ワシントンでの水曜日のCLARITY法をめぐる重要な採決、そして金曜日の四半期トリプルウィッチング満期が控えている。10年米国債利回りは5%直前で推移しており、先物市場は今回のサイクルでさらなる利上げの確率を約90%と織り込んでいる。 暗号資産が注目すべき理由 デジタル資産市場にとって、マクロ環境がほぼすべてを語っている。5%の無リスク金利は将来キャッシュフローの割引を圧縮し、投機的な領域から流動性を吸い上げ、ドルを強化する——歴史的にビットコインや高ベータのアルトコインにとって逆風となる。AIの一時停止は第二の層を加える。市場がAI設備投資の減速を織り込み始めれば、データセンターやGPU関連の暗号資産ナラティブ(分散型コンピューティング、推論マーケットプレイス、オンチェーンAIエージェント)は、長期的な投資テーゼが intact であっても、バリュエーションのリセットに見舞われる可能性がある。 金利: タカ派的なFRBまたはタカ派的な日銀は、世界の流動性を同時に引き締める——稀なダブルスクイーズとなる。 規制: 水曜日のCLARITY法採決は、米国暗号資産市場構造にとって単一最大の近接カタリストであり、トークン分類と取引所コンプライアンスに影響を及ぼす。 ボラティリティ: トリプルウィッチングの金曜日は値動きを増幅することが多い。ポジションはすでに偏っているため、両方向に大きな振れを予想すべきだ。 より深いシグナル AIの「セーフティブレーキ」は単なるテックの話ではない。過去2年間の最大の設備投資ドライバーが自発的に減速する用意があることを示している——これは半導体需要、電力市場、そしてAIの追い風に乗ってきた暗号資産コンピュート部門に波及しうる変化だ。金利が高止まりする中でAIの成長が減速すれば、市場で最も混雑したトレードが二重の試練に直面する。 注目すべき点 水曜日のFRBのドットプロットとパウエル議長のトーン、日銀のイールドカーブコントロールに関する文言、CLARITY法の採決数を注視せよ。暗号資産に特に限れば、ステーブルコインの流入、無期限先物のファンディングレート、そしてBTCが最近のレンジを維持できるかどうかに目を光らせておくべきだ。主要サポート割れと10年債利回り5%が同時に起これば、ナラティブではなくマクロがこの市場を動かしていることが確認されるだろう。

TREE NEWS 編集部 · 2026年9月14日
マクロ

中間選挙を前にFRB利上げ確率が86%に達する中、トランプ大統領が最低金利を要求

重要な決定を前にトランプ大統領がFRBへの圧力を強める TREE NEWS 報道: ドナルド・トランプ大統領は、連邦準備制度(FRB)の利上げ確率が市場織り込みで86%に上昇する中でも、米国が世界最低の金利を採用すべきだと公に要求した。この対立は、FRBの水曜日の政策決定をわずか数日後に控えており、11月の中間選挙が、すでに緊張した金融政策の背景に厚い政治的圧力を加えている。 対立の背景にある数字 先物市場は次回会合での利上げ確率を86%と織り込んでおり、年初の予想から急反転している。根強いインフレ、底堅い雇用データ、高止まりするエネルギー価格により、トレーダーは金融政策の経路を再評価せざるを得なくなっている。トランプ大統領の超低金利要求は、FRBのインフレ抑制の責務と真っ向から対立し、ホワイトハウスと中央銀行の間で稀に見る公開衝突を引き起こしている。 中間選挙が重要な理由 中間選挙が近づく中、政治的計算は明白だ。借入コストの上昇は住宅ローン、クレジットカード、中小企業融資に波及し、いずれも有権者の感情を形作る。トランプ大統領の低金利要求は、FRBが法的に政治的圧力から隔離されていても、有権者が投票所に向かう前に金融環境を緩和しようとする試みと読める。歴史的にFRBは独立性を激しく守っており、政治的干渉の認識は市場を不安定にしかねない。 暗号資産とリスク資産への影響 暗号資産市場にとって、利害は大きい。利上げはドルを強化し、通常はビットコインやアルトコインを含むリスク資産に圧力をかける。しかし暗号資産はますますマクロ感応的な商品として取引されており、業界固有のニュースと同じくらい実質利回りや流動性環境に反応している。トランプ大統領の要求にもかかわらずFRBが利上げすれば、デジタル資産全体で短期的なボラティリティが予想される。FRBが停止するかハト派的な転換を示唆すれば、流動性期待の再燃で暗号資産は上昇し得る。 ビットコイン:実質利回りとドル強さに敏感。タカ派的なサプライズは直近サポートの再テストを引き起こす可能性。 ステーブルコイン:高金利は利回り付きステーブルコイン需要を押し上げるが、発行体の準備管理の複雑さを増す。 DeFi:金利上昇はオンチェーンの借入コストを高め、レバレッジポジションやイールド戦略に圧力をかける。 今後の見通し 来週はFRBの独立性と、市場の政治的ノイズへの耐性が試される。投資家は声明の文言、ドットプロット、パウエル議長の口調を注視し、妥協の兆しがないか確認すべきだ。暗号資産参加者にとって鍵となるのは、見出しに反応するのではなく、決定前にポジションを整えることだ。政治的圧力が政策に目に見える形で影響を与えれば、FRBの信認の広範な再評価が予想される。これは最終的に分散型およびインフレヘッジのナラティブに利益をもたらし得るシナリオだ。

TREE NEWS 編集部 · 2026年9月14日
マクロ

ゴールドマン・サックス:30年米国債利回りが5.3%に到達、強気相場は継続へ

ゴールドマン・サックス:30年米国債利回りが5.3%に到達、強気相場は継続へ TREE NEWS 報道: 米30年国債利回りは5.3%まで上昇し、およそ20年ぶりの高水準に達した。一方、10年国債利回りは2023年10月以来となる5%に向けて上昇している。しかし、長期借入コストが数十年ぶりの高水準にあるにもかかわらず、ゴールドマン・サックスのエコノミストは株式の強気相場にはまだ上昇余地があると主張し、来週の連邦準備制度理事会(FRB)会合での25ベーシスポイントの利上げを予想している。 バリュエーションは圧縮も、株価は最高値圏を維持 S&P 500の予想PERは年初の22倍から19倍に低下したが、指数は史上最高値から2%以内にとどまっている。割安な倍率と底堅い価格というこの組み合わせは、広範なバリュエーション低下ではなく、利益成長が金利ショックを吸収していることを反映している。ゴールドマンはS&P 500のEPSを2026年に340ドル、2027年に385ドルと予測し、2026年末の目標を8,000、12カ月目標を8,300としている。 歴史は利上げ局面での忍耐を支持 ゴールドマンが過去7回の利上げサイクルを分析したところ、S&P 500は初回利上げ後の3カ月で平均-2%のリターンとなり、その後12カ月で平均+9%へと反発した。2022年を除くすべてのサイクルで12カ月リターンはプラスだった。金利市場はすでに2027年半ばまでに3回超の25ベーシスポイント利上げを織り込んでおり、タカ派的な政策サプライズのハードルは高まっている。このダイナミクスは、さらなる引き締めのマイナスショックを和らげる可能性がある。 バランスシートとデュレーションリスクに注目 企業ファンダメンタルズは堅調に見える。S&P 500のインタレスト・カバレッジ・レシオは過去20年間で99パーセンタイルに位置し、債務コスト上昇に対するバランスシートの脆弱性は限定的であることを示唆している。より深刻な感応度はデュレーションにある。S&P 500の現在価値のおよそ75%は10年以上先に期待されるキャッシュフローに由来しており、株式は長期ゾーン金利の動きに構造的にさらされている。この連関は暗号資産市場にも重要であり、ビットコインからトークン化国債まで、リスク資産は同じ割引率レジームに連動するデュレーション感応型の商品として取引されるケースが増えている。 結論 伝統的資産とデジタル資産の両方に配分する投資家にとって、メッセージは微妙である。長期ゾーン金利の上昇は逆風だが、企業利益の強さと十分に示唆されたFRBの道筋が打撃を緩和する可能性がある。ゴールドマンの基本シナリオが維持されれば、強気相場は崩れるのではなく広がるだろう。ただし、すでに織り込まれた以上のタカ派サプライズがあれば、暗号資産を含む長期デュレーション資産が最初に打撃を受ける。

TREE NEWS 編集部 · 2026年9月14日
取材依頼 ご意見