
宏观
就业报告悖论:表面强劲实则疲软,债券或迎利好
最新就业报告表面强劲,但失业率上升、前值下修、工资停滞,显示劳动力市场疲软。这可能使美联储维持观望并压低债券收益率,而美元走弱或支撑黄金和比特币。
最新就业报告表面强劲,但失业率上升、前值下修、工资停滞,显示劳动力市场疲软。这可能使美联储维持观望并压低债券收益率,而美元走弱或支撑黄金和比特币。
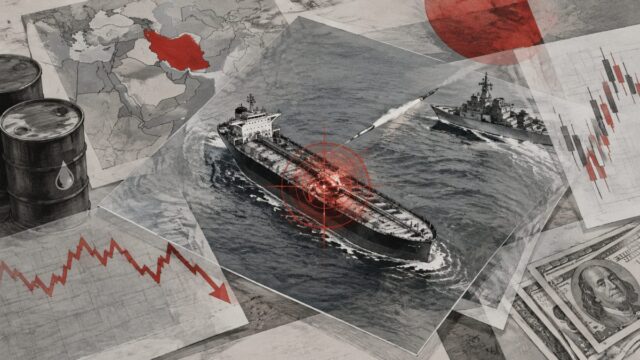
美国在导弹袭击美军舰艇后打击了三艘伊朗油轮,中东紧张局势升级。油价飙升,避险资产受青睐,投资者面临股票、债券和加密市场的波动。关键问题是冲突能否得到控制,还是进一步升级。
8月能源板块跑赢大盘,因中东紧张局势推高油价至多月高点。本文分析了对股票、债券、加密货币、大宗商品和外汇的市场影响,并为投资者提供关键启示。
疲软的就业数据与伊朗紧张局势升级,加剧了特朗普的中期选举压力,却为债券市场创造了有利环境,而能源股则面临政策干预风险。投资者应预期降息,并警惕政府在石油市场的行动。
今年上半年中国金饰消费量同比下滑30%至136吨,但消费金额上升5%至1437亿元,消费者转向轻克重、设计感强的“硬足金”产品。这一趋势反映了高金价下的价格敏感度和自戴需求的崛起,重塑了黄金需求格局,并为零售商和投资者提供了战略启示。
美国联邦债务突破40万亿美元,但比特币较峰值低37%,挑战了贬值叙事。高利率和机构主导削弱了比特币的对冲吸引力,但未来的财政危机仍可能重新点燃这一交易。
中东紧张升级,伊朗油轮遇袭;法国将黄金储备全部归集本土;韩国出口创历史新高。这些宏观与地缘政治变化预示能源风险上升、主权资产去美元化趋势,以及亚洲贸易韧性,为全球及加密市场带来波动性前景。
下周美国8月CPI数据将决定美联储9月是否加息。美银预计数据偏热支持加息,花旗则预计通胀降温使美联储按兵不动。结果将引发股市、债券、加密和商品市场的波动。
韩国今年迄今出口总额已达7094亿美元,超过去年全年纪录,AI芯片出口飙升169.6%是核心驱动力。韩国预计12月初出口将破万亿美元,但高度依赖半导体也带来风险。
分析师Jason Pizzino警告,美国18年楼市周期显示2025-26年见顶,可能引发更广泛的市场崩盘。对比特币而言,短期可能跟随股市波动,但长期或成为避险资产。
美联储9月决议取决于CPI,美伊紧张局势增加地缘政治风险。美元流动性动态与潜在疲软可能塑造加密市场方向,比特币对宽松预期和避险资金流均敏感。
伊朗哈尔克岛附近爆炸及油轮遇袭事件使美伊紧张局势升级,威胁霍尔木兹海峡及全球石油供应。市场面临油价上涨、避险情绪升温以及股票、债券、加密货币和外汇市场的波动加剧。
中东供应中断和沙特出口下降推动迪拜原油基准逼近100美元,亚洲炼油商竞相抢购有限货物。供应紧张可能推升通胀并影响央行政策,俄罗斯ESPO等替代来源溢价创历史新高。
花旗预计霍尔木兹海峡将于2026年Q4重开,这可能压低油价、缓解通胀并支撑黄金。该行将黄金短期目标价上调至每盎司4800美元,理由包括美联储可能放宽政策及实际利率走低。
强劲非农冲击美债、加息预期升温,但美股展现韧性——信用利差保持收窄、企业盈利强劲。然而,若利率急剧上行,市场可能被迫去杠杆,下周CPI将是关键考验。
美国8月非农新增16.2万人,远超预期的5.5万人,9月加息概率升至58%。市场转向下周CPI数据寻求最终指引,债券抛售、美股涨跌互现,黄金展现韧性。
美国与伊朗冲突升级威胁霍尔木兹海峡航运,对冲基金将布伦特原油净多头头寸推升至三个月新高。本周油价上涨8.8%,柴油价格创历史新高,通胀风险与市场波动加剧。
美国制造业与建筑业就业增长快于服务业,主因AI基础设施投资。这支撑美元和美债收益率,利好工业股,并使美联储对降息保持谨慎。
特朗普称美伊冲突为“小事”,但暗示打击福尔多核设施,推升原油和避险资产风险。投资者面临言论淡化与军事信号升级之间的脱节,已有18名美军死亡、成本超375亿美元。
美国1月非农就业数据远超预期,导致市场对美联储加息的预期重燃,黄金和白银价格大幅下跌。美债收益率和美元走强,预示着“更高更久”的利率环境,可能对股市、债市和加密货币产生深远影响。