


宏观
9月7日全球宏观数据密集出炉:加密市场或迎波动,关注欧元区GDP与中国外储
9月7日,德国工业产出、欧元区GDP及中国外储等宏观数据将密集公布,直接影响全球风险偏好与加密流动性。交易者需紧盯美元指数与央行信号,谨防BTC和ETH剧烈波动。
9月7日,德国工业产出、欧元区GDP及中国外储等宏观数据将密集公布,直接影响全球风险偏好与加密流动性。交易者需紧盯美元指数与央行信号,谨防BTC和ETH剧烈波动。
美元自1913年以来购买力已缩水97%,引发对比特币作为对冲工具的讨论。本文分析长期通胀趋势,比较比特币作为价值存储的潜力,并展望货币体系的未来演变。
中国财政部向央企注资3600亿元,释放流动性扩张信号,可能间接利好加密市场和RWA代币化,同时地缘政治紧张加剧波动性。
挪威主权财富基金考虑将美国国债持仓削减最多800亿美元,此举可能推高美债收益率、削弱美元,并利好黄金和加密货币。该动向反映对美国财政可持续性的担忧,或为其他大型投资者树立先例。
荷兰和法国央行正从纽约运回黄金,反映出全球对美国避险资产信任度的变化。这一趋势可能影响金价、美债、美元乃至加密货币,因央行正减少对美托管资产的依赖。
伊朗声称袭击霍尔木兹海峡的美国无人机船,地缘政治紧张升级,可能导致油价飙升并引发避险资金流入。投资者需警惕股票、债券和货币市场的波动,能源和国防板块可能表现优异。
一则关于通过自学投资摆脱贫困的个人理财故事,凸显了散户参与市场的日益增长趋势。这一转变对股票、债券、加密货币及更广泛的宏观经济稳定具有影响,因为越来越多的人开始掌控自己的财务未来。
美银策略师指出,美国中期选举可能通过财政政策、监管变化和地缘政治立场三种途径影响市场。投资者应预期股票、债券、加密货币和外汇市场的波动,但历史模式显示选举后市场往往反弹。
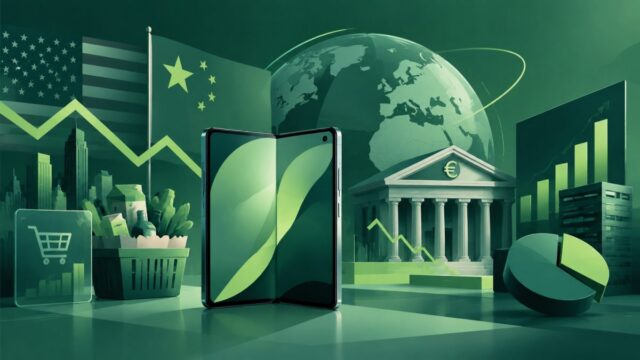
本周数据密集:中美CPI、苹果折叠屏iPhone发布、欧央行决议及甲骨文财报将集中亮相。这些事件将检验通胀路径、AI需求及消费韧性,对股市、债市和加密资产产生广泛影响。
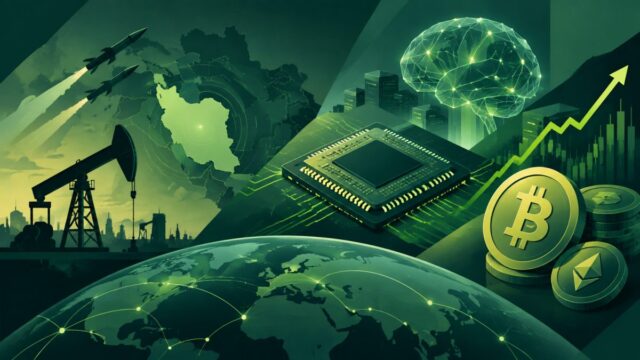
美国与伊朗冲突升级推高油价和通胀预期,对风险资产构成压力。与此同时,长鑫存储DRAM份额增长和鸿海AI服务器订单旺盛显示科技基础设施需求持续,对加密市场影响复杂。
2026年9月7日至13日,Anthropic的IPO招股书和美国8月CPI数据将成为市场焦点,其综合影响将主导AI股票、利率敏感资产及加密市场的情绪。
中国财政部向工行、农行、人寿等多家金融机构注资超3600亿元,以增强资本实力和风险抵御能力。此举预计可撬动约4万亿元资产扩张,体现财政对金融稳定的主动作为。
中国算力产业正经历利润重分配,从卖机柜转向卖词元,估值锚点从硬件规模转向算力利用率、词元产出和调度能力。这利好具备调度和运营能力的企业,中小硬件租赁商面临压力。
Cathie Wood认为比特币正与黄金脱钩,AI正推动新一轮经济增长与技术性通缩。她挑战市场对通胀的担忧,认为经济范式正在转变,比特币等风险资产或因此受益。
美军首次打击三艘伊朗油轮,标志着美伊冲突从打击设施升级为打击运输通道。霍尔木兹海峡供应中断风险上升,油价和航运保险定价面临重估,投资者需关注局势演变对各类资产的影响。
美银策略师Michael Hartnett警告,民主党在中期选举中横扫两院可能导致美股下跌超10%、美元走弱,并戳破AI泡沫。他建议做空金融股和美元作为对冲,同时看多商品、黄金和防御性板块。
全球债市收益率飙升,日本10年期国债收益率创1996年来新高,而美股VIX却跌至低位。高盛合伙人Mark Wilson警告,估值倍数已在收缩,市场尚未对更高贴现率充分定价。四大悖论包括动能因子崩溃、AI叙事转向、欧洲防务股逆向机会等。
联合国报告指出,巴黎协定1.5°C目标恐难实现,当前承诺或导致升温2.6-3.1°C。这可能加速气候政策,利好清洁能源和绿色科技,同时打压化石燃料,对股票、债券、大宗商品和货币产生广泛影响。
普京与特朗普特使会谈超3小时,重启美俄对话但未发表联合声明,停火前景仍不确定。市场影响预计有限,能源价格和国防股对任何进展或挫折最为敏感。
一位老年人对孤独和诈骗脆弱性的感叹凸显了可能影响遗产规划、金融监管和市场动态的人口风险。投资者应考虑富裕老年人的社会孤立如何改变资产分配,并促使更严格的消费者保护法律。