




美股
Palantir与Knox达成云合作,加速软件交付
Palantir与Knox签署云合作协议,以提升软件交付和可扩展性。该交易支持Palantir的商业增长战略,可能增强投资者信心,但近期财务影响可能有限。
Palantir与Knox签署云合作协议,以提升软件交付和可扩展性。该交易支持Palantir的商业增长战略,可能增强投资者信心,但近期财务影响可能有限。
Calian集团任命新首席财务官,这一领导层变动可能预示资本配置和财务战略的调整。在充满挑战的宏观环境下,投资者将关注债务管理、并购意愿和成本控制方面的线索。
摩根大通将英特尔评级上调至“增持”,理由是AI工作负载需求和代工进展。此次上调可能提振英特尔股价并改善半导体板块情绪,对加密和大宗商品市场溢出效应有限。
KKR同意以29亿美元将Infinity Transportation出售给Ares Management,表明基础设施资产需求持续。该交易可能影响运输设备租赁商的估值,并提振私募股权退出活动。
Silgan Holdings与American Industrial Partners旗下基金同意以34亿美元收购Trivium Packaging,打造包装行业巨头。该交易凸显行业整合趋势,可能影响Silgan股价、信贷市场和并购活动。
Disc Medicine与罗氏合作开发的罕见血液病EPP治疗药物bitopertin的III期试验达到主要终点,股价飙升超过30%。积极数据降低了公司通往FDA批准的风险,并凸显了罕见病疗法的投资潜力。
EquipmentShare.com上调全年营收和盈利指引,理由是基础设施需求强劲和车队利用率提高,股价一度上涨12%。该更新表明美国建筑行业韧性,可能提振设备租赁同行和工业科技公司的情绪。
凯莉·克拉克森数百万美元的房地产投资组合横跨田纳西州、加利福尼亚州和蒙大拿州,凸显了富人对有形资产的青睐。虽然并非直接的市场推动因素,但该故事强调了多元化策略和奢侈品房地产市场的韧性。
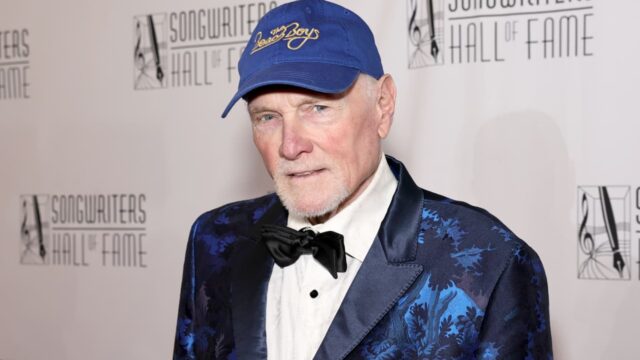
海滩男孩乐队的迈克·洛夫投入巨资,通过保护地役权保护其价值4300万美元的太浩湖庄园周边的土地。这一超级富豪中的趋势可能支撑度假区的豪华房地产价值,并凸显了将环境保护作为财务策略的日益增长的使用。
铠侠市值较峰值蒸发近40万亿日元,股价一个月内腰斩。AI存储溢价退潮与中国NAND厂商崛起形成双重夹击,引发市场对存储周期拐点的担忧。10月底财报将成为检验估值的关键节点。
纳斯达克上周下跌4.48%,创6月以来最差周表现,油价冲击与AI相关股票抛售引发投机性成长股大幅回调。CoreWeave暴跌25%,存储股跌16%,而美债创2月以来最佳单周表现。市场聚焦科技财报与美债竞拍。
2026年三季度首批基金季报显示,四只主动权益产品均表达“长期看好”,但超额收益从+9.71个百分点到−20.80个百分点不等,首尾相差30.51个百分点。巨大差距背后是港股医药与生物科技大涨、A股成长板块重挫的极度分化行情。
长鑫科技三季度净利润环比增速骤降至1%—4%,引发股价大跌超7%,拖累存储芯片板块;工商银行则凭借高股息和分红预期再创历史新高,重返A股市值第一。市场风格从AI硬件向红利资产切换的迹象明显。
散户上周向杠杆ETF投入近100亿美元,其中约70亿美元流入三倍做多半导体ETF SOXL,创历史纪录;同期对冲基金以创纪录速度净卖出全球科技股。这场多空对峙使财报季成为市场方向的关键裁决点。
Rockstar为《GTA 6》员工规模近乎翻倍,但Take-Two股价在11月19日发售前下跌20%。这一反差凸显投资者对成本和变现能力的担忧,对更广泛的游戏及加密游戏领域具有影响。
摩根士丹利重申对SpaceX的超配评级和300美元目标价,指出特斯拉Roadster的物料清单大部分价值来自SpaceX,并给出企业AI业务的量化估值框架。报告强调特斯拉与SpaceX协同深化,且存在多项上行催化剂。
长鑫存储(CXMT)股价周一大幅下跌6.5%,因美国芯片抛售蔓延至亚洲市场,掩盖了公司扭亏为盈的利好消息。此次下跌凸显了半导体行业的持续波动及其对加密相关硬件需求的潜在溢出效应。
周一早间纳斯达克100期货上涨0.9%,缓解了上周五芯片股领跌后对“黑色星期一”重演的担忧。鉴于科技股与数字资产的高度相关性,加密交易者正密切关注此轮反弹。
英伟达10天内市值蒸发约6000亿美元,市场对AI硬件需求的疑虑升温。抛售潮蔓延至加密相关股票,依赖GPU的矿企和转向高性能计算托管的AI基础设施公司承受压力。
本周Meta、特斯拉和半导体财报将考验投资者对AI资本开支的耐心及其对利润的影响。Lam、TI和西部数据提供芯片设备与云存储需求线索,PMI和就业数据将指引美联储利率预期。