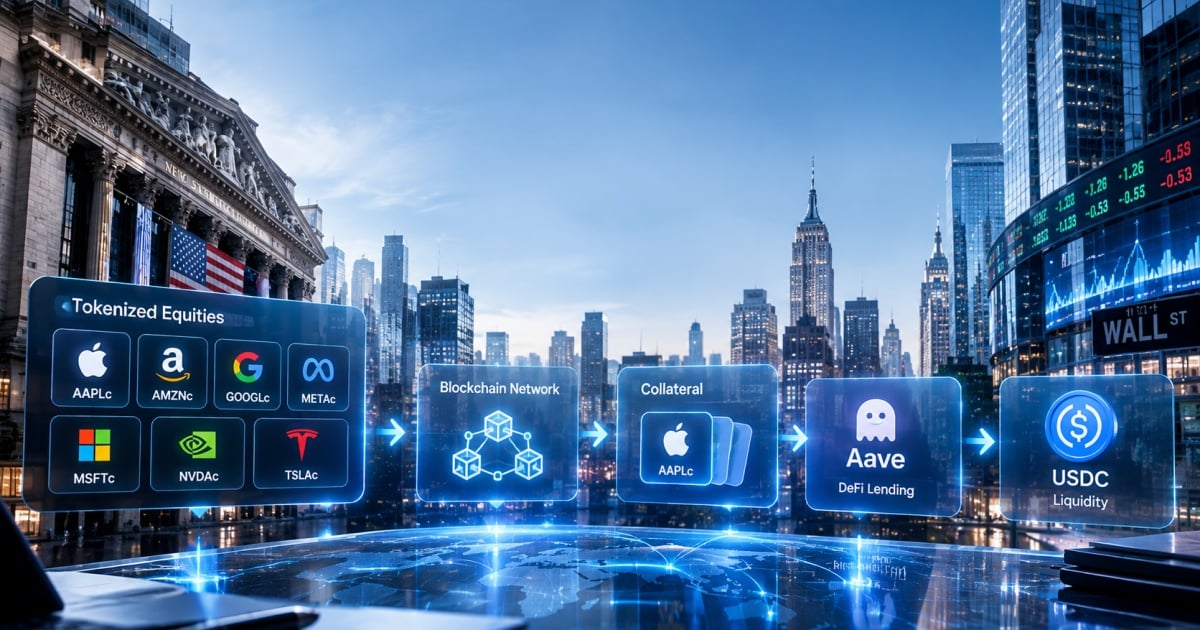
Aave V4がトークン化株式をDeFiレンディングに導入
9月25日、Aave V4はBase上でEquities Hubをローンチし、適格な非米国ユーザーがCoinbase発行の7つのトークン化米国株を担保にUSDCを借り入れることを可能にした。対象資産にはApple、Amazon、Alphabet、Meta、Microsoft、Nvidia、Teslaが含まれる。これは、これらの株式がよりネイティブなDeFi資産に近い形で主流のレンディングプロトコルに入る初めての事例となる。
トークン化からコンポーザビリティへ
重要なのは、単に米国株がオンチェーンで表現できるということではない。真の変化は、トークン化株式がさらに構成可能な金融資産として扱われるようになったことだ。担保として機能することで、静的な表現を超え、DeFi内で生産的になる。これにより保有者は株式エクスポージャーを売却することなく流動性にアクセスでき、新たな資本効率が解放される。
Coinbaseのトークン化株式が規制されたラッパーを提供し、Aaveがパーミッションレスなレンディングインフラを供給する。Baseネットワークは低コストの決済を提供する。これらが一体となり、伝統的な株式市場と分散型金融の間の橋渡しを創出する。非米国ユーザーにとって、これはテクノロジー偏重のポートフォリオに対してドル流動性へのアクセスを開くものであり、以前はプライムブローカレッジの顧客に限られていたサービスだ。
DeFiとTradFiの融合への示唆
- 担保の多様化: DeFiレンディングは長らく暗号資産ネイティブの担保に依存してきた。トークン化株式は異なるリスクプロファイルを持つ資産を導入し、体系的な相関を低下させる可能性がある。
- 規制の綱渡り: 非米国ユーザーにアクセスを制限することで、AaveとCoinbaseは証券法を慎重に回避している。地理的制限は、トークン化証券のコンプライアンス上の課題を浮き彫りにする。
- 市場構造の進化: 成功すれば、このモデルはETF、債券、その他の伝統的資産に拡大し、TradFiとDeFiの境界をさらに曖昧にする可能性がある。
しかし、リスクは残る。トークン化株式はカストディアン制度に依存し、市場ストレス時に流動性制約に直面する可能性がある。取引時間外の株式のオラクル価格設定も別の課題だ。Aaveのリスクパラメータはボラティリティ管理において極めて重要となる。
将来を見据えた視点
Equities Hubは、より広範なトレンド、すなわちトークン化された現実世界資産の金融化の概念実証である。規制の明確化が進むにつれ、より多くのプロトコルがトークン化証券を担保として受け入れることが予想される。これは、伝統的資産と暗号資産が共存する並行レンディング市場につながり、ユーザーに前例のない柔軟性を提供する可能性がある。鍵となる問いは、レバレッジを効かせた株式エクスポージャーへの需要が採用を促進するのか、それともコンプライアンス負担がニッチに留めるのかである。いずれにせよ、トークン化株式のコンポーザビリティはもはや理論ではなく、オンチェーンで実現している。



